
Dla mediów
Najważniejsze w październiku 2026
- We wrześniu 2026 r. wartość zapytań o kredyty mieszkaniowe była o 17,2% wyższa niż rok wcześniej, a liczba wnioskujących wzrosła o 10,1% wobec sierpnia (BIK).
- Średni wniosek o kredyt mieszkaniowy wyniósł 522,4 tys. zł, o 6,9% więcej niż przed rokiem; rekord padł w lipcu: 538,5 tys. zł (BIK).
- W II kwartale 2026 r. banki udzieliły 83,6 tys. kredytów mieszkaniowych o wartości 39,7 mld zł, najwięcej od 2007 r.; ponad 26% sprzedaży to refinansowanie (ZBP, AMRON-SARFiN).
- Rata kredytu 500 000 zł na 30 lat z marżą 2 pkt proc. jest dziś o około 657 zł niższa niż w styczniu 2025 r.: 2959 zł zamiast 3617 zł miesięcznie (średni WIBOR 3M: 5,85% wtedy i 3,88% teraz).
- Za średni kredyt z II kw. 2026 (475,7 tys. zł) i 20% wkładu własnego można kupić około 36 m² używanego mieszkania w Warszawie, 47 m² używanego mieszkania w Wrocławiu i 76 m² używanego mieszkania w Łodzi (dane: wycenowo.pl, obliczenia KredytPolska).
- Inflacja wzrosła we wrześniu do 4,1% r/r (GUS), więc kolejne obniżki stóp są mało prawdopodobne; część ekonomistów dopuszcza podwyżkę o 25–50 pb na przełomie roku.
„Rynek kredytów jest dziś napędzany nie tylko przez kupujących, ale też przez refinansowanie: co czwarty nowy kredyt zastępuje stary, droższy. Kto ma kredyt z marżą z lat 2022–2023, powinien to policzyć, zanim banki przejdą na POLSTR. Kto kupuje, niech nie czeka na kolejne obniżki: po wzroście inflacji do 4,1% prędzej zobaczymy stopy bez zmian niż niższe.”
Piotr Sułkowski, agent kredytu hipotecznego (KNF RHA0013513), autor raportu KredytPolska
Jak cytować: „Raport KredytPolska. Rynek kredytów hipotecznych, październik 2026”, z linkiem do kredytpolska.pl. Ceny mieszkań w miastach podpisz: dane: wycenowo.pl. Materiały można publikować bez opłat.
Kontakt dla mediów: Piotr Sułkowski, 571 394 901, piotr@kredytwroclaw.pl. Komentarz do danych przygotujemy w dniu publikacji.
Stopy procentowe i wskaźniki
Rada Polityki Pieniężnej nie zmienia stóp od marca 2026 r., gdy obniżyła stopę referencyjną do 3,75%. Na posiedzeniu 7 października stopy zostały bez zmian. Od stycznia 2025 r. stopa spadła o 2 pkt proc., a średni miesięczny WIBOR 3M z 5,85% do 3,88%. W październiku WIBOR lekko rośnie (3,89% w fixingu 23.10), bo rynek po wzroście inflacji przestał liczyć na kolejne obniżki.
POLSTR 3M, wskaźnik, na który banki przenoszą nowe kredyty zmienne, wynosi 3,55%, czyli o 0,34 pkt proc. mniej niż WIBOR 3M. PKO BP udziela kredytów na POLSTR od 3 września, mBank od 7 października. Od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach.
Stopa referencyjna NBP i WIBOR 3M
styczeń 2025 – październik 2026, w procentach
Źródło: NBP, GPW Benchmark. Październik 2026: średnia z fixingów 1–23.10. Stopa NBP: poziom na koniec miesiąca (w październiku na 26.10).
Pokaż dane w tabeli
| Miesiąc | Stopa NBP | WIBOR 3M |
|---|---|---|
| styczeń 2025 | 5,75% | 5,85% |
| luty 2025 | 5,75% | 5,87% |
| marzec 2025 | 5,75% | 5,85% |
| kwiecień 2025 | 5,75% | 5,58% |
| maj 2025 | 5,25% | 5,26% |
| czerwiec 2025 | 5,25% | 5,22% |
| lipiec 2025 | 5% | 5,02% |
| sierpień 2025 | 5% | 4,88% |
| wrzesień 2025 | 4,75% | 4,75% |
| październik 2025 | 4,5% | 4,56% |
| listopad 2025 | 4,25% | 4,28% |
| grudzień 2025 | 4% | 4,06% |
| styczeń 2026 | 4% | 3,93% |
| luty 2026 | 4% | 3,86% |
| marzec 2026 | 3,75% | 3,82% |
| kwiecień 2026 | 3,75% | 3,85% |
| maj 2026 | 3,75% | 3,85% |
| czerwiec 2026 | 3,75% | 3,85% |
| lipiec 2026 | 3,75% | 3,82% |
| sierpień 2026 | 3,75% | 3,83% |
| wrzesień 2026 | 3,75% | 3,84% |
| październik 2026 | 3,75% | 3,88% |
Co to znaczy dla raty
Przykład dla kredytu 500 000 zł na 30 lat, raty równe, oprocentowanie zmienne: WIBOR 3M plus marża 2 pkt proc.
| Moment | WIBOR 3M | Oprocentowanie | Rata 500 000 zł, 30 lat |
|---|---|---|---|
| styczeń 2025 | 5,85% | 7,85% | 3617 zł |
| październik 2026 | 3,88% | 5,88% | 2959 zł |
| Różnica | −657 zł |
Popyt na kredyty
Indeks BIK pokazuje, o ile więcej pieniędzy klienci chcą pożyczyć niż rok wcześniej. W marcu, po obniżce stóp, wartość zapytań była o 80,5% wyższa niż przed rokiem, a w sierpniu już tylko o 9,3%. Wrzesień przyniósł odbicie do +17,2%, a liczba wnioskujących wzrosła o 10,1% wobec sierpnia. Średni wniosek wyniósł 522,4 tys. zł; rekord padł w lipcu (538,5 tys. zł).
Popyt na kredyty mieszkaniowe rok do roku
BIK Indeks Popytu na Kredyty Mieszkaniowe, zmiana wartości zapytań wobec tego samego miesiąca rok wcześniej
Źródło: Biuro Informacji Kredytowej. BIK Indeks Popytu na Kredyty Mieszkaniowe: wartość zapytań banków i SKOK do BIK o kredyty mieszkaniowe w przeliczeniu na dzień roboczy, zmiana rok do roku. Styczeń i kwiecień: BIK nie podał w komunikacie średniej kwoty.
Pokaż dane w tabeli
| Miesiąc | Indeks r/r | Średnia kwota wniosku |
|---|---|---|
| styczeń 2026 | +50,4% | – |
| luty 2026 | +49,0% | 497,06 tys. zł |
| marzec 2026 | +80,5% | 506,42 tys. zł |
| kwiecień 2026 | +29,8% | – |
| maj 2026 | +32,7% | 505,6 tys. zł |
| czerwiec 2026 | +15,8% | 506,64 tys. zł |
| lipiec 2026 | +22,0% | 538,5 tys. zł |
| sierpień 2026 | +9,3% | 525,7 tys. zł |
| wrzesień 2026 | +17,2% | 522,4 tys. zł |
Sprzedaż kredytów
Według raportu AMRON-SARFiN w II kwartale 2026 r. banki udzieliły 83,6 tys. kredytów mieszkaniowych za 39,7 mld zł. To najwięcej kredytów od 2007 r. i rekordowa wartość. Średni kredyt wyniósł 475 652 zł (+7,3% r/r), a ponad 36% kredytów przekraczało 500 tys. zł. Ponad 26% sprzedaży to refinansowanie wcześniej zaciągniętych kredytów. Dane za III kwartał ZBP opublikuje pod koniec listopada.
Liczba udzielonych kredytów mieszkaniowych
tys. kredytów w kwartale; w tabeli także wartość w mld zł
Źródło: ZBP, Raport AMRON-SARFiN. II kw. 2025 wyliczony z dynamiki rok do roku podanej przez ZBP dla II kw. 2026. III i IV kw. 2025: ZBP podał „ponad 29 mld zł”.
Pokaż dane w tabeli
| Kwartał | Liczba kredytów | Wartość |
|---|---|---|
| II kw. 2025 | 55,6 tys. | ok. 24,6 mld zł |
| III kw. 2025 | 64,8 tys. | 29,0 mld zł |
| IV kw. 2025 | 64,2 tys. | 29,0 mld zł |
| I kw. 2026 | 73,1 tys. | 33,4 mld zł |
| II kw. 2026 | 83,6 tys. | 39,7 mld zł |
Ceny mieszkań
Według GUS ceny lokali mieszkalnych w II kwartale 2026 r. były o 6,3% wyższe niż rok wcześniej (rynek pierwotny +6,5%, wtórny +6,1%), a tempo wzrostu przyspiesza od jesieni 2025 r. Poniżej typowe ceny mieszkań używanych w miastach wojewódzkich i w Gdyni z aktów notarialnych (dane: wycenowo.pl) oraz średnie ceny transakcyjne NBP z II kwartału.
Ceny lokali mieszkalnych według GUS, zmiana rok do roku
| Kwartał | Ogółem | Rynek pierwotny | Rynek wtórny |
|---|---|---|---|
| III kw. 2025 | +4,0% | +4,6% | +3,5% |
| IV kw. 2025 | +4,3% | +5,7% | +3,1% |
| I kw. 2026 | +6,0% | +6,8% | +5,2% |
| II kw. 2026 | +6,3% | +6,5% | +6,1% |
Typowa cena m² mieszkania używanego
miasta wojewódzkie i Gdynia, mediana z aktów notarialnych, zł/m²
Źródło: dane: wycenowo.pl. Pod nazwą miasta okres sprzedaży: gminy wpisują akty do rejestru z opóźnieniem
Pokaż dane w tabeli
| Miasto | Używane, zł/m² | Sprzedaży | Nowe, zł/m² | NBP II kw. 2026, wtórny | NBP r/r |
|---|---|---|---|---|---|
| Warszawa | 16 457 | 6864 | 16 632 | 16 723 | +1,3% |
| Kraków | 14 804 | 5769 | 15 099 | 14 792 | −1,1% |
| Gdańsk | 13 187 | 1292 | 12 119 | 14 035 | +4,6% |
| Wrocław | 12 663 | 2340 | 13 049 | 12 590 | −0,3% |
| Gdynia | 11 817 | 1320 | 12 901 | 12 267 | +3,9% |
| Poznań | 11 355 | 3534 | 11 788 | 10 891 | +0,1% |
| Rzeszów | 10 104 | 1395 | 9858 | 10 974 | +2,4% |
| Lublin | 9855 | 1929 | – | 10 219 | +2,0% |
| Białystok | 9692 | 2407 | 10 077 | 9403 | −0,2% |
| Szczecin | 9463 | 2520 | 11 771 | 9363 | +1,7% |
| Opole | 9174 | 811 | 11 515 | 9215 | +5,4% |
| Olsztyn | 9101 | 1279 | 9655 | 8941 | +5,3% |
| Toruń | 9063 | 941 | 10 159 | – | – |
| Kielce | 8689 | 811 | 10 782 | 8193 | +2,2% |
| Zielona Góra | 8646 | 548 | 8185 | 8633 | +6,9% |
| Katowice | 8095 | 2215 | 11 325 | 8102 | −0,6% |
| Bydgoszcz | 7872 | 1409 | 10 000 | 8342 | +6,9% |
| Łódź | 7779 | 3934 | 10 015 | 8020 | −1,6% |
Ile metrów kupisz za średni kredyt
kredyt 475 652 zł (średnia z II kw. 2026, ZBP) i 20% wkładu własnego, razem 594 565 zł; mieszkanie używane po typowej cenie
Źródło: dane: wycenowo.pl; ZBP; obliczenia KredytPolska. Gorzów Wielkopolski: brak strony z cenami w momencie odczytu. Lublin, mieszkania nowe: za mało sprzedaży w okresie. Toruń: NBP nie bada.
Komentarz eksperta
Po słabszym sierpniu, typowym dla wakacji, wrzesień przyniósł powrót do banków: liczba osób wnioskujących o kredyt mieszkaniowy wzrosła o 10,1% wobec sierpnia. W ujęciu rocznym popyt rośnie wolniej niż wiosną, bo punkt odniesienia jest coraz wyższy: w marcu, po obniżce stóp, wartość zapytań była o 80,5% wyższa niż rok wcześniej. BIK zapowiada dalsze stopniowe hamowanie dynamiki, ale ocenia fundamenty popytu jako mocne.
Średnia kwota wniosku od lata przekracza 520 tys. zł. To efekt drożejących mieszkań (GUS: +6,3% r/r w II kwartale) i wyższej zdolności po spadku stóp. Kredyt na 30 lat przy oprocentowaniu około 6% to rata blisko 2 850 zł przy średniej kwocie udzielonego kredytu z II kwartału.
W mojej codziennej pracy widzę dwie grupy klientów. Pierwsza to kupujący, którzy pytają, czy czekać na obniżki. Po wzroście inflacji do 4,1% odpowiedź brzmi: nie planuj budżetu pod niższe stopy. Druga to osoby z kredytem z lat 2022–2023, które refinansują go na niższą marżę albo na stałą stopę. Dla nich ważna data to 1 stycznia 2027 r.: od tego dnia nowe kredyty zmienne będą oparte na POLSTR, który dziś jest o około 0,34 pkt proc. niższy od WIBOR. Porównując oferty, patrz zawsze na sumę marży i wskaźnika, a nie na samą marżę.
Co dalej: najbliższe daty
| Kiedy | Co |
|---|---|
| koniec października | GUS: szybki szacunek inflacji za październik 2026 |
| 3–4.11.2026 | Posiedzenie RPP i decyzja o stopach procentowych NBP; w listopadzie nowa projekcja inflacji NBP |
| ok. 12.11.2026 | BIK Indeks Popytu na Kredyty Mieszkaniowe za październik |
| koniec listopada | ZBP i AMRON: raport AMRON-SARFiN za III kwartał 2026 |
| 31.12.2026 | Ostatni dzień, w którym banki mogą zawierać nowe umowy z WIBOR; od 1.01.2027 nowe kredyty zmienne na nowym wskaźniku (POLSTR) |
Infografiki do pobrania
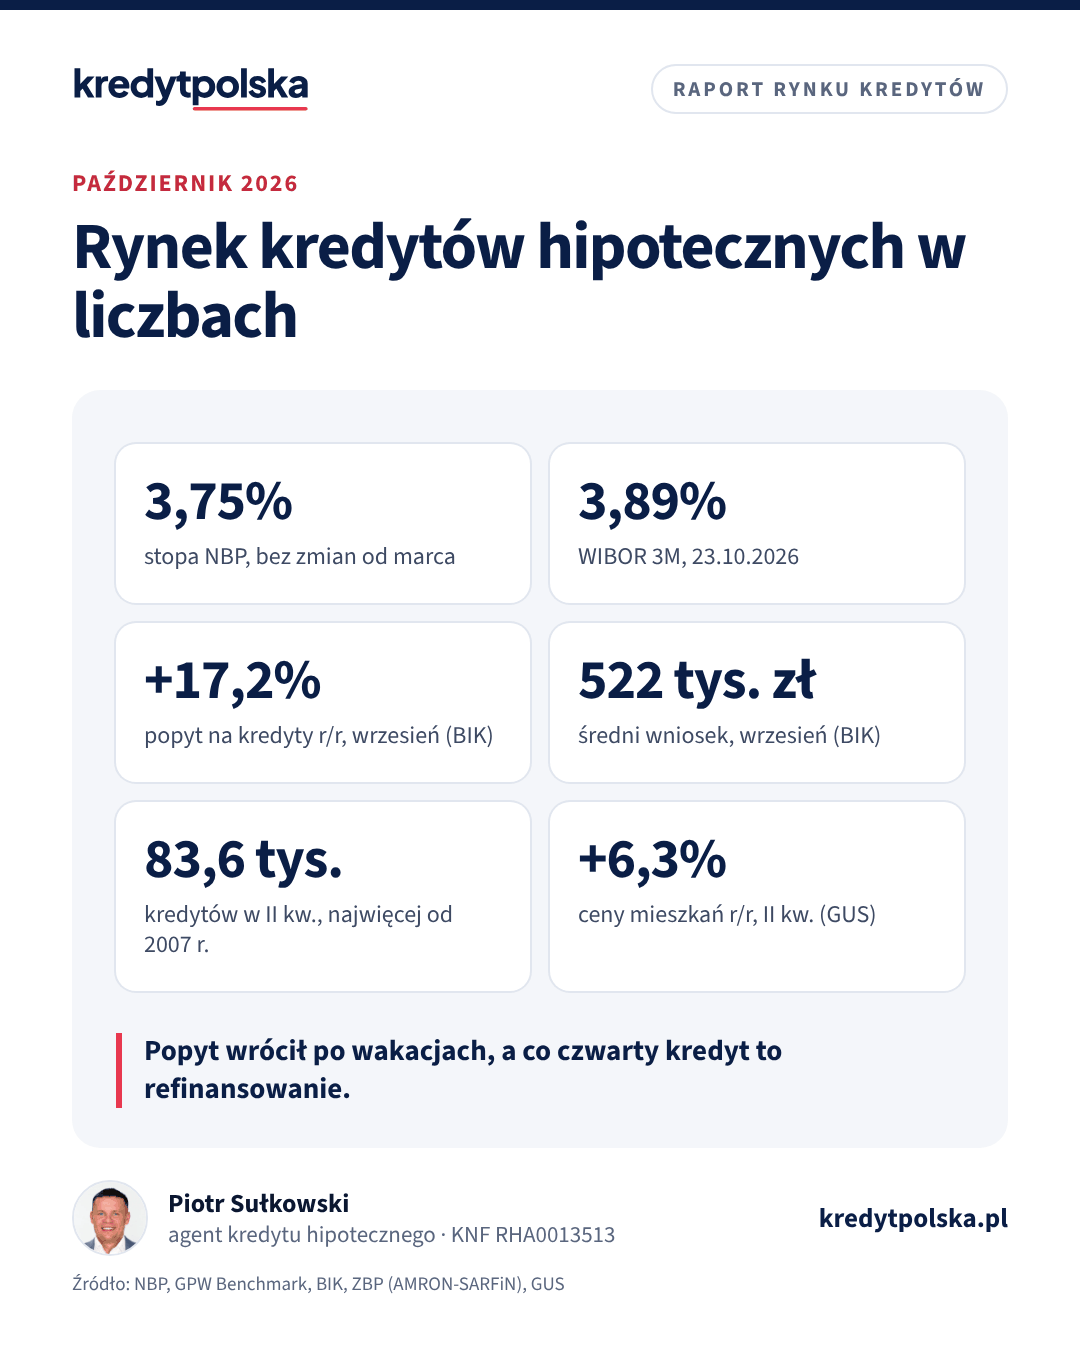
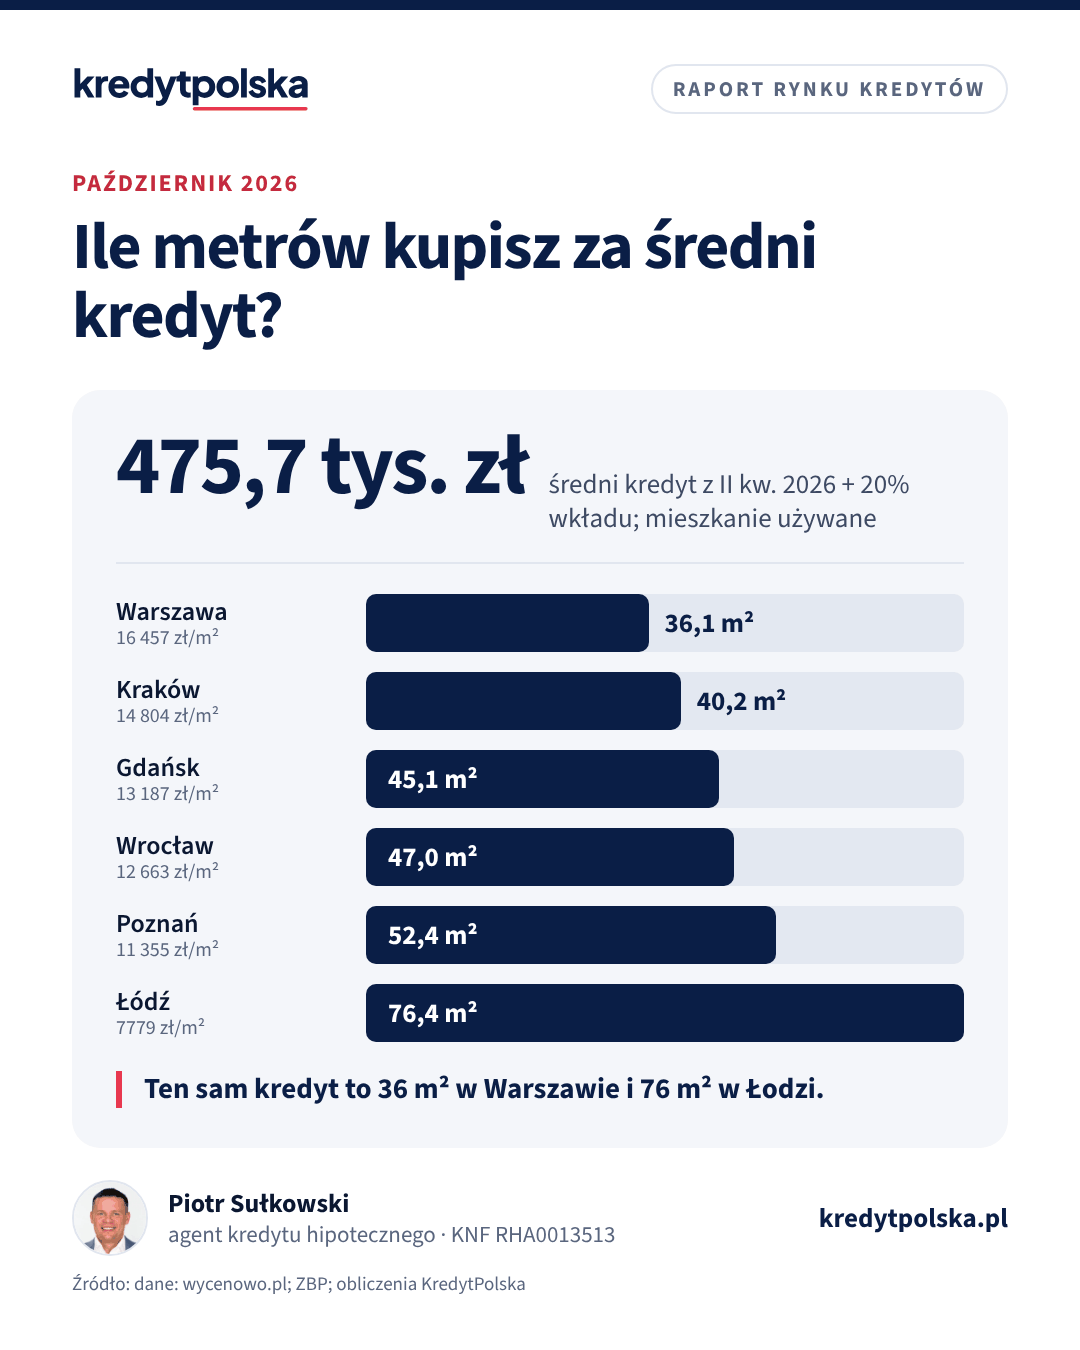
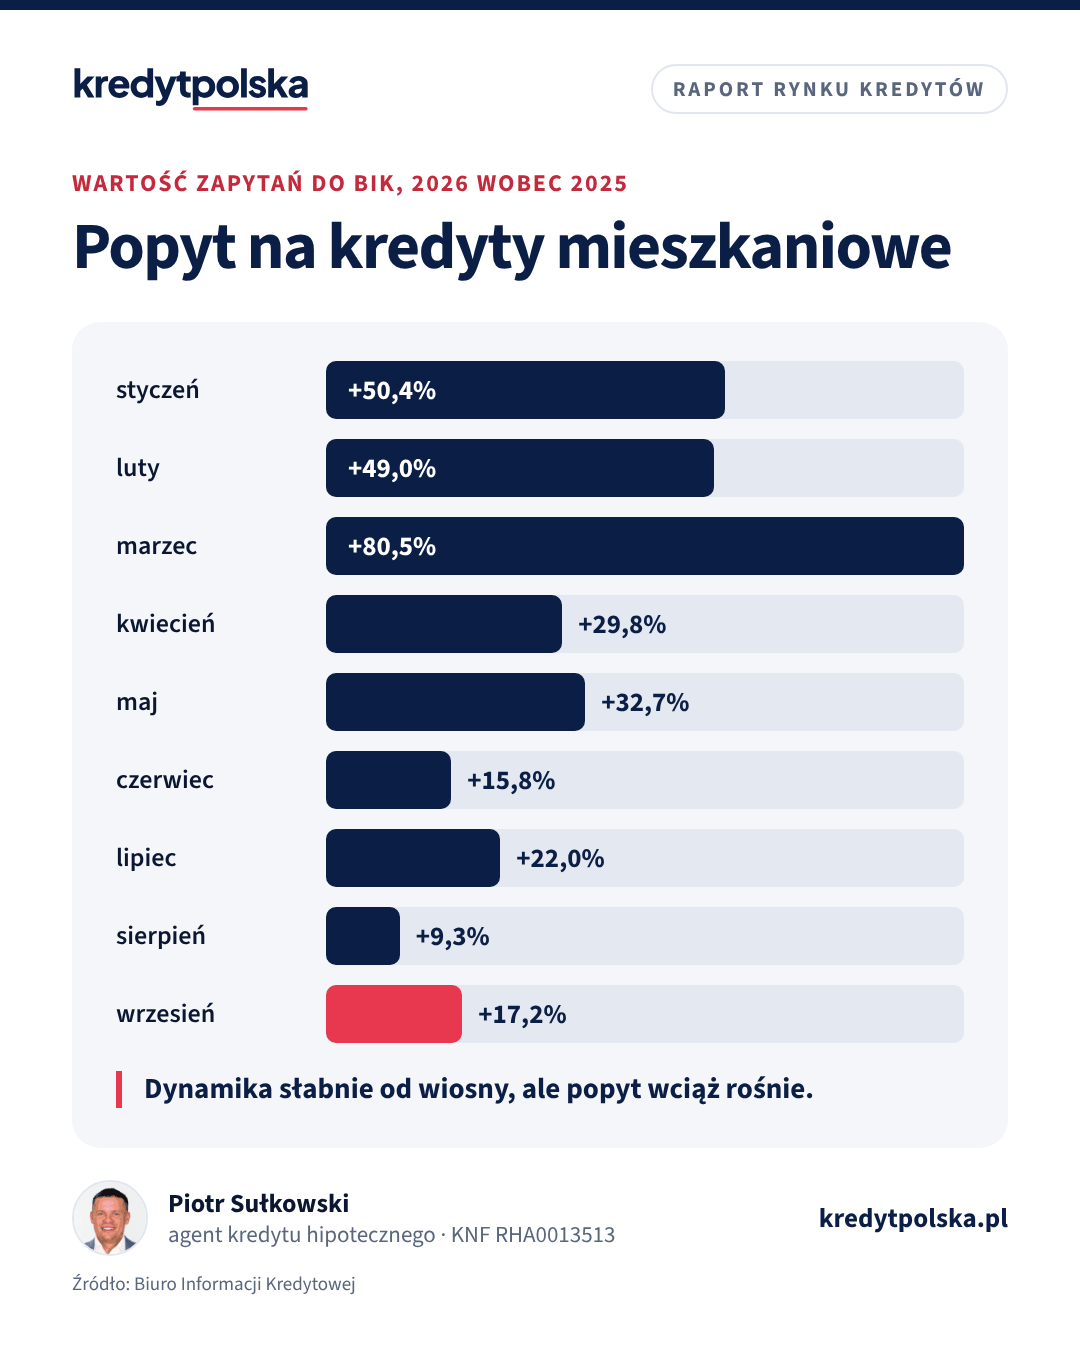
Infografiki można publikować z podaniem źródła: kredytpolska.pl.
Metodologia i źródła
Raport zbiera publiczne dane NBP, GPW Benchmark, GUS, Biura Informacji Kredytowej i Związku Banków Polskich oraz ceny mieszkań z aktów notarialnych (dane: wycenowo.pl). Liczby pochodne, czyli raty i metry kwadratowe za średni kredyt, liczymy sami według wzoru na ratę równą. Przykłady nie są ofertą banku.
- NBP: podstawowe stopy procentowe
- GPW Benchmark: WIBOR i POLSTR
- WIBOR 3M, fixingi 14.09–23.10.2026 (finwire.pl)
- POLSTR 3M, fixingi do 23.10.2026 (finwire.pl)
- Średni WIBOR 3M w miesiącu, 2025–2026 (BS w Sejnach)
- GUS: inflacja we wrześniu 2026 (za finwire.pl, 15.10.2026)
- BIK Indeks Popytu na Kredyty Mieszkaniowe, wrzesień 2026 (12.10.2026)
- BIK Indeks Popytu, lipiec 2026
- BIK Indeks Popytu, sierpień 2026 (bank.pl)
- ZBP: Raport AMRON-SARFiN 2/2026 (27.08.2026)
- ZBP: Raport AMRON-SARFiN 1/2026
- ZBP: Raport AMRON-SARFiN 4/2025
- GUS: wskaźniki cen lokali mieszkalnych w II kwartale 2026 r.
- NBP: Baza cen nieruchomości mieszkaniowych (BaRN), II kw. 2026
- Ceny z aktów notarialnych w Rejestrze Cen Nieruchomości: dane: wycenowo.pl (odczyt 26.10.2026)