
W skrócie
Kredyt hipoteczny na B2B dostaniesz w większości banków, ale bank traktuje kontrakt jak działalność gospodarczą: zwykle wymaga 12 miesięcy prowadzenia firmy, a część banków akceptuje 6 miesięcy, jeśli wcześniej pracowałeś w tym samym zawodzie na etacie. Przy ryczałcie bank sam szacuje dochód z przychodu, więc ten sam kontrakt w różnych bankach daje zdolność różniącą się nawet o kilkaset tysięcy złotych.
Umowa B2B to dla banku działalność gospodarcza, nawet jeśli w praktyce pracujesz dla jednego klienta jak na etacie. Od tego wynikają wszystkie różnice: inne dokumenty, wymagany staż firmy i, co najważniejsze, inny sposób liczenia dochodu. Przy B2B różnice między bankami są największe, więc wybór banku często decyduje o tym, czy kupisz mieszkanie w planowanym budżecie.
Kontrakt B2B a „zwykła” działalność
Formalnie nie ma różnicy: w obu przypadkach masz wpis w CEIDG i wystawiasz faktury. Banki coraz częściej rozróżniają jednak dwie sytuacje:
- Kontrakt B2B, czyli stała współpraca z jednym lub kilkoma klientami, ze stałą stawką miesięczną lub godzinową, zwykle w zawodzie, który wcześniej wykonywałeś na etacie. Typowy przykład to programista, analityk czy specjalista z branży IT.
- Działalność z wieloma klientami i zmiennymi przychodami, np. firma usługowa czy handlowa. Tu bank patrzy szerzej na wyniki firmy, co opisujemy w artykule o kredycie hipotecznym przy działalności gospodarczej.
Przy kontrakcie część banków stosuje łagodniejsze zasady: krótszy wymagany staż firmy, liczenie dochodu z faktur za kilka ostatnich miesięcy zamiast z rocznego PIT, a czasem ocena podobna do umowy o pracę.
Wymagany staż i ciągłość umów
Najczęstszy wymóg to 12 miesięcy prowadzenia działalności, w części banków 24 miesiące, zwłaszcza przy wyższych kwotach. Przy przejściu z etatu na B2B w tej samej branży część banków akceptuje krótszy okres, zwykle 6 miesięcy, czasem 3, jeśli udokumentujesz ciągłość pracy w zawodzie. Takie podejście opisuje np. PKO BP w swoich materiałach dla przedsiębiorców. Szczegóły zależą od banku i potrafią się zmieniać, dlatego sprawdzamy je przy każdej analizie.
Poza stażem firmy bank patrzy na sam kontrakt:
- Okres obowiązywania. Umowa na czas nieokreślony albo kończąca się za co najmniej kilka miesięcy po wniosku jest lepsza niż kontrakt wygasający za miesiąc.
- Ciągłość. Kolejne umowy z tym samym klientem, bez przerw między nimi, pokazują stabilność.
- Okres wypowiedzenia. Dłuższy okres wypowiedzenia w umowie bank może ocenić korzystniej.
- Liczba klientów. Jeden duży klient to ryzyko koncentracji, ale przy kontrakcie w IT banki zwykle to akceptują.
Jak bank liczy dochód z B2B
Przy podatku liniowym i skali podatkowej punktem wyjścia jest dochód, czyli przychód minus koszty, a potem bank odejmuje podatek i składki. Bank może wziąć dochód z ostatniego zamkniętego roku, średnią z ostatnich miesięcy albo niższą z tych wartości. Wysokie koszty w księdze obniżają więc zdolność.
Przy ryczałcie problem jest inny: płacisz podatek od przychodu i nie wykazujesz kosztów, więc bank musi sam oszacować, ile z przychodu zostaje Ci na życie. Stosuje do tego jedną z metod:
- przychód minus ryczałt i składki, czyli traktowanie całej reszty jako dochodu,
- przychód pomniejszony o koszty przyjęte dla branży, a potem o podatek i składki,
- przyjęcie jako dochodu określonego procentu przychodu, różnego w zależności od banku i branży.
Ryczałt 12% w IT
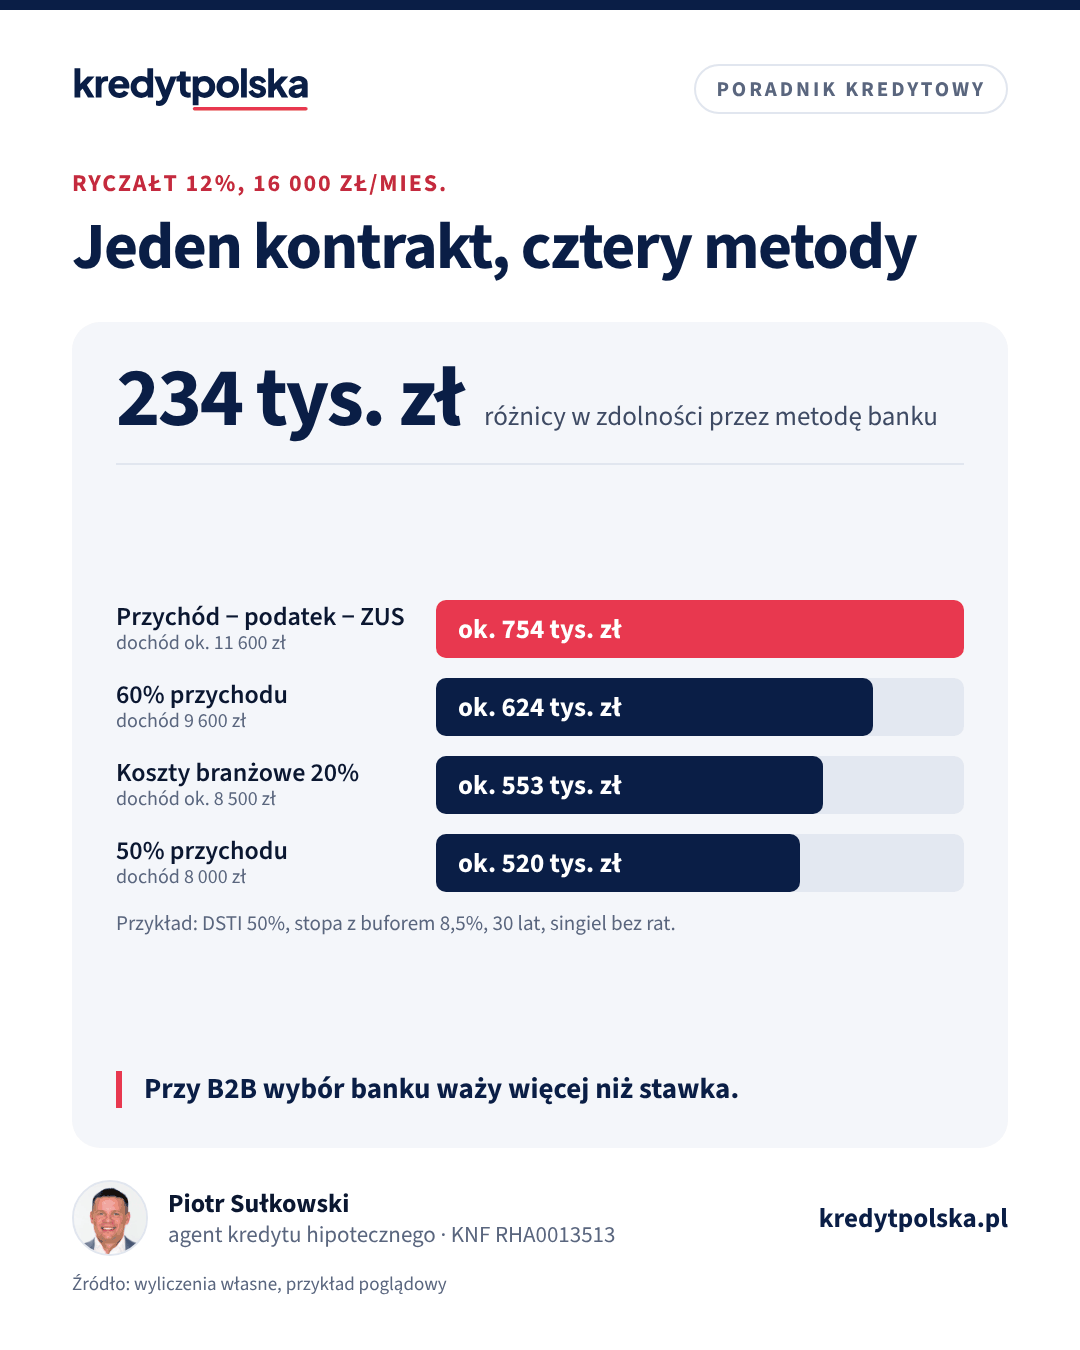
Usługi programistyczne i część innych usług IT są objęte ryczałtem w stawce 12%. Dla wielu specjalistów to najkorzystniejsza forma podatku, ale przy kredycie trzeba wiedzieć, jak potraktuje ją konkretny bank. Przykład: kontrakt z przychodem 16 000 zł miesięcznie. Przyjmijmy, że składki ZUS i zdrowotna to łącznie około 2 700 zł, a ryczałt około 1 640 zł. Zobacz, jak różnie bank może policzyć ten sam dochód:
| Metoda banku | Dochód uznany przez bank | Maksymalna rata (DSTI 50%) | Kwota kredytu, 8,5%, 30 lat |
|---|---|---|---|
| Przychód minus ryczałt i składki | ok. 11 600 zł | 5 800 zł | ok. 754 000 zł |
| 60% przychodu | 9 600 zł | 4 800 zł | ok. 624 000 zł |
| Koszty branżowe 20%, potem podatek i składki | ok. 8 500 zł | 4 250 zł | ok. 553 000 zł |
| 50% przychodu | 8 000 zł | 4 000 zł | ok. 520 000 zł |
To przykład dla jednej osoby bez innych zobowiązań, liczony samym limitem DSTI. Wskaźniki 20%, 50% i 60% są ilustracyjne: konkretne banki stosują różne wartości, często zależne od branży, i nie zawsze je publikują. Różnica ponad 200 000 zł przy tym samym kontrakcie pokazuje jednak, dlaczego przy B2B nie warto składać wniosku w pierwszym lepszym banku. Do tego dochodzą koszty utrzymania i inne raty, które opisujemy w artykule zdolność kredytowa.
Przykład: przejście z etatu na B2B
Przykład: programista przez trzy lata pracuje na umowie o pracę, a potem przechodzi na kontrakt B2B u tego samego klienta albo w tej samej branży. W banku, który akceptuje 6 miesięcy działalności przy udokumentowanej ciągłości zawodowej, może złożyć wniosek po pół roku od założenia firmy. W banku wymagającym 12 miesięcy poczeka rok, a w banku liczącym dochód z pełnego roku podatkowego czasem dłużej, aż do złożenia pierwszego rocznego zeznania. Do wniosku przygotuje świadectwo pracy z poprzedniego etatu, umowę B2B i faktury od początku działalności. Jeśli zmiana formy zatrudnienia dopiero przed Tobą, a kredyt jest w planach na najbliższe miesiące, rozważ złożenie wniosku jeszcze na etacie.
Ryczałt czy podatek liniowy pod kredyt
Nie ma jednej odpowiedzi, bo zależy to od kosztów Twojej działalności i od banku. Przy kontrakcie IT z niskimi kosztami ryczałt 12% daje zwykle wyższy dochód netto, a w bankach liczących przychód minus podatek i składki także wyższą zdolność. Przy podatku liniowym bank widzi realny dochód z KPiR, więc wynik jest bardziej przewidywalny w różnych bankach, ale każdy koszt firmowy go obniża. Jeśli planujesz kredyt w ciągu roku lub dwóch, poproś agenta o policzenie obu wariantów w kilku bankach, zanim złożysz oświadczenie o wyborze formy opodatkowania na kolejny rok.
Kontrakt z klientem zagranicznym i faktury w walucie
Coraz więcej specjalistów fakturuje klientów z innych krajów, często w euro albo dolarach. Większość banków akceptuje taki dochód, jeśli działalność jest zarejestrowana i rozliczana w Polsce. Bank przelicza wtedy przychód na złote, zwykle po kursie z dnia analizy albo średnim z kilku miesięcy, a część banków przyjmuje dodatkowy margines na ryzyko kursowe. Kontrakt w języku obcym może wymagać tłumaczenia. Pamiętaj też, że dla banku liczy się przychód netto, bez VAT, niezależnie od waluty.
Dokumenty do kredytu na B2B
- wpis do CEIDG (bank zwykle pobiera go sam),
- umowa lub umowy B2B z aneksami,
- faktury z ostatnich 6–12 miesięcy i wyciągi z firmowego konta z wpływami od kontrahenta,
- PIT za ostatni rok (PIT-28 przy ryczałcie, PIT-36L przy liniowym, PIT-36 przy skali) z potwierdzeniem złożenia,
- ewidencja przychodów albo KPiR za bieżący rok,
- zaświadczenia o niezaleganiu z ZUS i urzędu skarbowego albo oświadczenie, zależnie od banku,
- przy krótkim stażu firmy: świadectwa pracy z poprzedniego etatu w tej samej branży.
Pełną listę dla wszystkich rodzajów dochodu znajdziesz w artykule dokumenty do kredytu hipotecznego.
Jak przygotować B2B do kredytu
- Nie przechodź na B2B tuż przed wnioskiem, jeśli możesz z tym poczekać. Kredyt na etacie, a potem zmiana formy zatrudnienia, to zwykle prostsza droga.
- Przed zmianą formy opodatkowania policz z agentem, jak wpłynie na zdolność. Forma podatku obowiązuje przez cały rok, a bank weźmie pod uwagę dochód z deklaracji.
- Dbaj o ciągłość umów. Aneks przedłużający kontrakt przed złożeniem wniosku pomaga.
- Płać podatki i składki w terminie. Zaległość w ZUS albo w urzędzie skarbowym często blokuje wniosek.
- Oddziel konto firmowe od prywatnego i przelewaj sobie regularną kwotę. Ułatwia to bankowi ocenę Twoich wydatków.
Najczęstsze problemy przy wniosku na B2B
- Przerwa między etatem a działalnością. Kilka tygodni bez pracy między odejściem z etatu a pierwszą fakturą może sprawić, że bank nie uzna ciągłości w zawodzie.
- Zmiana klienta tuż przed wnioskiem. Nowy kontrakt bywa wyżej płatny, ale dla banku oznacza krótszą historię współpracy.
- Faktury nieopłacone w terminie. Bank porównuje faktury z wpływami na konto. Wpływy opóźnione o kilka tygodni utrudniają policzenie średniej.
- Zaległość w ZUS. Nawet niewielka kwota może zatrzymać wniosek do czasu jej spłaty.
- Kilka zmian formy opodatkowania w krótkim czasie. Bank może wtedy potrzebować dłuższej historii, żeby ocenić dochód.
Marża i warunki kredytu na B2B
Forma zatrudnienia nie musi oznaczać gorszej oferty. Wiele banków stosuje te same marże co przy etacie, ale przy promocjach mogą wymagać regularnych wpływów na konto w tym banku, a przy działalności często na konto firmowe. Sprawdź też, czy bank nie wymaga dodatkowego ubezpieczenia albo wyższego wkładu. Szybki szacunek raty da kalkulator raty, a realną kwotę wskaże dopiero analiza w kilku bankach, którą przeprowadzi agent kredytowy.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na B2B po 6 miesiącach?
W części banków tak, jeśli wcześniej pracowałeś w tym samym zawodzie na umowie o pracę i możesz to udokumentować. Standardowo banki wymagają 12 miesięcy prowadzenia działalności.
Jak bank liczy dochód z B2B na ryczałcie?
Bank sam szacuje dochód z przychodu: odejmuje podatek i składki, przyjmuje koszty typowe dla branży albo uznaje określony procent przychodu. Metoda zależy od banku, dlatego wyniki potrafią się mocno różnić.
Czy ryczałt 12% obniża zdolność kredytową?
Może, bo bank nie widzi Twoich kosztów i przyjmuje własne założenia. W bankach, które liczą przychód minus podatek i składki, ryczałt bywa korzystny, w innych zdolność jest niższa niż przy podatku liniowym.
Czy B2B z jednym klientem to problem dla banku?
Zwykle nie, zwłaszcza w branży IT. Bank sprawdza raczej, jak długo trwa współpraca, czy umowy są ciągłe i kiedy kończy się obecny kontrakt.
Jakie dokumenty do kredytu na B2B?
Najczęściej umowa B2B, faktury i wyciągi z 6–12 miesięcy, PIT za ostatni rok, KPiR lub ewidencja przychodów za bieżący rok oraz zaświadczenia albo oświadczenia o niezaleganiu z ZUS i podatkami.
Źródła
- PKO BP: kredyt hipoteczny a działalność gospodarcza
- Biznes.gov.pl: ryczałt od przychodów ewidencjonowanych
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.