
W skrócie
Przy jednoosobowej działalności gospodarczej większość banków wymaga 12 miesięcy prowadzenia firmy, a część 24 miesięcy. Przy skali i podatku liniowym bank liczy zdolność z dochodu z PIT po odjęciu podatku i składek, więc wysokie koszty obniżają kwotę kredytu. Przy ryczałcie bank sam szacuje dochód z przychodu, a karta podatkowa jest dziś rzadka i trudna do oceny.
Przedsiębiorca dostaje kredyt hipoteczny na tych samych zasadach nadzorczych co osoba na etacie: ten sam bufor stopy, ten sam limit DSTI, ta sama Rekomendacja S. Inaczej wygląda za to ustalenie dochodu, który bank wpisze do wyliczeń. Tu decydują staż firmy, forma opodatkowania i to, jak wysokie koszty wykazujesz w księgach.
Wymagany staż działalności
Najczęstszy wymóg to 12 miesięcy nieprzerwanego prowadzenia działalności. Część banków chce 24 miesięcy, zwłaszcza przy ryczałcie, przy wyższych kwotach kredytu albo w branżach, które uznaje za bardziej ryzykowne. Niektóre banki uzależniają wymagany staż od branży. Liczy się zwykle data rozpoczęcia działalności z CEIDG i ciągłość bez zawieszeń.
Wyjątek to kontrakty B2B w zawodzie wykonywanym wcześniej na etacie, gdzie część banków akceptuje 6 miesięcy, a czasem mniej. Opisujemy to w artykule kredyt hipoteczny na B2B.
Skala podatkowa i podatek liniowy: dochód z KPiR
Przy księdze przychodów i rozchodów bank zaczyna od dochodu, czyli przychodu minus koszty uzyskania. Potem odejmuje podatek, składki ZUS i składkę zdrowotną. Wynik dzieli przez liczbę miesięcy i porównuje z dochodem z bieżącego roku. Banki stosują różne podejścia:
- dochód z ostatniego pełnego roku z PIT,
- średnia z dwóch ostatnich lat, gdy wyniki się wahają,
- dochód z bieżącego roku z KPiR, jeśli jest niższy niż w poprzednim roku,
- niższa z tych wartości, co jest dość częste przy spadku przychodów.
Dla banku najważniejsze jest to, że koszty w KPiR obniżają dochód. Każdy samochód w leasingu, sprzęt czy inne wydatki wrzucone w koszty zmniejszają podatek, ale też zdolność kredytową.
Amortyzacja
Amortyzacja środków trwałych to koszt księgowy, który nie oznacza wydatku w danym miesiącu. Dlatego część banków dolicza ją z powrotem do dochodu, w całości lub w części, a inne nie. Jeśli Twoja firma ma duże odpisy amortyzacyjne, np. z zakupu samochodu albo maszyn, zapytaj o to w pierwszej kolejności, bo różnica w zdolności potrafi być znacząca.
Przykład liczbowy: ten sam przychód, różne koszty
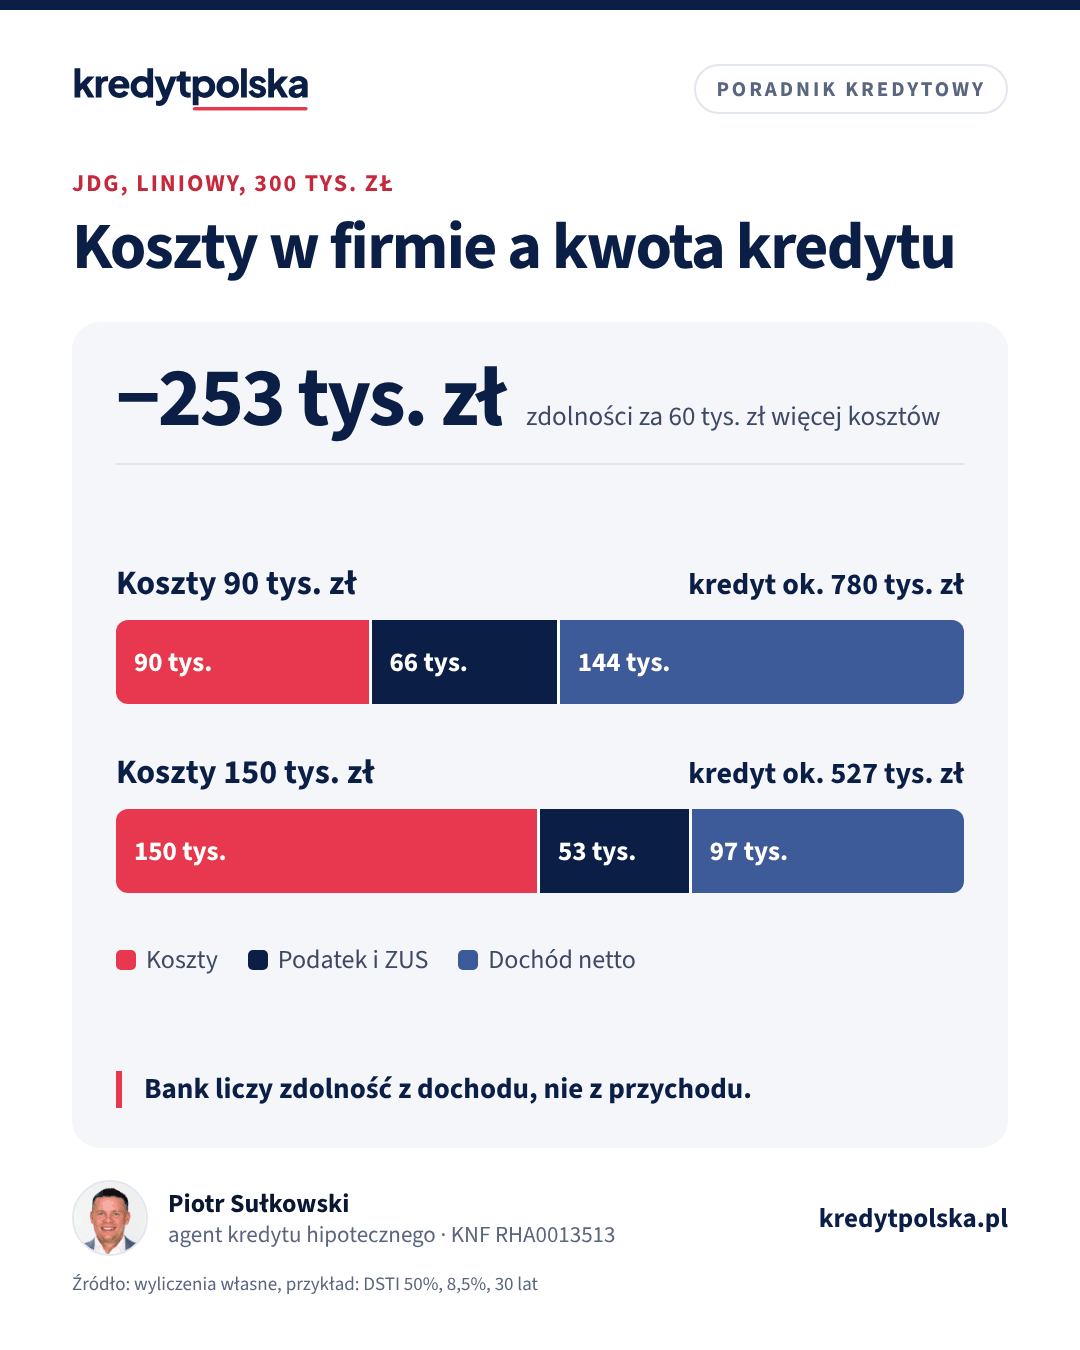
Przykład dla przedsiębiorcy na podatku liniowym, singla bez innych zobowiązań. Przychód roczny 300 000 zł. Bank liczy dochód po podatku i składkach, a kwotę kredytu przy stopie z buforem 8,5% na 30 lat i limicie DSTI 50%.
| Wariant | Koszty w KPiR | Dochód netto rocznie | Dochód netto miesięcznie | Kwota kredytu |
|---|---|---|---|---|
| A: koszty 90 000 zł, w tym 30 000 zł amortyzacji | 90 000 zł | ok. 144 000 zł | ok. 12 000 zł | ok. 780 000 zł |
| A, bank dolicza amortyzację | 60 000 zł | ok. 174 000 zł | ok. 14 500 zł | ok. 943 000 zł |
| B: koszty 150 000 zł (np. nowy leasing) | 150 000 zł | ok. 97 000 zł | ok. 8 100 zł | ok. 527 000 zł |
Podatek i składki przyjęliśmy w przybliżeniu: w wariancie A łącznie około 66 000 zł, w wariancie B około 53 000 zł. Sens przykładu jest prosty: dodatkowe 60 000 zł kosztów zmniejsza podatek o kilkanaście tysięcy złotych, a zdolność kredytową o ponad 250 000 zł. W praktyce przy tak wysokich dochodach wynik ograniczą też inne parametry, np. maksymalna kwota albo LTV. Dlatego decyzje o dużych zakupach do firmy w roku przed kredytem omów z księgową i agentem.
Spadek dochodu, strata i sezonowość
Bank patrzy nie tylko na wysokość dochodu, ale też na jego kierunek. Jeśli w bieżącym roku przychody wyraźnie spadły w porównaniu z poprzednim, wiele banków weźmie niższą wartość albo poprosi o wyjaśnienie. Strata w ostatnim zamkniętym roku zwykle wyklucza dochód z działalności, nawet jeśli bieżący rok jest dobry, chyba że bank liczy średnią z dłuższego okresu. Przy działalności sezonowej, np. w turystyce czy budownictwie, bank powinien liczyć dochód z pełnego roku, a nie z najlepszych miesięcy, dlatego wniosek złożony w sezonie nie da wyższej zdolności niż poza nim.
Preferencyjne składki ZUS
Ulga na start i preferencyjne składki obniżają koszty firmy, więc podnoszą dochód netto widoczny dla banku. Część banków uwzględnia jednak, że po zakończeniu ulgi składki wzrosną, i liczy dochód tak, jakby płacił pełny ZUS. Jeśli ulga kończy się w ciągu kilku miesięcy od wniosku, przygotuj się na to, że zdolność może wyjść niższa, niż wynika z prostego rachunku.
Leasing i kredyty firmowe
Raty leasingu i kredytów firmowych są już w kosztach albo spłacasz je z dochodu firmy, ale banki różnie traktują je w zdolności. Jedne uznają, że są ujęte w kosztach, inne doliczają ratę jako osobne zobowiązanie. W tym drugim przypadku leasing samochodu z ratą 2 000 zł potrafi obniżyć kwotę kredytu o ponad 250 000 zł przy stopie z buforem 8,5% na 30 lat. To kolejny powód, żeby przed podpisaniem leasingu w roku przed kredytem policzyć skutki.
Ryczałt: bank liczy z przychodu
Przy ryczałcie od przychodów ewidencjonowanych nie wykazujesz kosztów, więc bank nie zna Twojego rzeczywistego dochodu. Szacuje go według własnej metody: odejmuje od przychodu podatek i składki, przyjmuje koszty typowe dla branży albo uznaje określony procent przychodu. Ta sama firma na ryczałcie może więc w jednym banku dostać zdolność podobną do etatu, a w innym wyraźnie niższą. Część banków przy ryczałcie wymaga dłuższego stażu albo nie przyjmuje go wcale w niektórych branżach. Przykład liczbowy dla ryczałtu w IT pokazujemy w artykule o kredycie na B2B.
Karta podatkowa
Od 2022 roku nie można wybrać karty podatkowej przy zakładaniu firmy, mogą ją stosować tylko przedsiębiorcy, którzy mieli ją wcześniej. Przy karcie podatkowej nie ma ewidencji przychodów, więc bank nie ma z czego policzyć dochodu. Część banków przyjmuje oświadczenie o dochodach i wyciągi z konta, inne odmawiają. To najtrudniejszy przypadek i wymaga wcześniejszej rozmowy z bankiem przez agenta.
Zawieszenie działalności
Zawieszenie przerywa ciągłość prowadzenia firmy. Banki zwykle nie akceptują dochodu z działalności, która jest zawieszona w chwili składania wniosku, a niedawne zawieszenie może oznaczać, że wymagany staż liczy się od wznowienia. Przerwa sprzed kilku lat zwykle nie przeszkadza, jeśli później firma działała bez przerw. Jeśli planujesz zawieszenie, np. na czas urlopu rodzicielskiego, porozmawiaj o kredycie przed nim.
Współkredytobiorca i dochód małżonka
Gdy dochód z firmy jest wysoki, ale niestabilny albo trudny do policzenia, dużo daje drugi kredytobiorca z dochodem z umowy o pracę. Bank sumuje dochody, a stały dochód z etatu zmniejsza ryzyko, które widzi w działalności. Jeśli małżonek pracuje w Twojej firmie, np. na umowie o pracę albo jako osoba współpracująca, bank zwykle traktuje oba dochody jako zależne od jednej firmy i ocenia je ostrożniej. Dokumenty małżonka zatrudnionego w firmie współmałżonka banki często weryfikują dokładniej, prosząc np. o wyciągi i deklaracje ZUS.
Wspólnik w spółce cywilnej lub osobowej
Wspólnik spółki cywilnej rozlicza swój udział w dochodzie spółki w osobistym PIT, więc bank liczy dochód podobnie jak przy JDG, ale prosi też o dokumenty spółki, np. umowę spółki i KPiR, żeby sprawdzić udział w zyskach. Przy spółkach osobowych i kapitałowych zasady są bardziej złożone i zależą od formy rozliczeń wspólnika, dlatego wymagają indywidualnej analizy.
Dokumenty przy działalności gospodarczej
- PIT za ostatni rok, w części banków za dwa lata, z potwierdzeniem złożenia,
- KPiR albo ewidencja przychodów za bieżący rok,
- zaświadczenia albo oświadczenia o niezaleganiu z ZUS i podatkami,
- wyciągi z konta firmowego z 6–12 miesięcy,
- przy kredytach leasingowych i firmowych: umowy i harmonogramy, bo ich raty też obniżają zdolność.
Część banków pobiera wpis z CEIDG i dane z ZUS samodzielnie. Pełna lista: dokumenty do kredytu hipotecznego.
Jak zwiększyć zdolność przy JDG
- Planuj koszty z wyprzedzeniem: rok przed wnioskiem unikaj dużych zakupów i leasingów, które obniżą dochód.
- Zmianę formy opodatkowania traktuj jako decyzję także kredytową, nie tylko podatkową.
- Pilnuj terminowych płatności do ZUS i urzędu skarbowego.
- Wybierz bank, który dolicza amortyzację albo korzystnie liczy ryczałt w Twojej branży.
- Rozważ współkredytobiorcę z dochodem z etatu, co zmniejsza zależność od wyników firmy.
Orientacyjną kwotę sprawdzisz w kalkulatorze zdolności kredytowej, wpisując dochód netto po podatku i składkach. Jak banki liczą resztę zdolności, piszemy w artykule zdolność kredytowa.
Najczęstsze pytania
Po jakim czasie działalności dostanę kredyt hipoteczny?
Zwykle po 12 miesiącach nieprzerwanego prowadzenia firmy, w części banków po 24 miesiącach. Przy kontrakcie B2B w zawodzie wykonywanym wcześniej na etacie niektóre banki akceptują 6 miesięcy.
Czy bank liczy przychód czy dochód z działalności?
Przy skali i podatku liniowym dochód, czyli przychód minus koszty, po odjęciu podatku i składek. Przy ryczałcie bank szacuje dochód z przychodu według własnej metody.
Czy koszty w firmie obniżają zdolność kredytową?
Tak. Każdy koszt w KPiR zmniejsza dochód, z którego bank liczy zdolność. Część banków dolicza z powrotem amortyzację, bo nie jest bieżącym wydatkiem.
Czy dostanę kredyt hipoteczny na karcie podatkowej?
Jest to możliwe tylko w części banków, na podstawie oświadczenia o dochodach i wyciągów z konta. To najtrudniejsza forma do oceny, więc wymaga wcześniejszego sprawdzenia w banku.
Czy zawieszenie działalności przeszkadza w kredycie?
Firma zawieszona w chwili wniosku zwykle wyklucza dochód z działalności, a niedawne zawieszenie może przerwać wymagany staż. Dawne, krótkie zawieszenie zwykle nie jest problemem.
Źródła
- PKO BP: kredyt hipoteczny a działalność gospodarcza
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.