
W skrócie
Na kredyt hipoteczny 500 000 zł na 30 lat jedna osoba bez innych zobowiązań potrzebuje orientacyjnie około 7 700 zł netto miesięcznie, a na 300 000 zł około 4 600 zł. Rata przy 6% wyniesie odpowiednio około 3 000 zł i 1 800 zł, ale bank sprawdza ją przy stopie z buforem 8,5%, a ta rata nie może przekroczyć zwykle około połowy dochodu netto. Rodzina z dziećmi przy mniejszych kwotach potrzebuje wyraźnie więcej, bo bank odejmuje koszty utrzymania każdej osoby.
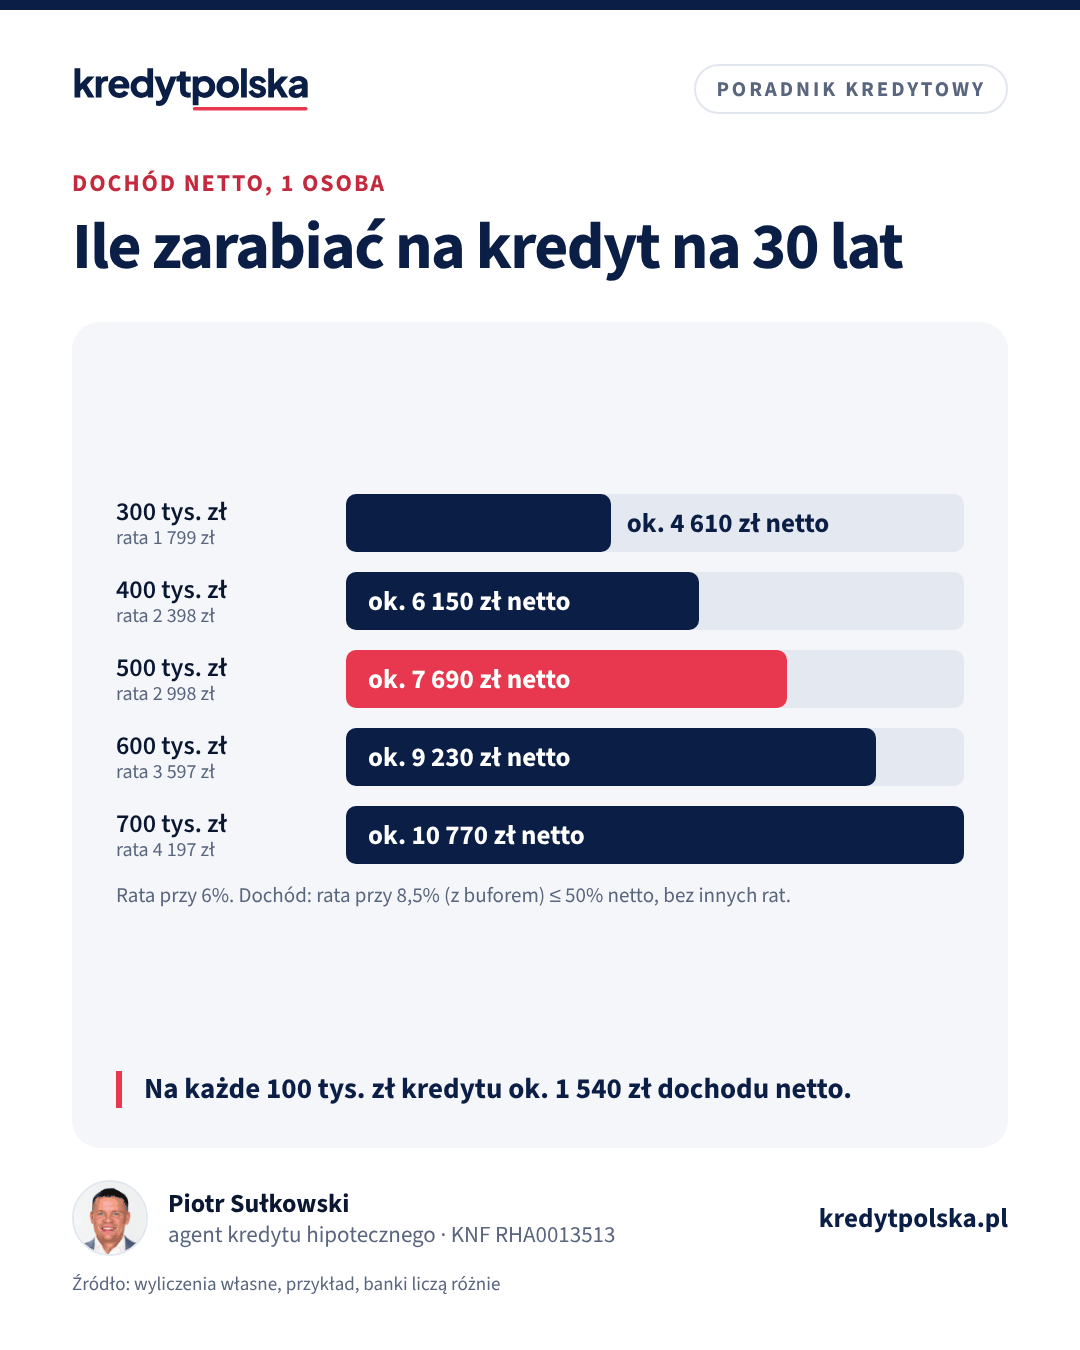
To jedno z najczęstszych pytań przed zakupem mieszkania. Dokładną odpowiedź da dopiero bank, bo każdy liczy zdolność swoim modelem, ale da się ją dobrze oszacować. Poniżej tabela dla kwot od 300 do 700 tys. zł z jasno opisanymi założeniami, a potem to, co zmienia wynik w górę i w dół.
Założenia wyliczeń
- Kredyt w ratach równych na 30 lat (360 miesięcy).
- Rata, którą będziesz płacić, policzona przy oprocentowaniu 6% rocznie, co odpowiada mniej więcej obecnym ofertom ze stałą stopą na 5 lat albo zmienną stopą z marżą około 2 pkt proc.
- Rata do zdolności policzona przy stopie z buforem 8,5% (6% plus 2,5 pkt proc. bufora KNF).
- Rata z buforem nie przekracza 50% dochodu netto, czyli górnego limitu DSTI stosowanego przy wyższych dochodach.
- Jedna osoba, bez dzieci, bez innych kredytów, kart i limitów, z dochodem w pełni akceptowanym przez bank.
To przykład, a nie oferta. Bank może przyjąć niższy limit DSTI, wyższe koszty utrzymania albo inaczej policzyć Twój dochód.
Tabela: kwota kredytu, rata i potrzebny dochód
| Kwota kredytu | Rata przy 6% | Rata przy 8,5% (do zdolności) | Dochód netto, 1 osoba | Dochód netto, rodzina 2+2 |
|---|---|---|---|---|
| 300 000 zł | 1 799 zł | 2 307 zł | ok. 4 610 zł | ok. 7 010 zł |
| 400 000 zł | 2 398 zł | 3 076 zł | ok. 6 150 zł | ok. 7 780 zł |
| 500 000 zł | 2 998 zł | 3 845 zł | ok. 7 690 zł | ok. 8 550 zł |
| 600 000 zł | 3 597 zł | 4 613 zł | ok. 9 230 zł | ok. 9 310 zł |
| 700 000 zł | 4 197 zł | 5 382 zł | ok. 10 770 zł | ok. 10 770 zł |
Dla rodziny 2+2 (dwoje dorosłych, dwoje dzieci, łączny dochód netto gospodarstwa) przyjęliśmy przykładowe koszty utrzymania 4 700 zł miesięcznie: 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą i po 1 000 zł na dziecko. Dochód musi wtedy spełnić dwa warunki naraz: pokryć koszty utrzymania i ratę z buforem oraz utrzymać ratę w limicie 50%. Raty sprawdzisz dla dowolnej kwoty w kalkulatorze raty.
Jak policzyć to samodzielnie
Wystarczy zapamiętać prostą proporcję z tabeli: przy stopie z buforem 8,5% na 30 lat każde 100 000 zł kredytu to rata do zdolności około 769 zł, a więc około 1 540 zł dochodu netto przy limicie 50%. Chcesz pożyczyć 450 000 zł? Pomnóż 4,5 przez 1 540 zł i wychodzi około 6 920 zł netto. Do wyniku dodaj raty, które już spłacasz, pomnożone przez dwa, bo one też zajmują miejsce w limicie DSTI. Rata 600 zł za samochód podnosi więc potrzebny dochód o około 1 200 zł. To szacunek, który pozwala szybko sprawdzić, czy dana kwota jest w ogóle w zasięgu, zanim zaczniesz rozmowę z bankiem.
Dlaczego rodzina z dziećmi potrzebuje więcej
Bank nie patrzy tylko na to, jaką część dochodu zabierze rata. Najpierw odejmuje od dochodu koszty życia wszystkich osób w gospodarstwie domowym. Przy kredycie 300 000 zł singlowi wystarczy około 4 610 zł netto, bo po zapłaceniu raty z buforem zostaje mu ponad 2 300 zł na życie. Rodzina 2+2 przy tym samym kredycie potrzebuje około 7 010 zł, bo musi zostać 4 700 zł na utrzymanie czterech osób. Różnica to prawie 2 400 zł miesięcznie.
Przy większych kwotach różnica maleje, bo wtedy częściej decyduje sam limit DSTI, który działa tak samo dla singla i rodziny. W praktyce jednak wiele banków przyjmuje wyższe koszty utrzymania niż w naszym przykładzie, część stosuje niższy limit DSTI dla mniejszych dochodów, a dzieci obniżają też wynik w modelu oceny ryzyka. Dlatego rodzina powinna traktować ostatnią kolumnę jako minimum, a nie gwarancję.
Dobra wiadomość dla par: dochody obojga kredytobiorców się sumują. Para z dwoma pensjami po 5 000 zł netto ma 10 000 zł dochodu gospodarstwa, co przy dwójce dzieci w naszym przykładzie wystarcza na kredyt około 650 000 zł.
Ile zarabiać przy kredycie na 25 i 35 lat
Okres kredytowania mocno zmienia wynik. Poniżej ten sam przykład dla jednej osoby bez innych zobowiązań, liczony tak samo: rata przy stopie z buforem 8,5% nie przekracza połowy dochodu netto.
| Kwota kredytu | Rata przy 6%, 25 lat | Dochód netto, 25 lat | Dochód netto, 30 lat | Dochód netto, 35 lat |
|---|---|---|---|---|
| 300 000 zł | 1 933 zł | ok. 4 830 zł | ok. 4 610 zł | ok. 4 480 zł |
| 400 000 zł | 2 577 zł | ok. 6 440 zł | ok. 6 150 zł | ok. 5 980 zł |
| 500 000 zł | 3 222 zł | ok. 8 050 zł | ok. 7 690 zł | ok. 7 470 zł |
| 600 000 zł | 3 866 zł | ok. 9 660 zł | ok. 9 230 zł | ok. 8 960 zł |
| 700 000 zł | 4 510 zł | ok. 11 270 zł | ok. 10 770 zł | ok. 10 460 zł |
Wydłużenie okresu z 25 do 30 lat obniża potrzebny dochód o około 4–5%, a z 30 do 35 lat już tylko o około 3%. Dłuższy okres oznacza też wyraźnie wyższe łączne odsetki, dlatego warto wziąć dłuższy kredyt dla zdolności, a później nadpłacać, jeśli budżet na to pozwoli. Porównanie rat równych i malejących znajdziesz w artykule raty równe czy malejące.
Co obniża wynik z tabeli
- Inne raty i limity. Rata 500 zł miesięcznie za samochód zmniejsza kwotę kredytu przy stopie 8,5% na 30 lat o około 65 000 zł. Podobnie działa karta kredytowa, bo bank liczy obciążenie od całego limitu, nawet niewykorzystanego.
- Niższy limit DSTI. Przy dochodzie nie wyższym od przeciętnego wynagrodzenia w województwie banki stosują zwykle limit około 40%. Wtedy na kredyt 300 000 zł singiel potrzebuje około 5 770 zł netto zamiast 4 610 zł.
- Krótszy okres. Na 25 lat rata z buforem dla 500 000 zł to około 4 026 zł zamiast 3 845 zł, więc potrzebny dochód rośnie o kilkaset złotych.
- Wiek. Banki zwykle chcą, żeby kredyt skończył się przed określonym wiekiem kredytobiorcy, często 70–75 lat. Po pięćdziesiątce maksymalny okres się skraca, a zdolność spada.
- Dochód częściowo uznany. Premie, nadgodziny, dochód z zagranicy albo z ryczałtu bank może liczyć tylko w części.
Co podnosi wynik z tabeli
- Stała stopa na co najmniej 5 lat, jeśli bank stosuje przy niej niższy bufor. Przy tym samym dochodzie kwota kredytu może wtedy wyraźnie wzrosnąć.
- Dłuższy okres, w niektórych bankach do 35 lat.
- Drugi kredytobiorca z dochodem, także spoza małżeństwa.
- Wybór banku, który najlepiej liczy Twój rodzaj dochodu. Różnice między bankami w liczeniu kosztów utrzymania i dochodów z działalności są duże.
Pełny opis tego, jak banki liczą zdolność, znajdziesz w artykule zdolność kredytowa: od czego zależy.
Rata to nie wszystko: wkład i koszty
Dochód to połowa odpowiedzi. Przy kredycie 500 000 zł na mieszkanie za 625 000 zł potrzebujesz jeszcze 125 000 zł wkładu własnego (20%) i pieniędzy na koszty zakupu. Przy 10% wkładu kwota kredytu rośnie, a z nią potrzebny dochód. Ile odłożyć i z czego, opisujemy w artykule wkład własny do kredytu hipotecznego.
Zanim zaczniesz oglądać mieszkania, sprawdź zdolność w kalkulatorze zdolności kredytowej, a potem w kilku bankach przez agenta kredytowego. Dopiero wtedy wiesz, w jakim budżecie szukać.
Najczęstsze pytania
Ile trzeba zarabiać na kredyt 500 tys. zł?
W naszym przykładzie jedna osoba bez innych zobowiązań potrzebuje około 7 700 zł netto miesięcznie przy kredycie na 30 lat, a rodzina 2+2 około 8 550 zł łącznego dochodu. Rata przy 6% wyniesie około 3 000 zł.
Ile trzeba zarabiać na kredyt 300 tys. zł?
Orientacyjnie około 4 600 zł netto dla singla bez innych rat i około 7 000 zł dla rodziny z dwójką dzieci, przy kredycie na 30 lat. Rata przy 6% to około 1 800 zł.
Czy bank liczy dochód brutto czy netto?
Netto, czyli kwotę, która wpływa na Twoje konto. Przy działalności gospodarczej bank liczy dochód po odliczeniu kosztów i podatku, według zasad danego banku.
Czy dochody małżonków się sumują?
Tak. Jeśli oboje jesteście kredytobiorcami, bank sumuje dochody, ale też odejmuje zobowiązania i koszty utrzymania obojga oraz dzieci.
Dlaczego bank liczy ratę wyższą niż w ofercie?
Bo przy kredycie ze zmienną stopą musi doliczyć bufor co najmniej 2,5 pkt proc. Sprawdza w ten sposób, czy udźwigniesz ratę, gdy stopy procentowe wzrosną.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.