
W skrócie
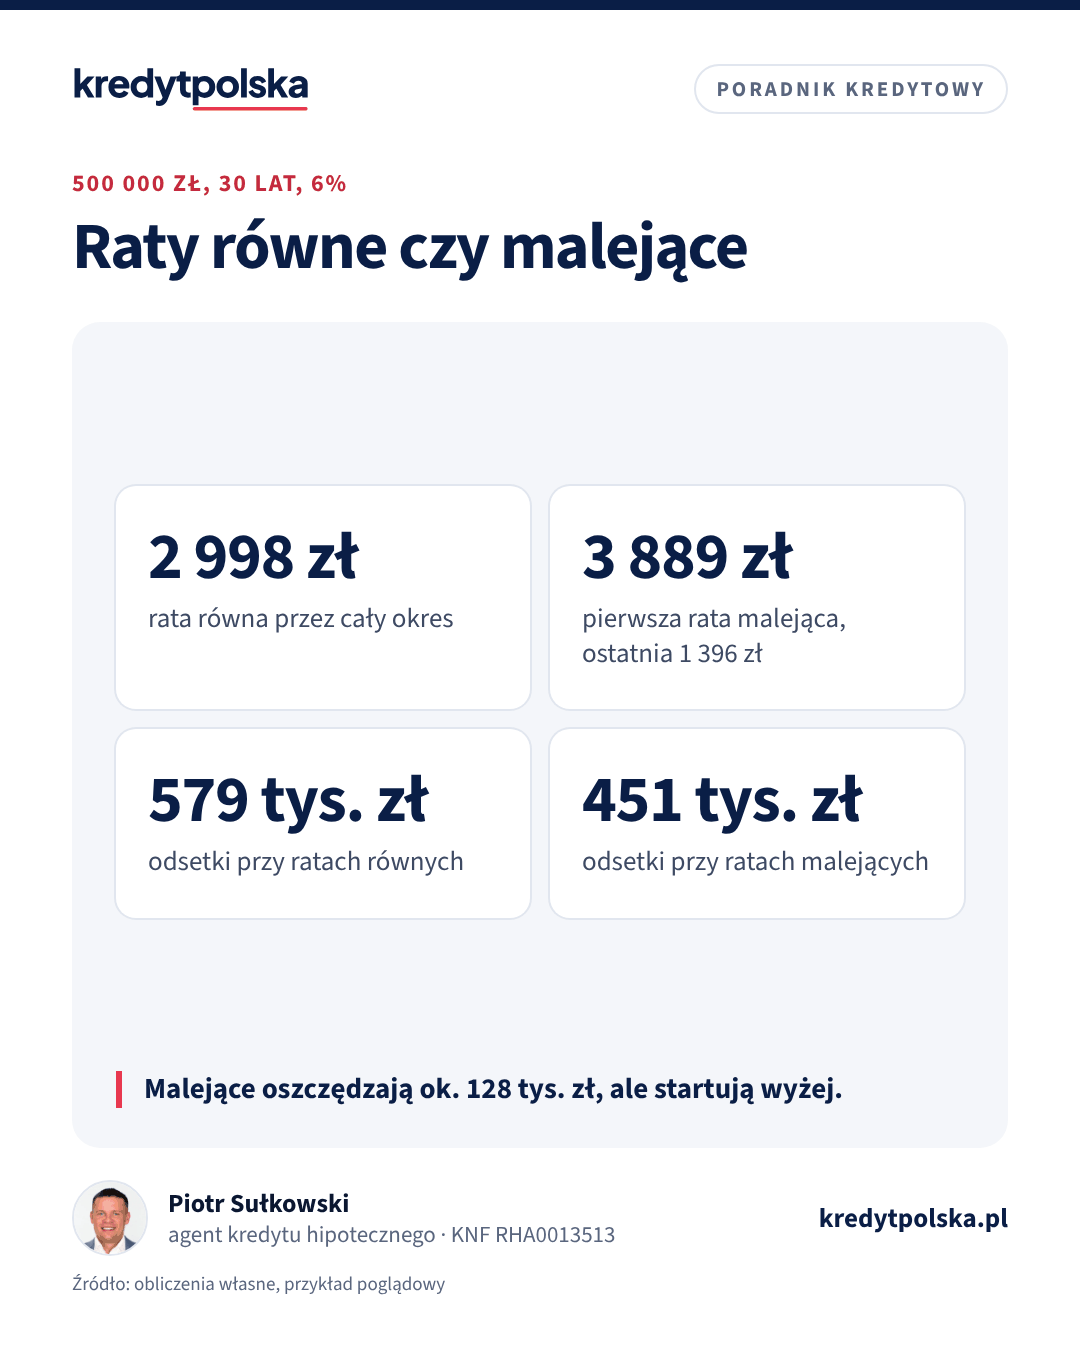
Raty malejące są tańsze w całym okresie, bo szybciej spłacasz kapitał: przy 500 000 zł na 30 lat i 6% odsetki to około 451 tys. zł zamiast 579 tys. zł. Za to pierwsza rata malejąca jest o około 890 zł wyższa od równej i obniża zdolność kredytową, dlatego wiele osób wybiera raty równe i regularnie nadpłaca.
Wybór między ratami równymi a malejącymi to jedna z decyzji, które podejmujesz we wniosku o kredyt, a które działają przez cały okres spłaty. Różnica w odsetkach potrafi sięgnąć ponad 100 tys. zł, ale tańszy wariant nie zawsze jest lepszy. Poniżej obie formy spłaty na liczbach.
Czym różnią się raty równe i malejące
Każda rata składa się z części kapitałowej i odsetkowej. Odsetki bank liczy co miesiąc od kapitału, który został do spłaty.
- Raty równe (annuitetowe). Cała rata jest stała, przy niezmiennym oprocentowaniu. Na początku większość raty to odsetki, a kapitał spłacasz powoli. Z czasem proporcja się odwraca.
- Raty malejące. Część kapitałowa jest stała: kwotę kredytu dzielisz przez liczbę rat. Odsetki maleją z każdym miesiącem, bo kapitał szybciej spada, więc maleje cała rata.
Pierwsza rata od środka
Przy 500 000 zł i oprocentowaniu 6% odsetki za pierwszy miesiąc wynoszą w obu wariantach 2 500 zł, bo liczy się je od całej kwoty kredytu. Różnica jest w kapitale. W racie równej 2 998 zł na spłatę kapitału zostaje tylko 498 zł. W racie malejącej część kapitałowa to zawsze 1 389 zł (500 000 zł podzielone przez 360 rat), więc pierwsza rata wynosi 3 889 zł. Przy ratach równych część kapitałowa przewyższa odsetkową dopiero od 223. raty, a połowę kapitału masz spłaconą po 252 ratach, czyli po 21 latach. To dlatego raty równe kosztują więcej: dłużej pożyczasz większą kwotę. Oprocentowanie jest w obu wariantach takie samo, a różnica w kosztach wynika wyłącznie z tempa spłaty kapitału.
Porównanie: 500 000 zł na 30 lat przy 6%
Przykład obliczeniowy dla stałego oprocentowania 6% przez cały okres, bez prowizji i ubezpieczeń. W rzeczywistości oprocentowanie się zmienia, ale proporcje między wariantami zostają podobne.
| Raty równe | Raty malejące | |
|---|---|---|
| Pierwsza rata | 2 998 zł | 3 889 zł |
| Rata po 5 latach (61. rata) | 2 998 zł | 3 472 zł |
| Rata po 10 latach (121. rata) | 2 998 zł | 3 056 zł |
| Rata po 20 latach (241. rata) | 2 998 zł | 2 222 zł |
| Ostatnia rata | 2 998 zł | 1 396 zł |
| Odsetki w pierwszych 5 latach | 145 137 zł | 137 708 zł |
| Kapitał do spłaty po 5 latach | 465 272 zł | 416 667 zł |
| Odsetki w całym okresie | 579 191 zł | 451 250 zł |
| Całkowita kwota do zapłaty | 1 079 191 zł | 951 250 zł |
Raty malejące są w tym przykładzie tańsze o około 128 tys. zł. Przez pierwsze 10 lat płacisz jednak więcej co miesiąc: pierwsza rata jest wyższa o około 890 zł. Rata malejąca spada poniżej równej dopiero od 130. raty, czyli w 11. roku spłaty. Zwróć uwagę na kapitał po 5 latach: przy ratach malejących zostaje do spłaty o około 48,6 tys. zł mniej, co pomaga przy refinansowaniu albo sprzedaży mieszkania.
Wpływ na zdolność kredytową
Bank sprawdza, czy udźwigniesz ratę, i liczy ją z buforem na wzrost stóp. Przy ratach malejących zwykle bierze pod uwagę pierwszą, najwyższą ratę. Przykład: przy stopie testowej 8,5% rata równa dla 500 000 zł na 30 lat wynosi około 3 845 zł, a pierwsza rata malejąca około 4 931 zł. Przy tym samym obciążeniu, które bank uzna za bezpieczne, raty malejące pozwolą pożyczyć około 390 tys. zł zamiast 500 tys. zł, czyli o ponad 20% mniej. To przykład poglądowy, bo sposób liczenia zdolności zależy od banku. Swoją kwotę sprawdzisz w kalkulatorze zdolności, a mechanizm opisujemy w artykule od czego zależy zdolność kredytowa.
Jeśli kupujesz na granicy swojej zdolności, raty malejące mogą po prostu nie wejść w grę. Jeśli masz duży zapas, różnica w zdolności nie ma znaczenia.
Raty a zmiana oprocentowania
Przy oprocentowaniu zmiennym albo po końcu okresu stałej stopy bank przelicza ratę od kapitału, który został do spłaty. Przykład: po 5 latach oprocentowanie rośnie z 6% do 7%. Rata równa wzrasta wtedy z 2 998 zł do około 3 288 zł, czyli o około 290 zł. Rata malejąca w 61. miesiącu wzrasta z 3 472 zł do około 3 819 zł, czyli o około 347 zł, bo cały wzrost oprocentowania od razu trafia do części odsetkowej. Raty malejące nie chronią więc przed wzrostem stóp. Ochronę daje okresowo stała stopa, o której piszemy w artykule stałe czy zmienne oprocentowanie.
Nadpłaty jako alternatywa dla rat malejących
Raty równe z regularną nadpłatą dają podobny efekt co raty malejące, ale zostawiają Ci wybór: w miesiącu z większymi wydatkami po prostu nie nadpłacasz. Przykład dla tego samego kredytu przy 6%:
| Wariant | Okres spłaty | Odsetki łącznie |
|---|---|---|
| Raty równe bez nadpłat | 30 lat | 579 191 zł |
| Raty równe + 300 zł nadpłaty co miesiąc | ok. 23 lata 9 mies. | 438 373 zł |
| Raty równe + 500 zł nadpłaty co miesiąc | 21 lat | 379 690 zł |
| Raty malejące bez nadpłat | 30 lat | 451 250 zł |
Nadpłata 300 zł miesięcznie przy ratach równych daje już niższe odsetki niż raty malejące, a obciążenie budżetu na start jest o prawie 600 zł mniejsze niż pierwsza rata malejąca. W wariantach z nadpłatą zakładamy skracanie okresu kredytowania. Możesz też wybrać obniżenie raty, wtedy oszczędność na odsetkach jest mniejsza.
Ile kosztuje nadpłata
Prawo do wcześniejszej spłaty całości lub części kredytu masz zawsze. Przy oprocentowaniu zmiennym bank może pobrać rekompensatę tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy i nie więcej niż 3% spłacanej kwoty, a w wielu bankach nadpłaty są bezpłatne od początku. Przy okresowo stałej stopie zasady rekompensaty w okresie stałym zależą od umowy, więc sprawdź je przed podpisaniem. Zobacz też, czy bank pozwala nadpłacać przez bankowość internetową i czy przy nadpłacie wybierasz skrócenie okresu, czy niższą ratę.
Krótszy okres zamiast rat malejących
Trzecią drogą do niższych odsetek jest krótszy okres kredytu przy ratach równych. Dla 500 000 zł przy 6% rata równa na 25 lat wynosi około 3 222 zł, a odsetki około 466 tys. zł, czyli prawie tyle co przy ratach malejących na 30 lat, przy racie o około 670 zł niższej niż pierwsza rata malejąca. Na 20 lat rata to około 3 582 zł, a odsetki około 360 tys. zł. Krótszy okres obniża jednak zdolność kredytową, a wyższa rata obowiązuje przez cały czas. Dlatego wiele osób wybiera dłuższy okres z ratą równą i nadpłaca, gdy może: w razie gorszego okresu w budżecie wraca do niższej raty bez rozmowy z bankiem.
Kiedy które raty wybrać
- Raty malejące mają sens, gdy masz wysoki, stabilny dochód, zapas zdolności i chcesz automatycznie płacić mniej odsetek bez pilnowania nadpłat.
- Raty równe wybierz, gdy liczy się każda złotówka zdolności, wolisz niższą ratę na start albo chcesz nadpłacać elastycznie, w swoim tempie.
- Raty równe z nadpłatami to dobry kompromis dla większości kredytobiorców: niższa rata obowiązkowa i możliwość obniżenia odsetek, gdy budżet na to pozwala.
Rodzaj rat w wielu bankach można zmienić później aneksem do umowy, choć zmiana z równych na malejące wymaga ponownej oceny zdolności. Część banków nie oferuje rat malejących w każdym produkcie. Przy wyborze patrz też na cel: jeśli planujesz sprzedać mieszkanie w ciągu kilku lat, raty malejące zostawią Ci mniej kapitału do spłaty z ceny sprzedaży. Porównanie kosztów różnych ofert opisujemy w artykule RRSO i koszty kredytu, a ratę dla własnych parametrów policzysz w kalkulatorze raty.
Najczęstsze pytania
Co bardziej się opłaca: raty równe czy malejące?
W całym okresie tańsze są raty malejące. Przy 500 000 zł na 30 lat i 6% odsetki to około 451 tys. zł wobec około 579 tys. zł przy ratach równych. Raty równe są za to niższe na start i dają wyższą zdolność kredytową.
Ile wynosi rata kredytu 500 000 zł na 30 lat?
Przy oprocentowaniu 6% rata równa to około 2 998 zł. Pierwsza rata malejąca wynosi około 3 889 zł, a ostatnia około 1 396 zł.
Dlaczego raty malejące obniżają zdolność kredytową?
Bo bank sprawdza, czy stać Cię na pierwszą, najwyższą ratę, liczoną z buforem na wzrost stóp. Przy tym samym dochodzie możesz pożyczyć nawet o ponad 20% mniej.
Czy można zmienić raty równe na malejące?
W wielu bankach tak, aneksem do umowy. Bank zwykle sprawdza wtedy ponownie, czy stać Cię na wyższą ratę. Zmiana z malejących na równe jest prostsza, bo obniża ratę.
Czy nadpłata kredytu jest lepsza niż raty malejące?
Może dać podobny lub lepszy efekt. Nadpłata 300 zł miesięcznie przy ratach równych obniża w naszym przykładzie odsetki do około 438 tys. zł, czyli poniżej rat malejących, a nie zobowiązuje Cię do wyższej raty.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym (wcześniejsza spłata kredytu)
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.