
W skrócie
Marża kredytu hipotecznego to stała część oprocentowania zmiennego, którą bank dolicza do wskaźnika WIBOR lub POLSTR. W październiku 2026 r. marże wynoszą zwykle około 1,5–2,5 pkt proc. i zależą od wkładu własnego, dochodu i produktów dodatkowych. Różnica 0,3 pkt proc. przy kredycie 500 000 zł na 30 lat to około 97 zł raty miesięcznie i około 35 000 zł odsetek.
Przy oprocentowaniu zmiennym płacisz bankowi dwie rzeczy: wskaźnik referencyjny, na który nikt z nas nie ma wpływu, i marżę, którą ustala bank. To marża decyduje o tym, czy oferta jest tania, i to ją da się negocjować. Poniżej wyjaśniamy, z czego wynika jej wysokość, ile wynosi w październiku 2026 r., jak ją obniżyć i jak jej nie stracić po podpisaniu umowy.
Czym jest marża kredytu hipotecznego
Oprocentowanie zmienne to suma dwóch składników:
- wskaźnik referencyjny, dziś najczęściej WIBOR 3M (w październiku 2026 r. około 3,85%), a w nowych umowach coraz częściej POLSTR,
- marża banku, która zgodnie z umową jest stała przez cały okres kredytowania, o ile nie stracisz warunków promocji.
Przykład: marża 2,15% plus WIBOR 3M 3,85% daje 6,00%. Gdy wskaźnik spadnie o 0,5 pkt proc., oprocentowanie wyniesie 5,50%, ale marża zostanie ta sama. Dlatego różnica 0,2 czy 0,3 pkt proc. marży działa przez 25 lub 30 lat, niezależnie od tego, co zrobi NBP.
Przy oprocentowaniu okresowo stałym bank podaje jedną stopę na kilka lat, zwykle 5. Marża ma wtedy znaczenie po zakończeniu okresu stałego, jeśli przejdziesz na stopę zmienną, więc warto ją sprawdzić także w takiej umowie. Porównanie obu wariantów znajdziesz w artykule stałe czy zmienne oprocentowanie.
Ile wynosi marża w październiku 2026
Marże kredytów hipotecznych o zmiennej stopie wynoszą obecnie zwykle około 1,5–2,5 pkt proc. Najniższe wartości dotyczą klientów z wysokim wkładem i pełnym pakietem produktów, najwyższe kredytów z 10% wkładu albo bez produktów dodatkowych. Konkretna marża zawsze wynika z tabeli banku i Twojej sytuacji, więc te widełki traktuj jako punkt odniesienia, nie obietnicę.
Przy kredytach na POLSTR porównuj sumę marży i wskaźnika, a nie samą marżę. POLSTR 1M w październiku 2026 r. był około 0,3 pkt proc. niżej niż WIBOR 3M, więc bank może ustalić nieco wyższą marżę przy podobnym oprocentowaniu. Szczegóły w artykule WIBOR i POLSTR: zmiana wskaźnika.
Od czego zależy marża
LTV, czyli wkład własny
Im mniejszy kredyt w stosunku do wartości nieruchomości, tym niższe ryzyko banku i niższa marża. Banki dzielą oferty na progi LTV, na przykład do 50% lub 60%, do 80% i powyżej 80%. Przy wkładzie 10% dochodzi zwykle podwyższona marża albo ubezpieczenie niskiego wkładu do czasu spłaty części kapitału, co opisujemy w artykule kredyt z 10% wkładu własnego.
Oprócz progów LTV wiele banków stosuje przejściowe podwyżki marży: do czasu wpisu hipoteki do księgi wieczystej i do czasu spłaty niskiego wkładu. Obie znikają same albo na Twój wniosek, ale dopóki trwają, płacisz więcej. Sprawdź, czy sumują się ze sobą i ile mogą potrwać, bo czas wpisu hipoteki zależy od obciążenia sądu wieczystoksięgowego.
Produkty dodatkowe (cross-sell)
Najniższa marża w tabeli banku prawie zawsze wymaga kupienia czegoś jeszcze: konta z wpływem wynagrodzenia, karty z określoną liczbą transakcji, ubezpieczenia na życie albo ubezpieczenia nieruchomości w banku. Ustawa o kredycie hipotecznym co do zasady zakazuje praktyk wiązanych, czyli uzależniania samego udzielenia kredytu od zakupu innych produktów (z wyjątkami, na przykład rachunku czy ubezpieczenia), ale pozwala na praktyki łączone: kredyt bez produktów jest dostępny, tylko drożej. Twoje zadanie to policzyć, czy obniżka marży jest warta kosztu produktów.
Dochód, kwota i profil klienta
Część banków daje niższą marżę przy wyższej kwocie kredytu albo klientom z wysokimi dochodami i dobrą historią w BIK. Znaczenie ma też rodzaj dochodu: przy umowie o pracę na czas nieokreślony bank widzi mniejsze ryzyko niż przy dochodzie, który trudniej ocenić. Czysta historia kredytowa pomaga w negocjacjach, dlatego przed wnioskiem warto sprawdzić raport BIK.
Polityka banku w danym miesiącu
Marże zmieniają się w czasie: bank, który chce zwiększyć sprzedaż, obniża je promocyjnie, a bank z pełnym portfelem podnosi. To powód, dla którego porównanie ofert sprzed pół roku jest mało warte.
Ile kosztuje 0,3 pkt proc. marży: przykład
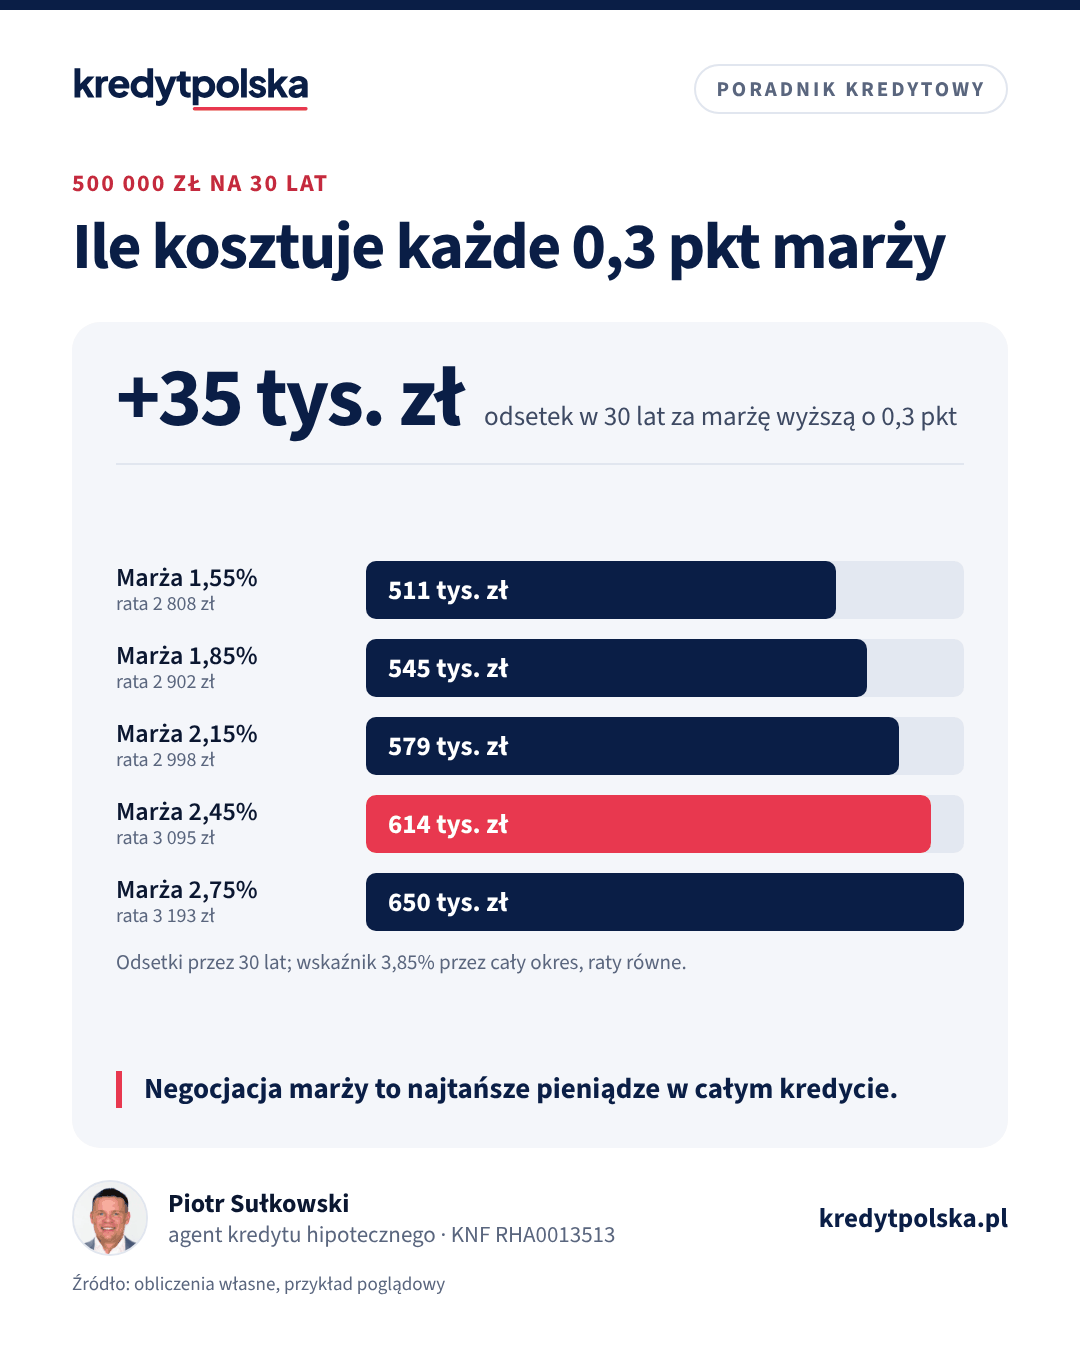
Przykład obliczeniowy: kredyt 500 000 zł na 30 lat, raty równe, wskaźnik 3,85% przez cały okres. To mechanizm, nie prognoza stóp ani oferta banku.
| Marża | Oprocentowanie | Rata | Odsetki przez 30 lat |
|---|---|---|---|
| 1,55% | 5,40% | 2 808 zł | 510 755 zł |
| 1,85% | 5,70% | 2 902 zł | 544 721 zł |
| 2,15% | 6,00% | 2 998 zł | 579 191 zł |
| 2,45% | 6,30% | 3 095 zł | 614 151 zł |
| 2,75% | 6,60% | 3 193 zł | 649 586 zł |
Każde 0,3 pkt proc. marży to około 95–98 zł raty miesięcznie i około 34 000–35 000 zł odsetek w ciągu 30 lat. Przy marży 2,45% zamiast 2,15% zapłacisz w pierwszych 5 latach około 7 500 zł więcej odsetek (152 655 zł zamiast 145 137 zł). Dla porównania: prowizja 1% od tego kredytu to 5 000 zł jednorazowo. Dlatego obniżenie marży bywa warte więcej niż zwolnienie z prowizji, jeśli planujesz spłacać kredyt długo. Jak policzyć, kiedy prowizja za niższą marżę się zwraca, pokazujemy w artykule RRSO i koszty kredytu.
Niższa marża z ubezpieczeniem czy wyższa bez
Niższa marża w zamian za ubezpieczenie na życie nie zawsze jest tańsza. Przykład obliczeniowy dla 500 000 zł na 30 lat, wskaźnik 3,85%:
| Oferta A | Oferta B | |
|---|---|---|
| Marża | 1,85% | 2,15% |
| Warunek | ubezpieczenie na życie 0,035% salda miesięcznie | bez ubezpieczenia |
| Rata | 2 902 zł | 2 998 zł |
| Rata ze składką na start | 3 077 zł | 2 998 zł |
| Odsetki przez 5 lat | 137 633 zł | 145 137 zł |
| Składki przez 5 lat | 10 141 zł | 0 zł |
| Koszt 5 lat razem | 147 774 zł | 145 137 zł |
W tym przykładzie oferta z niższą marżą jest droższa o około 2 600 zł w pierwszych 5 latach, choć rata bez składki wygląda lepiej. Wynik zależy od stawki ubezpieczenia: przy tańszej polisie albo możliwości rezygnacji po kilku latach bez podwyżki marży rachunek może się odwrócić. Ubezpieczenie ma też wartość dla rodziny kredytobiorcy, więc nie oceniaj go wyłącznie jako kosztu, ale porównaj z polisą kupioną poza bankiem.
Promocyjna marża i jej utrata
Promocyjna marża ma warunki, które musisz spełniać nie tylko w dniu podpisania umowy, ale przez określony czas, czasem przez cały okres kredytu. Typowe przykłady: co miesiąc wpływ wynagrodzenia w określonej kwocie, kilka transakcji kartą, utrzymanie ubezpieczenia na życie przez pierwsze lata. Gdy warunek przestanie być spełniony, bank podnosi marżę o wartość zapisaną w umowie.
Ile to kosztuje? W przykładzie powyżej podwyżka marży o 0,5 pkt proc. (z 6,00% do 6,50% oprocentowania) to rata 3 160 zł zamiast 2 998 zł, czyli o 162 zł więcej. Podwyżka o 1 pkt proc. to rata 3 327 zł, o 329 zł więcej. Utrata promocji, bo zmieniłeś pracodawcę i wypłata wpływa na inne konto, potrafi kosztować więcej niż wszystkie opłaty za konto razem wzięte.
Przed podpisaniem sprawdź w umowie:
- jaka jest marża promocyjna, a jaka podstawowa po utracie warunków,
- jakie dokładnie warunki trzeba spełniać, jak długo i jak bank to sprawdza,
- czy po utracie warunku możesz go przywrócić i wrócić do niższej marży,
- czy możesz zrezygnować z ubezpieczenia na życie po kilku latach bez podwyżki,
- czy do czasu wpisu hipoteki marża jest przejściowo wyższa.
Jak negocjować marżę
- Złóż wnioski w 2–3 bankach. Decyzja kredytowa z jednego banku to najlepszy argument w rozmowie z drugim. Bez konkurencyjnej oferty negocjacje są słabe.
- Wiedz, o co prosisz. Banki mają procedury odstępstw cenowych, ale zwykle w ograniczonym zakresie. Prośba o obniżkę o 0,1–0,2 pkt proc. z uzasadnieniem ma większe szanse niż ogólne „da się taniej?”.
- Pokaż swoje atuty. Wyższy wkład, wysoki i stabilny dochód, czysta historia w BIK, gotowość przeniesienia konta.
- Negocjuj pakiet, nie jedną liczbę. Czasem łatwiej uzyskać zwolnienie z prowizji, zwrot kosztów wyceny albo tańsze ubezpieczenie niż niższą marżę. Przelicz, co daje więcej.
- Skorzystaj z pośrednika. Agent kredytowy zna aktualne tabele kilku banków i wie, gdzie Twój profil dostanie najlepszą cenę. Wynagrodzenie płaci bank, a jego wysokość agent podaje przed zawarciem umowy.
Marżę można też obniżyć później. Gdy saldo spadnie, wartość mieszkania wzrośnie albo rynek stanie się tańszy, możesz poprosić swój bank o aneks albo przenieść kredyt do innego banku. Opisujemy to w artykule refinansowanie kredytu hipotecznego, a sposób na szybsze zmniejszenie kosztu odsetek w artykule nadpłata kredytu hipotecznego. Ratę przy różnych marżach policzysz w kalkulatorze raty.
Najczęstsze pytania
Jaka jest marża kredytu hipotecznego w 2026 roku?
W październiku 2026 r. marże przy oprocentowaniu zmiennym wynoszą zwykle około 1,5–2,5 pkt proc. Dokładna wartość zależy od banku, wkładu własnego, dochodu i produktów dodatkowych.
Czy marża kredytu hipotecznego jest stała?
Tak, przy oprocentowaniu zmiennym marża jest stała przez cały okres umowy. Wyjątkiem jest utrata warunków promocji albo przejściowa podwyżka do czasu wpisu hipoteki lub spłaty niskiego wkładu, jeśli przewiduje je umowa.
Czy można negocjować marżę kredytu hipotecznego?
Tak, zwykle w zakresie dziesiątych części punktu procentowego. Najlepszym argumentem jest decyzja kredytowa z innego banku, wysoki wkład i stabilny dochód.
Ile kosztuje marża wyższa o 0,3 punktu?
Przy kredycie 500 000 zł na 30 lat to około 97 zł raty miesięcznie i około 35 000 zł odsetek w całym okresie, przy niezmienionym wskaźniku.
Co się stanie, gdy przestanę spełniać warunki promocyjnej marży?
Bank podniesie marżę o wartość zapisaną w umowie. Przy kredycie 500 000 zł podwyżka o 0,5 pkt proc. to rata wyższa o około 162 zł.
Czy można obniżyć marżę w trakcie spłaty?
Tak, przez aneks w swoim banku albo refinansowanie w innym. Bank chętniej rozmawia, gdy saldo i LTV spadły, a inny bank daje lepszą ofertę.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- NBP: podstawowe stopy procentowe
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.