
W skrócie
Refinansowanie opłaca się, gdy nowy bank daje oprocentowanie niższe o co najmniej 0,5–1 pkt proc., do spłaty zostało dużo kapitału i wiele lat, a koszty zmiany zwracają się w 1–3 lata. Kosztują głównie wycena nieruchomości, wpis nowej i wykreślenie starej hipoteki, ewentualna prowizja i rekompensata za wcześniejszą spłatę. Najlepszy moment to często koniec okresu stałej stopy.
Refinansowanie to zaciągnięcie nowego kredytu hipotecznego, najczęściej w innym banku, na spłatę obecnego. Nowy bank przelewa pieniądze bezpośrednio do starego, ustanawia swoją hipotekę na tej samej nieruchomości, a Ty od tej chwili spłacasz kredyt na nowych warunkach. Nie dostajesz do ręki gotówki, chyba że razem z refinansowaniem bierzesz dodatkową kwotę na inny cel.
Kiedy refinansowanie się opłaca
- Różnica oprocentowania wynosi co najmniej 0,5–1 pkt proc. Przy mniejszej różnicy koszty zmiany zjadają większość oszczędności.
- Do spłaty zostało dużo: wysokie saldo i wiele lat. Przy 100 tys. zł na 5 lat zmiana rzadko ma sens.
- Masz wysoką marżę z przeszłości. Kredyty z okresu wysokich stóp albo z niskim wkładem mają często marże wyraźnie wyższe niż dzisiejsze 1,5–2,5 pkt proc.
- Wzrosła wartość nieruchomości albo spłaciłeś sporą część kapitału. Niższe LTV to dostęp do lepszych marż i koniec ubezpieczenia niskiego wkładu.
- Kończy się okres stałej stopy i bank proponuje warunki gorsze niż rynek.
- Nie płacisz rekompensaty za wcześniejszą spłatę albo jest ona niska.
Warunek konieczny: nowy bank musi ocenić Twoją zdolność kredytową od nowa, z aktualnym dochodem, zobowiązaniami i buforem na wzrost stóp. Jeśli Twoja sytuacja się pogorszyła, refinansowanie może być niemożliwe. Wstępnie sprawdzisz to w kalkulatorze zdolności kredytowej.
Ile kosztuje refinansowanie
| Koszt | Ile wynosi | Uwagi |
|---|---|---|
| Wycena nieruchomości dla nowego banku | zwykle 400–1 000 zł | według cennika banku, czasem w promocji bezpłatna |
| Wpis nowej hipoteki do księgi wieczystej | 200 zł | opłata sądowa |
| PCC od ustanowienia hipoteki | 19 zł | przy hipotece na zabezpieczenie kwoty nieustalonej |
| Wykreślenie starej hipoteki | 100 zł | opłata sądowa, wniosek z zaświadczeniem starego banku |
| Zaświadczenie o saldzie ze starego banku | 0–kilkaset zł | według tabeli opłat obecnego banku |
| Prowizja nowego banku | 0–2% kwoty | często 0% w zamian za produkty dodatkowe |
| Rekompensata dla starego banku | 0–3% przy stopie zmiennej | przy stałej stopie według umowy |
| Ubezpieczenie pomostowe lub wyższa marża | do wpisu hipoteki | zależnie od banku i czasu pracy sądu |
Rekompensata to często największy koszt. Przy oprocentowaniu zmiennym stary bank może ją pobrać tylko w ciągu 36 miesięcy od zawarcia umowy i nie więcej niż 3% spłacanej kwoty. Przy okresowo stałej stopie może ją pobrać w okresie stałej stopy na zasadach z umowy, ale nie więcej niż wynoszą jego koszty bezpośrednio związane ze spłatą (art. 40 ustawy o kredycie hipotecznym). Więcej o wcześniejszej spłacie piszemy w artykule o nadpłacie kredytu, a o opłatach towarzyszących kredytowi w tekście koszty okołokredytowe.
Przykład liczbowy
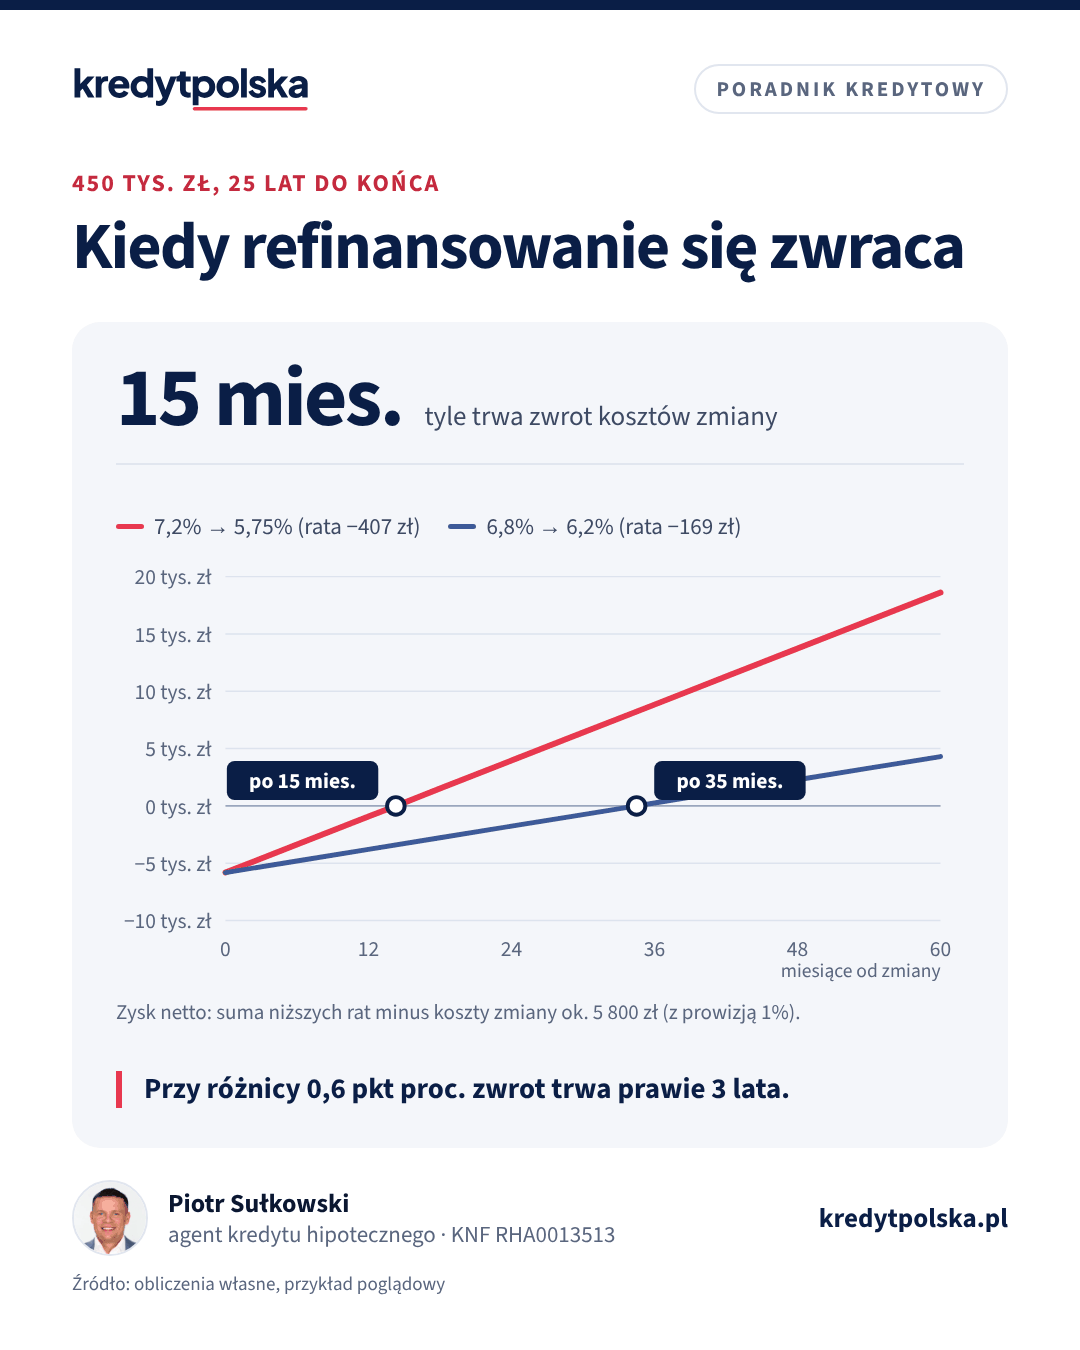
Przykład poglądowy. Do spłaty zostało 450 000 zł na 25 lat (300 rat równych). Obecne oprocentowanie zmienne to 7,2% (marża 3,35 pkt proc. plus wskaźnik około 3,85%). Nowy bank proponuje marżę 1,9 pkt proc., czyli 5,75%. Koszty zmiany: wycena 700 zł, opłaty sądowe i PCC 319 zł, zaświadczenie 300 zł i prowizja 1%, czyli 4 500 zł. Razem około 5 800 zł. Umowa ma więcej niż 3 lata, więc rekompensaty nie ma. Dla porównania drugi wariant: obniżka tylko z 6,8% do 6,2%.
| Pozycja | 7,2% → 5,75% | 6,8% → 6,2% |
|---|---|---|
| Rata przed zmianą | 3 238 zł | 3 123 zł |
| Rata po zmianie | 2 831 zł | 2 955 zł |
| Różnica miesięcznie | 407 zł | 169 zł |
| Mniej odsetek do końca spłaty | 122 151 zł | 50 612 zł |
| Zwrot kosztów 5 800 zł | ok. 15 miesięcy | ok. 35 miesięcy |
| Zwrot bez prowizji (koszty ok. 1 300 zł) | ok. 4 miesięcy | ok. 8 miesięcy |
W pierwszym wariancie refinansowanie zwraca się w nieco ponad rok. W drugim przy prowizji 1% na zwrot czeka się prawie 3 lata, a w tym czasie stopy mogą się zmienić. Wtedy lepiej szukać oferty bez prowizji albo najpierw negocjować z obecnym bankiem. Porównując oferty, patrz na RRSO i warunki promocyjnej marży, o czym piszemy w artykule RRSO i koszty kredytu, a o samej marży w tekście marża kredytu hipotecznego.
Refinansowanie krok po kroku
- Sprawdź obecną umowę: oprocentowanie, marżę, saldo, datę końca okresu stałej stopy i zasady rekompensaty.
- Zapytaj obecny bank o obniżkę. Czasem wystarczy aneks z niższą marżą, bez kosztów nowej hipoteki.
- Porównaj oferty kilku banków dla Twojego salda, okresu i LTV, razem z wymaganymi produktami dodatkowymi.
- Złóż wniosek z dokumentami dochodowymi, umową obecnego kredytu i zaświadczeniem o saldzie.
- Wycena i decyzja: nowy bank zleca operat i ocenia zdolność, zwykle w 2–6 tygodni.
- Podpisz umowę. Masz 14 dni na odstąpienie od nowej umowy bez podania przyczyny.
- Spłata starego kredytu: nowy bank przelewa pieniądze do starego, a stary wydaje zaświadczenie o spłacie i zgodę na wykreślenie hipoteki.
- Księga wieczysta: wniosek o wykreślenie starej hipoteki i wpis nowej. Do wpisu nowy bank stosuje zabezpieczenie przejściowe.
Uważaj na termin: odsetki w starym banku biegną do dnia spłaty, więc zaświadczenie o saldzie powinno uwzględniać datę przelewu. Nowy bank zwykle ustala to bezpośrednio ze starym. Cały proces trwa najczęściej 1–2 miesiące, podobnie jak przy pierwszym kredycie, co opisujemy w artykule ile trwa kredyt hipoteczny.
Refinansowanie po okresie stałej stopy
Koniec okresu stałej stopy to naturalny moment na refinansowanie. W okresie stałej stopy bank może pobrać rekompensatę na zasadach z umowy, a po jego końcu ten argument zwykle znika: przy przejściu na stopę zmienną rekompensata jest możliwa tylko w ciągu 36 miesięcy od zawarcia umowy, a przy stałej stopie na 5 lat ten czas dawno minął.
Kilka miesięcy przed końcem okresu bank powinien przedstawić warunki na kolejny okres: nową stałą stopę albo przejście na zmienną. Porównaj je z ofertą innych banków. Oprocentowanie stałe na 5 lat wynosi obecnie około 5,8–6,5%, a zmienne to marża plus wskaźnik. Od 3 września 2026 r. PKO BP jako pierwszy udziela kredytów opartych na POLSTR, a pozostałe banki mają przejść na nowy wskaźnik do końca 2026 r., więc nowy kredyt po refinansowaniu może mieć inny wskaźnik niż obecny. Co to oznacza, wyjaśniamy w artykule WIBOR i POLSTR: zmiana wskaźnika, a wybór typu oprocentowania w tekście stałe czy zmienne oprocentowanie.
Refinansowanie z dodatkową kwotą
Przy refinansowaniu możesz poprosić o kwotę wyższą niż saldo, np. na remont albo spłatę droższych kredytów gotówkowych. Konsolidacja kilku rat w jednym kredycie hipotecznym obniża miesięczne obciążenie, bo oprocentowanie hipoteki jest zwykle dużo niższe niż kredytu gotówkowego. Pamiętaj jednak, że krótki dług rozłożony na 25 lat może łącznie kosztować więcej odsetek, a wyższa kwota podnosi LTV. Bank może też inaczej wyceniać część kredytu przeznaczoną na dowolny cel.
Najpierw rozmowa z obecnym bankiem
Zanim złożysz wniosek w innym banku, zapytaj obecny bank o obniżenie marży aneksem. Banki wolą obniżyć marżę niż stracić klienta, zwłaszcza gdy kredyt jest spłacany terminowo, a LTV spadło. Aneks oszczędza koszty wyceny, nowej hipoteki i zabezpieczenia przejściowego. Najlepiej przyjść z konkretną ofertą innego banku na piśmie. Jeśli obecny bank odmówi albo zaproponuje niewiele, masz gotowy plan B. Część banków ma też własne procedury dla klientów, którym kończy się okres stałej stopy, z ofertą kolejnego okresu.
Dokumenty do refinansowania
- Dokumenty dochodowe jak przy pierwszym kredycie: zaświadczenie od pracodawcy albo PIT i dokumenty firmy, wyciągi z konta.
- Umowa obecnego kredytu z aneksami i aktualny harmonogram spłat.
- Zaświadczenie z obecnego banku o saldzie, numerze rachunku do spłaty i terminowości spłat.
- Numer księgi wieczystej i dokumenty nieruchomości potrzebne do wyceny.
Pełną listę dokumentów dochodowych znajdziesz w artykule dokumenty do kredytu hipotecznego.
Na co uważać
- Warunki niskiej marży: konto z wpływem, karta, ubezpieczenie. Jeśli z nich zrezygnujesz, marża wzrośnie zgodnie z umową.
- Wydłużenie okresu: niższa rata przy dłuższym okresie może oznaczać wyższe odsetki łącznie. Porównuj przy tym samym okresie.
- Dodatkowa gotówka przy refinansowaniu zwiększa kwotę kredytu i może podnieść marżę albo LTV.
- Programy z dopłatą lub gwarancją BGK: przeniesienie kredytu może oznaczać utratę ich warunków. Sprawdź to przed złożeniem wniosku.
Refinansowanie nie jest jednorazową decyzją na całe życie kredytu. Jeśli stopy albo marże na rynku znowu spadną, ten sam rachunek można zrobić za kilka lat, pamiętając o rekompensacie w okresie stałej stopy i w pierwszych 36 miesiącach nowej umowy.
Agent kredytowy porówna oferty dla Twojego salda w kilku bankach i policzy, po ilu miesiącach zmiana się zwróci. Wynagrodzenie płaci mu bank udzielający nowego kredytu.
Najczęstsze pytania
Kiedy opłaca się refinansowanie kredytu hipotecznego?
Gdy nowe oprocentowanie jest niższe o co najmniej 0,5–1 pkt proc., do spłaty zostało dużo kapitału i lat, a koszty zmiany zwracają się w ciągu 1–3 lat. Najczęściej dotyczy to kredytów z wysoką marżą i tych, w których kończy się okres stałej stopy.
Ile kosztuje refinansowanie kredytu hipotecznego?
Bez prowizji i rekompensaty zwykle około 1 000–1 500 zł: wycena, wpis nowej hipoteki 200 zł, wykreślenie starej 100 zł, PCC 19 zł i zaświadczenie z banku. Prowizja nowego banku i rekompensata dla starego mogą dodać po kilka tysięcy złotych.
Czy przy refinansowaniu bank ponownie liczy zdolność kredytową?
Tak. Nowy bank ocenia zdolność od nowa, z aktualnym dochodem, zobowiązaniami i buforem stopy procentowej, oraz zleca nową wycenę nieruchomości.
Czy można refinansować kredyt w okresie stałej stopy?
Można, ale stary bank może pobrać rekompensatę na zasadach z umowy, nie wyższą niż jego koszty związane z wcześniejszą spłatą. Dlatego najczęściej refinansuje się po końcu okresu stałej stopy.
Ile trwa refinansowanie kredytu?
Zwykle 1–2 miesiące od złożenia wniosku do spłaty starego kredytu. Wpis nowej hipoteki do księgi wieczystej może potrwać dłużej, ale nie wstrzymuje spłaty.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.