
W skrócie
Nadpłata ze skróceniem okresu daje dużo większą oszczędność na odsetkach niż nadpłata z obniżeniem raty. Przy kredycie 500 000 zł na 30 lat i 6% jednorazowe 50 000 zł po 3 latach obniża odsetki o około 161 tys. zł przy skróceniu okresu i o około 51 tys. zł przy obniżeniu raty. Przy zmiennej stopie bank może pobrać opłatę tylko w pierwszych 36 miesiącach i najwyżej 3% nadpłacanej kwoty.
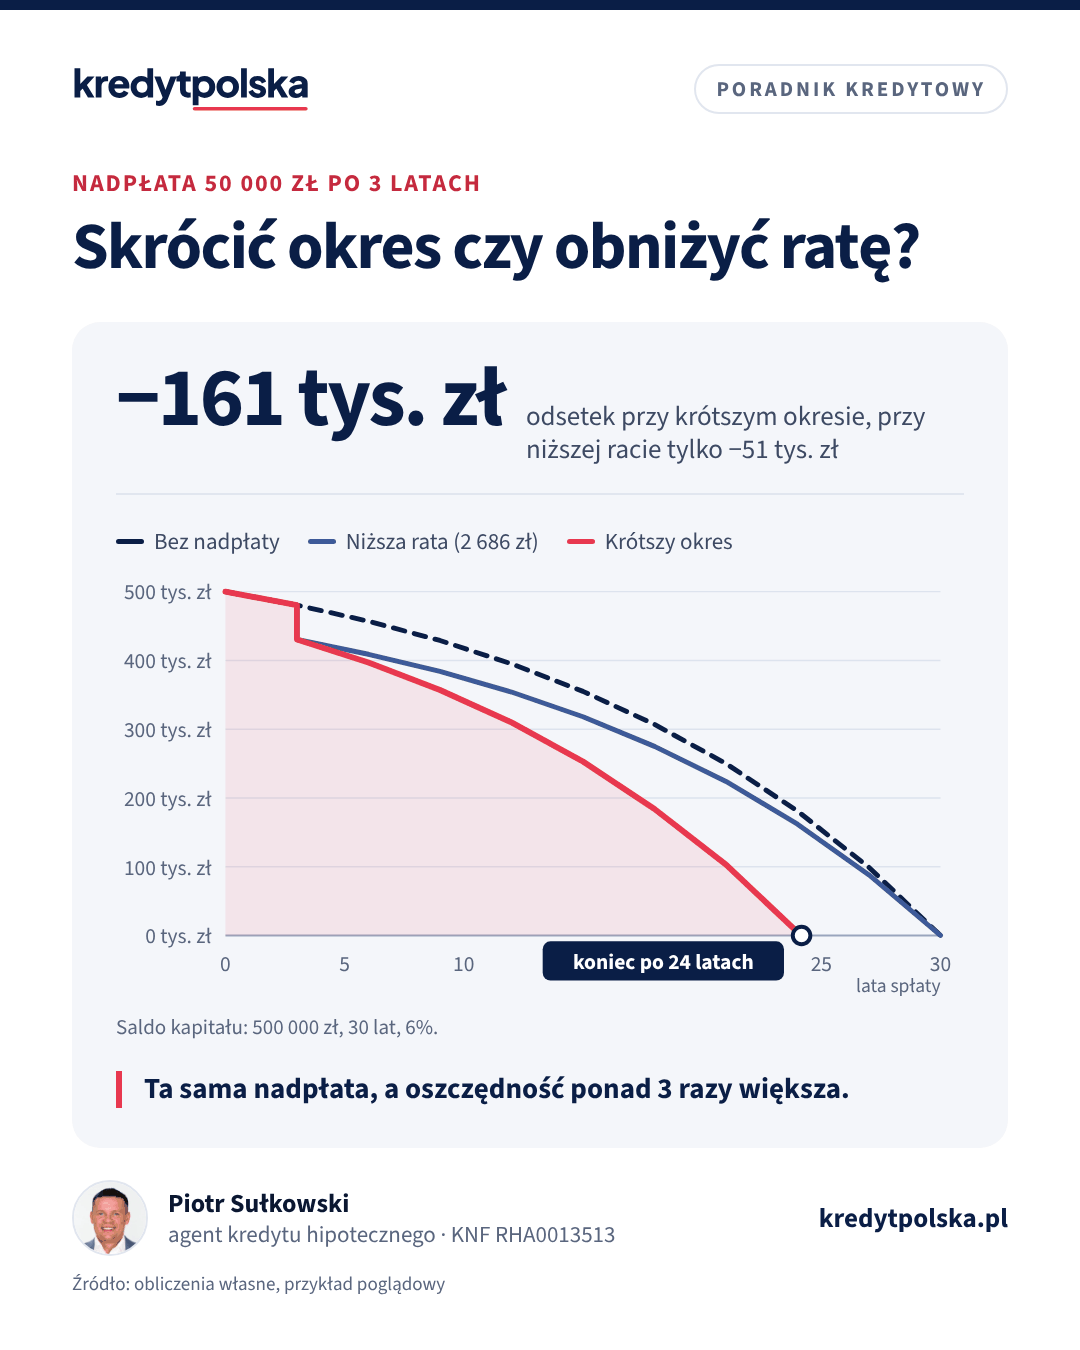
Nadpłata to wpłata ponad ratę z harmonogramu, która od razu zmniejsza kapitał do spłaty. Od mniejszego kapitału bank liczy mniejsze odsetki, więc każda nadpłacona złotówka pracuje do końca kredytu. Przy nadpłacie wybierasz jednak, co ma się stać dalej: czy kredyt ma się skończyć wcześniej, czy rata ma spaść. Ten wybór zmienia oszczędność nawet trzykrotnie.
Skrócenie okresu czy obniżenie raty
- Skrócenie okresu: rata zostaje taka sama, ale większa jej część spłaca kapitał. Kredyt kończy się wcześniej, a odsetki spadają najmocniej.
- Obniżenie raty: bank rozkłada mniejszy kapitał na tę samą liczbę miesięcy. Płacisz mniej co miesiąc, ale odsetki spadają wolniej, bo kapitał spłacasz w tym samym tempie co wcześniej.
Różnica bierze się z tego, jak szybko maleje saldo. Przy skróceniu okresu każda kolejna rata spłaca więcej kapitału, więc saldo topnieje szybciej i od kolejnych miesięcy liczone są coraz mniejsze odsetki. Przy obniżeniu raty efekt nadpłaty kończy się na jednorazowym zmniejszeniu salda.
Przykład: 500 000 zł na 30 lat przy 6%
Przykład poglądowy. Kredyt 500 000 zł, 360 rat równych, oprocentowanie 6% przez cały okres. Rata wynosi 2 998 zł, a odsetki za 30 lat to 579 191 zł. Po 3 latach (36 ratach) do spłaty zostaje 480 420 zł kapitału, a na odsetki poszło już 88 339 zł. Porównujemy dwie strategie: jednorazowe 50 000 zł po 3 latach oraz 500 zł nadpłaty co miesiąc od pierwszej raty.
| Wariant | Rata | Okres spłaty | Odsetki łącznie | Oszczędność |
|---|---|---|---|---|
| Bez nadpłat | 2 998 zł | 30 lat | 579 191 zł | 0 zł |
| 50 000 zł po 3 latach, obniżenie raty | 2 686 zł od 37. raty | 30 lat | 528 105 zł | 51 086 zł |
| 50 000 zł po 3 latach, skrócenie okresu | 2 998 zł | 24 lata 2 mies. | 418 554 zł | 160 637 zł |
| 500 zł co miesiąc, obniżenie raty | spada: po 5 latach 2 812 zł, po 10 latach 2 608 zł | 30 lat | 482 372 zł | 96 819 zł |
| 500 zł co miesiąc, skrócenie okresu | 2 998 zł + 500 zł | 21 lat | 379 690 zł | 199 501 zł |
Jednorazowe 50 000 zł ze skróceniem okresu kończy kredyt o 5 lat i 10 miesięcy wcześniej i oszczędza ponad 160 tys. zł. Te same pieniądze z obniżeniem raty dają ratę niższą o 312 zł i oszczędność około 51 tys. zł. W wariancie 500 zł miesięcznie przez 21 lat wpłacasz łącznie 126 000 zł nadpłat, a odsetki spadają o prawie 200 tys. zł. Przy obniżaniu raty po każdej nadpłacie rata obowiązkowa maleje, ale łączna oszczędność jest o połowę mniejsza.
Oba warianty łączą się w prosty sposób: jeśli wybierzesz obniżenie raty, a różnicę (tu 312 zł) dalej co miesiąc nadpłacasz, zbliżysz się do efektu skrócenia okresu, zachowując niższą ratę obowiązkową. Swoją ratę przed i po nadpłacie policzysz w kalkulatorze raty.
Kiedy lepiej obniżyć ratę
- Budżet jest napięty albo spodziewasz się spadku dochodu, np. urlopu rodzicielskiego. Niższa rata to większy margines bezpieczeństwa.
- Masz oprocentowanie zmienne i boisz się wzrostu stóp. Niższa rata startowa łagodzi skutki podwyżki.
- Planujesz kolejny kredyt. Bank liczy zdolność od obecnej raty, więc niższa rata podnosi zdolność, a krótszy okres jej nie zmienia.
W pozostałych sytuacjach, gdy rata nie jest dla Ciebie problemem, skrócenie okresu daje większą oszczędność.
Ile kosztuje nadpłata: co mówi ustawa
Zasady wcześniejszej spłaty opisują art. 38–40 ustawy o kredycie hipotecznym:
- Masz prawo spłacić całość albo część kredytu w każdym czasie (art. 38). Na Twój wniosek bank w ciągu 7 dni roboczych podaje na trwałym nośniku, ile wyniesie koszt wcześniejszej spłaty, ale nie może uzależniać przyjęcia nadpłaty od tego, czy o tę informację poprosiłeś.
- Całkowity koszt kredytu maleje o odsetki i inne koszty przypadające na okres, o który skraca się kredyt, także przy spłacie części (art. 39).
- Oprocentowanie zmienne: rekompensatę bank może pobrać tylko wtedy, gdy umowa ją przewiduje, i tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy. Nie może przekroczyć 3% spłacanej kwoty ani odsetek, które naliczyłby od tej kwoty przez rok (art. 40).
- Oprocentowanie okresowo stałe: rekompensata jest możliwa w okresie obowiązywania stałej stopy, na zasadach z umowy. Ustawa nie podaje tu limitu procentowego.
- W każdym przypadku rekompensata nie może być wyższa niż koszty banku bezpośrednio związane z wcześniejszą spłatą.
Przykład: przy zmiennej stopie nadpłacasz 50 000 zł w drugim roku kredytu. Maksymalna rekompensata to 1 500 zł (3%). Po 36 miesiącach nadpłata jest już bezpłatna z mocy ustawy. Wiele banków nie pobiera opłat od nadpłat od początku, a przy stałej stopie część banków pozwala nadpłacać bez opłaty do określonej kwoty. Sprawdź to w umowie i tabeli opłat. Zasady powyżej dotyczą umów zawartych od 22 lipca 2017 r., kiedy ustawa weszła w życie. Starsze umowy sprawdź w ich treści. Jak działa okres stałej stopy, wyjaśniamy w artykule stałe czy zmienne oprocentowanie.
Jak zlecić nadpłatę krok po kroku
- Sprawdź umowę: czy jest rekompensata, od jakiej kwoty bank przyjmuje nadpłatę i czy wymaga wcześniejszego zgłoszenia.
- Złóż dyspozycję: w większości banków przez bankowość internetową lub aplikację, w pozostałych w oddziale albo przez infolinię.
- Wybierz skutek nadpłaty: skrócenie okresu albo obniżenie raty. Jeśli nie wybierzesz, bank zastosuje ustawienie domyślne z umowy, które nie musi być dla Ciebie korzystniejsze.
- Zapewnij środki na rachunku do obsługi kredytu w dniu nadpłaty, oprócz pieniędzy na zwykłą ratę.
- Pobierz nowy harmonogram i sprawdź, czy kapitał i rata albo liczba rat zmieniły się zgodnie z dyspozycją.
Nadpłatę w dniu raty bank zwykle rozlicza najprościej. Przy nadpłacie w innym dniu najpierw rozlicza odsetki naliczone do dnia wpłaty, a resztę zalicza na kapitał. Szczegóły zależą od banku.
Nadpłata a marża i ubezpieczenia
Nadpłata obniża wskaźnik LTV, czyli relację kredytu do wartości nieruchomości. Jeśli płacisz ubezpieczenie niskiego wkładu albo masz wyższą marżę do czasu spłaty części kapitału, nadpłata może przyspieszyć jej zniesienie. Bank nie zawsze robi to automatycznie, więc po przekroczeniu progu złóż wniosek. Część banków na prośbę klienta obniża też marżę aneksem przy niższym LTV, ale to decyzja banku, nie obowiązek.
Spłata całego kredytu przed terminem
Te same zasady dotyczą spłaty całości, np. po sprzedaży mieszkania albo przy refinansowaniu. Poproś bank o zaświadczenie o kwocie do spłaty na konkretny dzień, bo odsetki naliczają się do dnia wpłaty. Po spłacie bank wydaje zaświadczenie o spłacie i zgodę na wykreślenie hipoteki z księgi wieczystej. Wniosek o wykreślenie składasz w sądzie wieczystoksięgowym, opłata wynosi 100 zł. Jeśli płaciłeś z góry za ubezpieczenie powiązane z kredytem, sprawdź, czy przysługuje Ci zwrot składki za niewykorzystany okres. Zasady zależą od umowy ubezpieczenia.
Najczęstsze błędy przy nadpłacie
- Brak wyboru skutku nadpłaty. Domyślne ustawienie banku to często obniżenie raty, które daje mniejszą oszczędność.
- Nadpłata ostatnich oszczędności. Gdy pojawi się nagły wydatek, zostaje kredyt gotówkowy, droższy niż hipoteka.
- Nadpłata w okresie, w którym bank pobiera rekompensatę, bez sprawdzenia, czy kilka miesięcy później nie byłaby bezpłatna.
- Brak kontroli harmonogramu po nadpłacie. Błędy księgowania zdarzają się rzadko, ale lepiej wyłapać je od razu.
- Zwykła wpłata na rachunek kredytu bez dyspozycji nadpłaty. W części banków pieniądze czekają wtedy na najbliższą ratę i nie zmniejszają kapitału.
Nadpłata czy inwestowanie
Nadpłata daje pewny „zysk” równy oprocentowaniu kredytu, bez podatku. Przy 6% każde nadpłacone 10 000 zł oszczędza 600 zł odsetek w pierwszym roku i dalej działa przez cały pozostały okres. Żeby lokata albo obligacje dały na czysto 6%, przy podatku od zysków kapitałowych 19% potrzebujesz około 7,4% w skali roku przed podatkiem. Inwestycje mogą zarobić więcej, ale bez gwarancji.
Kilka zasad, które pomagają zdecydować:
- Najpierw poduszka finansowa: 3–6 miesięcy wydatków na rachunku. Nadpłaconych pieniędzy bank Ci nie odda, gdy będą potrzebne.
- Przy zmiennej stopie korzyść z nadpłaty zmienia się razem ze stopami: spadek oprocentowania ją zmniejsza, wzrost zwiększa.
- Konta z ulgą podatkową (IKE, IKZE) zmieniają rachunek na korzyść oszczędzania, bo zysk jest w nich zwolniony z podatku na zasadach ustawowych.
- Podział to rozsądny kompromis: część nadwyżki na nadpłatę, część na oszczędności dostępne od ręki.
Jeśli zastanawiasz się, czy zamiast nadpłacać nie przenieść kredytu do tańszego banku, przeczytaj artykuł o refinansowaniu kredytu hipotecznego. Obie metody można łączyć: niższe oprocentowanie po refinansowaniu sprawia, że ta sama nadpłata spłaca więcej kapitału. Porównanie nadpłat z ratami malejącymi znajdziesz w tekście raty równe czy malejące.
Najczęstsze pytania
Co się bardziej opłaca: skrócenie okresu czy obniżenie raty?
Skrócenie okresu. W przykładzie 500 000 zł na 30 lat przy 6% nadpłata 50 000 zł po 3 latach obniża odsetki o około 161 tys. zł przy skróceniu okresu i o około 51 tys. zł przy obniżeniu raty.
Czy bank może pobrać opłatę za nadpłatę kredytu hipotecznego?
Przy oprocentowaniu zmiennym tylko w ciągu 36 miesięcy od zawarcia umowy, jeśli umowa to przewiduje, i najwyżej 3% nadpłacanej kwoty. Przy okresowo stałej stopie rekompensata jest możliwa w okresie stałej stopy na zasadach z umowy, ale nie może przekroczyć kosztów banku związanych ze spłatą.
Ile oszczędzę, nadpłacając 500 zł miesięcznie?
Przy kredycie 500 000 zł na 30 lat i 6% nadpłata 500 zł co miesiąc ze skróceniem okresu kończy kredyt po 21 latach i obniża odsetki o około 200 tys. zł.
Kiedy najlepiej nadpłacać kredyt hipoteczny?
Im wcześniej, tym większa oszczędność, bo na początku spłaty saldo i odsetki są najwyższe. Przy zmiennej stopie po 36 miesiącach od umowy nadpłata jest bezpłatna z mocy ustawy.
Czy nadpłata zwiększa zdolność kredytową?
Tylko gdy wybierzesz obniżenie raty, bo bank liczy zdolność od wysokości obecnych rat. Skrócenie okresu nie zmienia raty, więc nie zmienia zdolności.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.