
W skrócie
POLSTR to nowy wskaźnik oparty na rzeczywistych transakcjach overnight, który zastępuje WIBOR. Od 1 stycznia 2027 r. nowe kredyty o zmiennym oprocentowaniu nie mogą być oparte na WIBOR, ale istniejące umowy działają dalej, bo WIBOR 1M, 3M i 6M ma być publikowany do końca 2036 r. Sama zmiana wskaźnika nie podnosi automatycznie raty: liczy się suma marży i wskaźnika.
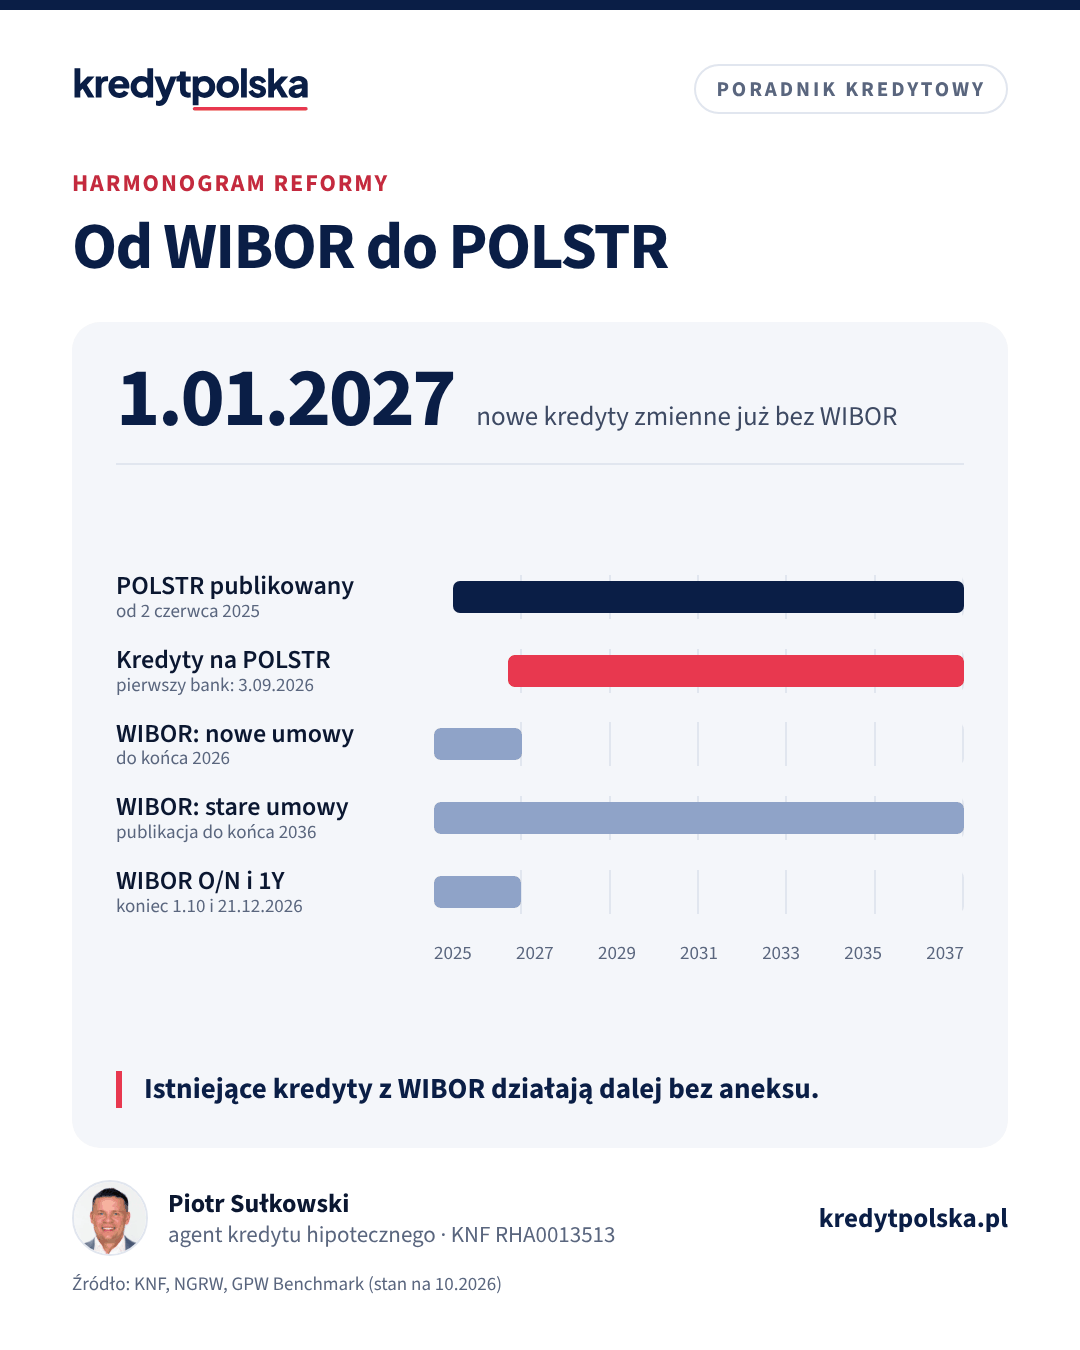
Jeśli masz kredyt ze zmiennym oprocentowaniem albo dopiero go bierzesz, w 2026 r. musisz poznać nowy skrót: POLSTR. To wskaźnik, który zastępuje WIBOR w nowych umowach. Poniżej wyjaśniamy, czym różnią się oba wskaźniki, jak wygląda harmonogram reformy według stanu na październik 2026 r., co stanie się z istniejącymi kredytami i czy rata się zmieni. Opieramy się na komunikatach KNF, Narodowej Grupy Roboczej ds. reformy wskaźników referencyjnych (NGRW) i GPW Benchmark, czyli administratora obu wskaźników.
Czym jest WIBOR
WIBOR (Warsaw Interbank Offered Rate) to stopa, po jakiej banki deklarują gotowość pożyczania sobie pieniędzy na określony okres: 1, 3 lub 6 miesięcy. W kredytach hipotecznych najczęściej stosuje się WIBOR 3M albo 6M. Wskaźnik patrzy w przyszłość: uwzględnia oczekiwania co do stóp procentowych NBP w danym okresie, więc potrafi spadać albo rosnąć, zanim Rada Polityki Pieniężnej podejmie decyzję. W październiku 2026 r. WIBOR 3M wynosił około 3,85% przy stopie referencyjnej NBP 3,75%.
Zastrzeżenie wobec WIBOR dotyczy metody: opiera się w dużej mierze na kwotowaniach banków, a nie na rzeczywistych transakcjach, bo rynek międzybankowych lokat terminowych jest płytki. Unijne przepisy o wskaźnikach referencyjnych (rozporządzenie BMR) kładą nacisk na wskaźniki oparte na transakcjach. Stąd reforma.
Czym jest POLSTR i co z WIRON
POLSTR (Polish Short Term Rate) to wskaźnik oparty na rzeczywistych transakcjach depozytowych overnight w złotych na rynku hurtowym, ważonych wolumenem. GPW Benchmark wyznacza go oficjalnie od 2 czerwca 2025 r. Do kredytów stosuje się nie dzienną wartość, ale stopy składane z dziennych notowań, na przykład POLSTR 1M Stopa Składana, liczoną z wartości z poprzedniego miesiąca.
Wcześniej następcą WIBOR miał być WIRON. Pod koniec 2024 r. grupa robocza odeszła od tego wyboru i wskazała POLSTR. Często mówi się o nich zamiennie, ale formalnie to dwa różne wskaźniki: WIRON został porzucony, a POLSTR wyznaczany jest według własnej metodologii. Jeśli w starszych artykułach czytasz o „kredytach na WIRON”, dziś w praktyce chodzi o POLSTR.
Najważniejsza różnica dla kredytobiorcy: POLSTR patrzy wstecz. Odzwierciedla to, co działo się na rynku w minionym okresie, więc reaguje na decyzje NBP z opóźnieniem, a nie z wyprzedzeniem jak WIBOR. Po obniżce stóp rata na POLSTR spada nieco później, ale po podwyżce rośnie też później.
Jak to działa w praktyce? Stopa składana za miesiąc to w uproszczeniu efekt codziennego naliczania odsetek według kolejnych dziennych wartości POLSTR. Jeśli NBP obniży stopy w połowie miesiąca, stopa składana za ten miesiąc obejmie mniej więcej połowę obniżki, a pełna obniżka pojawi się w kolejnym okresie. Banki stosują w kredytach hipotecznych przede wszystkim POLSTR 1M Stopa Składana, choć administrator publikuje też stopy za dłuższe okresy.
Harmonogram reformy: stan na październik 2026
| Data | Co się dzieje |
|---|---|
| 2 czerwca 2025 | GPW Benchmark zaczyna oficjalnie wyznaczać POLSTR i stopy składane |
| maj 2026 | GPW Benchmark i KNF ogłaszają zaprzestanie opracowywania WIBID i WIBOR, z ostatnim dniem 31 grudnia 2036 r. dla terminów 1M, 3M i 6M |
| 30 czerwca 2026 | komitet sterujący NGRW przyjmuje aktualizację mapy drogowej reformy |
| sierpień 2026 | KNF wyznacza POLSTR jako istotny wskaźnik referencyjny |
| 3 września 2026 | PKO BP jako pierwszy bank udziela kredytów hipotecznych opartych na POLSTR 1M; w październiku dołączają kolejne banki |
| 1 października 2026 | koniec publikacji WIBOR O/N |
| 21 grudnia 2026 | koniec publikacji WIBOR 1Y (KNF może przedłużyć o 12 miesięcy) |
| 1 stycznia 2027 | WIBOR i WIBID nie są stosowane w nowych umowach |
| 31 grudnia 2036 | ostatni dzień publikacji WIBOR 1M, 3M i 6M |
Harmonogram może się jeszcze zmieniać w szczegółach, dlatego przed podpisaniem umowy sprawdź aktualne komunikaty na stronie KNF w zakładce o wskaźnikach referencyjnych.
Co z istniejącymi kredytami na WIBOR
Nic nie dzieje się automatycznie. 1 stycznia 2027 r. bank nie zmienia wskaźnika w Twojej umowie, a WIBOR 3M i 6M będzie publikowany jeszcze przez 10 lat, wyłącznie na potrzeby umów zawartych wcześniej. Twoja rata będzie dalej liczona tak jak dziś.
Co dalej, zależy od długości kredytu:
- Kredyt, który skończy się do 2036 r. albo zostanie wcześniej spłacony lub refinansowany, prawdopodobnie do końca będzie liczony od WIBOR. Przeciętny kredyt hipoteczny w praktyce trwa krócej niż w umowie, bo ludzie nadpłacają, sprzedają mieszkanie albo przenoszą kredyt.
- Kredyt trwający po 2036 r. będzie musiał przejść na inny wskaźnik. Znaczenie mają zapisy umowy o wskaźniku zastępczym, które banki stosują na wypadek zaprzestania publikacji. Według aktualizacji mapy drogowej z czerwca 2026 r. KNF i Komitet Stabilności Finansowej nie widzą obecnie potrzeby ustawowego wyznaczenia jednego zamiennika dla wszystkich umów. To może się zmienić przed 2036 r.
- Aneks wcześniej. Bank może zaproponować aneks zmieniający WIBOR na POLSTR. Podpisanie jest dobrowolne. Zanim się zgodzisz, porównaj, jak zmieni się suma marży i wskaźnika, czy bank dolicza korektę różnicy między wskaźnikami i jak często będzie zmieniać się rata.
Porównanie poziomów: WIBOR a POLSTR
W październiku 2026 r. POLSTR 1M Stopa Składana wynosił około 3,54%, a WIBOR 3M około 3,85%. Różnica to około 0,3 pkt proc., co wynika z metody: WIBOR zawiera premię za pożyczanie na dłuższy okres, a POLSTR to stawka overnight.
Nie oznacza to, że kredyt na POLSTR jest o tyle tańszy. Bank może ustalić wyższą marżę przy POLSTR. Przykład obliczeniowy dla 500 000 zł na 30 lat, raty równe:
| Wariant | Marża + wskaźnik | Oprocentowanie | Rata |
|---|---|---|---|
| WIBOR 3M | 2,15% + 3,85% | 6,00% | 2 998 zł |
| POLSTR, ta sama marża | 2,15% + 3,54% | 5,69% | 2 899 zł |
| POLSTR, marża wyższa o 0,31 pkt | 2,46% + 3,54% | 6,00% | 2 998 zł |
Jak widać, ta sama rata może wynikać z różnych kombinacji. Dlatego porównując oferty, patrz na oprocentowanie łączne i RRSO, a nie na samą marżę. O tym, jak bank ustala marżę i jak ją negocjować, piszemy w artykule marża kredytu hipotecznego.
Czy rata się zmieni
Przy istniejącym kredycie na WIBOR rata zmienia się tak jak dotąd: co 3 lub 6 miesięcy, zależnie od tego, jak zmienia się WIBOR. Sama reforma jej nie podnosi ani nie obniża.
Przy nowym kredycie na POLSTR rata zależy od wartości stopy składanej i okresu aktualizacji zapisanego w umowie, który może być krótszy niż przy WIBOR 3M. W praktyce oznacza to, że rata częściej się zmienia, ale o mniejsze kwoty, i podąża za stopami NBP z niewielkim opóźnieniem. Wrażliwość na stopy jest taka sama: wzrost wskaźnika o 1 pkt proc. przy kredycie 500 000 zł na 30 lat podnosi ratę o około 330 zł niezależnie od tego, jak się wskaźnik nazywa.
Jeśli zmienność raty Cię niepokoi, alternatywą jest oprocentowanie okresowo stałe, zwykle na 5 lat. W okresie stałej stopy nazwa wskaźnika nie ma znaczenia. Porównanie znajdziesz w artykule stałe czy zmienne oprocentowanie, a ratę dla swojej kwoty policzysz w kalkulatorze raty.
Biorę kredyt teraz: WIBOR czy POLSTR
Do końca 2026 r. część banków nadal udziela kredytów na WIBOR, a część już na POLSTR. Kilka praktycznych wskazówek:
- Porównuj łączne oprocentowanie i RRSO, nie nazwę wskaźnika. Niższy wskaźnik z wyższą marżą może dać tę samą ratę.
- Pomyśl o horyzoncie. Kredyt na WIBOR zawarty w 2026 r. będzie liczony od WIBOR najwyżej do końca 2036 r., potem przejdzie na wskaźnik zastępczy. Kredyt na POLSTR od razu jest na docelowym wskaźniku i nie czeka go zmiana.
- Zrozum zachowanie wskaźnika. Gdy rynek spodziewa się obniżek stóp, WIBOR spada wcześniej. Gdy spodziewa się podwyżek, wcześniej rośnie. POLSTR reaguje po fakcie.
- Rozważ stałą stopę. Przy okresowo stałym oprocentowaniu przez 5 lat wskaźnik nie wpływa na ratę, a po tym okresie możesz wybrać nową stałą stopę albo zmienną na POLSTR.
Nie ma jednej odpowiedzi dla wszystkich. Agent kredytowy porówna oferty na obu wskaźnikach i na stałej stopie przy tej samej kwocie i okresie.
Co sprawdzić w umowie
- jaki wskaźnik jest w umowie: WIBOR 3M, WIBOR 6M czy POLSTR 1M, 3M albo 6M Stopa Składana,
- jak często bank aktualizuje oprocentowanie i z jakiego dnia bierze wartość wskaźnika,
- co się stanie, gdy wskaźnik przestanie być publikowany (zapis o wskaźniku zastępczym),
- przy aneksie: czy marża się zmienia i czy jest korekta różnicy między wskaźnikami,
- czy przy przejściu na nowy wskaźnik bank pobiera jakąkolwiek opłatę.
Rozważasz przeniesienie starego kredytu do innego banku? Nowa umowa będzie oparta już na POLSTR albo na stałej stopie. Więcej w artykule refinansowanie kredytu hipotecznego.
Najczęstsze pytania
Od kiedy kredyty hipoteczne będą na POLSTR?
Od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach, więc nowe kredyty zmienne będą oparte na POLSTR. Pierwsze banki oferują kredyty na POLSTR od września i października 2026 r.
Co stanie się z moim kredytem na WIBOR?
Na razie nic. WIBOR 1M, 3M i 6M ma być publikowany do końca 2036 r. dla istniejących umów. Kredyt trwający dłużej przejdzie na wskaźnik zastępczy według zapisów umowy, chyba że wcześniej podpiszesz aneks.
Czy POLSTR to to samo co WIRON?
Nie. WIRON był wcześniejszym kandydatem na następcę WIBOR, porzuconym pod koniec 2024 r. Zamiast niego wybrano POLSTR, który GPW Benchmark wyznacza od czerwca 2025 r.
Czy POLSTR jest niższy niż WIBOR?
Tak, w październiku 2026 r. POLSTR 1M Stopa Składana wynosił około 3,54%, a WIBOR 3M około 3,85%. Bank może jednak ustalić wyższą marżę, dlatego porównuj łączne oprocentowanie.
Czy muszę podpisać aneks zmieniający WIBOR na POLSTR?
Nie, aneks jest dobrowolny. Zanim go podpiszesz, sprawdź, jak zmieni się łączne oprocentowanie, marża i częstotliwość zmiany raty.
Czy po zmianie na POLSTR rata spadnie?
Nie automatycznie. Rata zależy od sumy marży i wskaźnika. Przy tej samej marży byłaby niższa, ale banki mogą ustalać przy POLSTR wyższe marże.
Źródła
- KNF: Aktualizacja Mapy Drogowej reformy wskaźników referencyjnych
- KNF: prace Narodowej Grupy Roboczej ds. reformy wskaźników referencyjnych
- KNF: POLSTR designated as a significant benchmark
- GPW Benchmark (administrator WIBOR i POLSTR)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.