
W skrócie
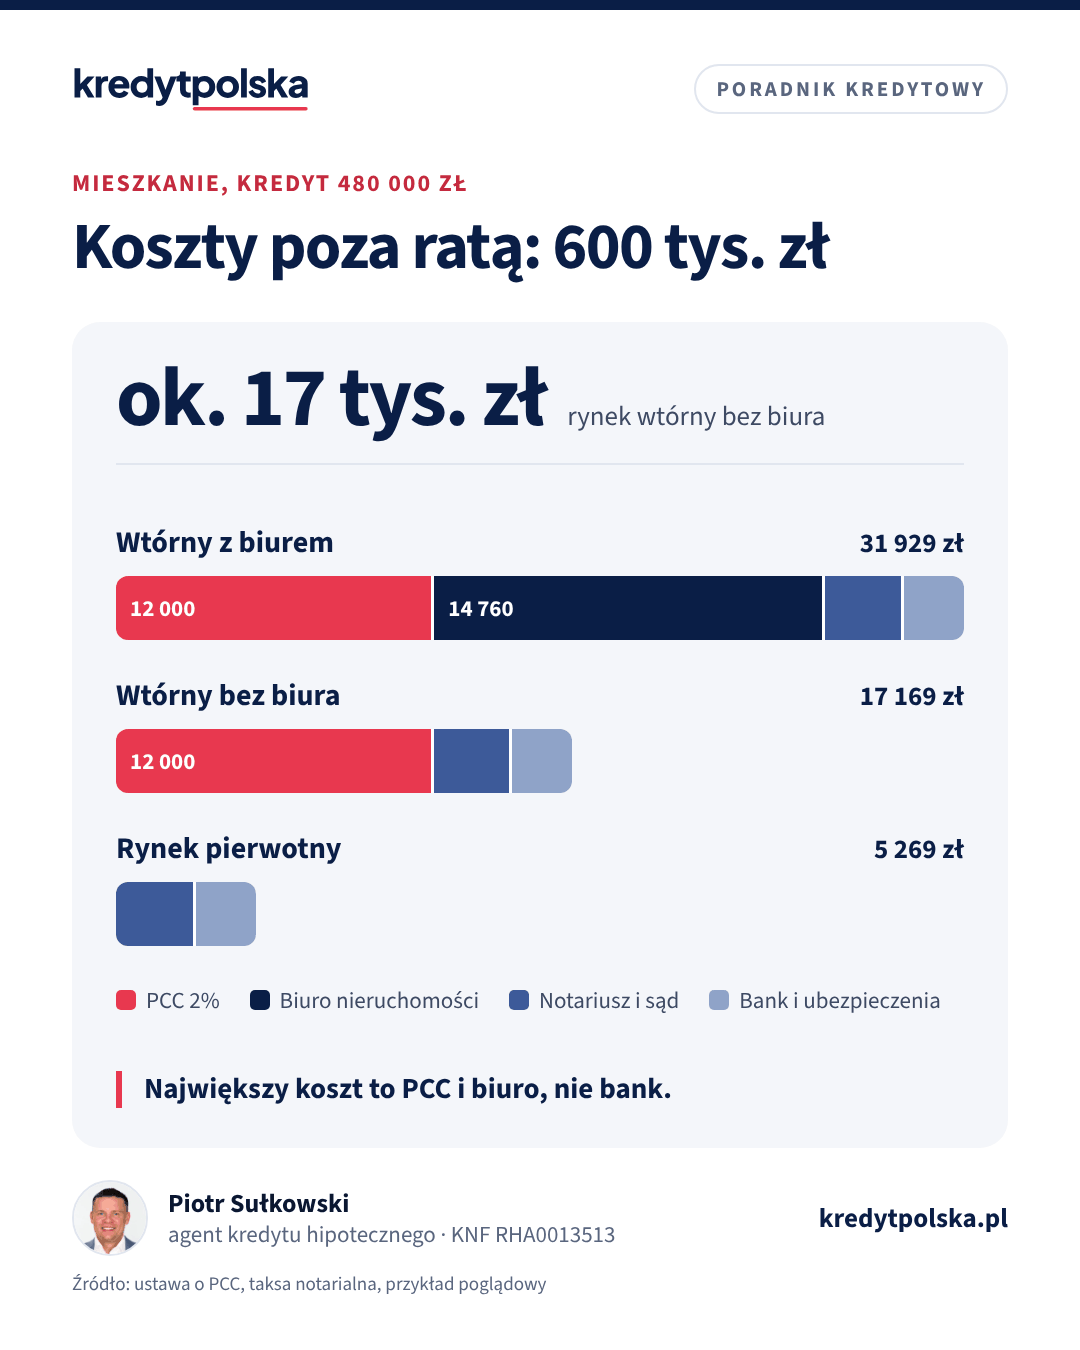
Koszty okołokredytowe to opłaty poza ratą: wycena nieruchomości, prowizja banku, ubezpieczenia, notariusz, podatek PCC, wpisy do księgi wieczystej i ewentualna prowizja biura. Przy mieszkaniu z rynku wtórnego za 600 000 zł i kredycie 480 000 zł to w przykładzie około 17 200 zł bez biura nieruchomości i około 32 000 zł z biurem, a na rynku pierwotnym około 5 300 zł.
Rata to nie jedyny koszt kredytu hipotecznego. Zanim bank wypłaci pieniądze, a także w pierwszych miesiącach spłaty, płacisz szereg opłat: części bankowi, części notariuszowi, sądowi i urzędowi skarbowemu. Większość trzeba pokryć z własnych pieniędzy, ponad wkład własny. Poniżej pełna lista z kwotami i przykład dla mieszkania za 600 000 zł.
Koszty po stronie banku
Wycena nieruchomości
Bank zleca rzeczoznawcy operat szacunkowy, żeby ustalić wartość zabezpieczenia. Przy mieszkaniu kosztuje to zwykle od około 400 do 1 000 zł, przy domu więcej. Płacisz zwykle przed decyzją, według cennika banku. Część banków w promocji zwraca ten koszt.
Prowizja za udzielenie kredytu
Jednorazowa, najczęściej 0–2% kwoty kredytu. Przy 480 000 zł to od 0 do 9 600 zł. Wiele ofert ma prowizję 0%, ale wtedy zwykle wyższą marżę. Prowizję możesz zapłacić z góry albo doliczyć do kredytu, wtedy płacisz od niej odsetki. Jak porównać prowizję z marżą, pokazujemy w artykule RRSO i koszty kredytu.
Ubezpieczenie nieruchomości
Wymagane zawsze, od ognia i innych zdarzeń losowych, z cesją praw na bank. Przy mieszkaniu to zwykle kilkaset złotych rocznie. Możesz kupić polisę w banku albo u dowolnego ubezpieczyciela, jeśli spełnia wymagania banku. Płacisz co roku przez cały okres kredytu.
Ubezpieczenie pomostowe
Do czasu wpisu hipoteki do księgi wieczystej bank nie ma pełnego zabezpieczenia, więc pobiera ubezpieczenie pomostowe albo podwyższa marżę. Od 17 września 2022 r. ustawa o kredycie hipotecznym (art. 29 ust. 5a i 5b) nakazuje bankowi zwrócić ten koszt albo zaliczyć go na poczet spłaty kredytu po wpisie hipoteki, więc w praktyce jest to koszt przejściowy. Przykład: podwyżka o 1 pkt proc. przez 3 miesiące przy kredycie 480 000 zł to około 1 200 zł. Czas zależy od sądu: od kilku tygodni do kilku miesięcy. Część banków nie stosuje już tej opłaty.
Ubezpieczenie na życie
Nie zawsze obowiązkowe. Często jest warunkiem niższej marży. Koszt zależy od wieku, sumy ubezpieczenia i banku, zwykle jako procent salda albo raty miesięcznie. Przykład: składka 0,035% salda miesięcznie przy 480 000 zł to 168 zł na początek, potem mniej wraz ze spadkiem salda. Zanim kupisz, porównaj ofertę banku z polisą zewnętrzną.
Ubezpieczenie niskiego wkładu
Tylko przy wkładzie poniżej 20%. Albo jednorazowa składka od brakującego wkładu (przykład: 3% od 60 000 zł to 1 800 zł za okres), albo wyższa marża do czasu spłaty części kapitału. Szczegóły w artykule kredyt z 10% wkładu własnego.
Konto i karta
Jeśli promocyjna marża wymaga konta i karty, sprawdź ich cennik. Przy spełnianiu warunków zwykle są bezpłatne, bez nich opłata może wynosić kilka do kilkunastu złotych miesięcznie. Ważniejsze, że utrata warunku podnosi marżę, o czym piszemy w artykule marża kredytu hipotecznego.
Koszty u notariusza i w sądzie
Taksa notarialna
Maksymalną taksę określa rozporządzenie. Przy cenie od 60 000 zł do 1 000 000 zł to 1 010 zł plus 0,4% nadwyżki ponad 60 000 zł, do tego 23% VAT. Za umowę sprzedaży lokalu mieszkalnego maksymalna taksa to połowa tej stawki (§ 6 pkt 19 rozporządzenia), zarówno na rynku wtórnym, jak i pierwotnym. Dla mieszkania za 600 000 zł to maksymalnie 1 585 zł netto, czyli około 1 950 zł z VAT. Pełna stawka dotyczy m.in. zakupu domu albo działki. Notariusz może wziąć mniej, więc warto zapytać kilka kancelarii.
Wypisy i wnioski
Wypisy aktu kosztują 6 zł netto za stronę, a notariusz pobiera taksę za sporządzenie wniosku do księgi wieczystej. Razem zwykle kilkaset złotych; w przykładzie przyjmujemy 500 zł.
Podatek PCC
- 2% ceny przy zakupie na rynku wtórnym, pobierany przez notariusza. Dla 600 000 zł to 12 000 zł.
- Zwolnienie przy pierwszym mieszkaniu. Od 2023 r. kupujący pierwsze mieszkanie lub dom na rynku wtórnym nie płaci PCC, jeśli wcześniej nie miał prawa własności ani udziału w takiej nieruchomości (z wyjątkiem udziału do 50% otrzymanego w spadku). Warunki sprawdzi notariusz.
- 19 zł od ustanowienia hipoteki zabezpieczającej kredyt.
- Na rynku pierwotnym PCC od zakupu nie płacisz, bo w cenie jest VAT.
Opłaty sądowe za księgę wieczystą
200 zł za wpis prawa własności i 200 zł za wpis hipoteki. Przy zakupie od dewelopera, gdy dla lokalu zakłada się nową księgę, dochodzi 100 zł za jej założenie.
Koszty pośredników
- Biuro nieruchomości: zależnie od umowy, często 2–3% ceny plus VAT. Przy 600 000 zł i 2% to 14 760 zł z VAT. Prowizję możesz negocjować przed podpisaniem umowy z biurem.
- Pośrednik kredytowy: agent kredytowy, który współpracuje z bankami, zwykle nie pobiera opłat od klienta, bo wynagrodzenie płaci mu bank. Jego wysokość musi podać przed zawarciem umowy. Więcej w artykule ile kosztuje doradca kredytowy.
Przykład: mieszkanie za 600 000 zł
Przykład obliczeniowy dla rynku wtórnego: cena 600 000 zł, wkład 20% (120 000 zł), kredyt 480 000 zł na 30 lat, oprocentowanie 6%, rata około 2 878 zł. Przyjęliśmy ofertę bez prowizji, kupującego, który nie korzysta ze zwolnienia z PCC, i przykładowe kwoty tam, gdzie koszt zależy od banku.
| Koszt | Zakres | W przykładzie | Kiedy |
|---|---|---|---|
| Wycena nieruchomości | ok. 400–1 000 zł | 700 zł | przed decyzją |
| Prowizja banku | 0–2% kredytu | 0 zł | przy wypłacie |
| Ubezpieczenie nieruchomości (rok) | kilkaset zł | 400 zł | co roku |
| Ubezpieczenie pomostowe (+1 pkt, 3 mies.) | zależy od banku i sądu | 1 200 zł | do wpisu hipoteki |
| Taksa notarialna (maks., z VAT) | do ok. 1 950 zł | 1 950 zł | przy akcie |
| Wypisy i wniosek do księgi | kilkaset zł | 500 zł | przy akcie |
| PCC 2% od ceny | 0 zł przy zwolnieniu | 12 000 zł | przy akcie |
| PCC od hipoteki | stała kwota | 19 zł | przy akcie |
| Wpis własności i hipoteki | 2 × 200 zł | 400 zł | przy akcie |
| Razem bez biura | 17 169 zł | ok. 2,9% ceny | |
| Biuro nieruchomości (2% + VAT) | często 2–3% + VAT | 14 760 zł | po akcie |
| Razem z biurem | 31 929 zł | ok. 5,3% ceny |
Do tego mogą dojść koszty miesięczne: ubezpieczenie na życie (w przykładzie 168 zł na początek, jeśli bank go wymaga do niższej marży) i ewentualne opłaty za konto. Przy wkładzie 10% dochodzi koszt niskiego wkładu.
Ten sam zakup od dewelopera kosztuje w przykładzie około 5 269 zł: wycena, ubezpieczenia, maksymalna taksa za umowę sprzedaży (jak na rynku wtórnym, około 1 950 zł), wypisy, PCC od hipoteki i opłaty sądowe, w tym 100 zł za założenie księgi. Dochodzi jednak koszt umowy deweloperskiej u notariusza, który zwykle dzieli się z deweloperem.
Dodatkowe koszty przy budowie domu
Przy kredycie na budowę lista jest dłuższa. Bank wypłaca pieniądze w transzach i przed każdą kolejną sprawdza postęp prac: w części banków inspekcja jest płatna, zwykle kilkaset złotych za wizytę. Wycena obejmuje działkę i projekt, więc bywa droższa niż przy mieszkaniu. Do tego dochodzą odsetki od wypłaconych transz w okresie budowy, czasem z karencją w spłacie kapitału, i ubezpieczenie budowy lub domu po jej zakończeniu.
Kiedy płacisz poszczególne koszty
Koszty nie przychodzą naraz, dlatego warto rozpisać je w czasie i mieć gotówkę na każdy etap:
- Przed decyzją kredytową: wycena nieruchomości, czasem opłata za wniosek, jeśli bank ją pobiera.
- Przy umowie przedwstępnej: zadatek, który zwykle zalicza się do wkładu własnego, i często prowizja biura nieruchomości, zależnie od umowy z biurem.
- Przed wypłatą kredytu: polisa nieruchomości z cesją na bank, ewentualnie prowizja banku i składka ubezpieczenia niskiego wkładu.
- W dniu aktu notarialnego: taksa notarialna, PCC, opłaty sądowe za wpisy i wypisy. Notariusz pobiera je przed podpisaniem aktu, przelewem albo kartą.
- Po wypłacie: pierwsza rata, opłata pomostowa do czasu wpisu hipoteki, miesięczne ubezpieczenie na życie, jeśli je wybrałeś.
Najwięcej gotówki potrzebujesz w dniu aktu: przy mieszkaniu za 600 000 zł z rynku wtórnego to w przykładzie ponad 14 800 zł samych opłat notarialnych, sądowych i PCC, nie licząc reszty wkładu. Bank nie wypłaci kredytu, dopóki ich nie uregulujesz, więc nie zostawiaj tych pieniędzy na ostatnią chwilę.
Jak obniżyć koszty okołokredytowe
- Sprawdź, czy przysługuje Ci zwolnienie z PCC przy pierwszym mieszkaniu. To 12 000 zł przy cenie 600 000 zł.
- Zapytaj kilku notariuszy o wycenę. Taksa z rozporządzenia to maksimum.
- Negocjuj prowizję biura nieruchomości przed podpisaniem umowy pośrednictwa.
- Porównaj ubezpieczenie nieruchomości i na życie z bankiem i poza nim, jeśli bank dopuszcza polisy zewnętrzne.
- Przy ofertach z prowizją policz, czy zapłacenie jej z góry opłaca się bardziej niż wyższa marża.
- Szybko dostarcz bankowi potwierdzenie wpisu hipoteki, żeby skończyć opłatę pomostową.
Zaplanuj te pieniądze razem z wkładem, jak opisujemy w artykule wkład własny do kredytu hipotecznego. Ile możesz pożyczyć, sprawdzisz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Ile kosztują koszty okołokredytowe przy kredycie hipotecznym?
Przy mieszkaniu z rynku wtórnego zwykle około 3% ceny bez biura nieruchomości i 5–6% z biurem. W przykładzie dla 600 000 zł to około 17 200 zł i 32 000 zł.
Ile kosztuje notariusz przy zakupie mieszkania za 600 000 zł?
Maksymalna taksa za umowę sprzedaży mieszkania to połowa zwykłej stawki: 1 585 zł netto, czyli około 1 950 zł z VAT. Do tego wypisy i wnioski do księgi wieczystej, zwykle kilkaset złotych.
Czy koszty okołokredytowe można doliczyć do kredytu?
Zwykle tylko część, na przykład prowizję banku. Podatek PCC, taksę notarialną i opłaty sądowe w większości banków trzeba zapłacić z własnych pieniędzy.
Ile kosztuje wpis hipoteki do księgi wieczystej?
Opłata sądowa za wpis hipoteki wynosi 200 zł, a PCC od ustanowienia hipoteki 19 zł. Notariusz pobiera też taksę za sporządzenie wniosku.
Czy przy zakupie od dewelopera płaci się PCC?
Nie, bo w cenie jest VAT. Płacisz tylko 19 zł PCC od ustanowienia hipoteki.
Czy trzeba płacić doradcy kredytowemu?
Agent kredytowy współpracujący z bankami zwykle nie pobiera opłat od klienta, bo wynagrodzenie płaci bank. Wysokość tego wynagrodzenia musi podać przed zawarciem umowy.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.