
W skrócie
Przy kredycie hipotecznym doradca kredytowy zwykle nic nie kosztuje klienta, bo prowizję płaci mu bank, najczęściej jako procent kwoty udzielonego kredytu. Ustawa o kredycie hipotecznym nakazuje pośrednikowi i agentowi ujawnić przed rozpoczęciem usługi wynagrodzenie od banku i wszelkie opłaty, które pobiera od klienta. Opłata od klienta jest dozwolona, ale musi być znana z góry.
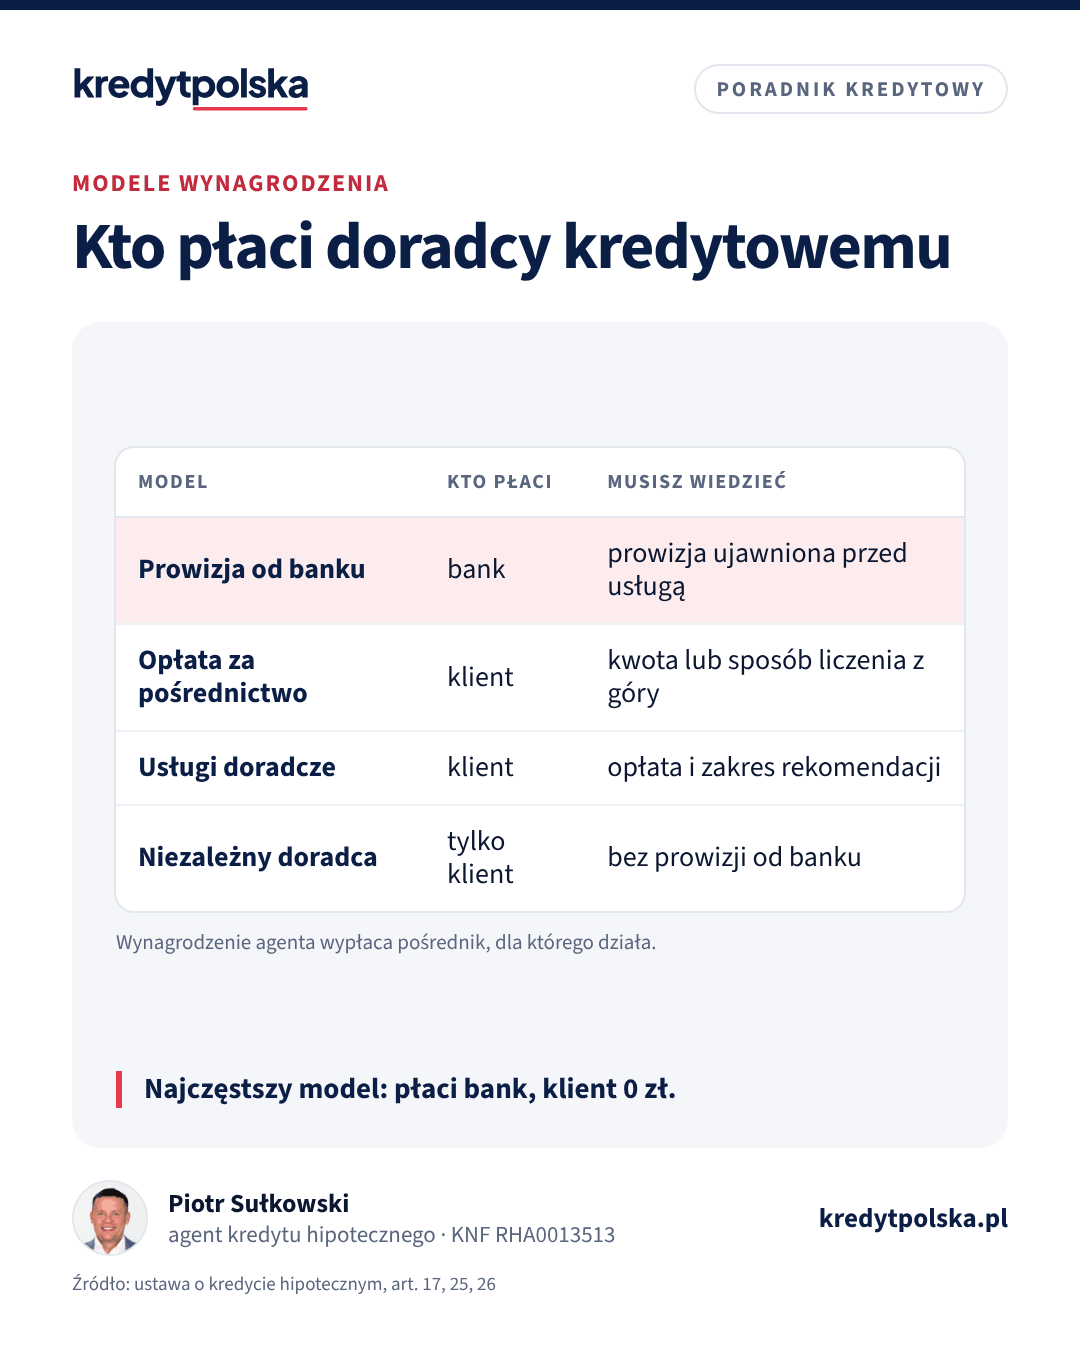
Pytanie o koszt doradcy kredytowego ma krótką odpowiedź: w większości przypadków dla klienta to 0 zł. Pełniejsza odpowiedź jest ważna, bo od niej zależy, czy rozumiesz, kto ma interes w tym, który bank wybierzesz. Ustawa o kredycie hipotecznym reguluje to dość dokładnie.
Kto płaci doradcy kredytowemu
Pośrednik kredytu hipotecznego ma umowy z bankami. Gdy doprowadzi do podpisania umowy kredytu, bank wypłaca mu prowizję. Jeśli rozmawiasz z agentem, czyli przedsiębiorcą działającym w imieniu jednego pośrednika na podstawie umowy agencyjnej, agent otrzymuje wynagrodzenie od tego pośrednika. Dla Ciebie oznacza to, że za samą obsługę nie płacisz, a warunki kredytu wynikają z oferty banku.
Prowizja od banku jest zwykle liczona jako procent kwoty udzielonego kredytu. Jej wysokość zależy od umowy między bankiem a pośrednikiem, od produktu i okresu, więc różni się między bankami. Nie podajemy tu konkretnych stawek, bo nie są publikowane w jednym oficjalnym źródle, a dokładną kwotę w Twoim przypadku zobaczysz w informacjach, które pośrednik musi Ci przekazać.
Przykład rachunkowy
Wyłącznie jako ilustracja mechanizmu, nie stawka rynkowa: gdyby prowizja wynosiła 1% kwoty kredytu, przy kredycie 500 000 zł bank zapłaciłby pośrednikowi 5000 zł, a przy kredycie 300 000 zł 3000 zł. Ty w tym modelu nie dopłacasz nic. Rata kredytu 500 000 zł na 25 lat przy oprocentowaniu 6% wynosi 3221,51 zł niezależnie od tego, czy wniosek złożyłeś sam, czy przez pośrednika, o ile bank daje w obu kanałach te same warunki. To, czy daje, zależy od banku.
Co pośrednik musi Ci powiedzieć o wynagrodzeniu
Zgodnie z art. 17 ustawy o kredycie hipotecznym pośrednik albo agent przed rozpoczęciem usługi pośrednictwa przekazuje Ci na trwałym nośniku (papier, e-mail, PDF) m.in.:
- swoją firmę i adres oraz numer wpisu w rejestrze KNF z adresem strony, na której rejestr jest dostępny;
- informację, czy jest pośrednikiem powiązanym, a jeśli tak, w imieniu których kredytodawców działa;
- informację, czy świadczy usługi doradcze;
- informację o prowizji i innym wynagrodzeniu od kredytodawcy lub innych podmiotów, z ich wysokością, jeśli jest znana, w tym o wynagrodzeniu za zawarcie z Tobą umowy kredytu;
- informację o opłatach, które płacisz bezpośrednio pośrednikowi lub agentowi, a gdy nie da się ich ustalić z góry, sposób ich obliczania;
- informację o procedurze reklamacyjnej i pozasądowych sposobach rozwiązywania sporów.
Jeśli w tym momencie kwota prowizji nie jest jeszcze znana, dostajesz informację, że zostanie podana w formularzu informacyjnym, który otrzymasz przed zawarciem umowy kredytu. Agent musi Ci też powiedzieć, w jakim charakterze występuje i jakiego pośrednika reprezentuje.
Kiedy doradca może pobrać opłatę od klienta
Ustawa nie zakazuje opłat od klienta. Wymaga natomiast, żeby były ujawnione przed usługą. W praktyce spotkasz trzy sytuacje:
- Opłata za pośrednictwo obok prowizji od banku. Dozwolona, ale musisz znać jej wysokość albo sposób liczenia przed rozpoczęciem współpracy. Zapytaj, za co dokładnie płacisz i czy płacisz także wtedy, gdy kredyt nie zostanie udzielony.
- Opłata za usługi doradcze. Usługi doradcze w rozumieniu ustawy to osobna usługa, w której dostajesz rekomendację konkretnej umowy kredytu. Przed jej rozpoczęciem musisz wiedzieć, czy rekomendacja obejmie tylko oferty z określonego zakresu, czy szerszy rynek, i ile zapłacisz albo jak ta kwota zostanie obliczona.
- Niezależny doradca. Określenia „niezależny doradca” może używać tylko pośrednik niepowiązany lub jego agent, który nie otrzymuje od kredytodawcy prowizji ani innego wynagrodzenia. Taka osoba utrzymuje się wyłącznie z opłat od klientów, więc w tym modelu płacisz Ty.
Art. 15 ustawy stanowi, że opłaty i inne koszty uiszczone przez konsumenta przed zawarciem umowy o kredyt hipoteczny podlegają niezwłocznemu zwrotowi, jeśli umowa nie została zawarta albo bank nie wypłacił kredytu w terminie wskazanym w umowie. Jeśli ktoś bierze opłatę z góry, poproś o umowę, w której zasady zwrotu są opisane, i zachowaj potwierdzenie przelewu.
Porównanie modeli wynagrodzenia
| Model | Kto płaci | Co dostajesz na piśmie | Koszt dla Ciebie |
|---|---|---|---|
| Prowizja od banku | bank | informacja o prowizji przed usługą, kwota najpóźniej w formularzu informacyjnym | 0 zł |
| Prowizja od banku i opłata od klienta | bank i Ty | wysokość opłaty lub sposób jej liczenia przed usługą | według umowy |
| Usługi doradcze | zwykle Ty | zakres rekomendacji i opłata przed usługą, rekomendacja na trwałym nośniku | według umowy |
| Niezależny doradca | tylko Ty | jak przy usługach doradczych, bez prowizji od banku | według umowy |
Jak czytać informację o wynagrodzeniu
Informacja od pośrednika ma zwykle formę formularza albo kilkustronicowego dokumentu. Szukaj w nim trzech rzeczy:
- Od kogo pośrednik dostaje wynagrodzenie. Zwykle od kredytodawców, z którymi współpracuje. Jeśli kwota nie jest jeszcze znana, powinna być wzmianka, że pojawi się w formularzu informacyjnym.
- Czy płacisz cokolwiek Ty. Jeśli tak, ile i za co, albo według jakiej formuły. Zapis „opłata według cennika” bez cennika nie spełnia tej funkcji, poproś o cennik.
- Czy pośrednik świadczy usługi doradcze. Jeśli tak, za rekomendację możesz zapłacić osobno i powinieneś dostać osobną informację o jej zakresie i cenie.
Co, jeśli zrezygnujesz albo bank odmówi
W modelu, w którym płaci bank, rezygnacja nic Cię nie kosztuje: pośrednik zarabia zwykle dopiero na zawartym kredycie, więc przy odmowie banku albo Twojej rezygnacji po prostu nie dostaje prowizji. Inaczej jest przy opłacie od klienta. Tu zasady zależą od umowy z pośrednikiem, a przepis o zwrocie opłat uiszczonych przed zawarciem umowy kredytu opisaliśmy wyżej. Przeczytaj umowę przed podpisaniem i zapytaj, w jakich sytuacjach opłata nie jest zwracana.
Od samej umowy kredytu hipotecznego możesz odstąpić w ciągu 14 dni od jej zawarcia, bez podania przyczyny. To prawo wynika z ustawy i nie zależy od tego, czy kredyt załatwiałeś przez pośrednika.
Czy prowizja od banku to konflikt interesów
Częściowo tak i dobrze to wiedzieć. Pośrednik, któremu płaci bank, zarabia tylko wtedy, gdy kredyt zostanie udzielony, a stawki prowizji w różnych bankach mogą się różnić. Dlatego ustawa każe ujawniać prowizję przed usługą. Jak się bronić w praktyce:
- poproś o porównanie co najmniej trzech banków przy tych samych parametrach: kwocie, okresie, wkładzie i rodzaju oprocentowania;
- porównuj RRSO i całkowitą kwotę do zapłaty, nie tylko ratę (zobacz RRSO i koszty kredytu);
- zapytaj, dlaczego rekomendowany bank jest lepszy od drugiego na liście;
- sprawdź warunki promocji: konto, karta, ubezpieczenie, które trzeba utrzymywać, żeby zachować niższą marżę.
Przy kredycie 500 000 zł na 25 lat różnica 0,3 punktu procentowego w oprocentowaniu (6% wobec 6,3%) to około 92 zł w każdej racie. Dla klienta takie porównanie znaczy więcej niż to, ile bank płaci pośrednikowi.
Wynagrodzenie a szerokość porównania
Model wynagrodzenia mówi też coś o tym, ile ofert zobaczysz. Pośrednik niepowiązany wynagradzany przez banki porówna te banki, z którymi ma umowy, i zwykle jest ich kilka lub kilkanaście. Pośrednik powiązany działa dla jednego lub ograniczonej liczby kredytodawców, więc porównanie jest węższe, nawet jeśli obsługa jest bezpłatna. Niezależny doradca nie jest związany prowizjami, ale za jego pracę płacisz sam. Wybierając, porównaj więc nie tylko cenę usługi, ale też to, co za nią dostajesz. Różnice między tymi rodzajami opisujemy w artykule agent, pośrednik, doradca: różnice.
Jak to wygląda u nas
KredytPolska prowadzi Kredyt Wrocław, agent pośrednika Expander Advisors sp. z o.o. (wpis KNF RPH000035). Wynagrodzenie płaci bank, klient nie płaci za obsługę. Jeśli wolisz porozmawiać z kimś innym, w rankingu doradców kredytowych znajdziesz doradców z Twojego miasta z numerami wpisów KNF. Opłata wniesiona przez doradcę za wyróżnienie nie zmienia jego wyniku, co opisujemy na stronie jak liczymy ranking.
Najczęstsze pytania
Czy za doradcę kredytowego się płaci?
Zwykle nie. Przy kredycie hipotecznym prowizję najczęściej płaci bank, w którym podpiszesz umowę. Jeśli doradca pobiera opłatę od klienta, musi podać jej wysokość albo sposób obliczania przed rozpoczęciem usługi.
Ile bank płaci doradcy kredytowemu?
Prowizja jest zwykle procentem kwoty udzielonego kredytu, a jej wysokość zależy od umowy banku z pośrednikiem. Pośrednik musi poinformować Cię o prowizji przed usługą, a kwota pojawia się najpóźniej w formularzu informacyjnym.
Czy doradca kredytowy może wziąć pieniądze od klienta?
Tak, ustawa tego nie zakazuje, ale opłata musi być ujawniona na trwałym nośniku przed usługą. Opłaty uiszczone przed zawarciem umowy kredytu podlegają niezwłocznemu zwrotowi, jeśli umowa nie zostanie zawarta.
Kto to jest niezależny doradca kredytowy?
To pośrednik niepowiązany lub jego agent, który nie bierze od banków prowizji ani innego wynagrodzenia i świadczy usługi doradcze. Tylko on może używać nazwy „niezależny doradca”, a płaci mu klient.
Czy prowizja doradcy podnosi ratę kredytu?
Prowizja płacona przez bank nie jest osobną pozycją w Twojej umowie. Czy bank daje przez pośrednika te same warunki co w oddziale, zależy od banku, dlatego porównaj formularze informacyjne.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.