
W skrócie
Dobrego doradcę kredytowego wybierzesz po 8 kryteriach: ma wpis w rejestrze KNF, współpracuje z wieloma bankami, jawnie mówi o swoim wynagrodzeniu, ma sprawdzalne opinie, zna Twój rodzaj dochodu, odpowiada w rozsądnym czasie, nie obiecuje decyzji banku i nie bierze pieniędzy z góry bez umowy. Pierwsze cztery sprawdzisz przed spotkaniem, pozostałe w pierwszej rozmowie.
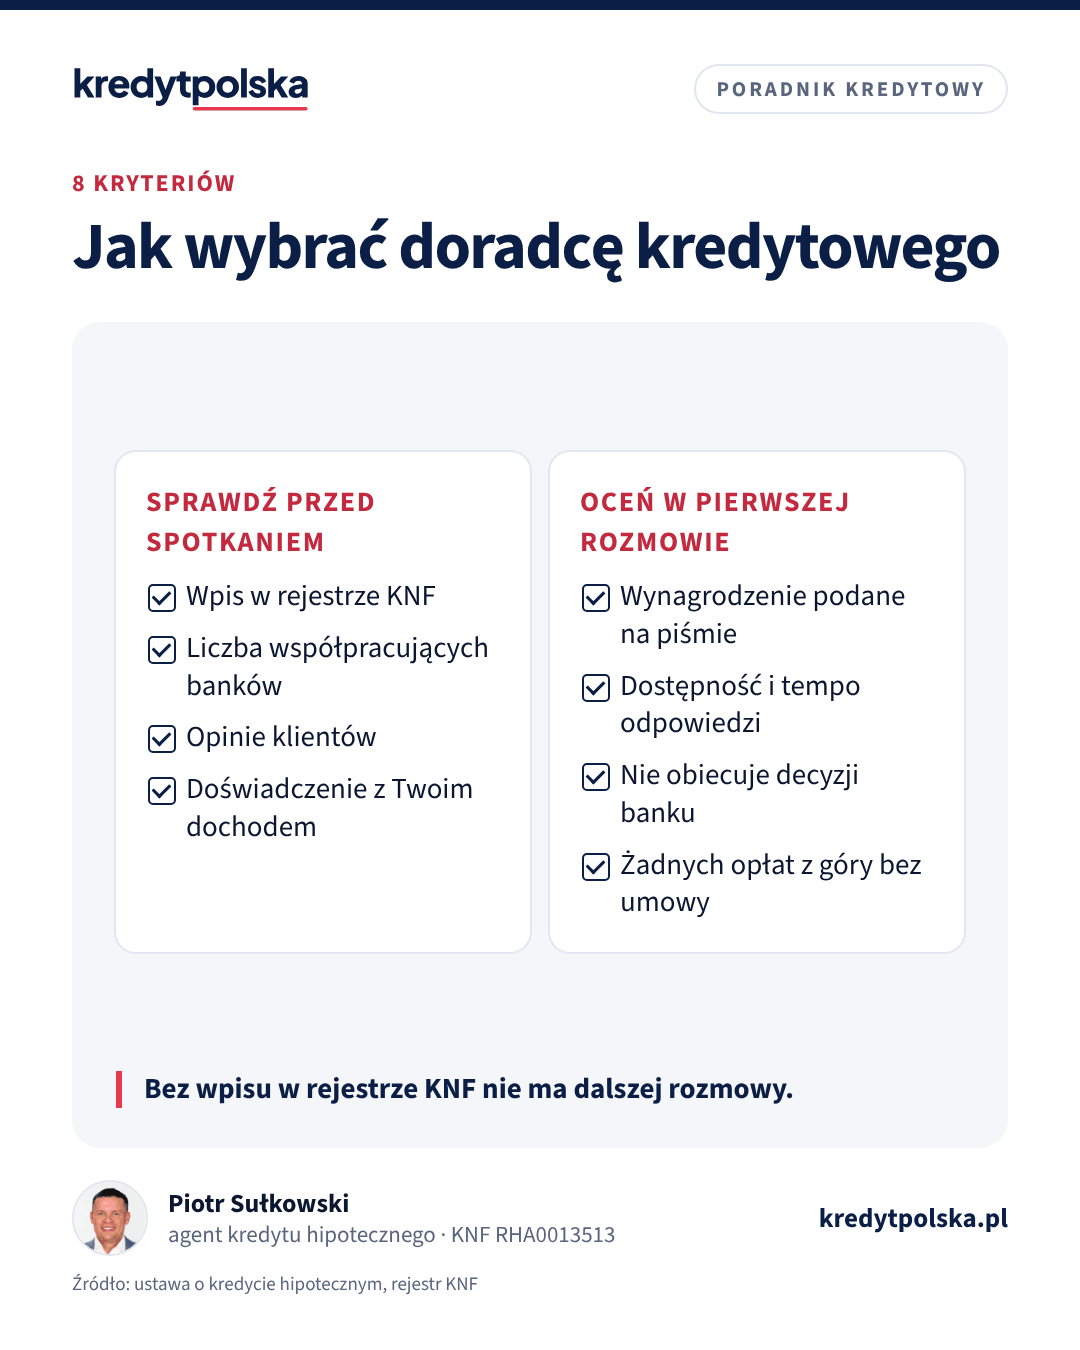
„Doradca kredytowy” to potoczna nazwa. Formalnie pośrednictwem w kredytach hipotecznych zajmują się pośrednicy kredytu hipotecznego i ich agenci, a każdy z nich musi mieć wpis w rejestrze prowadzonym przez Komisję Nadzoru Finansowego. To jednak dopiero minimum. Poniżej 8 kryteriów, po których odróżnisz kogoś, kto realnie pomoże, od kogoś, kto po prostu złoży wniosek w jednym banku.
1. Wpis w rejestrze KNF
Bez wpisu nie wolno zawodowo pośredniczyć w kredytach hipotecznych. Pośrednik ma numer zaczynający się od RPH, agent od RHA. Numer wpisu i adres strony z rejestrem pośrednik albo agent musi Ci podać na trwałym nośniku, zanim zacznie świadczyć usługę. Sprawdzenie zajmuje dwie minuty na rpkh.knf.gov.pl, a instrukcję znajdziesz w artykule jak sprawdzić doradcę w rejestrze KNF.
Zwróć uwagę na jedną rzecz: osoba, z którą rozmawiasz, może być pracownikiem lub współpracownikiem pośrednika albo agenta i nie mieć własnego wpisu. Wtedy zapytaj, w czyim imieniu działa, i sprawdź tę firmę.
2. Z iloma bankami współpracuje
Pośrednik porówna tylko te banki, z którymi ma podpisane umowy. Jeśli współpracuje z dwoma, porównanie będzie wąskie. Zapytaj wprost o liczbę i listę banków oraz o to, czy są wśród nich banki, które w ostatnich miesiącach mają dobre oferty dla Twojego profilu. Uważaj też na pośrednika powiązanego: działa w imieniu jednego kredytodawcy albo ograniczonej liczby kredytodawców i musi Ci o tym powiedzieć. Różnice między rodzajami pośredników wyjaśniamy w tekście agent, pośrednik, doradca: różnice.
3. Przejrzystość wynagrodzenia
Ustawa o kredycie hipotecznym wymaga, żeby pośrednik lub agent przed rozpoczęciem usługi poinformował Cię o prowizji i innym wynagrodzeniu od banku (z kwotą, jeśli jest znana) oraz o opłatach, które miałbyś zapłacić bezpośrednio jemu. Dobry doradca nie unika tego tematu i daje Ci te informacje na piśmie. Jeśli ktoś mówi „to wszystko jest za darmo” i nie potrafi wyjaśnić, kto i ile mu płaci, potraktuj to jako sygnał ostrzegawczy. Więcej: ile kosztuje doradca kredytowy.
4. Opinie klientów
Opinie w Google lub na innych portalach pokazują, jak doradca prowadzi klientów w praktyce: czy odpowiada na telefony, czy dotrzymuje terminów, czy klienci wiedzieli, co podpisują. Patrz nie tylko na średnią ocenę, ale też na liczbę opinii, ich daty i treść. Kilka opinii z jednego tygodnia mówi mniej niż kilkadziesiąt rozłożonych na lata. Czytaj zwłaszcza opinie negatywne i odpowiedzi doradcy na nie.
5. Doświadczenie z Twoim rodzajem dochodu
Ten punkt robi największą różnicę w wysokości kredytu. Banki bardzo różnie liczą dochód z działalności gospodarczej, B2B, ryczałtu, umów zlecenia, kontraktów na czas określony czy pracy za granicą. Zapytaj, ilu klientów z podobnym dochodem doradca ostatnio prowadził i które banki w takich przypadkach sprawdzają się najlepiej. Konkretna odpowiedź z nazwami banków i wymaganiami (np. ile miesięcy prowadzenia firmy, które dokumenty) jest lepsza niż zapewnienie „załatwimy”. Pomoże Ci w tym tekst o zdolności kredytowej.
6. Dostępność i tempo odpowiedzi
Między wnioskiem a umową bank często dopytuje o dokumenty, a termin w umowie przedwstępnej biegnie. Liczy się więc, czy doradca odbiera telefon, odpowiada na wiadomości w ciągu dnia i mówi Ci, na jakim etapie jest wniosek. Sprawdzisz to już przy pierwszym kontakcie: jeśli na pierwszą wiadomość czekasz kilka dni, później raczej nie będzie szybciej.
7. Nie obiecuje decyzji banku
Decyzję kredytową wydaje bank i żaden pośrednik nie może jej zagwarantować. Uczciwy doradca powie, jakie są szanse w poszczególnych bankach i od czego zależą, ale nie powie „kredyt na pewno będzie”. Ostrożnie podchodź też do obietnic typu „mamy dojścia w banku” albo „przejdziesz mimo zaległości w BIK”.
8. Nie bierze pieniędzy z góry bez umowy
Jeśli doradca w ogóle pobiera opłatę od klienta, zasady muszą być spisane: za co płacisz, ile i kiedy. Ustawa wymaga podania wysokości opłaty albo sposobu jej obliczania przed rozpoczęciem usługi. Przelew „na start” bez umowy i bez potwierdzenia to sygnał, żeby zakończyć rozmowę. Ustawa przewiduje też, że opłaty i koszty uiszczone przez konsumenta przed zawarciem umowy kredytu podlegają niezwłocznemu zwrotowi, jeśli umowa nie zostanie zawarta.
Tabela: jak sprawdzić każde kryterium
| Kryterium | Jak sprawdzić | Sygnał ostrzegawczy |
|---|---|---|
| Wpis KNF | rpkh.knf.gov.pl, numer RPH lub RHA | brak numeru albo inne dane niż na wizytówce |
| Liczba banków | zapytaj o listę | jeden lub dwa banki bez informacji o powiązaniu |
| Wynagrodzenie | informacja na piśmie przed usługą | „nikt nic nie płaci” bez wyjaśnienia |
| Opinie | liczba, daty, treść, odpowiedzi | kilka opinii z jednego dnia |
| Twój dochód | pytanie o podobnych klientów | ogólniki zamiast nazw banków i wymagań |
| Dostępność | czas odpowiedzi na pierwszą wiadomość | kilka dni ciszy na starcie |
| Obietnice | co mówi o szansach | „kredyt na pewno będzie” |
| Opłaty | umowa przed jakąkolwiek wpłatą | przelew „na start” bez umowy |
Sygnały ostrzegawcze
- Prośba o przesłanie skanów dowodu osobistego i wyciągów, zanim przedstawi się z imienia, nazwiska i numeru wpisu.
- Nacisk na szybkie podpisanie czegokolwiek „bo promocja się kończy”, bez czasu na przeczytanie dokumentu.
- Propozycja zatajenia zobowiązań albo „poprawienia” dokumentów dochodowych. To ryzyko dla Ciebie, nie dla doradcy.
- Brak jakiejkolwiek informacji o tym, kto płaci za usługę.
- Jedna oferta bez porównania, przedstawiona jako „jedyna możliwa”.
Z iloma doradcami porozmawiać
Nie ma reguły, ale rozmowa z dwiema lub trzema osobami zwykle wystarcza, żeby porównać podejście. Opowiedz każdej tę samą sytuację i zobacz, kto zadaje dokładniejsze pytania o dochód i zobowiązania, kto mówi konkretnie o bankach, a kto obiecuje najwięcej. Jedno zastrzeżenie: nie składaj przez kilku pośredników wniosków w tym samym banku. To podwaja zapytania w BIK i utrudnia bankowi obsługę wniosku.
Duża sieć czy jednoosobowy agent
Wielu agentów prowadzi jednoosobową działalność i działa w imieniu dużego pośrednika, który ma umowy z wieloma bankami. Dla Ciebie liczy się wtedy przede wszystkim konkretna osoba: jej doświadczenie, dostępność i to, jak prowadzi wniosek. Za jej działania wobec Ciebie odpowiada pośrednik, w którego imieniu działa, więc sprawdź oba wpisy w rejestrze KNF. Przy dużej firmie zapytaj z kolei, czy przez cały proces będziesz mieć jedną osobę kontaktową, czy sprawę będą przejmować kolejni pracownicy.
Jeśli dopiero zaczynasz i nie wiesz, czy pośrednik jest Ci potrzebny, przeczytaj najpierw porównanie doradca kredytowy czy bank, a zdolność wstępnie policz w kalkulatorze zdolności kredytowej. Z tym wynikiem rozmowa z doradcą jest konkretniejsza.
Pytania na pierwszą rozmowę
- Jaki jest Pana/Pani numer wpisu w rejestrze KNF i dla jakiego pośrednika Pan/Pani działa?
- Z iloma bankami współpracujecie i czy jesteście pośrednikiem powiązanym?
- Kto płaci za Pana/Pani pracę i czy ja ponoszę jakieś opłaty?
- W których bankach mój rodzaj dochodu jest liczony najkorzystniej i dlaczego?
- W ilu bankach proponuje Pan/Pani złożyć wniosek?
- Jak będziemy się kontaktować i jak szybko odpowiadacie?
Jak pomaga ranking doradców
W rankingu doradców kredytowych zebraliśmy doradców z poszczególnych miast. Imię, nazwisko i numer wpisu pochodzą z publicznego rejestru KNF. Wynik od 0 do 100 liczymy według jawnych wag: opinie klientów 40%, doświadczenie (lata pracy i liczba banków) 20%, czas odpowiedzi na zapytania 15%, kompletność profilu, w tym wpis KNF, 15% i aktywność w serwisie 10%. Opinie Google pokazujemy tak, jak widać je w Google, bez własnej weryfikacji. Opłata doradcy nie zmienia wyniku, a karty „Promowane” nie zmieniają kolejności. Pełne zasady opisujemy na stronie jak liczymy ranking.
Ranking pomaga zawęzić wybór do kilku osób. Ostateczną decyzję podejmij po rozmowie, w której sprawdzisz kryteria 3, 5, 7 i 8.
Najczęstsze pytania
Jak sprawdzić, czy doradca kredytowy jest wiarygodny?
Sprawdź wpis w rejestrze KNF na rpkh.knf.gov.pl, przeczytaj opinie klientów z różnych okresów i zapytaj o liczbę współpracujących banków. W rozmowie poproś o informację o wynagrodzeniu na piśmie.
Z iloma bankami powinien współpracować doradca kredytowy?
Nie ma ustawowego minimum dla zwykłego pośrednictwa, ale im więcej banków, tym szersze porównanie. Pośrednik powiązany działa dla jednego lub ograniczonej liczby kredytodawców i musi o tym poinformować.
Czy doradca kredytowy może zagwarantować kredyt?
Nie. Decyzję kredytową wydaje bank po ocenie zdolności i nieruchomości. Doradca może ocenić szanse w poszczególnych bankach i przygotować wniosek.
Czy doradca kredytowy może wziąć zaliczkę?
Może pobierać opłatę od klienta, jeśli przed usługą poda jej wysokość albo sposób obliczania na trwałym nośniku. Nie płać niczego bez spisanej umowy i potwierdzenia wpłaty.
Lepszy doradca z dużej sieci czy lokalny?
Liczy się konkretna osoba: wpis KNF, liczba banków, doświadczenie z Twoim dochodem i opinie. Agenci lokalni często działają w imieniu dużych pośredników i mają dostęp do tych samych banków.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.