
W skrócie
Pośrednik kredytu hipotecznego to przedsiębiorca, który za wynagrodzeniem przedstawia oferty kredytów i pomaga w formalnościach, a agent działa w imieniu i na rzecz wyłącznie jednego pośrednika. Kredytodawca, czyli bank lub SKOK, udziela kredytu. „Usługi doradcze” to w ustawie osobna usługa polegająca na rekomendacji konkretnej umowy, a nazwy „niezależny doradca” może używać tylko pośrednik niepowiązany lub jego agent, który nie bierze wynagrodzenia od banków.
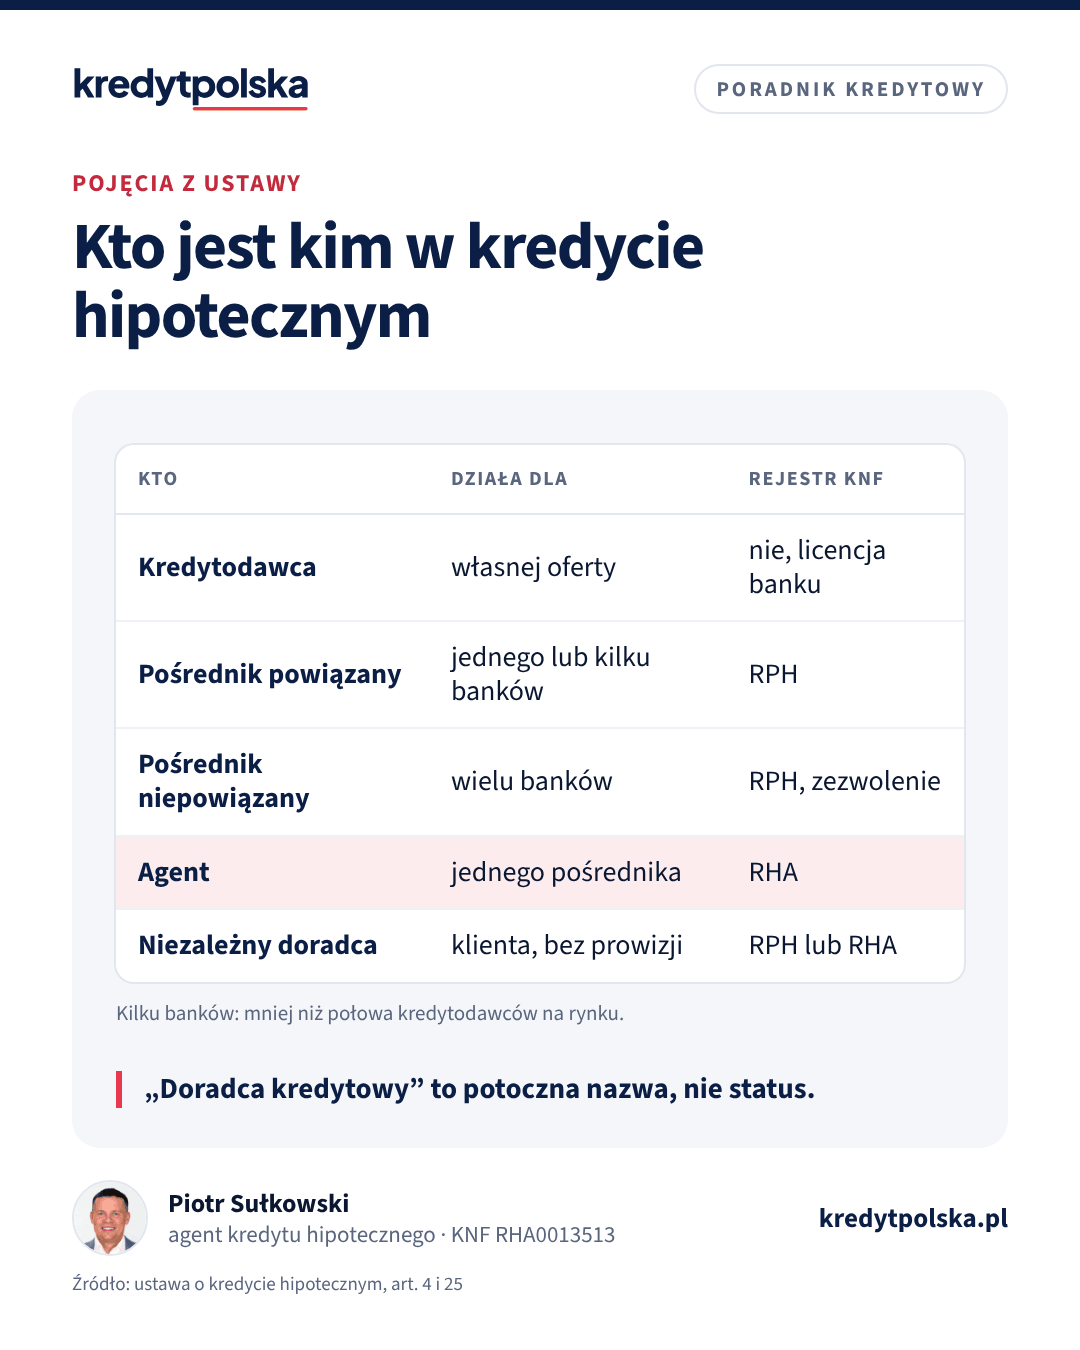
W reklamach i rozmowach wszystkich, którzy pomagają w kredycie, nazywa się doradcami. Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami posługuje się jednak precyzyjnymi pojęciami i od nich zależy, kto komu podlega, kto za kogo odpowiada i kto może wziąć od Ciebie pieniądze. Poniżej definicje w przystępnej formie.
Kredytodawca
Kredytodawca to podmiot, który udziela kredytu hipotecznego albo daje przyrzeczenie jego udzielenia. Ustawa wymienia tu banki krajowe, oddziały banków zagranicznych, instytucje kredytowe i ich oddziały oraz spółdzielcze kasy oszczędnościowo-kredytowe. Kredytodawca ocenia Twoją zdolność, wydaje decyzję i podpisuje z Tobą umowę. Pracownik banku przedstawia oferty swojego banku.
Pośrednik kredytu hipotecznego
Pośrednik to przedsiębiorca, który nie jest kredytodawcą i w ramach działalności, za wynagrodzeniem w pieniądzu lub innej uzgodnionej korzyści finansowej, wykonuje co najmniej jedną z czynności:
- przedstawia konsumentom umowy o kredyt hipoteczny lub je proponuje;
- pomaga konsumentom w czynnościach przygotowawczych i innych formalnościach przed zawarciem umowy;
- zawiera z konsumentami umowy o kredyt hipoteczny w imieniu kredytodawcy.
Pośrednik musi być wpisany do rejestru KNF, a jego numer zaczyna się od RPH. Ustawa dzieli pośredników na dwie grupy.
Pośrednik powiązany
Działa w imieniu i na rzecz wyłącznie jednego kredytodawcy, jednej grupy kredytodawców objętej skonsolidowanym sprawozdaniem finansowym albo określonej liczby kredytodawców (lub grup), która nie stanowi co najmniej połowy kredytodawców na rynku kredytów hipotecznych. Do rejestru wpisuje go kredytodawca, bez odrębnego zezwolenia KNF. Musi poinformować Cię, że jest powiązany i z kim.
Pośrednik niepowiązany
Każdy pośrednik, który nie spełnia definicji powiązanego, w praktyce współpracujący z wieloma bankami. Działa na podstawie zezwolenia KNF, a osoba fizyczna ubiegająca się o takie zezwolenie musi m.in. zdać egzamin na pośrednika, chyba że ma tytuł magistra ekonomii lub prawa. Pośrednik musi mieć obowiązkowe ubezpieczenie OC, a numer polisy jest w rejestrze.
Agent
Agent to przedsiębiorca wykonujący czynności pośrednictwa kredytu hipotecznego w imieniu i na rzecz wyłącznie jednego pośrednika, na podstawie umowy agencyjnej. Wpisuje go do rejestru pośrednik, a numer zaczyna się od RHA. Agent będący osobą fizyczną przechodzi szkolenie i zdaje egzamin organizowany przez pośrednika. Najważniejsze dla Ciebie: za działania i zaniechania agenta pośrednik odpowiada w pełni i bezwarunkowo. Agent musi też powiedzieć Ci, w jakim charakterze występuje i jakiego pośrednika reprezentuje.
Przykład: autor tego tekstu jest agentem (RHA0013513) pośrednika Expander Advisors sp. z o.o. (RPH000035). Jak sprawdzić takie powiązanie samodzielnie, pokazujemy w artykule jak sprawdzić doradcę w rejestrze KNF.
Personel
Ustawa używa też pojęcia personelu: to pracownicy i współpracownicy kredytodawcy, pośrednika albo agenta, którzy bezpośrednio wykonują czynności związane z kredytem, oraz osoby, które nimi kierują lub ich nadzorują. Personel nie ma własnych wpisów w rejestrze. Jeśli rozmawiasz z taką osobą, sprawdzasz firmę, dla której pracuje.
Usługi doradcze w rozumieniu ustawy
To pojęcie najczęściej jest mylone z potocznym „doradztwem kredytowym”. Usługi doradcze to przedstawianie konsumentowi rekomendacji dotyczącej co najmniej jednej umowy o kredyt hipoteczny, jako usługa odrębna od udzielenia kredytu i od czynności pośrednictwa. Świadczyć je mogą wyłącznie kredytodawca, pośrednik i agent. Ustawa wiąże z nimi dodatkowe obowiązki:
- przed rozpoczęciem usługi dostajesz na trwałym nośniku informację, czy rekomendacja obejmie tylko oferty z określonego zakresu, czy szerszy rynek, oraz o wysokości opłaty albo sposobie jej obliczania;
- przekazujesz informacje o swojej sytuacji finansowej i osobistej, potrzebach, preferencjach i celach;
- kredytodawca, pośrednik powiązany i jego agent przedstawiają co najmniej 3 oferty ze swojego zakresu, a pośrednik niepowiązany i jego agent co najmniej 3 oferty dostępne na rynku, i rekomendują najbardziej odpowiednią;
- rekomendacja ma uwzględniać Twój najlepszy interes i rozsądne założenia co do ryzyka w czasie trwania umowy, a dostajesz ją na trwałym nośniku razem z informacją o ryzyku.
Zwykłe pośrednictwo, w którym agent porównuje oferty, pomaga z wnioskiem i prowadzi Cię do umowy, nie jest automatycznie usługą doradczą w rozumieniu ustawy. Pośrednik musi Cię poinformować, czy świadczy usługi doradcze.
Kto może używać słów „doradca” i „niezależny doradca”
Art. 25 ustawy wprowadza dwie zasady:
- jeśli usługi doradcze świadczy kredytodawca, pośrednik powiązany albo agent pośrednika powiązanego, nie mogą oni używać w firmie, w określeniu działalności ani w reklamie słów „doradca” lub „doradztwo”;
- określenia „niezależny doradca” może używać tylko pośrednik niepowiązany albo jego agent, który nie otrzymuje od kredytodawcy prowizji ani innego wynagrodzenia w pieniądzu lub innej korzyści finansowej.
Wniosek praktyczny: jeśli ktoś przedstawia się jako „niezależny doradca”, a jednocześnie mówi, że płaci mu bank, coś się nie zgadza. Większość osób nazywanych potocznie doradcami kredytowymi to agenci lub pośrednicy niepowiązani, wynagradzani przez banki. To legalny i najczęstszy model, ale nie jest niezależnym doradztwem w rozumieniu ustawy.
Pośrednik kredytu hipotecznego a pośrednik kredytu konsumenckiego
Rejestr KNF obejmuje też pośredników kredytu konsumenckiego, ale to inna działalność, z innymi wymaganiami. Pośrednictwo przy kredycie hipotecznym wymaga wpisu jako pośrednik kredytu hipotecznego albo agent takiego pośrednika. Jeśli ktoś pokazuje wpis wyłącznie jako pośrednik kredytu konsumenckiego, a proponuje pomoc przy kredycie na mieszkanie, poproś o wyjaśnienie, w czyim imieniu działa przy kredytach hipotecznych.
Najczęstsze nieporozumienia
- „Agent to mniej poważny pośrednik.” Agent wykonuje te same czynności pośrednictwa, tylko w imieniu jednego pośrednika, który za niego odpowiada. Dla klienta liczy się wpis, doświadczenie i to, z iloma bankami współpracuje pośrednik.
- „Każdy doradca świadczy usługi doradcze.” Nie. Usługi doradcze to osobna usługa z rekomendacją na piśmie. Pośrednik musi powiedzieć, czy ją świadczy.
- „Niezależny znaczy darmowy.” Jest odwrotnie: niezależny doradca nie bierze prowizji od banków, więc płaci mu klient.
- „Pośrednik powiązany ukrywa, z kim współpracuje.” Nie może. Ma obowiązek poinformować, że jest powiązany i w imieniu których kredytodawców działa.
Porównanie w tabeli
| Podmiot | Na czyją rzecz działa | Wpis i podstawa | Kto mu płaci |
|---|---|---|---|
| Kredytodawca | własną | licencja bankowa lub SKOK, nie rejestr pośredników | Ty, w kosztach kredytu |
| Pośrednik powiązany | jednego lub ograniczonej liczby kredytodawców | RPH, na wniosek kredytodawcy | kredytodawca, ewentualnie Ty |
| Pośrednik niepowiązany | wielu kredytodawców | RPH, zezwolenie KNF | zwykle kredytodawca, ewentualnie Ty |
| Agent | jednego pośrednika | RHA, na wniosek pośrednika | pośrednik, ewentualnie Ty |
| Niezależny doradca | Twoją, bez prowizji od banku | RPH lub RHA (pośrednik niepowiązany lub jego agent) | tylko Ty |
Każda opłata od Ciebie musi być ujawniona przed usługą. Szczegóły w artykule ile kosztuje doradca kredytowy.
Kto za co odpowiada
- Kredytodawca odpowiada za ocenę zdolności, decyzję kredytową, treść umowy i jej wykonanie.
- Pośrednik odpowiada za swoje czynności i w pełni za działania swoich agentów.
- Agent wykonuje czynności w imieniu pośrednika i musi powiedzieć, kogo reprezentuje.
Przed rozpoczęciem usługi pośrednik albo agent informuje Cię o procedurze reklamacyjnej i pozasądowych sposobach rozwiązywania sporów. Jeśli masz zastrzeżenia do obsługi, zaczynasz od reklamacji u pośrednika. Zastrzeżenia do umowy kredytu kierujesz do banku.
Kogo wybrać
Wybór zależy od tego, czego potrzebujesz: szerokiego porównania banków bez opłat, obsługi w jednym konkretnym banku czy płatnej rekomendacji od kogoś, kto nie zarabia na prowizji. Dla większości kupujących mieszkanie najprostszy jest pośrednik niepowiązany albo jego agent: porównuje wiele banków, a wynagrodzenie płaci bank. Pośrednik powiązany sprawdzi się, gdy już wiesz, który bank chcesz. Niezależny doradca ma sens, gdy chcesz płatnej rekomendacji od kogoś, kto nie zarabia na prowizji banku. Niezależnie od wyboru sprawdź wpis w rejestrze KNF i opinie. Doradców z Twojego miasta z numerami wpisów KNF znajdziesz w rankingu doradców kredytowych, a kryteria wyboru w tekście jak wybrać doradcę kredytowego.
Najczęstsze pytania
Czym różni się agent od pośrednika kredytu hipotecznego?
Pośrednik działa na własny rachunek na podstawie wpisu w rejestrze KNF (numer RPH). Agent działa w imieniu i na rzecz wyłącznie jednego pośrednika na podstawie umowy agencyjnej (numer RHA), a pośrednik w pełni odpowiada za jego działania.
Co to jest pośrednik powiązany?
To pośrednik działający dla jednego kredytodawcy, jednej grupy kredytodawców albo ograniczonej liczby kredytodawców, stanowiącej mniej niż połowę rynku. Musi poinformować klienta, że jest powiązany i z kim.
Czy doradca kredytowy to zawód regulowany?
Samo określenie „doradca kredytowy” jest potoczne. Regulowane są czynności pośrednika kredytu hipotecznego i agenta, którzy muszą mieć wpis w rejestrze KNF, oraz usługi doradcze w rozumieniu ustawy.
Kto może nazywać się niezależnym doradcą kredytowym?
Tylko pośrednik niepowiązany albo jego agent, który nie otrzymuje od kredytodawcy prowizji ani innego wynagrodzenia. Taki doradca utrzymuje się z opłat od klientów.
Czy pracownik banku jest doradcą kredytowym?
Pracownik banku należy do personelu kredytodawcy i przedstawia oferty swojego banku. Jeśli bank świadczy usługi doradcze, nie może używać w reklamie i nazwie słów „doradca” ani „doradztwo”.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.