
W skrócie
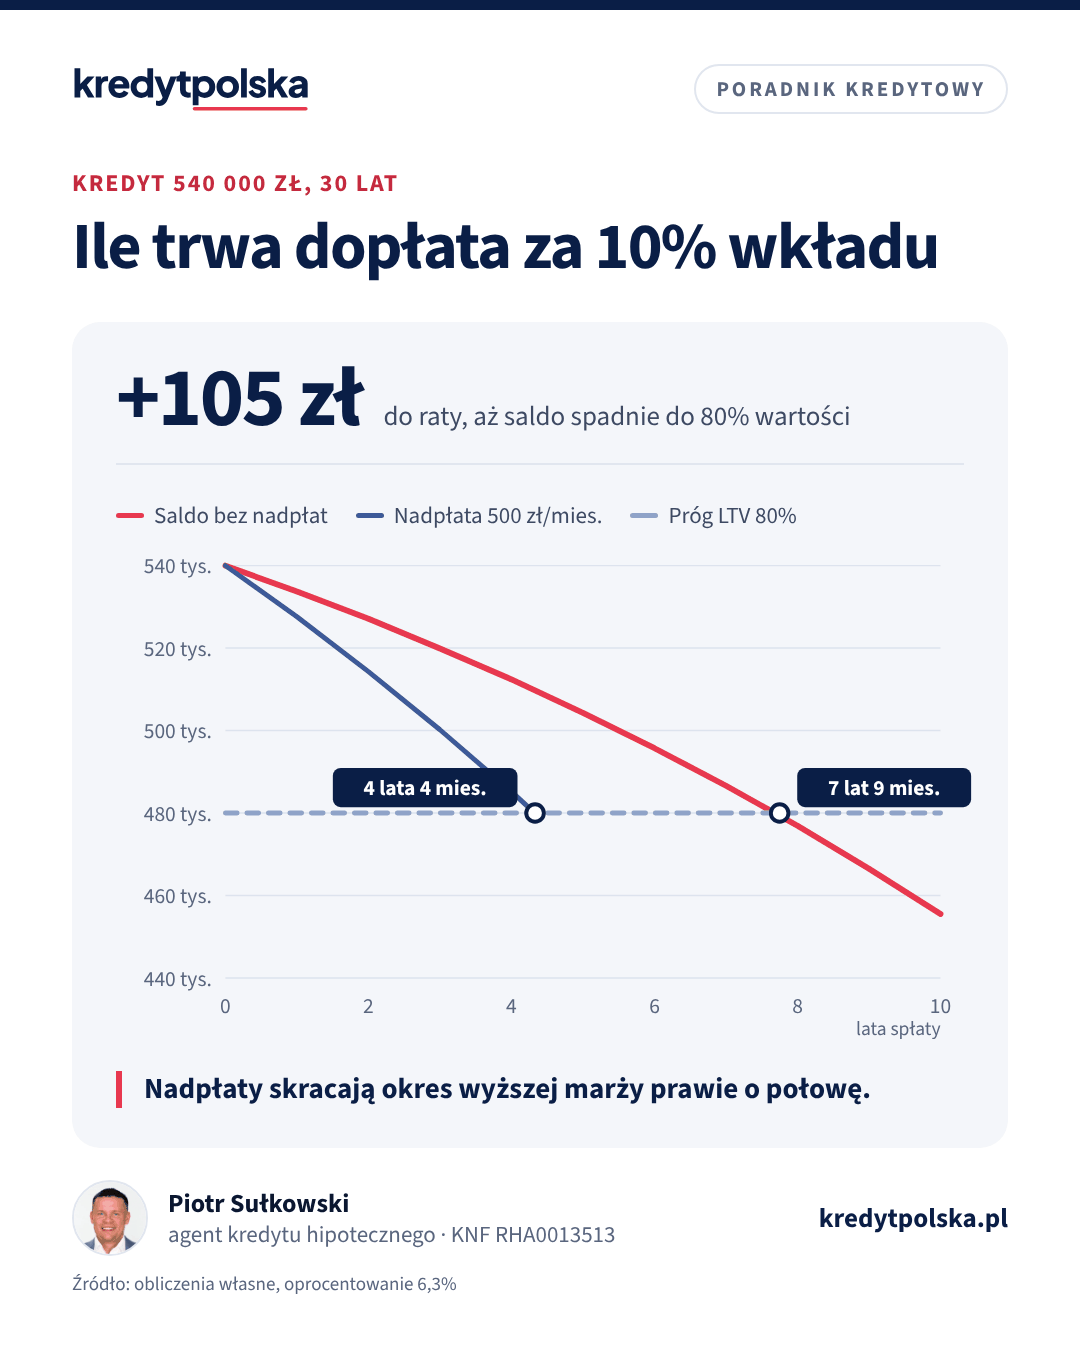
Kredyt hipoteczny z 10% wkładu własnego jest dostępny w wielu bankach, ale za dopłatą: bank pobiera ubezpieczenie niskiego wkładu albo podnosi marżę, zwykle o kilka dziesiątych punktu procentowego, do czasu aż saldo spadnie do 80% wartości nieruchomości. Przy mieszkaniu za 600 000 zł i marży wyższej o 0,3 pkt proc. rata rośnie o około 105 zł przez około 7 lat i 9 miesięcy, czyli o mniej więcej 9 800 zł.
Rekomendacja S KNF pozwala bankom pożyczyć do 80% wartości nieruchomości, a do 90%, jeśli część kredytu ponad 80% jest dodatkowo zabezpieczona. Dlatego z 10% wkładu da się kupić mieszkanie, ale bank dolicza koszt tego zabezpieczenia. Poniżej wyjaśniamy, jak działa ubezpieczenie niskiego wkładu, czym różni się od wyższej marży, kiedy dopłata się kończy i ile realnie kosztuje na przykładzie mieszkania za 600 000 zł.
Kto pożycza przy 10% wkładu
Kredyt z LTV 90% (kredyt to 90% wartości nieruchomości) ma w ofercie wiele banków, choć nie wszystkie i nie dla każdego rodzaju nieruchomości. Typowe warunki dodatkowe:
- wkład liczony od wartości z wyceny rzeczoznawcy, a nie od ceny, więc niska wycena może zjeść część wkładu,
- czasem minimalny dochód albo ograniczenie do kredytu na zakup mieszkania lub domu, bez działek i części inwestycji,
- wyższe wymagania co do zdolności, bo kredyt jest większy,
- koszt niskiego wkładu: ubezpieczenie albo podwyższona marża.
Przy kredycie 540 000 zł zamiast 480 000 zł bank liczy zdolność na wyższą ratę. Przy stopie 8,5%, którą banki często przyjmują w teście zdolności dla zmiennej stopy, to około 4 152 zł zamiast 3 691 zł miesięcznie. Ile możesz pożyczyć, sprawdzisz w kalkulatorze zdolności kredytowej.
Jak działa ubezpieczenie niskiego wkładu własnego
Ubezpieczenie niskiego wkładu własnego (UNWW) chroni bank, nie Ciebie. Jeśli kredyt przestanie być spłacany, a sprzedaż nieruchomości nie pokryje długu, ubezpieczyciel wypłaca bankowi brakującą kwotę do wysokości brakującego wkładu. Ty nadal odpowiadasz za dług, a ubezpieczyciel może dochodzić od Ciebie zwrotu tego, co wypłacił. To nie jest ochrona kredytobiorcy, tylko cena za to, że bank zgodził się na mniejszy wkład.
Ubezpieczana jest kwota brakującego wkładu, czyli różnica między 20% a tym, co wnosisz. Przy mieszkaniu za 600 000 zł i wkładzie 60 000 zł to 60 000 zł.
Ile kosztuje UNWW
Koszt zależy od banku i od tego, ile brakuje do 20%. Spotykane rozwiązania:
- Jednorazowa składka za okres, na przykład 3 lub 5 lat, liczona jako procent brakującego wkładu. Orientacyjnie kilka procent tej kwoty. Przykład: 3% od 60 000 zł to 1 800 zł za okres. Składkę płacisz z góry albo bank dolicza ją do kredytu.
- Przedłużenie na kolejny okres, jeśli po pierwszym okresie saldo nadal przekracza 80% wartości. W przykładzie poniżej bez nadpłat po 5 latach saldo wynosi jeszcze około 502 000 zł, więc ubezpieczenie trzeba by przedłużyć.
- Doliczenie do oprocentowania, czyli w praktyce wyższa marża, o czym niżej.
Konkretną stawkę bank podaje w formularzu informacyjnym, a koszt ubezpieczenia wymaganego do udzielenia kredytu wlicza się do RRSO. Porównując oferty, sprawdź więc RRSO i rozpisz koszt na złotówki, jak pokazujemy w artykule RRSO i koszty kredytu.
Kiedy UNWW przestaje obowiązywać
Ubezpieczenie albo podwyższona marża obowiązują do chwili, gdy saldo kredytu spadnie do 80% wartości nieruchomości, czyli gdy spłacisz brakujący wkład. W wielu bankach liczy się wartość z wyceny przy udzieleniu kredytu, więc moment końca zależy głównie od tempa spłaty kapitału. Część banków pozwala przedstawić nową wycenę, gdy nieruchomość zyskała na wartości, i wcześniej zdjąć dopłatę. Zapytaj o to przed podpisaniem umowy i sprawdź, czy bank sam obniży marżę, czy trzeba złożyć wniosek.
Wyższa marża zamiast UNWW
Wiele banków zrezygnowało z osobnej składki i po prostu podnosi marżę o kilka dziesiątych punktu procentowego do czasu osiągnięcia LTV 80%. Dla Ciebie to prostsze: brak jednorazowego wydatku, a dopłata jest w racie. Wada: płacisz od całego salda, a nie od brakującej kwoty, i przez cały czas, aż saldo spadnie do progu.
| Składka UNWW | Wyższa marża | |
|---|---|---|
| Jak płacisz | z góry lub doliczona do kredytu | w racie co miesiąc |
| Od czego liczona | od brakującego wkładu | od całego salda kredytu |
| Jak długo | okres 3–5 lat, z możliwym przedłużeniem | do LTV 80% |
| Czy nadpłata pomaga | tak, gdy skróci kolejny okres | tak, od razu skraca czas dopłaty |
| Gdzie widać koszt | formularz informacyjny, RRSO | umowa: marża podwyższona i docelowa |
Przykład: mieszkanie za 600 000 zł z 10% wkładu
Przykład obliczeniowy, nie oferta banku. Mieszkanie za 600 000 zł, wycena równa cenie, wkład 60 000 zł, kredyt 540 000 zł na 30 lat, raty równe. Oprocentowanie bazowe 6%, a do czasu LTV 80% bank podnosi marżę o 0,3 pkt proc., więc oprocentowanie wynosi 6,3%.
| Wariant | Kredyt | Rata | Uwagi |
|---|---|---|---|
| Wkład 20% (120 000 zł) | 480 000 zł | 2 878 zł | bez dopłat |
| Wkład 10%, oprocentowanie 6% | 540 000 zł | 3 238 zł | gdyby nie było dopłaty |
| Wkład 10%, marża +0,3 pkt proc. | 540 000 zł | 3 342 zł | przez pierwsze 93 miesiące |
| Po spadku salda do 480 000 zł | ok. 479 000 zł | 3 257 zł | po przeliczeniu przy 6% |
Saldo spada do 480 000 zł, czyli 80% wartości, po 93 miesiącach, a więc po 7 latach i 9 miesiącach. Przez ten czas rata jest wyższa o około 105 zł, co daje około 9 800 zł. Liczony do końca 30 lat koszt jest nieco wyższy, około 14 900 zł, bo wolniejsza spłata na początku zostawia trochę wyższe saldo na kolejne lata. Dla porównania jednorazowa składka 3% od brakującego wkładu to 1 800 zł za okres ubezpieczenia, a przy dwóch okresach 3 600 zł. To pokazuje, dlaczego warto porównać oba rozwiązania na liczbach, a nie po samej nazwie.
Prawdziwy koszt 10% wkładu to jednak przede wszystkim większy kredyt: 60 000 zł więcej do spłaty i rata wyższa o około 360 zł nawet bez dopłat. W zamian kupujesz wcześniej, często o kilka lat, w czasie których płaciłbyś czynsz najmu.
Niska wycena przy 10% wkładu
Przy wkładzie 20% wycena niższa od ceny zwykle oznacza tylko nieco wyższe LTV. Przy 10% to realny problem, bo nie masz zapasu. Przykład: mieszkanie za 600 000 zł, rzeczoznawca wycenia je na 580 000 zł. Bank pożyczy najwyżej 90% z 580 000 zł, czyli 522 000 zł, więc z własnych pieniędzy musisz dołożyć 78 000 zł zamiast 60 000 zł. Dlatego przy niskim wkładzie warto mieć rezerwę albo w umowie przedwstępnej zapisać, co się dzieje, gdy wycena wyjdzie poniżej ceny. Przy rynku pierwotnym bank zwykle opiera się na cenie z umowy deweloperskiej, ale też ją weryfikuje.
Kupić teraz czy odłożyć na 20%
Odłożenie brakujących 60 000 zł przy oszczędzaniu 1 500 zł miesięcznie zajmuje 40 miesięcy, czyli ponad 3 lata. Przez ten czas płacisz najem, a cena mieszkania może się zmienić w obie strony. Dopłata za niski wkład w naszym przykładzie to około 9 800 zł rozłożone na prawie 8 lat. Jeśli czynsz najmu przez 3 lata jest wyższy niż ta dopłata, a rata mieści się w budżecie z zapasem, zakup z 10% wkładu zwykle ma sens. Jeśli rata przy 540 000 zł oznacza napięty budżet, lepiej poczekać albo szukać tańszego mieszkania. Zasady bezpiecznego planowania raty opisujemy w artykule ile trzeba zarabiać na kredyt hipoteczny.
Jak skrócić okres dopłaty
- Nadpłaty. Przy nadpłacie 500 zł miesięcznie saldo spada do 80% wartości po 52 miesiącach, czyli po 4 latach i 4 miesiącach zamiast po 7 latach i 9 miesiącach. Przy zmiennej stopie bank może pobrać rekompensatę za wcześniejszą spłatę tylko w pierwszych 36 miesiącach i nie więcej niż 3% nadpłacanej kwoty, a wiele banków z niej rezygnuje.
- Nowa wycena. Jeśli bank na to pozwala, wzrost wartości mieszkania może obniżyć LTV bez dodatkowych wpłat. Koszt operatu to zwykle kilkaset złotych.
- Większy wkład od razu. Nawet kilka procent więcej zmniejsza brakującą kwotę. Pomóc może darowizna od rodziny, którą bank traktuje jak Twoje oszczędności.
- Rodzinny Kredyt Mieszkaniowy. Jeśli nie masz własnego mieszkania i cena mieści się w limicie, gwarancja BGK może zastąpić brakujący wkład. Opisujemy to w artykule kredyt bez wkładu własnego.
Na co patrzeć w umowie
- o ile dokładnie podwyższona jest marża albo ile wynosi składka i za jaki okres,
- od jakiej wartości nieruchomości bank liczy LTV i czy przyjmie nową wycenę,
- czy obniżenie marży następuje automatycznie, czy na Twój wniosek,
- czy przy przedłużeniu UNWW składka jest liczona od nowa,
- czy podwyższenie marży sumuje się z podwyżką do czasu wpisu hipoteki.
Więcej o samej marży i o tym, jak ją negocjować, piszemy w artykule marża kredytu hipotecznego. Ratę dla własnej kwoty policzysz w kalkulatorze raty, a agent kredytowy sprawdzi, który bank przy LTV 90% daje najniższy łączny koszt w Twojej sytuacji.
Najczęstsze pytania
Czy można dostać kredyt hipoteczny z 10% wkładu własnego?
Tak, wiele banków udziela kredytu do 90% wartości nieruchomości. W zamian pobierają ubezpieczenie niskiego wkładu albo podnoszą marżę do czasu, aż saldo spadnie do 80% wartości.
Ile kosztuje ubezpieczenie niskiego wkładu własnego?
Zależy od banku. Przy składce jednorazowej to zwykle kilka procent brakującego wkładu za okres 3–5 lat, na przykład 3% od 60 000 zł to 1 800 zł. Przy podwyższonej marży koszt jest w racie.
Kiedy kończy się ubezpieczenie niskiego wkładu?
Gdy saldo kredytu spadnie do 80% wartości nieruchomości. Bez nadpłat przy kredycie na 30 lat trwa to zwykle 7–8 lat, z regularnymi nadpłatami krócej.
Czy UNWW chroni kredytobiorcę?
Nie. Chroni bank przed stratą, gdy sprzedaż nieruchomości nie pokryje długu. Ubezpieczyciel może potem dochodzić zwrotu wypłaconej kwoty od kredytobiorcy.
Czy nadpłata kredytu skraca okres podwyższonej marży?
Tak. W przykładzie dla 540 000 zł nadpłata 500 zł miesięcznie skraca okres z 7 lat i 9 miesięcy do 4 lat i 4 miesięcy.
Źródła
- KNF, Rekomendacja S
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.