
W skrócie
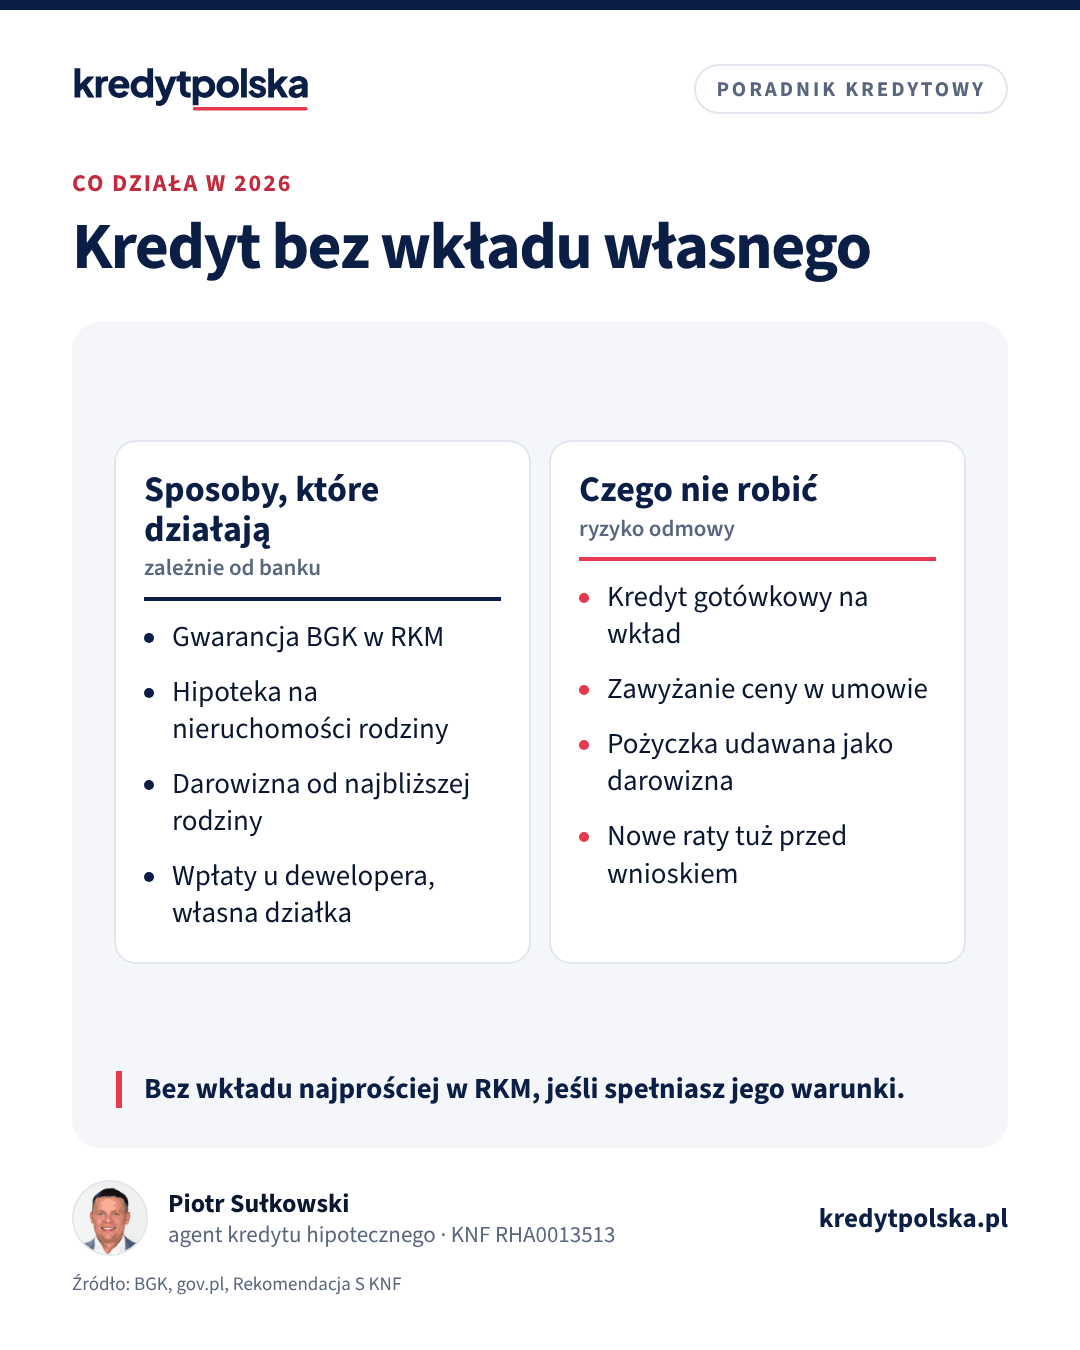
Kredyt hipoteczny bez wkładu własnego w 2026 roku jest możliwy głównie w Rodzinnym Kredycie Mieszkaniowym, w którym gwarancja BGK zastępuje wkład do 100 000 zł, jeśli nie masz własnego mieszkania i cena mieści się w limicie za m². Drugą drogą jest dodatkowe zabezpieczenie na innej nieruchomości, na przykład rodziców. Nie bierz kredytu gotówkowego na wkład: obniża zdolność i wiele banków go nie zaakceptuje.
Zgodnie z Rekomendacją S KNF bank może sfinansować najwyżej 80% wartości nieruchomości, a 90%, jeśli nadwyżka jest dodatkowo zabezpieczona. Przy zwykłym kredycie potrzebujesz więc co najmniej 10% ceny z własnych pieniędzy. Są jednak sposoby, żeby ten wymóg spełnić bez oszczędności. Poniżej te, które działają w 2026 roku, i te, które kończą się odmową albo kłopotami.
1. Rodzinny Kredyt Mieszkaniowy z gwarancją BGK
To jedyny sposób, w którym bank może pożyczyć nawet 100% ceny mieszkania. Brakujący wkład zastępuje gwarancja Banku Gospodarstwa Krajowego, a kredyt udziela zwykły bank uczestniczący w programie, na swoich warunkach cenowych.
Najważniejsze warunki
- Gwarancja obejmuje część kredytu odpowiadającą brakującemu wkładowi, zwykle do 20% wydatków na zakup, maksymalnie 100 000 zł. Gwarantowana część razem z Twoim wkładem nie może przekroczyć 200 000 zł.
- Brak własnego mieszkania. Nikt w gospodarstwie domowym nie może mieć prawa własności ani współwłasności mieszkania lub domu. Wyjątki dotyczą rodzin z co najmniej dwojgiem dzieci (mieszkanie do określonej powierzchni zależnej od liczby dzieci) oraz udziału do 50% odziedziczonego w spadku, w którym nie mieszkasz.
- Brak innego kredytu hipotecznego na zakup w ciągu 36 miesięcy przed wnioskiem.
- Limit ceny za m², osobny dla rynku pierwotnego i wtórnego oraz dla lokalizacji. BGK aktualizuje limity co kwartał, ostatnio od 1 października 2026 roku. Mieszkanie droższe niż limit nie wejdzie do programu.
- Kredyt w złotych, na co najmniej 15 lat, na własne potrzeby mieszkaniowe. Nie ma limitu wieku ani powierzchni kupowanego mieszkania.
- Zdolność kredytowa musi wystarczyć na pełną kwotę kredytu. Gwarancja zastępuje wkład, ale nie dochód.
Spłata rodzinna
Jeśli w trakcie spłaty urodzi się lub zostanie przysposobione drugie dziecko, BGK spłaci za Ciebie 20 000 zł kapitału, a przy trzecim i każdym kolejnym dziecku 60 000 zł. Uwaga na przeniesienie kredytu do innego banku: refinansowanie zamyka rodzinny kredyt i odbiera prawo do spłat rodzinnych.
Przykład
Mieszkanie za 500 000 zł mieszczące się w limicie ceny. Bank udziela kredytu na 500 000 zł, z czego 100 000 zł objęte jest gwarancją BGK. Przy oprocentowaniu 6% na 30 lat rata wynosi około 2 998 zł. Koszty zakupu, czyli taksę notarialną, opłaty sądowe i ewentualny PCC, nadal trzeba zapłacić z własnych pieniędzy. Czy dochód wystarczy, sprawdzisz w artykule ile trzeba zarabiać na kredyt hipoteczny.
Listę banków, aktualne limity cen i pełne warunki publikuje BGK. Sprawdź je przed podpisaniem umowy przedwstępnej, bo limity zmieniają się co kwartał.
2. Dodatkowe zabezpieczenie na innej nieruchomości
Część banków zamiast gotówki przyjmie hipotekę na drugiej nieruchomości, na przykład mieszkaniu lub domu rodziców. Bank liczy wtedy LTV od łącznej wartości obu nieruchomości. Przykład: kupujesz mieszkanie za 500 000 zł bez gotówki, a rodzice mają mieszkanie warte 400 000 zł bez obciążeń. Łącznie zabezpieczenie warte jest 900 000 zł, a kredyt 500 000 zł to około 56% tej wartości.
Trzeba jednak rozumieć, co to oznacza dla właściciela drugiej nieruchomości. Jeśli przestaniesz spłacać kredyt, bank może prowadzić egzekucję także z jego mieszkania. Właściciel musi wyrazić zgodę u notariusza, a jego nieruchomość zostaje obciążona do czasu, aż spłacisz część kredytu i bank zgodzi się zwolnić hipotekę. Warunki zwolnienia warto ustalić przed podpisaniem umowy.
3. Darowizna od rodziny
Formalnie to nadal wkład własny, ale nie musisz go odkładać latami. Darowizna od rodziców, dziadków czy rodzeństwa jest zwolniona z podatku, jeśli dostaniesz ją przelewem na swoje konto i w ciągu 6 miesięcy zgłosisz na formularzu SD-Z2 (gdy przekracza 36 120 zł od jednej osoby w ciągu 5 lat). Szczegóły w artykule wkład własny do kredytu hipotecznego.
4. Wpłaty u dewelopera i własna działka
Przy zakupie od dewelopera bank zalicza do wkładu wpłaty, które już zrobiłeś na rachunek powierniczy, na przykład pierwszą transzę płatną przy umowie deweloperskiej. Przy budowie domu wkładem może być działka: jeśli jest warta 20% kosztu całej inwestycji, gotówki może nie być potrzeba wcale. To rozwiązania dla tych, którzy już coś zainwestowali, ale warto o nich wiedzieć.
Bez wkładu czy z 10%: ile to kosztuje
Kredyt bez wkładu to wyższa kwota do spłaty. Przykład dla mieszkania za 500 000 zł, przy oprocentowaniu 6% na 30 lat i bez uwzględnienia ewentualnych różnic w marży:
| Wariant | Kwota kredytu | Rata | Odsetki przez 30 lat |
|---|---|---|---|
| RKM bez wkładu | 500 000 zł | 2 998 zł | ok. 579 000 zł |
| Wkład 10% (50 000 zł) | 450 000 zł | 2 698 zł | ok. 521 000 zł |
Różnica to około 300 zł miesięcznie i około 58 000 zł odsetek w całym okresie. W zamian kupujesz mieszkanie bez czekania kilku lat na odłożenie 50 000 zł, w których i tak płaciłbyś czynsz najmu. Która opcja jest lepsza, zależy od tego, ile płacisz za wynajem i jak szybko możesz oszczędzać. Przy wkładzie 10% dochodzi jeszcze koszt ubezpieczenia niskiego wkładu albo wyższej marży, o którym piszemy w artykule o wkładzie własnym.
Jak wygląda proces w Rodzinnym Kredycie Mieszkaniowym
- Sprawdź limit ceny za m² dla swojej lokalizacji i rynku na stronie BGK.
- Sprawdź zdolność na pełną kwotę kredytu, bez wkładu.
- Wybierz bank uczestniczący w programie i porównaj jego marżę z ofertą standardową.
- Podpisz umowę przedwstępną albo deweloperską z terminem, który da czas na decyzję.
- Złóż wniosek o kredyt z gwarancją. Bank sam występuje o gwarancję do BGK.
- Po decyzji podpisz umowę kredytu, a potem akt notarialny zakupu.
Czego nie robić
Kredyt gotówkowy na wkład własny
To najczęstszy pomysł i najczęściej kończy się źle. Bank widzi nowy kredyt w BIK i na wyciągach, a wiele banków wprost nie akceptuje wkładu pochodzącego z kredytu. Nawet jeśli bank go przyjmie, rata obniży zdolność. Przykład: kredyt gotówkowy 50 000 zł na 8 lat przy oprocentowaniu 10% to rata około 759 zł. Przy liczeniu zdolności ze stopą 8,5% na 30 lat taka rata zabiera prawie 99 000 zł kwoty kredytu hipotecznego, czyli więcej, niż dała gotówka. Do tego płacisz dwie raty naraz.
Zawyżanie ceny w umowie
Wpisanie wyższej ceny, żeby bank sfinansował „wkład”, to przedstawienie bankowi nieprawdziwych informacji przy ubieganiu się o kredyt. Kodeks karny przewiduje za to odpowiedzialność (art. 297). Poza tym rzeczoznawca i tak wyceni nieruchomość według rynku.
Pożyczka od rodziny jako darowizna
Jeśli pieniądze mają wrócić do rodziny, to pożyczka, a nie darowizna. Nazywając ją darowizną, ukrywasz przed bankiem zobowiązanie, które będziesz spłacać obok raty kredytu. Pożyczka ma też swoje zasady podatkowe: od najbliższej rodziny jest zwolniona z PCC po zgłoszeniu w urzędzie skarbowym, od innych osób powyżej określonego progu trzeba zapłacić podatek. Rozmawiaj o tym otwarcie z agentem kredytowym: część banków dopuszcza pożyczkę na wkład od rodziny na określonych zasadach.
Nowe zobowiązania przed wnioskiem
Raty na meble i sprzęt kupowane z myślą o nowym mieszkaniu weź dopiero po wypłacie kredytu. Każda rata przed wnioskiem obniża zdolność, a przy kredycie bez wkładu liczy się każdy złoty. Więcej: zdolność kredytowa: od czego zależy.
Który sposób wybrać
| Sposób | Dla kogo | Na co uważać |
|---|---|---|
| Rodzinny Kredyt Mieszkaniowy | bez własnego mieszkania, cena w limicie | limity cen, brak spłat rodzinnych po refinansowaniu |
| Hipoteka na innej nieruchomości | rodzina z nieobciążoną nieruchomością | ryzyko dla właściciela, warunki zwolnienia hipoteki |
| Darowizna od rodziny | gdy rodzina ma oszczędności | przelew na konto i SD-Z2 w 6 miesięcy |
| Wpłaty u dewelopera, działka | rynek pierwotny, budowa domu | wartość z wyceny, potwierdzenia przelewów |
| Kredyt gotówkowy | nie polecamy | niższa zdolność, ryzyko odmowy |
Najpierw sprawdź, ile możesz pożyczyć, w kalkulatorze zdolności kredytowej. Agent kredytowy powie, które banki udzielają Rodzinnego Kredytu Mieszkaniowego i przyjmą dodatkowe zabezpieczenie w Twojej sytuacji.
Najczęstsze pytania
Czy w 2026 roku można dostać kredyt hipoteczny bez wkładu własnego?
Tak, przede wszystkim w Rodzinnym Kredycie Mieszkaniowym, w którym gwarancja BGK zastępuje wkład do 100 000 zł. Inną możliwością jest dodatkowe zabezpieczenie na innej nieruchomości, które akceptuje część banków.
Kto może skorzystać z Rodzinnego Kredytu Mieszkaniowego?
Single, małżeństwa i rodziny, które nie mają własnego mieszkania ani domu (z wyjątkami dla rodzin z co najmniej dwojgiem dzieci) i kupują nieruchomość w limicie ceny za m². Program nie ma limitu wieku.
Czy mogę wziąć kredyt gotówkowy na wkład własny?
Nie warto. Wiele banków nie akceptuje wkładu z kredytu, a rata gotówkowa obniża zdolność bardziej, niż dała gotówka. Przy 50 000 zł na 8 lat zdolność spada o prawie 99 000 zł.
Czy rodzice mogą zabezpieczyć mój kredyt swoim mieszkaniem?
Tak, część banków przyjmuje hipotekę na nieruchomości rodziców zamiast wkładu. Rodzice muszą się zgodzić, a ich mieszkanie odpowiada za kredyt, dopóki bank nie zwolni hipoteki.
Ile wynosi spłata rodzinna w RKM?
BGK spłaca 20 000 zł kapitału po urodzeniu lub przysposobieniu drugiego dziecka i 60 000 zł przy trzecim i każdym kolejnym, ale nie więcej, niż zostało do spłaty.
Czy bez wkładu własnego trzeba mieć pieniądze na koszty?
Tak. Taksę notarialną, opłaty sądowe i ewentualny PCC płacisz z własnych środków także przy kredycie z gwarancją BGK.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.