
W skrócie
Darowizna od najbliższej rodziny (rodziców, dziadków, rodzeństwa, małżonka) może być wkładem własnym i jest zwolniona z podatku bez limitu kwoty, jeśli pieniądze trafią przelewem na Twoje konto, a darowiznę powyżej 36 120 zł zgłosisz na formularzu SD-Z2 w ciągu 6 miesięcy. Bank zwykle prosi o pisemną umowę darowizny i potwierdzenie przelewu.
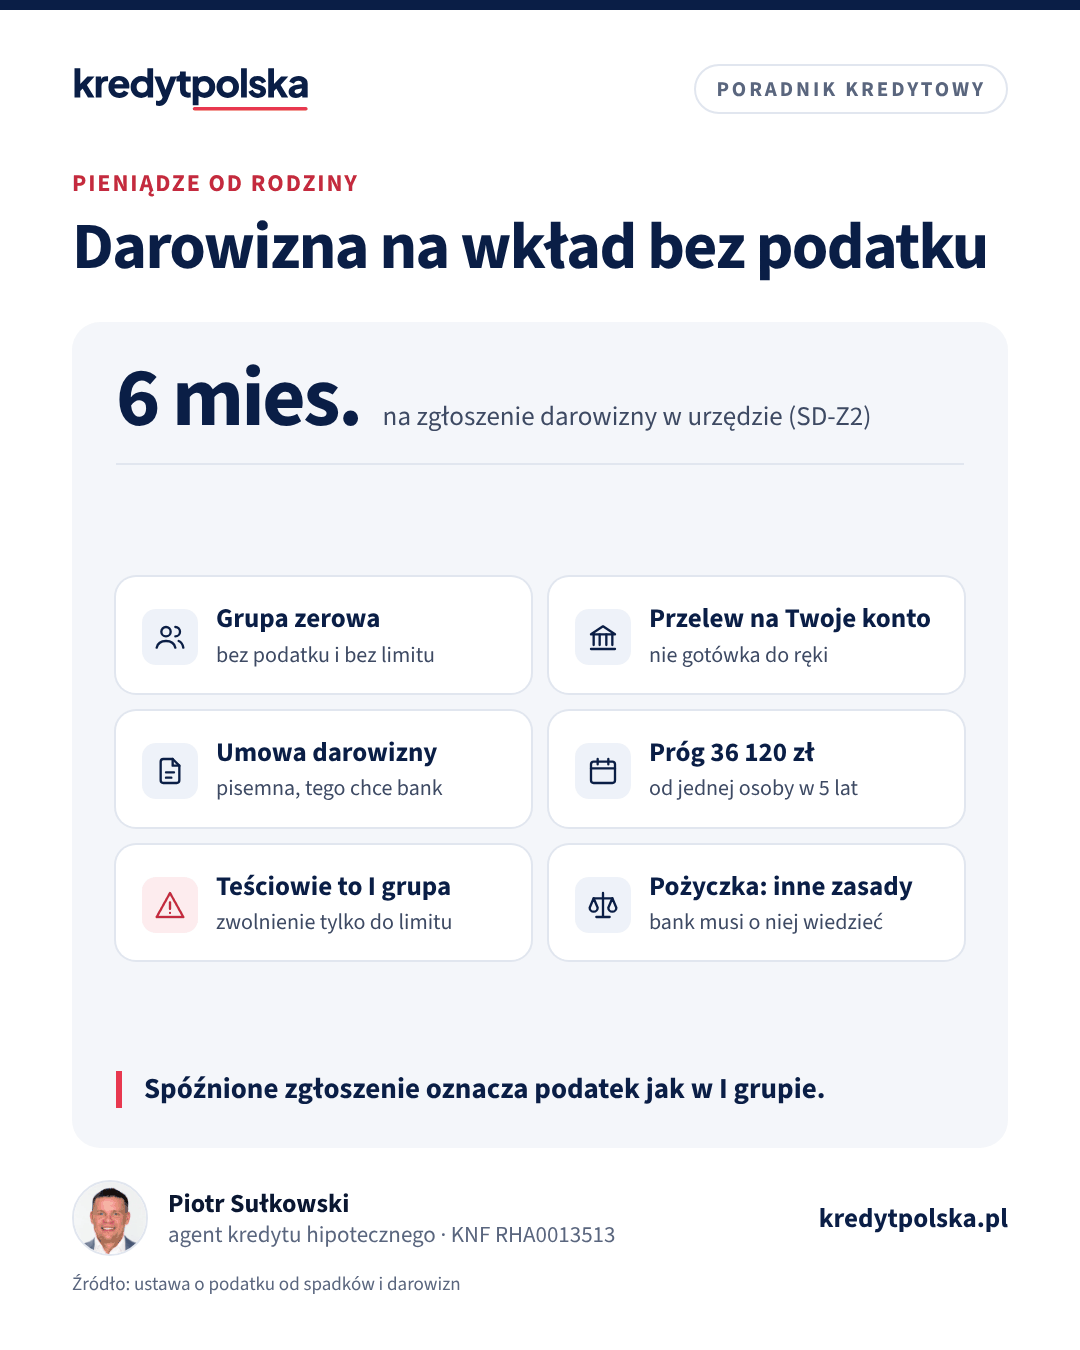
Darowizna od rodziców to najczęstszy sposób, w jaki kupujący pierwsze mieszkanie uzupełniają wkład własny. Bank traktuje ją jak Twoje oszczędności, a podatek przy najbliższej rodzinie wynosi zero, pod warunkiem że dopilnujesz trzech formalności. Poniżej wyjaśniamy, kto należy do grupy zerowej, jak przekazać pieniądze, jakich dokumentów chce bank i co zmienia się, gdy jesteś w związku małżeńskim. Ogólne zasady wkładu opisujemy w artykule wkład własny do kredytu hipotecznego.
Kto należy do grupy zerowej
Ustawa o podatku od spadków i darowizn przewiduje całkowite zwolnienie dla darowizn od najbliższej rodziny, czyli tak zwanej grupy zerowej. Należą do niej:
- małżonek,
- zstępni, czyli dzieci, wnuki i prawnuki,
- wstępni, czyli rodzice, dziadkowie i pradziadkowie,
- pasierb,
- rodzeństwo,
- ojczym i macocha.
Zwolnienie działa niezależnie od kwoty. Rodzice mogą przekazać 50 000 zł albo 300 000 zł i przy spełnieniu warunków podatek nadal wynosi zero. Każdy darczyńca to osobna darowizna: jeśli pieniądze dają mama i tata, formalnie są to dwie darowizny, co ma znaczenie przy progu zgłoszenia.
Poza grupą zerową zostają osoby, które często też chcą pomóc: teściowie, zięć i synowa należą do I grupy podatkowej, wujek, ciocia i dzieci rodzeństwa do II grupy, a znajomi do III. W tych grupach obowiązują kwoty wolne (w I grupie 36 120 zł od jednej osoby w ciągu 5 lat, w II 27 090 zł, w III 5 733 zł), a nadwyżka jest opodatkowana według skali.
Warunek 1: przelew na konto obdarowanego
Darowiznę pieniężną trzeba udokumentować dowodem przekazania na rachunek płatniczy obdarowanego, rachunek w SKOK albo przekazem pocztowym. Najbezpieczniej jest zrobić zwykły przelew z konta rodzica na Twoje konto, z tytułem w rodzaju „darowizna na zakup mieszkania”. Gotówka wręczona do ręki, nawet wpłacona potem przez Ciebie we wpłatomacie, nie spełnia tego warunku.
Unikaj też przelewu prosto od rodziców do sprzedającego albo dewelopera. Organy podatkowe i sądy różnie oceniały takie sytuacje, a bank i tak chce widzieć, że pieniądze były Twoje. Kolejność bez ryzyka: rodzic przelewa na Twoje konto, Ty płacisz zadatek albo wkład.
Warunek 2: zgłoszenie SD-Z2 w ciągu 6 miesięcy
Formularz SD-Z2 składasz w urzędzie skarbowym, pocztą albo przez internet (e-Urząd Skarbowy) w ciągu 6 miesięcy od dnia, w którym otrzymałeś pieniądze. Jeśli darowizna przychodzi w kilku przelewach, termin liczy się osobno od każdej wpłaty, więc najprościej zgłosić wszystko od razu.
Zgłoszenia nie trzeba składać, gdy wartość darowizn od tej samej osoby w ciągu 5 lat nie przekracza 36 120 zł albo gdy darowiznę zawarto w formie aktu notarialnego. Przy wkładzie własnym kwoty zwykle są wyższe, więc SD-Z2 to w praktyce standard.
Spóźnienie choćby o jeden dzień oznacza utratę zwolnienia. Darowizna jest wtedy opodatkowana tak, jakbyś należał do I grupy podatkowej: kwota ponad 36 120 zł podlega podatkowi według skali, która zaczyna się od 3%. Ile to kosztuje, pokazuje przykład niżej.
Przykład: spóźnione zgłoszenie darowizny 100 000 zł
Tata przelewa córce 100 000 zł na wkład własny. Córka zapomina o SD-Z2 i składa go po 7 miesiącach. Zwolnienie przepada, więc urząd liczy podatek jak dla I grupy: od kwoty 100 000 zł odejmuje kwotę wolną 36 120 zł, a od nadwyżki 63 880 zł nalicza podatek według skali (3% do 11 833 zł, 5% w drugim progu, 7% powyżej 23 665 zł). Wychodzi około 3 762 zł podatku. Gdyby tę samą kwotę dali mama i tata po 50 000 zł, każda darowizna byłaby liczona osobno, ale obie i tak przekraczałyby próg i wymagały zgłoszenia.
| Sytuacja | Podatek od 100 000 zł |
|---|---|
| Grupa zerowa, przelew na konto, SD-Z2 w terminie | 0 zł |
| Grupa zerowa, SD-Z2 po terminie | ok. 3 762 zł |
| Grupa zerowa, gotówka do ręki | ok. 3 762 zł |
| Teść dla zięcia (I grupa), zgłoszone | ok. 3 762 zł |
Przykład obliczeniowy, bez odsetek i bez sytuacji, w której urząd stosuje wyższą stawkę sankcyjną. Kwoty wolne obowiązują od lipca 2023 r. i w 2026 r. się nie zmieniły.
Warunek 3: umowa darowizny, czyli czego wymaga bank
Przepisy nie wymagają pisemnej umowy, gdy darowizna została wykonana przelewem. Bank jednak musi udokumentować pochodzenie wkładu i zwykle prosi o:
- pisemną umowę darowizny z danymi stron, kwotą, datą i informacją, że darowizna jest bezzwrotna,
- potwierdzenie przelewu albo wyciąg z Twojego konta z widoczną wpłatą,
- czasem kopię zgłoszenia SD-Z2 z potwierdzeniem złożenia,
- w niektórych bankach oświadczenie darczyńcy albo wyciąg z jego konta, gdy pieniądze dopiero mają wpłynąć.
Wymagania różnią się między bankami. Jedne akceptują darowiznę, która wpłynie przed aktem notarialnym, inne chcą zobaczyć pieniądze na koncie już przy wniosku. Jeśli zbierasz wkład z kilku źródeł, zestaw je w jednej tabelce: kwota, data, źródło, dokument. Analityk dostaje komplet i nie dopytuje. Pełną listę dokumentów znajdziesz w artykule dokumenty do kredytu hipotecznego.
Przykład umowy w kilku zdaniach
Wystarczy prosty dokument: „Jan Kowalski (darczyńca) przekazuje swojej córce Annie Kowalskiej (obdarowanej) darowiznę w kwocie 80 000 zł przelewem na jej rachunek nr … z przeznaczeniem na wkład własny przy zakupie mieszkania. Obdarowana darowiznę przyjmuje.” Do tego data i podpisy obu stron. Jeśli darowizna ma wejść do majątku wspólnego Twojego małżeństwa, umowa musi to wprost zapisać, o czym niżej.
Darowizna a wspólność majątkowa
Według Kodeksu rodzinnego i opiekuńczego to, co dostajesz w darowiźnie, należy do Twojego majątku osobistego, chyba że darczyńca postanowił inaczej. Ma to dwa skutki.
Skutek prawny. Jeśli Twoi rodzice dają pieniądze tylko Tobie, a mieszkanie kupujecie wspólnie z małżonkiem, Twój majątek osobisty finansuje majątek wspólny. Przy ewentualnym podziale majątku możesz żądać zwrotu tego nakładu. Gdy rodzice chcą, żeby pieniądze należały do obojga małżonków, umowa powinna mówić, że darowizna wchodzi do majątku wspólnego.
Skutek podatkowy. Darowizna do majątku wspólnego jest traktowana jako darowizna dla obojga małżonków. Dla Ciebie rodzic jest w grupie zerowej, ale dla Twojego męża albo żony to teść lub teściowa, czyli I grupa. Zięć i synowa mogą więc otrzymać bez podatku 36 120 zł od każdego teścia w ciągu 5 lat, a powyżej tego progu zapłacą podatek. Przy dużych kwotach bezpieczniej jest przekazać darowiznę własnemu dziecku do jego majątku osobistego. Przed przelewem dużej kwoty skonsultuj sposób przekazania z notariuszem albo doradcą podatkowym.
Pożyczka od rodziny zamiast darowizny
Jeśli pieniądze mają wrócić do rodziców, to pożyczka, a nie darowizna. Różnice są istotne:
| Darowizna | Pożyczka od rodziny | |
|---|---|---|
| Zwrot pieniędzy | nie | tak, według umowy |
| Podatek (grupa zerowa) | 0 zł po zgłoszeniu SD-Z2 w 6 miesięcy | 0 zł po złożeniu PCC-3 w 14 dni i przelewie na konto |
| Podatek bez formalności | jak w I grupie, powyżej 36 120 zł | PCC 0,5% kwoty pożyczki |
| Wkład własny w banku | akceptowany | zależy od banku, często nie |
| Wpływ na zdolność | brak | rata pożyczki obniża zdolność |
Wiele banków nie przyjmuje wkładu z pożyczki, bo to dodatkowe zobowiązanie spłacane obok raty kredytu. Część dopuszcza pożyczkę od rodziny, jeśli jej spłata nie obciąża Twojego budżetu w okresie kredytu albo bank uwzględni ją w zdolności. Nie nazywaj pożyczki darowizną w dokumentach dla banku: to przedstawienie nieprawdziwych informacji przy ubieganiu się o kredyt. Jak spłata innego zobowiązania obniża kwotę kredytu, pokazujemy w artykule zdolność kredytowa.
Plan krok po kroku
- Ustal z rodziną kwotę i to, czy darowizna ma trafić do Twojego majątku osobistego, czy wspólnego.
- Spiszcie umowę darowizny i podpiszcie ją przed przelewem albo w dniu przelewu.
- Rodzic robi przelew z własnego konta na Twoje, z tytułem „darowizna”.
- W ciągu 6 miesięcy złóż SD-Z2 i zachowaj potwierdzenie (UPO przy wysyłce elektronicznej).
- Do wniosku kredytowego dołącz umowę, potwierdzenie przelewu i ewentualnie SD-Z2.
Najlepiej, żeby pieniądze wpłynęły kilka tygodni przed wnioskiem i spokojnie leżały na koncie. Bank widzi wtedy klarowną historię. Ile kredytu dostaniesz przy danym wkładzie, sprawdzisz w kalkulatorze zdolności kredytowej, a gdy rodzina nie może pomóc gotówką, przeczytaj artykuł kredyt bez wkładu własnego. Jeśli darowizna wystarcza tylko na 10% ceny, koszty takiego wariantu opisujemy w artykule kredyt z 10% wkładu własnego.
Najczęstsze pytania
Czy darowizna od rodziców na mieszkanie jest opodatkowana?
Nie, jeśli rodzice przekażą pieniądze przelewem na Twoje konto, a Ty zgłosisz darowiznę na SD-Z2 w ciągu 6 miesięcy (przy kwocie powyżej 36 120 zł od jednej osoby w 5 lat). Zwolnienie działa bez limitu kwoty.
Do kiedy złożyć SD-Z2 po otrzymaniu darowizny?
W ciągu 6 miesięcy od dnia otrzymania pieniędzy. Przy kilku przelewach termin liczy się od każdej wpłaty osobno.
Czy bank wymaga umowy darowizny?
Zwykle tak. Prawo nie wymaga pisemnej umowy przy przelewie, ale bank musi udokumentować pochodzenie wkładu, więc prosi o umowę i potwierdzenie przelewu, czasem także o SD-Z2.
Czy darowizna od teściów jest zwolniona z podatku?
Nie całkowicie. Teściowie należą do I grupy podatkowej, więc zięć lub synowa mają kwotę wolną 36 120 zł od każdego teścia w ciągu 5 lat, a nadwyżka jest opodatkowana.
Czy darowizna dla jednego małżonka należy do majątku wspólnego?
Nie, trafia do majątku osobistego obdarowanego, chyba że darczyńca w umowie postanowił, że wchodzi do majątku wspólnego.
Czy pożyczka od rodziców może być wkładem własnym?
Zależy od banku, wiele jej nie akceptuje. Pożyczka od grupy zerowej jest zwolniona z PCC po złożeniu PCC-3 w 14 dni i przelewie na konto, ale jej rata może obniżyć zdolność.
Źródła
- Podatki.gov.pl: nabycie spadku lub darowizny w najbliższej rodzinie, zwolnienie od podatku
- Gov.pl: zgłoś otrzymanie majątku ze spadku lub darowizny (SD-Z2)
- Ustawa o podatku od spadków i darowizn (ISAP)
- Kodeks rodzinny i opiekuńczy (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.