
W skrócie
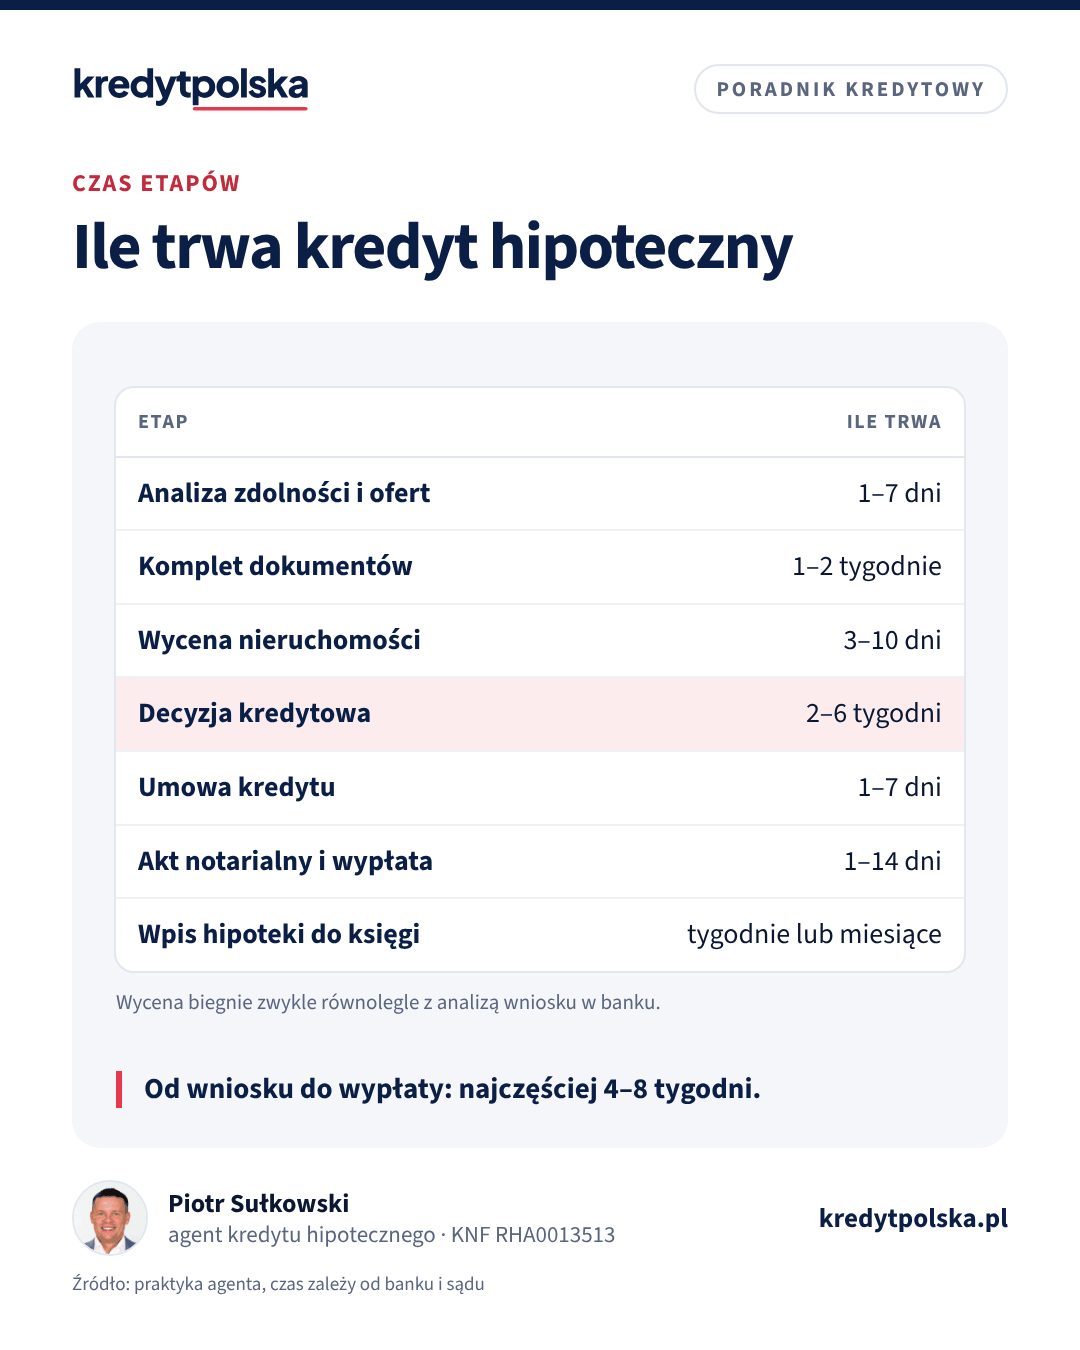
Na decyzję kredytową czeka się zwykle 2–6 tygodni, a cały proces od wniosku do wypłaty trwa najczęściej 4–8 tygodni. Najdłużej trwają kompletowanie dokumentów, wycena nieruchomości i analiza w banku. Wpis hipoteki do księgi wieczystej zajmuje od kilku tygodni do kilku miesięcy, ale nie wstrzymuje wypłaty.
„Ile to potrwa?” to drugie pytanie, które słyszymy od klientów, zaraz po „ile mogę pożyczyć?”. Odpowiedź zależy od banku, rodzaju nieruchomości i tego, jak szybko dostarczysz dokumenty. Poniżej realne czasy etapów.
Czas etapów w liczbach
| Etap | Ile trwa | Od czego zależy |
|---|---|---|
| Analiza zdolności i ofert | 1–7 dni | od kompletu informacji o dochodzie |
| Kompletowanie dokumentów | 1–2 tygodnie | od pracodawcy, urzędu skarbowego i ZUS |
| Wycena nieruchomości | 3–10 dni | od dostępności rzeczoznawcy i oględzin |
| Decyzja kredytowa | 2–6 tygodni | od banku, kolejki wniosków i pytań analityka |
| Przygotowanie i podpisanie umowy | 1–7 dni | od banku i Twojego terminu |
| Akt notarialny i wypłata | 1–14 dni | od notariusza i warunków wypłaty w umowie |
| Wpis hipoteki do księgi wieczystej | tygodnie lub miesiące | od obciążenia sądu rejonowego |
Co najbardziej wydłuża czekanie
- Brakujące dokumenty. Każde dosłanie zaświadczenia to kilka dni, a zaświadczenie o zarobkach ważne jest zwykle 30 dni, więc przy dłuższym procesie trzeba je odnawiać.
- Dochód trudniejszy do oceny. Działalność gospodarcza, B2B, dochód z zagranicy albo kilka źródeł dochodu to dodatkowe pytania analityka.
- Niska wycena. Jeśli rzeczoznawca wyceni nieruchomość poniżej ceny, trzeba uzupełnić wkład albo negocjować cenę, co zatrzymuje proces.
- Nieuregulowany stan prawny. Brak księgi wieczystej, służebności albo hipoteka sprzedającego wymagają dodatkowych dokumentów.
- Szczyt wniosków. Po obniżkach stóp i przy promocjach kolejki w bankach rosną.
Rynek pierwotny i budowa domu
Przy zakupie od dewelopera bank sprawdza dodatkowo dewelopera, inwestycję i umowę deweloperską, a pieniądze trafiają na rachunek powierniczy, często w transzach. Przy budowie domu do wniosku dochodzą pozwolenie na budowę, projekt i kosztorys, a wypłata kolejnych transz wymaga inspekcji postępu prac. Sama decyzja trwa podobnie, ale cały kredyt „żyje” przez czas budowy.
Jak przyspieszyć kredyt
- Sprawdź zdolność i wybierz bank przed podpisaniem umowy przedwstępnej.
- Zbierz dokumenty dochodowe przed znalezieniem mieszkania.
- Zamów zaświadczenie o zarobkach dopiero po wyborze banku, na jego druku.
- Złóż wniosek od razu z kompletem dokumentów nieruchomości.
- Odbieraj telefony z banku i odpowiadaj na pytania analityka tego samego dnia.
- Wpisz do umowy przedwstępnej termin z zapasem: 6–8 tygodni.
Przykładowy harmonogram
Tak wygląda typowy przebieg przy mieszkaniu z rynku wtórnego i dochodzie z umowy o pracę, gdy dokumenty dochodowe są gotowe wcześniej:
- Tydzień 1: podpisanie umowy przedwstępnej, złożenie wniosku w dwóch bankach, zamówienie wyceny.
- Tydzień 2: oględziny rzeczoznawcy, pytania analityka, dosłanie wyciągów z konta.
- Tygodnie 3–4: decyzje kredytowe, porównanie warunków, wybór banku.
- Tydzień 5: podpisanie umowy kredytu, ustalenie terminu u notariusza.
- Tydzień 6: akt notarialny, wypłata kredytu na konto sprzedającego, przekazanie kluczy.
Przy działalności gospodarczej, dochodzie z zagranicy albo nieruchomości z nieuregulowanym stanem prawnym policz kilka tygodni więcej.
Co zrobić, gdy decyzja się przeciąga
Jeśli termin z umowy przedwstępnej zbliża się, a decyzji wciąż nie ma, nie czekaj do ostatniego dnia. Poproś sprzedającego o aneks wydłużający termin i pokaż potwierdzenie złożenia wniosku. Większość sprzedających się zgadza, bo zerwanie transakcji oznacza dla nich szukanie nowego kupca. Dlatego warto od razu wpisać do umowy zapis o zwrocie zadatku, gdy bank odmówi kredytu mimo starannego działania kupującego.
Wpis hipoteki: dlaczego trwa najdłużej
Wpis hipoteki robi sąd wieczystoksięgowy i czas zależy od jego obciążenia. W części sądów to kilka tygodni, w dużych miastach bywa dłużej. Do czasu wpisu bank zwykle pobiera ubezpieczenie pomostowe albo stosuje wyższą marżę. Wpis nie wstrzymuje wypłaty kredytu, ale wpływa na ratę przez pierwsze miesiące.
Najczęstsze pytania
Ile czeka się na decyzję kredytową?
Zwykle od 2 do 6 tygodni od złożenia kompletnego wniosku. Przy prostym dochodzie z umowy o pracę bywa szybciej, przy działalności gospodarczej i dochodzie z zagranicy dłużej.
Jak długo jest ważna decyzja kredytowa?
Zależy od banku, najczęściej od 30 do 90 dni. W tym czasie trzeba podpisać umowę kredytu. Termin jest podany w decyzji.
Czy bank może wypłacić kredyt przed wpisem hipoteki?
Tak, tak wygląda standard. Do czasu wpisu bank zabezpiecza się ubezpieczeniem pomostowym albo wyższą marżą.
Ile trwa wycena nieruchomości do kredytu?
Zwykle 3–10 dni od zamówienia. Rzeczoznawca ogląda nieruchomość i przygotowuje operat, który bank weryfikuje.
Źródła
- Ustawa o kredycie hipotecznym (Dz.U. 2017 poz. 819)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.