
W skrócie
Do kredytu hipotecznego najlepiej przygotować się z rocznym wyprzedzeniem: sprawdzić raport BIK, zamknąć niepotrzebne karty i limity, nie zmieniać pracy, regularnie odkładać na wkład i koszty, a na 1–2 miesiące przed wnioskiem zebrać dokumenty. Każdy z tych kroków podnosi zdolność albo obniża marżę.
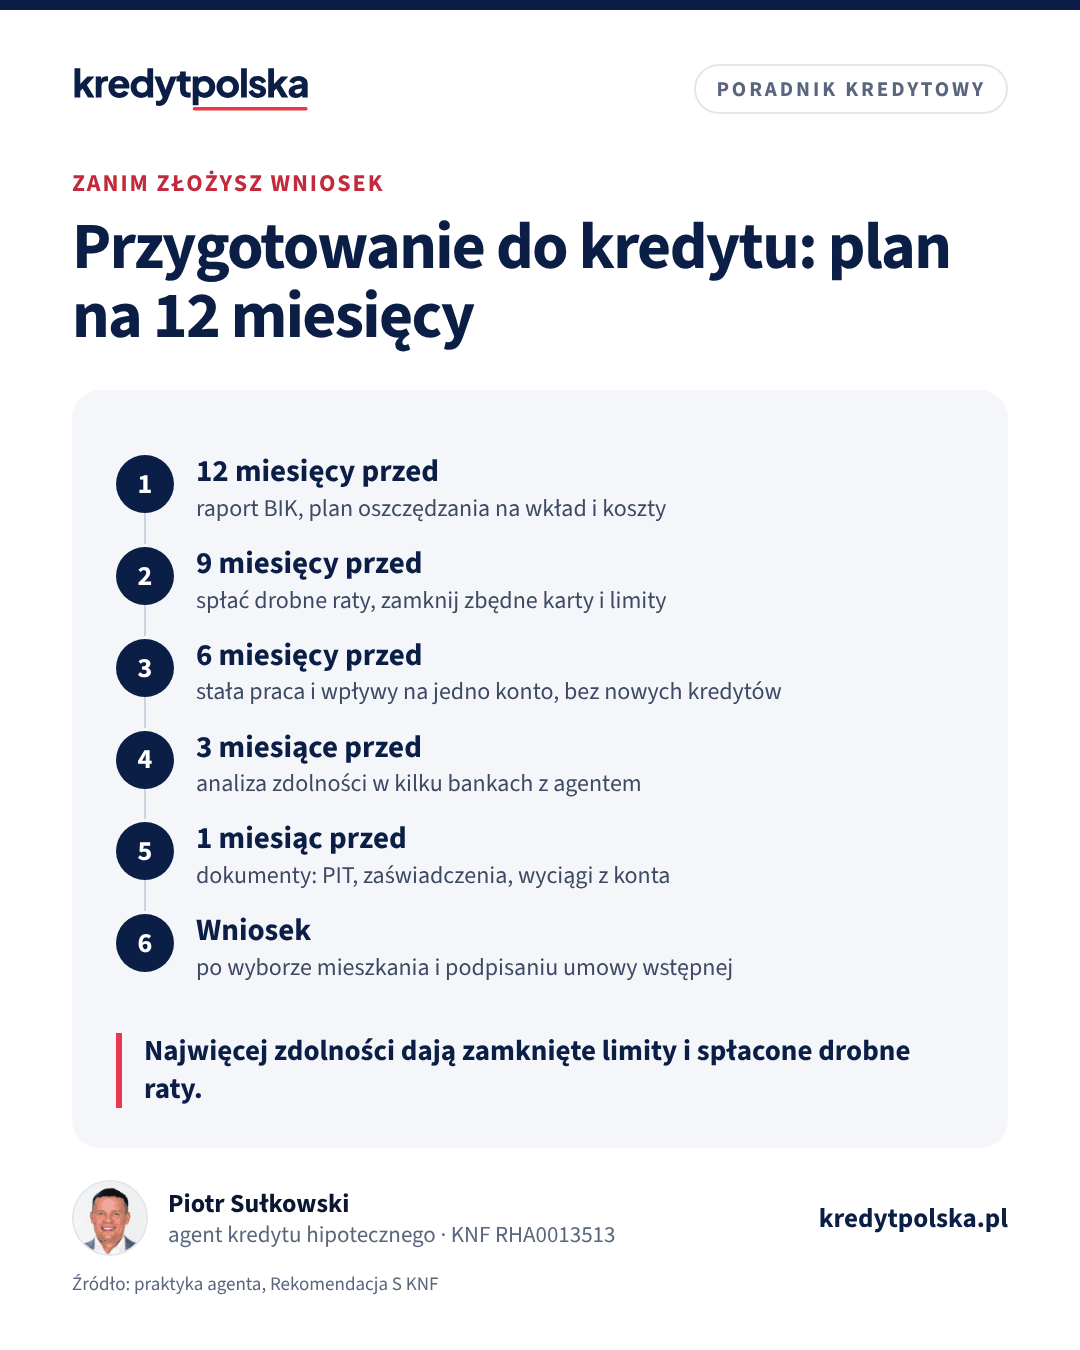
Banki oceniają nie tylko to, ile zarabiasz, ale też jak wyglądały Twoje finanse w ostatnich miesiącach. Dlatego najlepsze efekty daje przygotowanie rozłożone w czasie. Poniższy plan zakłada rok, ale większość kroków da się zrobić w 3–6 miesięcy.
12 miesięcy przed: zacznij od BIK i budżetu
Pobierz raport z Biura Informacji Kredytowej. Sprawdź, czy nie ma w nim opóźnień w spłatach, zapomnianych kart albo kredytów, które już spłaciłeś, a nadal widnieją jako aktywne. Błędy zgłoś do banku, który je przekazał. Opóźnienia powyżej 30 dni z ostatnich lat to jeden z najczęstszych powodów odmowy kredytu hipotecznego.
Równolegle policz, ile potrzebujesz: wkład własny (zwykle 20% ceny) plus koszty zakupu. Przy mieszkaniu z rynku wtórnego za 500 000 zł same koszty transakcji, czyli PCC 2%, taksa notarialna i opłaty sądowe, wyniosą kilkanaście tysięcy złotych. Ustal miesięczną kwotę oszczędzania i odkładaj regularnie. Regularne oszczędności na koncie bank widzi jako dowód, że udźwigniesz ratę.
9 miesięcy przed: posprzątaj zobowiązania
Każdy limit na karcie kredytowej i w koncie obniża zdolność, nawet jeśli z niego nie korzystasz. Bank przyjmuje, że możesz go w każdej chwili wykorzystać, i dolicza od niego miesięczne obciążenie. Zamknij karty i limity, których nie potrzebujesz. Spłać drobne kredyty ratalne, zwłaszcza zakupy na raty 0%, bo w zdolności liczą się tak samo jak inne raty.
6 miesięcy przed: stabilny dochód, bez nowych długów
- Nie zmieniaj pracy, jeśli nie musisz. Banki często wymagają kilku miesięcy stażu u obecnego pracodawcy i umowy po okresie próbnym.
- Działalność gospodarcza: większość banków chce co najmniej 12 miesięcy prowadzenia firmy i pełnego rozliczenia rocznego. Przed wnioskiem nie optymalizuj podatku kosztem dochodu, bo bank liczy zdolność z dochodu w PIT.
- Wpływy na jedno konto: wynagrodzenie widoczne na wyciągach to najprostszy dowód dochodu.
- Bez nowych zobowiązań: leasing samochodu albo telefon na raty tuż przed wnioskiem potrafią zabrać kilkadziesiąt tysięcy złotych zdolności.
3 miesiące przed: sprawdź zdolność w kilku bankach
Teraz jest dobry moment na rozmowę z agentem kredytowym. Wstępna analiza w kilku bankach pokaże realną kwotę kredytu, a więc budżet na mieszkanie. Zapytaj też, który bank najlepiej liczy Twój rodzaj dochodu: umowę o pracę, B2B, ryczałt albo dochód z zagranicy. Różnice między bankami są tu największe.
1 miesiąc przed: zbierz dokumenty
Przygotuj PIT za ostatni rok (przy działalności zwykle za dwa lata), wyciągi z konta z 3–6 miesięcy i dokumenty innych kredytów. Zaświadczenie o zarobkach od pracodawcy zamów dopiero po wyborze banku, bo jest ważne zwykle 30 dni i część banków ma własny wzór. Pełna lista: dokumenty do kredytu hipotecznego.
Ile odłożyć: przykład dla mieszkania za 500 000 zł
| Pozycja | Rynek wtórny | Rynek pierwotny |
|---|---|---|
| Wkład własny 20% | 100 000 zł | 100 000 zł |
| Podatek PCC 2% | 10 000 zł | 0 zł |
| Notariusz i opłaty sądowe | ok. 4 000–5 000 zł | ok. 2 000–4 000 zł |
| Prowizja biura nieruchomości (jeśli jest) | ok. 6 000–18 000 zł | zwykle 0 zł |
| Wykończenie i wyposażenie | zależnie od stanu | często 1 000–2 000 zł/m² |
Kwoty są orientacyjne. Przy wkładzie 10% wkład spada o połowę, ale dochodzi ubezpieczenie niskiego wkładu albo wyższa marża. Zostaw też poduszkę finansową na pierwsze miesiące spłaty: bank chętniej widzi klienta, który po zakupie nie zostaje z pustym kontem.
Co sprawdzić w raporcie BIK
- Opóźnienia: każde powyżej 30 dni z ostatnich lat będzie widoczne dla banku. Pojedyncze kilkudniowe zwykle nie przekreślają wniosku.
- Aktywne zobowiązania: karty i limity, o których zapomniałeś, obniżają zdolność.
- Zapytania kredytowe: od lipca 2026 r. nie obniżają już punktacji BIK, ale bank je widzi, a wiele zapytań w krótkim czasie może wyglądać jak szukanie pieniędzy na siłę.
- Dane osobowe: błędny adres czy numer dokumentu potrafią opóźnić weryfikację.
Jeśli nie masz żadnej historii kredytowej, bankowi trudniej ocenić ryzyko. Wtedy pomaga jedno małe, regularnie spłacane zobowiązanie, np. karta kredytowa z niskim limitem spłacana w całości, zamknięta przed wnioskiem, jeśli zabiera zdolność.
Jeśli prowadzisz działalność gospodarczą
Bank liczy dochód z działalności inaczej niż z etatu: przy skali podatkowej i podatku liniowym z dochodu w PIT, przy ryczałcie zwykle z przychodu pomnożonego przez wskaźnik banku. Dlatego decyzje podatkowe z ostatniego roku wpływają bezpośrednio na zdolność. Przed rozliczeniem rocznym, które bank weźmie pod uwagę, porozmawiaj z księgową i agentem kredytowym, czy wysokie koszty nie zabiorą Ci kredytu.
Czego nie robić w trakcie procesu
- Nie bierz nowych kredytów ani kart, także „na chwilę”.
- Nie zmieniaj formy zatrudnienia, np. z etatu na B2B.
- Nie przelewaj dużych kwot bez opisu: bank może zapytać o pochodzenie wkładu własnego.
- Nie spóźniaj się z żadną ratą, nawet o kilka dni.
Najczęstsze pytania
Ile wcześniej zacząć przygotowania do kredytu hipotecznego?
Najlepiej 6–12 miesięcy. Pozwala to poprawić historię w BIK, zamknąć limity, odłożyć wkład i zebrać dochód za pełny okres, który bank weźmie pod uwagę.
Czy zamknięcie karty kredytowej podnosi zdolność?
Tak. Bank dolicza miesięczne obciążenie od całego limitu karty, także niewykorzystanego. Zamknięcie karty z limitem 10 000 zł potrafi podnieść zdolność o kilkadziesiąt tysięcy złotych.
Czy mogę zmienić pracę przed kredytem?
Można, ale zmiana tuż przed wnioskiem często oznacza okres próbny i krótki staż, czego część banków nie akceptuje. Jeśli zmiana jest konieczna, porozmawiaj wcześniej z agentem, które banki przyjmą nową umowę.
Czy raty 0% obniżają zdolność kredytową?
Tak. Rata za telefon czy sprzęt na raty 0% jest zobowiązaniem jak każde inne i bank odejmuje ją od dochodu przy liczeniu zdolności.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.