
W skrócie
Banki najczęściej odmawiają kredytu hipotecznego z powodu za niskiej zdolności kredytowej, opóźnień w BIK, dochodu, którego nie akceptują, albo nieruchomości, która nie spełnia ich wymagań. Po odmowie masz prawo poprosić bank o pisemne wyjaśnienie oceny zdolności, a bank musi odpowiedzieć w ciągu 30 dni. Odmowa w jednym banku nie przesądza o decyzji innego, o ile powód nie leży w historii kredytowej.
Odmowa kredytu hipotecznego zwykle nie jest końcem drogi, ale sygnałem, że coś w Twojej sytuacji, dokumentach albo w samej nieruchomości nie pasuje do zasad konkretnego banku. Każdy bank ma własną politykę kredytową i własny model liczenia zdolności, więc ten sam wniosek bywa odrzucony w jednym banku i przyjęty w drugim. Kluczowe jest ustalenie, dlaczego bank odmówił. Poniżej 12 najczęstszych powodów, Twoje prawa i plan działania.
12 najczęstszych powodów odmowy
Ty i Twoje finanse
- Za niska zdolność kredytowa. Bank liczy ratę z buforem na wzrost stóp (przy zmiennej stopie co najmniej 2,5 pkt proc.) i sprawdza, czy suma rat nie przekracza dopuszczalnej części dochodu, zwykle 40–50% według Rekomendacji S. Rata, która mieści się w Twoim budżecie przy 6%, może nie przejść testu przy 8,5%. Mechanizm opisujemy w artykule od czego zależy zdolność kredytowa.
- Opóźnienia w spłatach widoczne w BIK. Zaległości powyżej 30 dni, zwłaszcza z ostatnich lat, to jeden z najtrudniejszych do obejścia powodów, bo widzi je każdy bank.
- Za dużo zobowiązań i limitów. Karty kredytowe, limity w koncie, raty 0% i leasing obniżają zdolność, nawet gdy z limitów nie korzystasz.
- Brak historii kredytowej. Rzadko jest jedynym powodem, ale przy granicznej zdolności może przeważyć, bo bank nie ma danych o tym, jak spłacasz.
- Zajęcia komornicze, zaległości wobec ZUS lub urzędu skarbowego, wpisy w innych bazach. Bank sprawdza je w zaświadczeniach i rejestrach. Przy aktywnym zajęciu kredyt jest praktycznie niemożliwy.
Dochód i zatrudnienie
- Za krótki staż lub okres próbny. Wiele banków wymaga kilku miesięcy pracy u obecnego pracodawcy i umowy po okresie próbnym, a przy działalności gospodarczej zwykle 12 miesięcy jej prowadzenia.
- Dochód, którego bank nie akceptuje albo liczy nisko. Krótka działalność, ryczałt z niskim wskaźnikiem, umowa o dzieło, dochód z zagranicy w niektórych walutach, umowa na czas określony kończąca się przed upływem wymaganego okresu. Różnice między bankami są tu największe.
- Wiek i okres kredytowania. Banki mają limity wieku na koniec spłaty. Krótszy możliwy okres oznacza wyższą ratę i niższą zdolność.
Nieruchomość i wkład
- Wycena niższa od ceny. Bank liczy wkład od niższej z dwóch wartości. Przy wycenie 470 000 zł zamiast ceny 500 000 zł i LTV 80% kredyt może wynieść 376 000 zł zamiast 400 000 zł, więc brakujące 24 000 zł musisz dołożyć z własnych środków.
- Nieruchomość poza polityką banku. Nieuregulowany stan prawny, brak księgi wieczystej, służebności, udział we współwłasności, bardzo mała powierzchnia, zły stan techniczny, lokal użytkowy albo dom z trudnym dojazdem.
Wniosek i dokumenty
- Rozbieżności i braki w dokumentach. Inny dochód w zaświadczeniu niż na wyciągach, niezgłoszone kredyty, nieaktualne zaświadczenia. Niespójność budzi podejrzenia nawet wtedy, gdy wynika z pomyłki.
- Niewyjaśnione pochodzenie wkładu własnego. Bank musi wiedzieć, skąd są pieniądze. Duże wpłaty gotówkowe bez dokumentów albo przelewy od osób trzecich bez umowy darowizny mogą zatrzymać wniosek.
Przykład: dlaczego zdolność nie wystarcza
Przykład uproszczony, bo każdy bank liczy zdolność według własnego modelu i odlicza także koszty utrzymania. Załóżmy dochód 7 000 zł netto i limit 50% dochodu na raty, czyli 3 500 zł. Wniosek dotyczy 500 000 zł na 30 lat. Przy oprocentowaniu 6% rata wynosi 2 998 zł i wygląda bezpiecznie, ale bank liczy ją ze stopą testową 8,5%. Wtedy rata to 3 845 zł, powyżej limitu, więc bank odmawia.
| Wariant | Dopuszczalna rata | Maksymalny kredyt przy 8,5% |
|---|---|---|
| 30 lat, bez innych zobowiązań | 3 500 zł | ok. 455 000 zł |
| 35 lat, bez innych zobowiązań | 3 500 zł | ok. 469 000 zł |
| 30 lat, karta z limitem 10 000 zł (obciążenie np. 300 zł) | 3 200 zł | ok. 416 000 zł |
W tym przykładzie samo zamknięcie karty dodaje około 39 000 zł zdolności, a wydłużenie okresu kolejne kilkanaście tysięcy. Do 500 000 zł nadal brakuje, więc realne wyjścia to wyższy wkład i niższa kwota kredytu, współkredytobiorca z dochodem albo bank, którego model liczy zdolność korzystniej dla tego profilu. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej.
Twoje prawa po odmowie
Bank nie musi uzasadniać odmowy w samej decyzji, ale masz dwa ustawowe narzędzia, żeby poznać przyczyny:
- Art. 24 ustawy o kredycie hipotecznym: bank niezwłocznie informuje Cię o odmowie z powodu negatywnej oceny zdolności. Jeśli odmowa opiera się na informacjach z bazy danych, bank musi bezpłatnie podać wynik tego sprawdzenia i wskazać bazę, z której korzystał.
- Art. 70a Prawa bankowego: na Twój wniosek bank musi przedstawić na piśmie wyjaśnienie dokonanej oceny zdolności kredytowej, czyli czynniki, w tym Twoje dane osobowe, które na nią wpłynęły. Wniosek możesz złożyć w ciągu roku od otrzymania oceny, a bank odpowiada niezwłocznie, nie później niż w 30 dni. O tym prawie i terminie bank musi Cię poinformować przy przekazaniu wyniku oceny. Te same zasady dotyczą decyzji podjętych wyłącznie automatycznie, np. na podstawie scoringu.
Wyjaśnienie zwykle nie zawiera całego modelu scoringowego banku, ale wskazuje czynniki: zbyt wysokie obciążenie dochodu, historię w BIK, rodzaj zatrudnienia. To wystarcza, żeby zaplanować kolejny krok. Wniosek złóż na piśmie, przez bankowość internetową albo w oddziale, z numerem wniosku kredytowego i prośbą o wyjaśnienie na podstawie art. 70a ust. 1 Prawa bankowego.
Co zrobić po odmowie
- Poproś o wyjaśnienie z art. 70a. Bez znajomości powodu kolejny wniosek może skończyć się tak samo.
- Pobierz raport BIK i sprawdź, czy dane są prawdziwe. Błędy, np. spłacony kredyt widoczny jako aktywny, zgłoś do banku, który je przekazał. Więcej w artykule o raporcie BIK przed kredytem.
- Ustal, czy problem dotyczy Ciebie, czy nieruchomości. Przy nieruchomości poza polityką banku często wystarczy inny bank. Przy niskiej zdolności trzeba zmienić parametry.
- Popraw to, co da się poprawić: zamknij zbędne karty i limity, spłać drobne raty, wydłuż okres kredytowania, dołóż wkład, dodaj współkredytobiorcę albo poczekaj na koniec okresu próbnego czy pełny rok działalności.
- Zabezpiecz transakcję. Jeśli biegnie termin z umowy przedwstępnej, poproś sprzedającego o aneks wydłużający termin i sprawdź zapisy o zadatku na wypadek odmowy kredytu.
- Wybierz kolejny bank świadomie, pod konkretny powód odmowy, zamiast składać wnioski wszędzie naraz.
Odmowa a umowa przedwstępna i zadatek
Najwięcej nerwów kosztuje odmowa, gdy termin z umowy przedwstępnej jest blisko. Zadatek przepada zwykle wtedy, gdy umowa nie dochodzi do skutku z winy kupującego, a to, czy odmowa banku jest taką winą, zależy od zapisów umowy. Dlatego w umowie przedwstępnej dobrze mieć zapis o zwrocie zadatku przy odmowie kredytu i termin z zapasem. Jeśli takiego zapisu nie masz, pokaż sprzedającemu decyzję banku i potwierdzenie złożenia kolejnego wniosku, a potem poproś o aneks z nowym terminem. Większość sprzedających woli poczekać kilka tygodni niż szukać nowego kupca.
Czy składać wniosek w innym banku
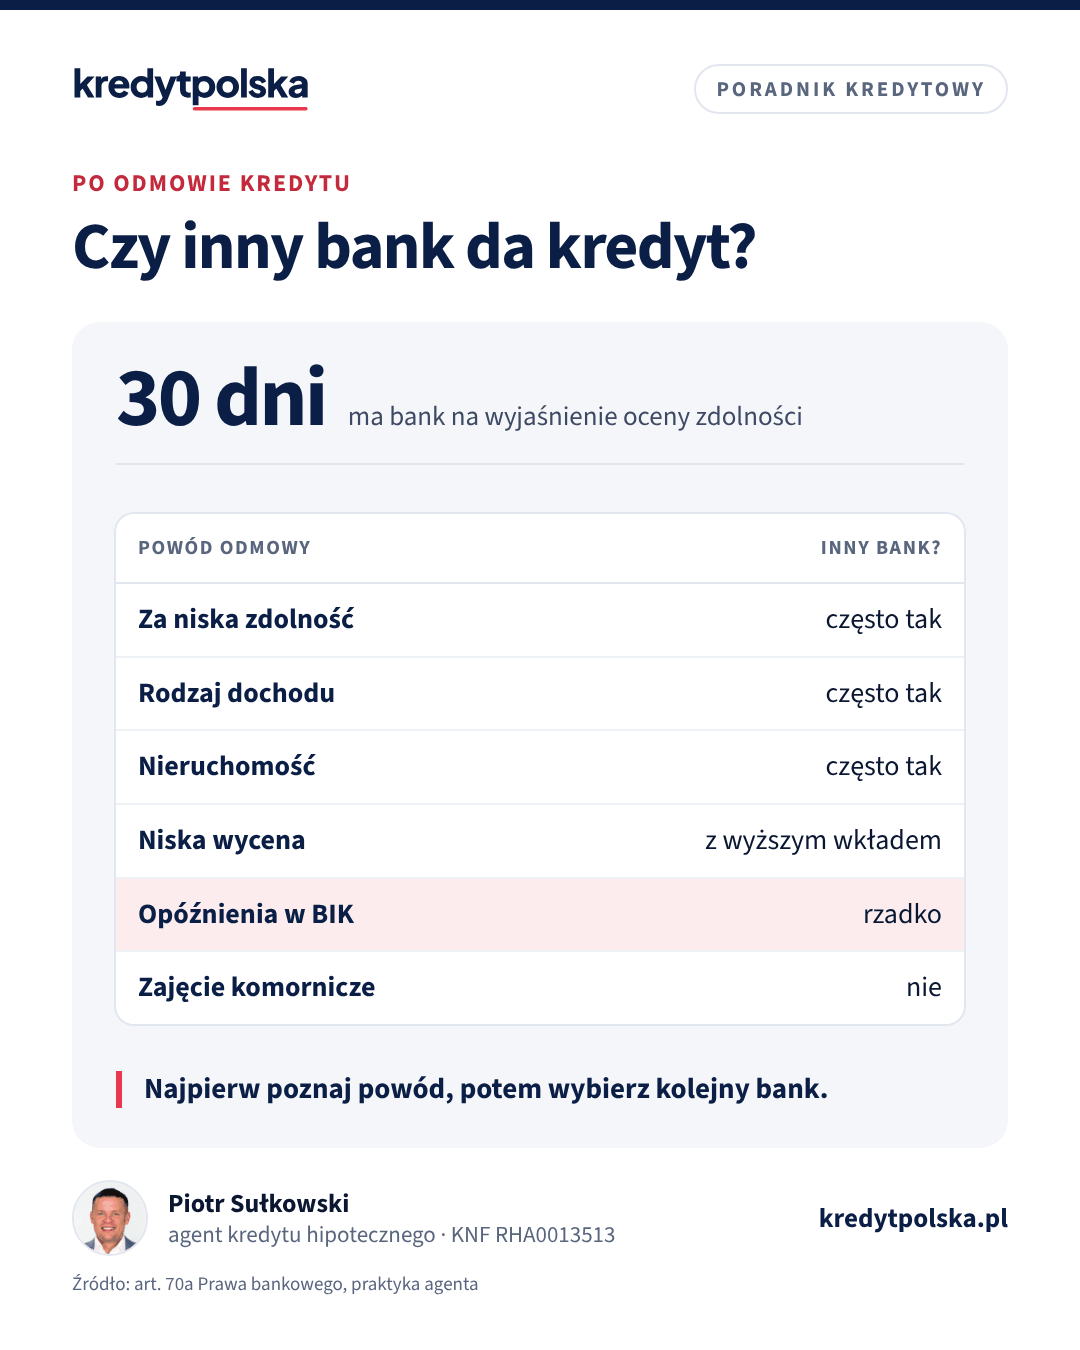
Najczęściej tak, jeśli powód odmowy wynika z polityki banku, a nie z historii kredytowej. Banki różnie liczą dochód z działalności, B2B i zagranicy, mają inne wymagania co do stażu i nieruchomości, a ich modele zdolności dają różne wyniki dla tej samej osoby. Inny bank nie widzi decyzji poprzedniego banku, ale widzi w BIK zapytania kredytowe i całą historię spłat.
| Powód odmowy | Czy inny bank może dać kredyt | Co zrobić |
|---|---|---|
| Za niska zdolność | często tak, zależnie od modelu banku | wybrać bank z wyższą zdolnością dla Twojego profilu, wydłużyć okres, zamknąć limity |
| Dochód poza polityką banku | często tak | bank, który akceptuje Twój rodzaj dochodu i staż |
| Nieruchomość poza polityką | często tak | bank z łagodniejszymi wymaganiami albo uregulowanie stanu prawnego |
| Wycena niższa od ceny | czasem, inny rzeczoznawca może wycenić inaczej | renegocjacja ceny albo wyższy wkład |
| Opóźnienia w BIK | rzadko, każdy bank je widzi | odczekać, spłacać terminowo, sprawdzić poprawność danych |
| Zajęcie komornicze | nie | najpierw spłata i zakończenie egzekucji |
Rozsądna kolejność to jeden lub dwa banki wybrane pod powód odmowy, a nie pięć wniosków w tydzień. Każdy wniosek oznacza zapytanie w BIK, a seria zapytań w krótkim czasie może wyglądać jak szukanie pieniędzy na siłę. Jeśli przy kolejnym wniosku pojawi się pytanie o wcześniejsze decyzje, odpowiadaj zgodnie z prawdą.
Jak ograniczyć ryzyko odmowy przy kolejnym wniosku
Najwięcej odmów da się przewidzieć przed złożeniem wniosku. Agent kredytowy sprawdza zdolność w modelach kilku banków, wie, który bank akceptuje dany rodzaj dochodu i nieruchomości, i przed złożeniem wniosku wyłapuje rozbieżności w dokumentach. Wynagrodzenie płaci mu bank. Samodzielnie zacznij od listy w artykule jak przygotować się do kredytu hipotecznego. Pełny przebieg procesu znajdziesz w tekście jak dostać kredyt hipoteczny, a wymagane papiery w artykule dokumenty do kredytu hipotecznego.
Najczęstsze pytania
Czy bank musi podać powód odmowy kredytu?
W samej decyzji nie musi, ale na Twój wniosek musi na piśmie wyjaśnić ocenę zdolności kredytowej (art. 70a Prawa bankowego). Wniosek składasz w ciągu roku od oceny, a bank odpowiada w ciągu 30 dni.
Czy po odmowie mogę od razu złożyć wniosek w innym banku?
Tak, jeśli powód wynika z polityki banku, np. rodzaju dochodu albo nieruchomości. Przy opóźnieniach w BIK inny bank zobaczy tę samą historię, więc najpierw trzeba poprawić sytuację.
Czy odmowa kredytu jest widoczna w BIK?
W BIK widać zapytanie kredytowe złożone przez bank, a nie treść decyzji. Wiele zapytań w krótkim czasie może jednak obniżyć ocenę punktową.
Ile czekać z kolejnym wnioskiem po odmowie?
Zależy od powodu. Przy nieruchomości poza polityką banku można złożyć wniosek w innym banku od razu, przy krótkim stażu trzeba poczekać do spełnienia wymagań, a przy opóźnieniach w BIK zwykle dłużej.
Czy za wyjaśnienie oceny zdolności bank może pobrać opłatę?
Ustawa przewiduje możliwość pobrania opłaty od przedsiębiorców. Kredytobiorca kupujący mieszkanie jako konsument składa wniosek bez takiej opłaty.
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (art. 70a)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Biuro Informacji Kredytowej
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.