
W skrócie
Przed kredytem hipotecznym pobierz raport o sobie z BIK: bezpłatną kopię danych możesz dostać raz na 6 miesięcy, a pełny Raport BIK ze scoringiem jest płatny. Sprawdź w nim opóźnienia, aktywne karty i limity oraz błędy, bo bank widzi te same dane i na ich podstawie ocenia ryzyko. Błędne wpisy zgłaszasz do banku, który je przekazał, a historię poprawiasz terminowymi spłatami i zamknięciem zbędnych limitów.
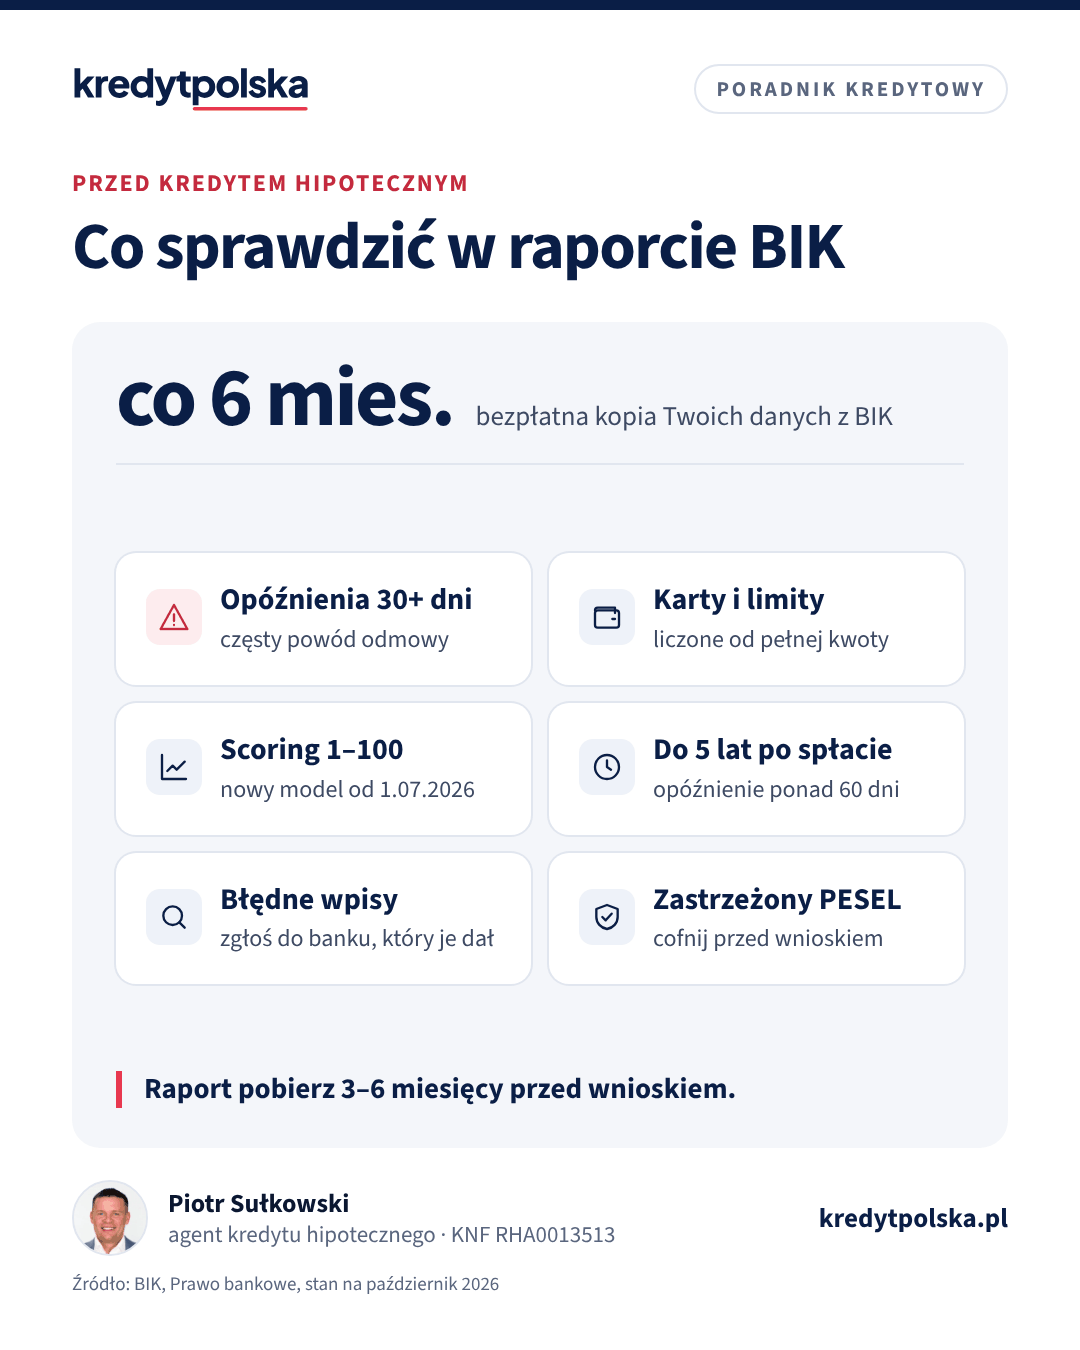
Każdy bank przed decyzją o kredycie hipotecznym sprawdza Cię w Biurze Informacji Kredytowej. To, co tam zobaczy, potrafi przesądzić o decyzji bardziej niż wysokość pensji. Dobra wiadomość jest taka, że te same dane możesz obejrzeć wcześniej i w wielu przypadkach poprawić, zanim złożysz wniosek. Poniżej opisujemy, jak to zrobić krok po kroku.
Czym jest BIK i skąd ma Twoje dane
BIK to biuro informacji kredytowej założone przez banki. Banki, SKOK-i i część firm pożyczkowych przekazują do niego informacje o kredytach, kartach, limitach w koncie i zakupach na raty: kwotę, harmonogram, terminowość spłat i ewentualne opóźnienia. Trafia tam także informacja o każdym zapytaniu kredytowym, czyli o tym, że bank sprawdził Cię przy wniosku. Nie trafiają tam natomiast rachunki za telefon czy prąd. Zaległości tego typu zbierają biura informacji gospodarczej, np. BIG InfoMonitor, które bank również może sprawdzić.
BIK, BIG i inne bazy: co jeszcze sprawdza bank
BIK to najważniejsze, ale nie jedyne źródło. Bank zwykle sprawdza też biura informacji gospodarczej, w których mogą być wpisane zaległości wobec operatora telefonii, dostawcy energii czy wierzyciela z wyrokiem sądowym, oraz własne bazy, jeśli jesteś już jego klientem. Przy działalności gospodarczej dochodzi BIK Przedsiębiorcy i rejestry dłużników firm. Zaległość wpisana do biura informacji gospodarczej znika po spłacie długu, bo wierzyciel ma obowiązek ją usunąć, dlatego takie sprawy warto zamknąć przed wnioskiem. Raport z BIK pokazuje część danych z BIG InfoMonitor, ale nie zastąpi sprawdzenia pozostałych biur, jeśli masz powód sądzić, że coś tam jest.
Jak pobrać raport BIK
Najpierw załóż konto na bik.pl i potwierdź tożsamość, np. przelewem weryfikacyjnym albo przez bankowość elektroniczną. Potem masz do wyboru dwie drogi:
- Bezpłatna kopia danych, o którą możesz wystąpić raz na 6 miesięcy na podstawie prawa dostępu do danych (art. 15 RODO). BIK nazywa ją m.in. bezpłatną informacją ustawową. Zawiera listę zobowiązań, historię spłat i zapytania, ale jest mniej czytelna niż płatny raport i nie ma w niej scoringu.
- Raport BIK, płatny jednorazowo albo w pakiecie, z oceną punktową, wykresami i opisem czynników, które na nią wpływają. Aktualny cennik znajdziesz na bik.pl.
Sposób składania wniosku o bezpłatną kopię i jej zakres BIK co jakiś czas zmienia, dlatego przed pobraniem sprawdź aktualne zasady na bik.pl. Od końca czerwca 2026 roku posiadacze konta w BIK mogą też bezpłatnie korzystać z podstawowej wersji Analizatora Kredytowego, który szacuje szanse na kredyt. To dobry pierwszy test, ale nie zastępuje analizy w konkretnym banku.
Scoring BIK: co oznacza wynik
Scoring BIK to ocena w skali od 1 do 100 punktów. Im wyższa, tym większe statystyczne prawdopodobieństwo, że spłacisz kolejne zobowiązanie w terminie. Od 1 lipca 2026 roku BIK stosuje nowy model. Według informacji BIK uwzględnia on także pożyczki pozabankowe i odroczone płatności (BNPL), patrzy na wykorzystanie limitów, liczbę nowych kredytów i liczbę zobowiązań spłacanych równolegle, a zapytania kredytowe nie są już jego elementem. Raport pokazuje sześć czynników: historię spłat, bieżące spłaty, staż kredytowy, nowe kredyty, wykorzystanie limitów i kredyty gotówkowe.
Niższy wynik nie oznacza automatycznie odmowy. Bank ma własny model oceny ryzyka, do którego dane z BIK są tylko jednym z wejść. Nie ma też publicznej granicy punktów, od której banki udzielają kredytu hipotecznego.
Co widzi bank, a czego nie
| Informacja w BIK | Czy bank widzi | Jak wpływa na kredyt hipoteczny |
|---|---|---|
| Aktywne kredyty, karty, limity, raty 0% | tak | obniżają zdolność, limity liczone od pełnej kwoty |
| Opóźnienia w spłacie aktywnych zobowiązań | tak | każde ponad 30 dni to poważny sygnał ryzyka |
| Spłacone kredyty bez opóźnień, ze zgodą | tak, do 5 lat po spłacie | budują pozytywną historię |
| Spłacone z opóźnieniem ponad 60 dni, po uprzedzeniu | tak, do 5 lat bez Twojej zgody | mogą przekreślić wniosek |
| Zapytania kredytowe | tak | bank może je uwzględnić we własnej ocenie |
| Dane wyłącznie do celów statystycznych | nie | BIK może je przechowywać do 12 lat po wygaśnięciu |
Przeterminowania: co jest groźne, a co nie
Pojedyncze opóźnienie o kilka dni, np. przy zmianie konta, zwykle nie przekreśla kredytu hipotecznego, choć obniża scoring. Problemem są opóźnienia powyżej 30 dni, a zwłaszcza powyżej 90 dni, w ostatnich latach. Wiele banków ma w procedurach graniczne wartości opóźnień, po przekroczeniu których wniosek jest odrzucany niezależnie od dochodu. Dokładnych progów banki nie publikują i różnią się one między bankami. Jeśli masz w historii poważne opóźnienie, porozmawiaj z agentem przed złożeniem wniosku: lepiej wybrać bank, który podchodzi do takiej sytuacji łagodniej, niż zebrać odmowy. O tym, co robić po odmowie, piszemy w artykule odmowa kredytu hipotecznego.
Zgody na przetwarzanie danych po spłacie
Po całkowitej spłacie kredytu dane o nim mogą zostać w BIK na dwa sposoby:
- Za Twoją zgodą, którą zwykle podpisujesz przy zawieraniu umowy. Wtedy terminowo spłacony kredyt dalej buduje Twoją historię, ale nie dłużej niż 5 lat. Zgodę możesz w każdej chwili wycofać w banku, który ją zebrał.
- Bez zgody, jeśli opóźnienie przekroczyło 60 dni, a bank uprzedził Cię o zamiarze przetwarzania danych i od tej informacji minęło co najmniej 30 dni. Takie dane mogą zostać przez 5 lat od spłaty i wycofanie zgody tego nie zmieni.
Wycofywanie zgód przy dobrze spłaconych kredytach zwykle szkodzi, bo usuwasz pozytywną historię. Osoba bez żadnej historii jest dla banku trudniejsza do oceny niż ktoś z kilkoma terminowo spłaconymi kredytami.
Jak poprawić historię przed kredytem
- Sprawdź raport 3–6 miesięcy przed wnioskiem. Zostawia to czas na poprawki i spłaty.
- Zgłoś błędy do banku albo firmy, która je przekazała, np. kredyt widoczny jako aktywny mimo spłaty albo opóźnienie, którego nie było. BIK nie zmienia danych samodzielnie, robi to instytucja, od której pochodzą.
- Zamknij zbędne karty i limity. Liczą się w zdolności od całej kwoty i wchodzą do czynnika wykorzystania limitów w scoringu. Po zamknięciu poproś bank o potwierdzenie, że informacja trafiła do BIK.
- Spłać drobne raty i pożyczki pozabankowe, zwłaszcza te, którym zostało niewiele do końca.
- Ureguluj bieżące zaległości i nie dopuść do nowych. Najnowsze miesiące ważą w ocenie najwięcej.
- Nie bierz nowych zobowiązań w ostatnich miesiącach przed wnioskiem, także odroczonych płatności w sklepach internetowych.
Uważaj na firmy oferujące „czyszczenie BIK” za opłatą. Prawdziwe dane o opóźnieniach, które bank przetwarza zgodnie z prawem, nie znikną dzięki pismu pośrednika. Jedyne, co da się realnie usunąć, to dane błędne albo przetwarzane bez podstawy, a takie zgłoszenie możesz złożyć sam. Szerszy plan przygotowań znajdziesz w artykule jak przygotować się do kredytu hipotecznego.
Przykład: ile zdolności zabiera zapomniany limit
Przykład: w raporcie znajdujesz kartę kredytową z limitem 15 000 zł, z której od lat nie korzystasz. Jeśli bank przyjmie obciążenie 3% limitu miesięcznie, to 450 zł mniej na ratę. Przy stopie z buforem 8,5% na 30 lat oznacza to około 58 500 zł niższej kwoty kredytu. Zamknięcie karty przed wnioskiem odzyskuje tę kwotę. Jak banki liczą resztę zdolności, opisujemy w artykule zdolność kredytowa.
Zastrzeżenie PESEL i alerty BIK
Od 1 czerwca 2024 roku banki, firmy pożyczkowe i notariusze przed zawarciem umowy muszą sprawdzić w rejestrze, czy PESEL nie jest zastrzeżony. Zastrzeżenie robisz bezpłatnie w aplikacji mObywatel, przez internet albo w urzędzie gminy. Jeśli ktoś zaciągnie kredyt na zastrzeżony PESEL, nie odpowiadasz za jego spłatę.
Przed złożeniem wniosku o kredyt hipoteczny musisz zastrzeżenie cofnąć, choćby czasowo, bo bank nie zawrze z Tobą umowy. W mObywatelu da się to zrobić od ręki i ustawić datę ponownego zastrzeżenia. Zaplanuj to tak, żeby PESEL był odblokowany na czas weryfikacji wniosku i podpisania umowy, a często także aktu notarialnego.
BIK oferuje też płatne alerty, które powiadamiają SMS-em lub e-mailem, gdy ktoś złoży wniosek kredytowy na Twoje dane. Utratę dowodu osobistego zgłoś w urzędzie i zastrzeż dokument w systemie banków, co możesz zrobić w swoim banku.
Gdy nie masz żadnej historii kredytowej
Pusty raport BIK nie oznacza odmowy, ale dla banku to brak informacji, a nie dobra informacja. Część banków przy pierwszym kredycie w życiu ocenia klienta wyłącznie po dochodzie i stabilności zatrudnienia, inne obniżają ocenę. Jeśli do wniosku zostało kilka miesięcy, pomaga jedno małe zobowiązanie spłacane terminowo, np. karta kredytowa z niskim limitem używana do bieżących zakupów i spłacana w całości co miesiąc. Przed wnioskiem możesz ją zamknąć, jeśli limit zabiera zdolność, a historia terminowych spłat zostanie w BIK, o ile wyraziłeś zgodę na przetwarzanie danych po spłacie.
Kiedy pobrać raport i co zrobić z wynikiem
Najlepiej dwa razy: kilka miesięcy przed wnioskiem, żeby mieć czas na poprawki, i tuż przed rozmową z agentem, żeby pokazać aktualny stan zobowiązań. Agent na tej podstawie dobierze banki, które przy Twojej historii dadzą realną szansę na pozytywną decyzję. Gdy raport jest czysty, możesz przejść do kalkulatora zdolności kredytowej i kompletowania dokumentów do kredytu.
Najczęstsze pytania
Jak sprawdzić BIK za darmo?
Załóż konto na bik.pl i wystąp o bezpłatną kopię swoich danych, która przysługuje raz na 6 miesięcy. Nie zawiera ona scoringu, który jest w płatnym Raporcie BIK. Aktualny sposób składania wniosku sprawdź na bik.pl.
Ile punktów w BIK trzeba mieć na kredyt hipoteczny?
Nie ma oficjalnego progu. Scoring BIK w skali 1–100 jest tylko jednym z elementów oceny, a bank decyduje według własnego modelu, dochodu i historii spłat.
Czy zapytanie kredytowe obniża scoring BIK?
W modelu stosowanym przez BIK od 1 lipca 2026 roku zapytania kredytowe nie są elementem scoringu. Bank widzi jednak zapytania w historii i może je uwzględnić we własnej ocenie.
Jak długo opóźnienie jest widoczne w BIK?
Jeśli opóźnienie przekroczyło 60 dni, a bank uprzedził Cię o tym co najmniej 30 dni wcześniej, dane mogą być przetwarzane bez Twojej zgody przez 5 lat od spłaty zobowiązania.
Czy wycofać zgodę na przetwarzanie danych w BIK po spłacie kredytu?
Przy kredycie spłaconym terminowo zwykle nie, bo usuwasz pozytywną historię, która pomaga w ocenie banku. Wycofanie zgody nie usunie danych o opóźnieniach ponad 60 dni.
Czy z zastrzeżonym PESEL-em dostanę kredyt hipoteczny?
Nie, bank musi sprawdzić rejestr i nie zawrze umowy. Przed wnioskiem cofnij zastrzeżenie w mObywatelu, najlepiej z datą ponownego zastrzeżenia po podpisaniu umowy.
Źródła
- Biuro Informacji Kredytowej
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (art. 105a)
- Gov.pl: zastrzeż swój numer PESEL lub cofnij zastrzeżenie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.