
W skrócie
Na urlopie macierzyńskim lub rodzicielskim kredyt hipoteczny jest możliwy: wiele banków liczy zasiłek z ZUS jako dochód, jeśli masz umowę o pracę trwającą dłużej niż urlop i deklarujesz powrót do pracy. Gorzej, gdy umowa na czas określony została przedłużona tylko do dnia porodu, bo po porodzie wygasa i bank nie ma dochodu z pracy, do którego wrócisz. Świadczenie 800 plus część banków pomija albo traktuje tylko jako dochód pomocniczy.
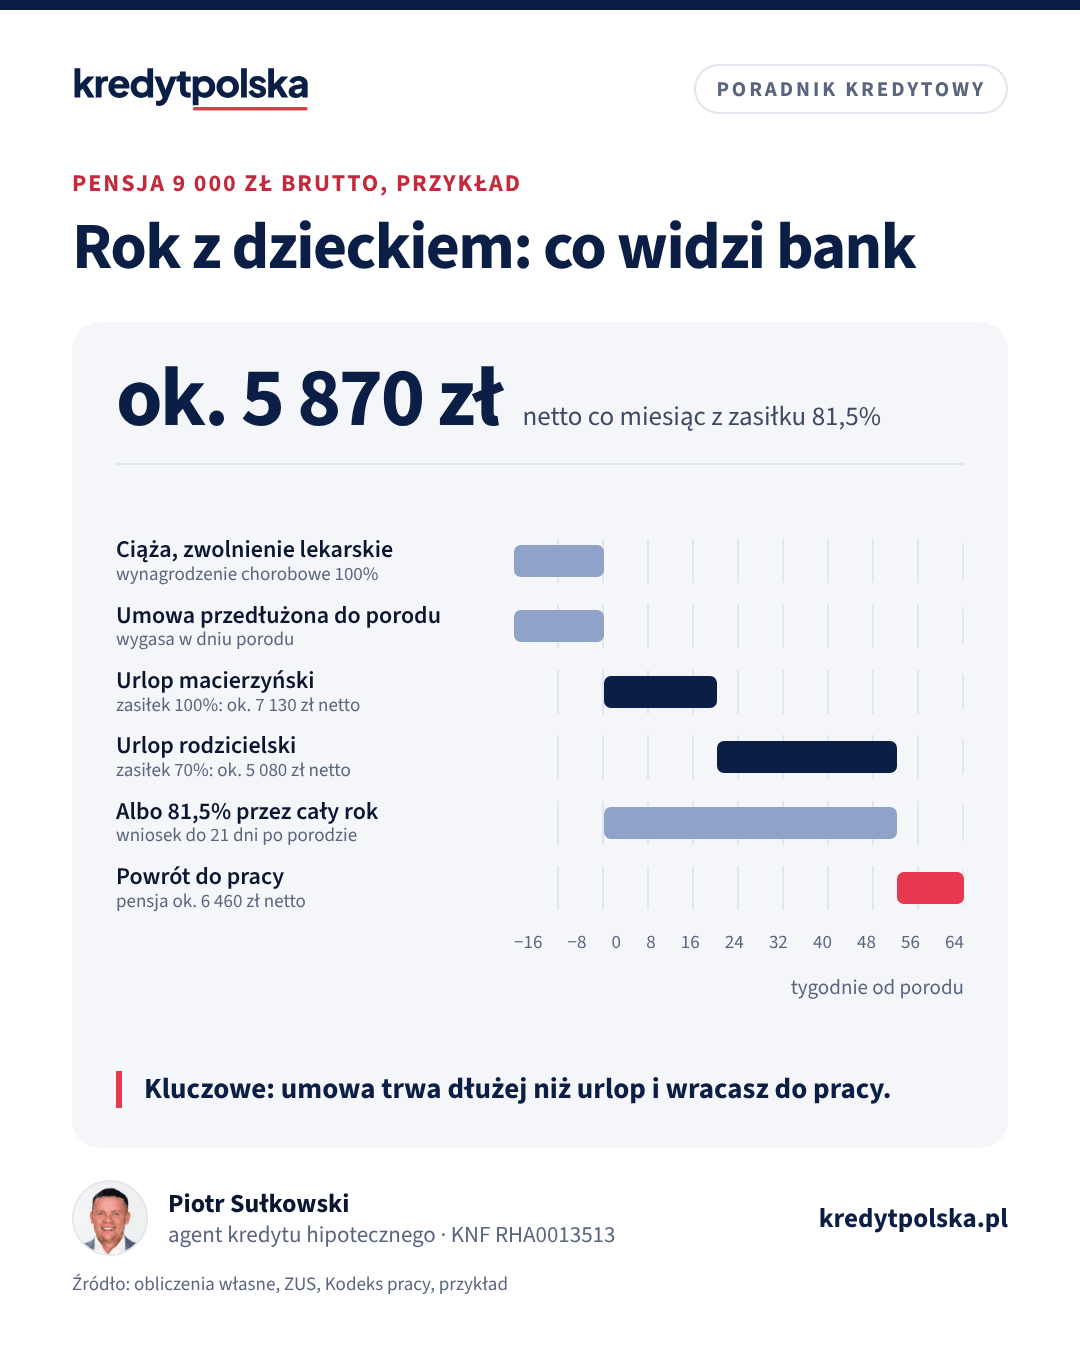
Ciąża i pierwszy rok z dzieckiem to moment, w którym wiele rodzin szuka większego mieszkania. Dobra wiadomość: urlop macierzyński nie wyklucza kredytu hipotecznego. Bank patrzy jednak nie tylko na to, ile wpływa na konto teraz, ale też na to, czy ten dochód będzie trwał. Poniżej wyjaśniamy, jak banki liczą zasiłek, kiedy pojawia się problem i jak przygotować wniosek.
Urlopy i zasiłki w skrócie
Po porodzie przysługuje 20 tygodni urlopu macierzyńskiego (przy jednym dziecku) i do 41 tygodni urlopu rodzicielskiego, z których 9 tygodni może wykorzystać tylko drugi rodzic. Przez cały ten czas ZUS lub pracodawca wypłaca zasiłek macierzyński:
- 100% podstawy za urlop macierzyński i 70% za urlop rodzicielski, albo
- 81,5% podstawy za oba urlopy, jeśli wniosek o urlop rodzicielski złożysz najpóźniej 21 dni po porodzie. Tygodnie przeznaczone dla drugiego rodzica są płatne 70%.
Podstawą jest przeciętne wynagrodzenie z ostatnich 12 miesięcy pomniejszone o składki społeczne. Od zasiłku pobiera się zaliczkę na podatek, ale nie ma od niego składki zdrowotnej, dlatego zasiłek 100% bywa na rękę wyższy niż pensja.
| Przykład: pensja 9 000 zł brutto | Na rękę miesięcznie |
|---|---|
| Wynagrodzenie za pracę | ok. 6 460 zł |
| Zasiłek 100% (urlop macierzyński) | ok. 7 130 zł |
| Zasiłek 81,5% (cały rok) | ok. 5 870 zł |
| Zasiłek 70% (urlop rodzicielski) | ok. 5 080 zł |
Wyliczenia są przybliżone: przyjęliśmy stałe wynagrodzenie przez 12 miesięcy, składki społeczne 13,71%, zaliczkę na podatek 12% i podstawowe koszty uzyskania przychodu.
Jak banki liczą zasiłek
Banki nie mają tu wspólnej reguły. Spotkasz trzy podejścia:
- Zasiłek jak dochód. Bank liczy kwotę zasiłku z zaświadczenia ZUS lub pracodawcy i wyciągów. Przy wariancie 100% i 70% część banków bierze pod uwagę niższą kwotę z okresu rodzicielskiego.
- Pensja po powrocie. Część banków liczy wynagrodzenie, do którego wrócisz, jeśli pracodawca potwierdzi zatrudnienie i jego warunki, a Ty złożysz oświadczenie o powrocie do pracy.
- Bez dochodu z zasiłku. Niektóre banki nie liczą zasiłku wcale. Wtedy zdolność opiera się na dochodzie drugiego kredytobiorcy.
Zaświadczenie o zasiłku wystawia ten, kto go wypłaca. W firmach, które zgłaszają do ubezpieczenia chorobowego więcej niż 20 osób, płatnikiem zasiłku jest pracodawca, więc dokument dostaniesz w dziale kadr. W mniejszych firmach i po wygaśnięciu umowy zasiłek wypłaca ZUS i to on wydaje zaświadczenie, także przez PUE/eZUS.
Prawie wszystkie banki wymagają, żeby umowa o pracę trwała dłużej niż urlop, a często jeszcze przez kilka miesięcy po powrocie. Zasiłek z ubezpieczenia przy umowie zlecenia albo działalności gospodarczej banki akceptują rzadziej i ostrożniej.
Ile to zmienia: przykład pary
Przykład: ona zarabia 9 000 zł brutto i jest na urlopie, on ma 7 000 zł netto. Bank liczy zdolność przy stopie z buforem 8,5% na 30 lat i limicie 50% dochodu, bez innych zobowiązań:
| Jaki dochód mamy liczy bank | Dochód gospodarstwa | Kwota kredytu |
|---|---|---|
| Pensja po powrocie | 13 465 zł | ok. 876 000 zł |
| Zasiłek 81,5% | 12 869 zł | ok. 837 000 zł |
| Zasiłek 70% | 12 084 zł | ok. 786 000 zł |
| Bez dochodu mamy | 7 000 zł | ok. 455 000 zł |
To uproszczenie, bo przy rodzinie z dzieckiem bank odejmie też koszty utrzymania trzech osób, a te w przypadku niższych kwot obniżą wynik. Widać jednak, że kluczowe jest, czy bank w ogóle uzna dochód mamy. Różnica między najlepszym i najgorszym wariantem to ponad 400 000 zł. Ogólne zasady opisujemy w artykule zdolność kredytowa.
Umowa na czas określony przedłużona do dnia porodu
Art. 177 § 3 Kodeksu pracy stanowi, że umowa na czas określony albo na okres próbny przekraczający miesiąc, która rozwiązałaby się po upływie trzeciego miesiąca ciąży, ulega przedłużeniu do dnia porodu. Wyjątek dotyczy umowy zawartej na zastępstwo nieobecnego pracownika (§ 31). Ochrona kończy się jednak w dniu porodu: umowa wygasa, a zasiłek macierzyński wypłaca dalej ZUS.
Dla banku to trudna sytuacja. Zasiłek trwa, ale nie ma umowy, do której wrócisz po urlopie. Większość banków nie uzna wtedy tego dochodu, dopóki nie podpiszesz nowej umowy z pracodawcą. Jeśli to Twój przypadek, rozważ wniosek jeszcze w ciąży, gdy umowa trwa, albo oprzyj zdolność na dochodzie partnera. Więcej o tej formie zatrudnienia w artykule kredyt hipoteczny na umowie na czas określony.
Kredyt w ciąży i na zwolnieniu lekarskim
We wniosku kredytowym nie ma pytania o ciążę, a bank ocenia dochód, nie plany rodzinne. Widzi jednak zwolnienie lekarskie, gdy na zaświadczeniu lub wyciągach pojawia się zasiłek chorobowy zamiast pensji. Wynagrodzenie chorobowe w ciąży wynosi 100% podstawy, więc dochód zwykle nie spada, ale część banków przy dłuższym zwolnieniu pyta o jego przyczynę i przewidywany czas. Przy długim procesie zakupu, np. od dewelopera, zaplanuj złożenie wniosku tak, żeby decyzja zapadła, zanim zmieni się Twoja sytuacja zawodowa.
Urlop wychowawczy i tata na urlopie rodzicielskim
Po urlopie rodzicielskim część rodziców korzysta z urlopu wychowawczego. To urlop bezpłatny, więc w tym czasie nie ma dochodu, który bank mógłby policzyć. Jeśli planujesz wychowawczy, a kredyt chcecie wziąć w tym okresie, zdolność oprze się na dochodzie drugiej osoby. Lepiej złożyć wniosek przed jego rozpoczęciem albo po powrocie do pracy.
Z urlopu rodzicielskiego korzystają też ojcowie, a 9 tygodni przeznaczonych tylko dla drugiego rodzica sprawia, że to coraz częstsze. Dla banku zasady są takie same: liczy się zasiłek, umowa trwająca dłużej niż urlop i powrót do pracy.
Czy 800 plus wlicza się do zdolności
Świadczenie wychowawcze 800 plus wiele banków pomija w zdolności kredytowej albo traktuje tylko jako dochód pomocniczy. Kończy się, gdy dziecko skończy 18 lat, a kredyt trwa zwykle 25–30 lat, więc nie pokrywa okresu spłaty. Nie licz na nie przy planowaniu kwoty. Dziecko obniża za to zdolność, bo bank dolicza koszty jego utrzymania.
Dziecko w gospodarstwie i spłata rodzinna
Każde dziecko to dodatkowa osoba w gospodarstwie domowym, więc bank odejmie od dochodu koszty jego utrzymania. Jeśli składasz wniosek w ciąży, zapytaj, czy bank doliczy już nienarodzone dziecko. Bezpieczniej założyć, że tak, i sprawdzić, czy rata zmieści się w budżecie po porodzie.
Rodziny, które biorą Rodzinny Kredyt Mieszkaniowy, mogą później skorzystać ze spłaty rodzinnej: BGK spłaca 20 000 zł kapitału po urodzeniu drugiego dziecka i 60 000 zł po urodzeniu trzeciego i każdego kolejnego, jeśli dziecko urodzi się po udzieleniu kredytu. Warunki programu opisujemy w artykule programy mieszkaniowe 2026.
Kiedy najlepiej złożyć wniosek
- W ciąży, przy umowie na czas nieokreślony: zwykle najprościej, bo bank liczy pełną pensję albo wynagrodzenie chorobowe w tej samej wysokości.
- W ciąży, przy umowie na czas określony: najlepiej zanim umowa zostanie przedłużona do dnia porodu i zanim zbliży się termin jej końca. Gdy bank zobaczy, że umowa wygasa przed powrotem do pracy, dochodu zwykle nie uzna.
- Na urlopie macierzyńskim lub rodzicielskim: w bankach, które liczą zasiłek albo pensję po powrocie, jeśli umowa trwa dłużej niż urlop.
- Po powrocie do pracy: najszerszy wybór banków. Część z nich chce jednak zobaczyć jedną lub kilka pensji po powrocie, zanim policzy pełny dochód.
Pamiętaj, że decyzja kredytowa jest ważna przez określony czas, zwykle kilka tygodni lub miesięcy. Jeśli w tym czasie zmieni się Twoja sytuacja zawodowa, np. umowa wygaśnie, bank może przed wypłatą ponownie sprawdzić dochód.
Jak przygotować wniosek
- Zaświadczenie o zasiłku z ZUS albo od pracodawcy, który wypłaca zasiłki, z okresem i kwotą świadczenia.
- Zaświadczenie o zatrudnieniu z informacją o rodzaju umowy, okresie jej trwania i wynagrodzeniu przed urlopem.
- Oświadczenie o powrocie do pracy albo potwierdzenie pracodawcy, jeśli bank go wymaga.
- Wyciągi z konta z wpływami zasiłku i wcześniejszego wynagrodzenia.
- Plan na okres przejściowy: jeśli kredyt bierzecie przy jednym dochodzie, sprawdźcie, czy rata zmieści się w budżecie po powrocie do pracy i kosztach opieki nad dzieckiem.
Przy tym rodzaju dochodu wybór banku decyduje o kwocie. Agent kredytowy sprawdzi, które banki uznają Twój zasiłek albo pensję po powrocie, i dopiero wtedy złożycie wniosek. Pełną listę dokumentów znajdziesz w artykule dokumenty do kredytu hipotecznego, a orientacyjną kwotę policzysz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na urlopie macierzyńskim?
Tak, w wielu bankach, jeśli masz umowę o pracę trwającą dłużej niż urlop. Bank liczy wtedy zasiłek albo pensję po powrocie do pracy, zależnie od swojej polityki.
Czy zasiłek macierzyński jest dochodem do zdolności kredytowej?
W części banków tak, na podstawie zaświadczenia ZUS lub pracodawcy i wyciągów. Inne banki go nie uwzględniają i liczą tylko dochód drugiego kredytobiorcy.
Co, jeśli umowę przedłużono do dnia porodu?
Na podstawie art. 177 § 3 Kodeksu pracy umowa wygasa w dniu porodu, a zasiłek wypłaca ZUS. Większość banków nie uzna wtedy dochodu, dopóki nie podpiszesz nowej umowy o pracę.
Czy 800 plus wlicza się do zdolności kredytowej?
Wiele banków go pomija albo traktuje tylko jako dochód pomocniczy, bo świadczenie kończy się, gdy dziecko skończy 18 lat. Nie planuj kwoty kredytu w oparciu o 800 plus.
Czy bank może odmówić kredytu z powodu ciąży?
We wniosku nie ma pytania o ciążę, bank ocenia dochód. Problemem może być długie zwolnienie lekarskie albo umowa, która kończy się przed powrotem do pracy.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.