
W skrócie
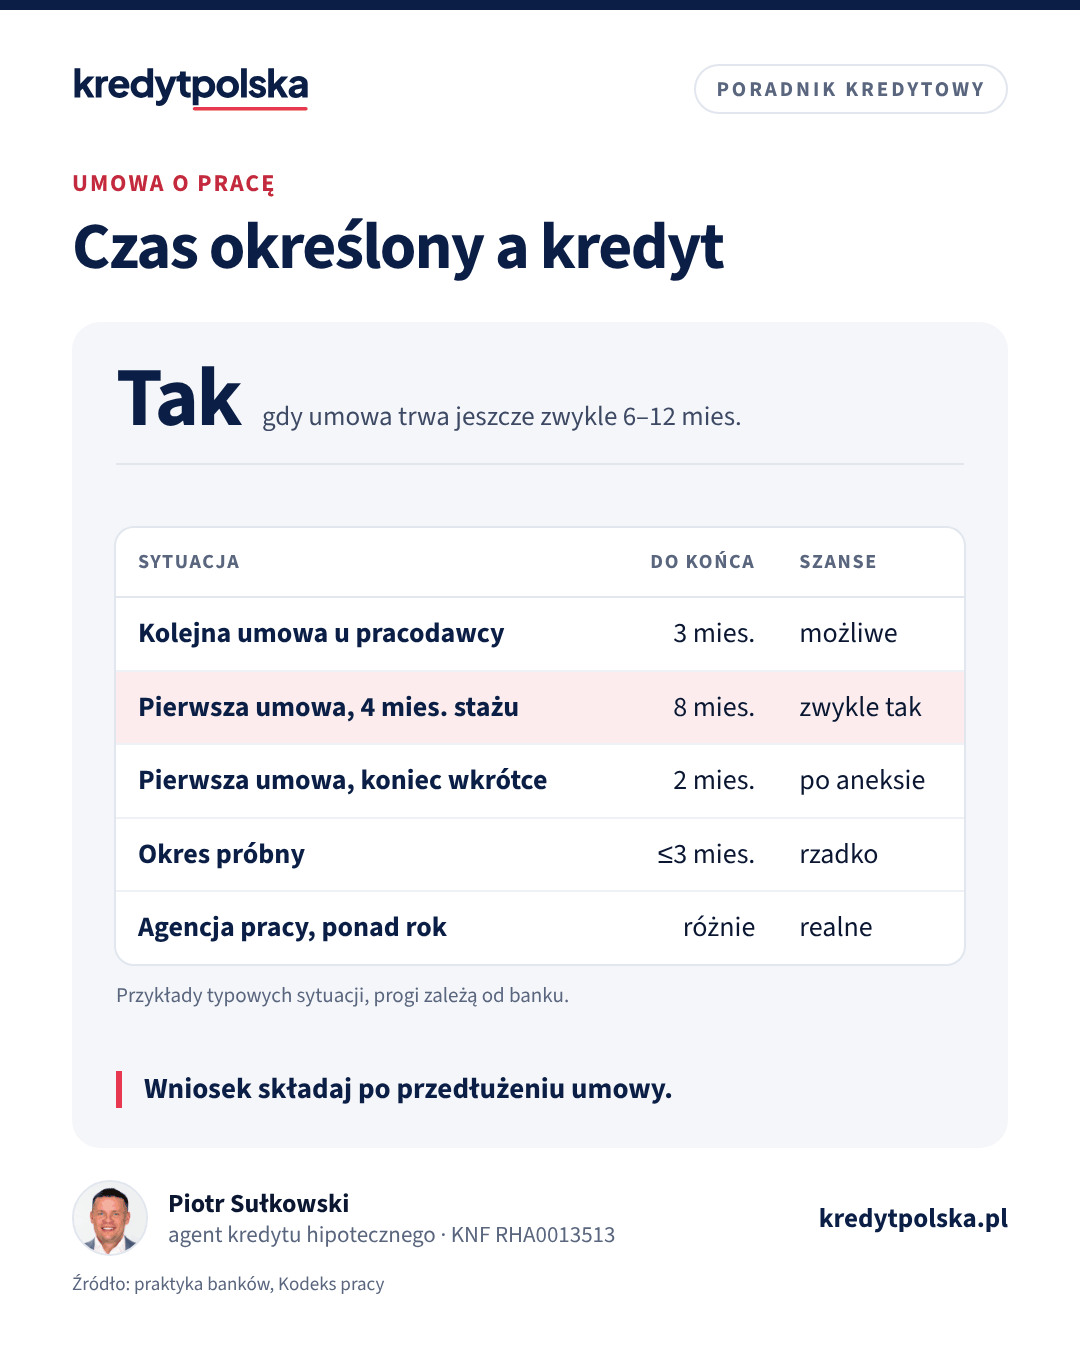
Tak, banki udzielają kredytu hipotecznego na umowę na czas określony. Zwykle wymagają, żeby umowa trwała jeszcze kilka miesięcy po złożeniu wniosku, często 6–12, albo żeby była już przedłużana u tego samego pracodawcy. Okres próbny w wielu bankach wyklucza dochód, a przy pracy przez agencję pracy tymczasowej bank patrzy przede wszystkim na ciągłość zatrudnienia.
Umowa na czas określony to w Polsce częsta forma zatrudnienia, zwłaszcza na początku pracy u nowego pracodawcy. Dla banku nie przekreśla kredytu, ale rodzi pytanie: co będzie, gdy umowa się skończy, a do spłaty zostanie jeszcze 25 lat? Odpowiedź bank znajduje w historii zatrudnienia i w tym, jak długo umowa będzie jeszcze trwała.
Czy bank akceptuje umowę na czas określony
Tak, wszystkie duże banki przyjmują dochód z takiej umowy, jeśli spełnia ich warunki. Różnią się one między bankami, ale zwykle dotyczą trzech rzeczy:
- Okresu, który został do końca umowy. Często wymagany jest co najmniej określony czas od złożenia wniosku, najczęściej od kilku do 12 miesięcy.
- Stażu u obecnego pracodawcy, zwykle co najmniej 3–6 miesięcy.
- Historii zatrudnienia w ogóle, np. łącznego stażu pracy albo tego, czy obecna umowa jest kolejną u tego samego pracodawcy.
Część banków łagodzi wymóg okresu do końca umowy, jeśli umowa była już przedłużana albo jeśli pracujesz u tego pracodawcy od dłuższego czasu. Wtedy zakłada, że współpraca będzie kontynuowana.
Limity w Kodeksie pracy i co z nich wynika
Kodeks pracy ogranicza zatrudnienie na czas określony: łączny okres takich umów z tym samym pracodawcą nie może przekroczyć 33 miesięcy, a umów nie może być więcej niż trzy. Po przekroczeniu limitu umowa z mocy prawa staje się umową na czas nieokreślony, poza wyjątkami przewidzianymi w kodeksie, np. przy zastępstwie czy pracy sezonowej. Dla kredytobiorcy oznacza to, że trzecia umowa u tego samego pracodawcy jest zwykle ostatnią terminową. Jeśli zbliżasz się do tego limitu, następnym krokiem jest umowa na czas nieokreślony, a wtedy bank ocenia Cię jak etatowca.
Przykład: ile czasu zostało do końca umowy
| Sytuacja w chwili wniosku | Do końca umowy | Ocena w typowym banku |
|---|---|---|
| Pierwsza umowa, 4 miesiące stażu | 8 miesięcy | zwykle akceptowana, jeśli bank wymaga min. 6 miesięcy |
| Druga umowa u tego samego pracodawcy | 3 miesiące | w części banków akceptowana dzięki przedłużeniu |
| Pierwsza umowa, koniec za 2 miesiące | 2 miesiące | zwykle wymaga aneksu lub nowej umowy |
| Umowa po zastępstwo | nieznany termin | ocena indywidualna, często trudna |
To przykład typowych sytuacji, nie reguła. Konkretne progi zależą od banku i potrafią się zmieniać. Jeśli umowa kończy się wkrótce, często najprościej poprosić pracodawcę o aneks przedłużający albo o zaświadczenie, że planuje przedłużenie, i złożyć wniosek dopiero z nowym dokumentem.
Okres próbny
Umowa na okres próbny trwa najwyżej 3 miesiące. Od 2023 roku, jeśli strony planują później umowę na czas określony krótszą niż 6 miesięcy, okres próbny może trwać najwyżej miesiąc, a przy planowanej umowie od 6 do 12 miesięcy najwyżej 2 miesiące. W wielu bankach dochód z okresu próbnego nie wystarcza do kredytu, bo umowa wygasa z mocy prawa po jego upływie. Część banków akceptuje okres próbny, jeśli wcześniej pracowałeś w tej samej branży bez przerw albo jeśli pracodawca potwierdzi zamiar dalszego zatrudnienia. Jeśli zmiana pracy jest przed Tobą, a kredyt w planach, warto rozważyć kolejność: najpierw kredyt, potem zmiana pracy. Więcej w artykule jak przygotować się do kredytu hipotecznego.
Umowa przez agencję pracy tymczasowej
Przy pracy tymczasowej Twoim pracodawcą jest agencja, a pracę wykonujesz u pracodawcy użytkownika. Umowy zawiera się zwykle na czas określony, często krótki, np. na czas jednego zlecenia. Ustawa o zatrudnianiu pracowników tymczasowych ogranicza pracę u jednego pracodawcy użytkownika do 18 miesięcy w okresie 36 miesięcy. Bank patrzy więc przede wszystkim na:
- łączny czas pracy przez agencję i ciągłość kolejnych umów,
- czy pracujesz stale u tego samego pracodawcy użytkownika,
- okres, który został do końca bieżącej umowy,
- regularność wynagrodzenia na wyciągach.
Część banków ostrożniej podchodzi do pracy tymczasowej i wymaga dłuższej historii. Przy kilku miesiącach takiej pracy szanse są niewielkie, przy roku lub dłużej i ciągłych umowach są realne. Dokładne wymagania zależą od banku.
Jak bank liczy dochód z umowy na czas określony
Tak samo jak z umowy na czas nieokreślony: zwykle jako średnią netto z ostatnich 3–6 miesięcy, z zaświadczenia od pracodawcy albo z wyciągów. Przykład: przy dochodzie 7 000 zł netto, limicie DSTI 50% i stopie z buforem 8,5% na 30 lat singiel bez innych zobowiązań może liczyć orientacyjnie na około 455 000 zł kredytu. Rodzaj umowy nie obniża tej kwoty, jeśli bank w ogóle przyjmie dochód. Decyduje raczej o tym, czy dochód zostanie uznany. Wysokość kwoty zależy od reszty parametrów, które opisujemy w artykule ile trzeba zarabiać na kredyt hipoteczny.
Przykład: para z różnymi umowami
Przykład: jedna osoba zarabia 6 000 zł netto na umowie na czas nieokreślony, druga 4 000 zł netto na umowie na czas określony, która kończy się za dwa miesiące. Jeśli bank przyjmie oba dochody, para bez dzieci i innych zobowiązań liczy z 10 000 zł i przy limicie DSTI 50% oraz stopie z buforem 8,5% na 30 lat może dostać orientacyjnie około 650 000 zł. Jeśli bank nie uzna drugiej umowy, podstawą jest 6 000 zł i kwota spada do około 390 000 zł. W rzeczywistości obie kwoty obniżą koszty utrzymania, ale różnica pokazuje, ile znaczy aneks przedłużający umowę przed złożeniem wniosku.
Umowa na zastępstwo i umowy sezonowe
Umowa na zastępstwo nieobecnego pracownika nie ma z góry znanej daty końca, bo trwa do jego powrotu. Bank nie wie więc, jak długo dochód będzie trwał, i często ocenia taką umowę indywidualnie albo jej nie akceptuje. Podobnie jest z pracą sezonową, gdzie dochód występuje tylko przez część roku. W obu przypadkach szanse rosną, jeśli masz długą historię pracy u tego samego pracodawcy albo w tym samym zawodzie.
Co, jeśli umowa skończy się w trakcie procesu
Od wniosku do wypłaty mija zwykle kilka tygodni. Jeśli w tym czasie umowa wygaśnie albo zmienisz pracę, poinformuj bank, bo decyzja była wydana na podstawie wcześniejszych dokumentów. Część banków przed wypłatą prosi o oświadczenie, że warunki zatrudnienia się nie zmieniły, a zatajenie zmiany może mieć poważne skutki. Najbezpieczniej zaplanować wniosek tak, żeby cały proces zmieścił się w okresie obowiązywania umowy. Ile trwa każdy etap, opisujemy w artykule ile trwa kredyt hipoteczny.
Pierwsza praca i krótki staż zawodowy
Osoba tuż po studiach często ma pierwszą umowę na czas określony i krótki staż pracy w ogóle. Banki zwykle wymagają wtedy, żeby okres próbny był już za Tobą i żeby obecna umowa trwała jeszcze przez wymagany czas. Część banków chętniej patrzy na absolwentów zawodów z dużym popytem na pracę. Jeśli wcześniej pracowałeś na umowach zlecenie u tego samego pracodawcy, bank może wziąć tę historię pod uwagę przy ocenie stabilności. Zasady dla zleceń opisujemy w artykule kredyt na umowę zlecenie lub o dzieło.
Jak bank sprawdza zatrudnienie
Zaświadczenie od pracodawcy to nie jedyne źródło. Bank porównuje je z wpływami na wyciągach, może zadzwonić do działu kadr, żeby potwierdzić zatrudnienie i datę końca umowy, a coraz częściej korzysta, za Twoją zgodą, z danych z ZUS albo z dostępu do rachunku przez bankowość elektroniczną. Dlatego dane w zaświadczeniu muszą się zgadzać z rzeczywistością co do złotówki i co do dnia. Rozbieżność, nawet przypadkowa, zwykle wydłuża analizę.
Dokumenty
- zaświadczenie o zatrudnieniu i zarobkach, często na wzorze banku, z datą końca umowy,
- umowa o pracę i aneksy, zwłaszcza przedłużające,
- wyciągi z konta z wpływami wynagrodzenia z 3–6 miesięcy,
- przy krótkim stażu: świadectwa pracy z poprzednich miejsc,
- PIT za ostatni rok, jeśli bank go wymaga.
Jak zwiększyć szanse
- Złóż wniosek po przedłużeniu umowy, a nie tuż przed jej końcem.
- Nie zmieniaj pracy w ostatnich miesiącach przed wnioskiem, jeśli nie musisz.
- Poproś pracodawcę o zaświadczenie, w którym wpisze zamiar dalszej współpracy, jeśli bank uwzględnia taki dokument.
- Dodaj współkredytobiorcę z umową na czas nieokreślony.
- Sprawdź swoją historię w BIK, żeby przy słabszej formie zatrudnienia nie dokładać drugiego problemu. Pomoże artykuł raport BIK przed kredytem.
Zdolność orientacyjnie sprawdzisz w kalkulatorze zdolności kredytowej, a to, który bank przyjmie Twoją umowę przy obecnym terminie jej końca, wskaże agent kredytowy po porównaniu procedur kilku banków.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na umowę na czas określony?
Tak. Banki zwykle wymagają, żeby umowa trwała jeszcze kilka miesięcy po złożeniu wniosku, często 6–12, albo była już przedłużana u tego samego pracodawcy.
Czy dostanę kredyt hipoteczny na okresie próbnym?
W wielu bankach nie, bo umowa na okres próbny wygasa po jego upływie. Część banków akceptuje ją, jeśli wcześniej pracowałeś bez przerw w tej samej branży.
Ile miesięcy musi zostać do końca umowy?
To zależy od banku. Najczęściej spotyka się wymagania od kilku do 12 miesięcy od złożenia wniosku, łagodniejsze przy kolejnej umowie u tego samego pracodawcy.
Czy praca przez agencję pracy tymczasowej wystarczy do kredytu?
Może wystarczyć, jeśli umowy są ciągłe przez dłuższy czas, zwykle co najmniej rok, a wynagrodzenie wpływa regularnie na konto. Część banków podchodzi do niej ostrożniej.
Czy umowa na czas określony obniża zdolność kredytową?
Zwykle nie obniża samej kwoty, bo bank liczy dochód tak samo jak przy umowie bezterminowej. Wpływa na to, czy bank w ogóle przyjmie dochód.
Źródła
- Kodeks pracy (ustawa z 26 czerwca 1974 r.)
- Ustawa z 9 lipca 2003 r. o zatrudnianiu pracowników tymczasowych
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.