
W skrócie
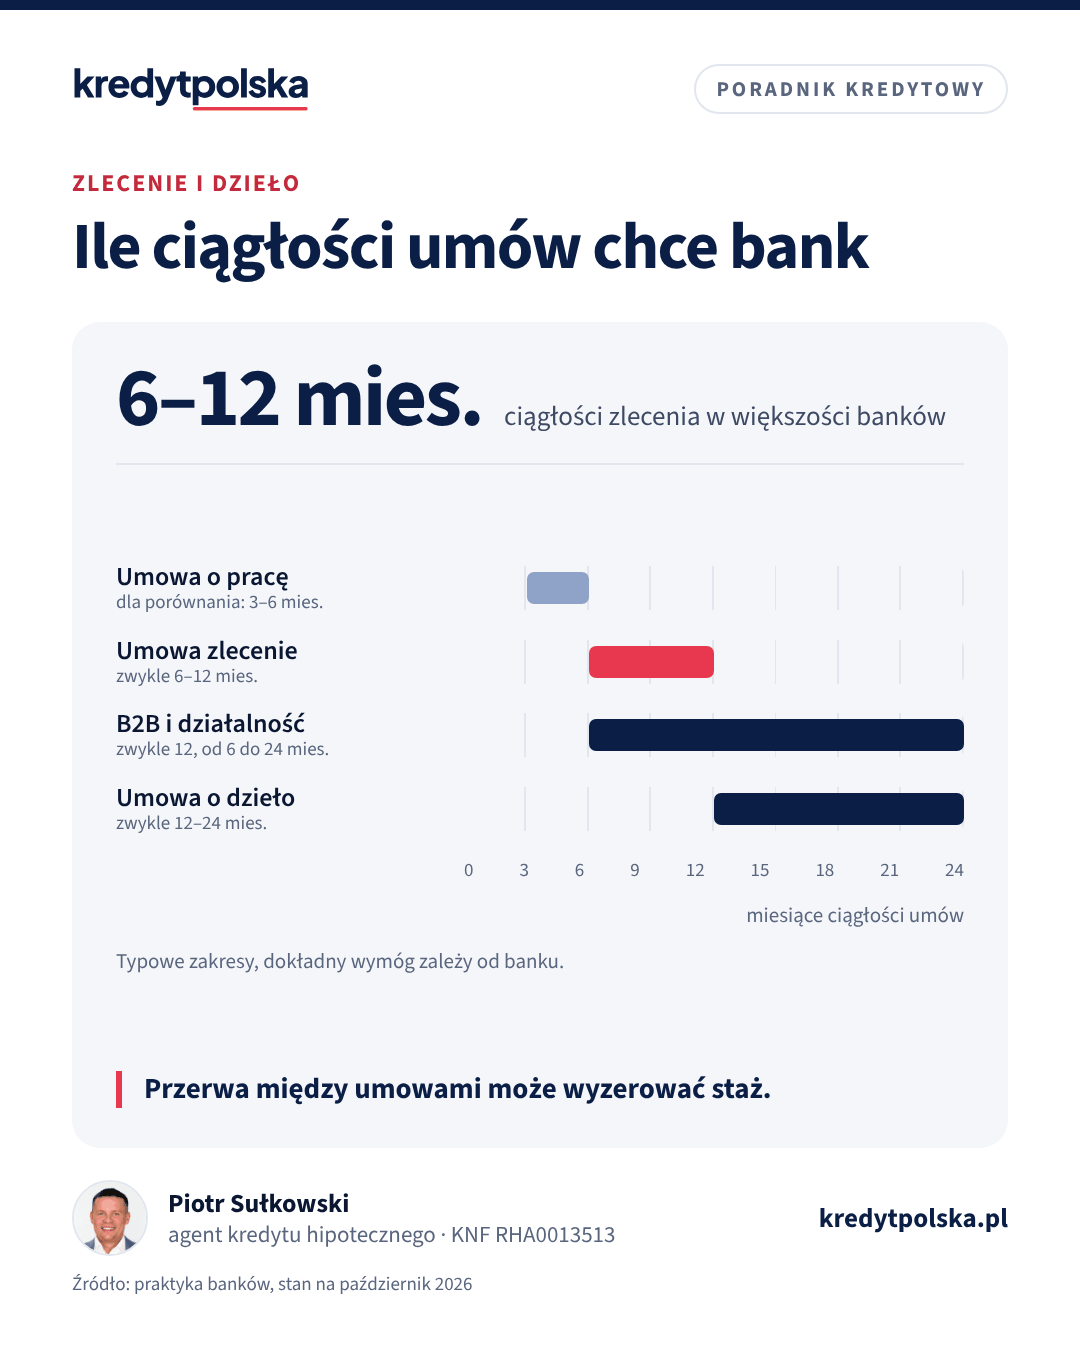
Kredyt hipoteczny na umowę zlecenie dostaniesz w większości banków, jeśli umowy trwają nieprzerwanie zwykle od 6 do 12 miesięcy, zależnie od banku, a dochód widać na wyciągach i w PIT. Umowa o dzieło jest oceniana ostrożniej: banki częściej chcą dłuższej historii, nawet 12–24 miesięcy, i rozliczenia rocznego. Dochód bank liczy zwykle jako średnią netto z ostatnich miesięcy.
Umowy cywilnoprawne nie zamykają drogi do kredytu hipotecznego, ale bank patrzy na nie uważniej niż na umowę o pracę. Zleceniodawca może zakończyć współpracę szybciej niż pracodawca, a dochód bywa nieregularny. Dlatego bank szuka dowodów, że ten dochód jest stabilny i będzie trwał. Poniżej opisujemy, czego wymaga i jak się do tego przygotować.
Czym bank różni zlecenie od dzieła
Umowa zlecenie to zwykle stała, powtarzalna praca, np. w gastronomii, handlu, ochronie czy przy obsłudze klienta, często z miesięcznym rozliczeniem. Od zlecenia najczęściej płacone są składki ZUS, więc historia jest widoczna także w systemach ubezpieczeń. Umowa o dzieło dotyczy konkretnego rezultatu: tekstu, projektu, utworu. Bywa jednorazowa, dochody z niej są nieregularne, a bank trudniej ocenia, czy się powtórzą. Od 2021 roku zamawiający zgłasza umowy o dzieło do ZUS, ale zwykle nie są od nich płacone składki.
Składki ZUS a ocena banku
Bank sprawdza dochód netto, ale historia składek też ma znaczenie, bo potwierdza, że umowa naprawdę była wykonywana. Przy zbiegu tytułów, np. gdy masz etat z wynagrodzeniem co najmniej minimalnym, a zlecenie dodatkowo, od zlecenia zwykle płacona jest tylko składka zdrowotna. Osoba ucząca się do 26 roku życia często nie ma składek wcale. Żadna z tych sytuacji nie wyklucza kredytu, ale wtedy bank tym mocniej opiera się na umowach, rachunkach i wyciągach z konta, więc warto mieć je kompletne za cały wymagany okres.
Wymagany staż i ciągłość
Banki nie mają jednej zasady. Najczęściej spotykane wymagania wyglądają tak:
| Sytuacja | Typowe wymaganie | Uwagi |
|---|---|---|
| Umowa zlecenie u jednego zleceniodawcy | 6–12 miesięcy | bez przerw, umowa aktualna w chwili wniosku |
| Kolejne zlecenia u różnych zleceniodawców | zwykle 12 miesięcy | bank patrzy na ciągłość dochodu, nie jednego klienta |
| Umowa o dzieło, powtarzalne umowy | zwykle 12–24 miesiące | często wymagany PIT za pełny rok |
| Pojedyncze dzieło jednorazowe | rzadko akceptowane | najwyżej jako dochód dodatkowy |
To typowe zakresy, a nie reguła. Konkretne wymagania potrafią się zmieniać nawet w ciągu roku, a część banków dodatkowo wymaga, żeby obecna umowa obowiązywała jeszcze przez pewien czas po złożeniu wniosku. Szczegóły sprawdzamy przy każdej analizie.
Jak bank liczy dochód z umów cywilnoprawnych
Najczęściej bierze średnią dochodu netto z ostatnich 6 albo 12 miesięcy, czyli z okresu, w którym wymaga ciągłości. Jeśli w jednym miesiącu zarobiłeś więcej, a w innym mniej, liczy się średnia. Przy umowie o dzieło bank częściej sięga do rocznego PIT i dzieli dochód przez 12.
Przykład: zarobki netto z umowy zlecenie w ostatnich 6 miesiącach wyniosły 6 200, 5 800, 7 400, 6 000, 6 900 i 5 700 zł. Średnia to 6 333 zł. Przy limicie DSTI 50% i stopie z buforem 8,5% na 30 lat daje to dla singla bez innych zobowiązań maksymalnie około 412 000 zł kredytu. Gdyby bank liczył średnią z 12 miesięcy, a wcześniejsze miesiące były słabsze, kwota będzie niższa. To przykład poglądowy, a rzeczywistą zdolność obniżą jeszcze koszty utrzymania przyjęte przez bank.
Przykład: etat i zlecenie razem
Przykład: zarabiasz 5 000 zł netto na etacie i od roku dorabiasz na umowie zlecenie średnio 2 000 zł netto miesięcznie. Jeśli bank uzna oba dochody, liczy z 7 000 zł i przy limicie DSTI 50% oraz stopie z buforem 8,5% na 30 lat singiel bez innych zobowiązań może dostać orientacyjnie około 455 000 zł. Jeśli bank uzna tylko etat, podstawą jest 5 000 zł i kwota spada do około 325 000 zł. Różnica 130 000 zł wynika wyłącznie z tego, czy bank przyjmie dochód dodatkowy. Dlatego przy kilku źródłach dochodu wybór banku ma duże znaczenie.
Zlecenie u członka rodziny i w małej firmie
Umowa zlecenie podpisana z firmą rodzica, małżonka czy innej bliskiej osoby jest prawnie w porządku, ale banki traktują ją ostrożniej. Mogą poprosić o dodatkowe dokumenty, np. dokumenty finansowe zleceniodawcy, albo nie uznać takiego dochodu wcale. Podobnie bywa przy umowach z bardzo małymi firmami, których kondycji bank nie jest w stanie ocenić. W takiej sytuacji lepiej sprawdzić zasady banku przed wnioskiem niż po odmowie.
Przykład: średnia z 6 czy z 12 miesięcy
Wróćmy do przykładu ze średnią 6 333 zł. Jeśli wcześniejsze sześć miesięcy było słabsze, np. średnio 4 000 zł netto, a bank liczy średnią z 12 miesięcy, dochód do zdolności spada do około 5 170 zł. Kwota kredytu przy tych samych założeniach maleje z około 412 000 zł do około 336 000 zł. Przy rosnących zarobkach korzystniejszy jest więc bank liczący krótszy okres, przy stabilnych różnica jest niewielka.
Dokumenty do kredytu na zlecenie lub dzieło
- umowy z okresu, którego bank wymaga, wraz z aneksami,
- rachunki do umów albo potwierdzenia rozliczenia,
- wyciągi z konta z wpływami od zleceniodawcy lub zamawiającego,
- PIT-11 od zleceniodawcy i własny PIT za ostatni rok,
- zaświadczenie o dochodach od zleceniodawcy na wzorze banku, jeśli bank go wymaga,
- czasem zaświadczenie z ZUS albo wydruk z PUE ZUS potwierdzający zgłoszenie do ubezpieczeń.
Najlepszym dowodem są regularne wpływy na konto. Wypłata gotówką albo na konto innej osoby utrudnia udokumentowanie dochodu. Pełna lista dokumentów: dokumenty do kredytu hipotecznego.
Jak zwiększyć szanse na kredyt
- Zadbaj o ciągłość umów. Przerwa między kolejnymi umowami, nawet miesięczna, może wyzerować liczony staż. Jeśli umowa się kończy, podpisz kolejną przed złożeniem wniosku.
- Poproś o umowę na dłuższy okres albo na czas nieokreślony. Umowa zlecenie wygasająca za kilka tygodni jest słabsza niż umowa obowiązująca jeszcze przez rok.
- Wpłaty tylko na konto i najlepiej na jedno, z którego bank pobierze wyciągi.
- Dodaj współkredytobiorcę z umową o pracę. Wtedy dochód z umowy cywilnoprawnej jest dodatkiem, a nie jedynym źródłem spłaty.
- Rozważ umowę o pracę, jeśli zleceniodawca może ją zaproponować. Pamiętaj jednak, że nowa umowa oznacza nowy staż i często okres próbny. Opisujemy to w artykule kredyt na umowę na czas określony.
- Wybierz bank pod swój dochód. Różnice w wymaganym stażu i sposobie liczenia średniej są tu duże.
Dochód z kilku źródeł
Często umowa zlecenie jest dodatkiem do etatu albo działalności. Wtedy bank może doliczyć dochód z niej do głównego dochodu, jeśli spełnia wymóg ciągłości. Zwykle nie musisz wtedy spełniać tak wysokich wymagań jak przy zleceniu jako jedynym źródle, ale bank i tak chce widzieć historię z kilku miesięcy. Zdarza się, że bank przyjmuje tylko część takiego dochodu albo pomija go, gdy jest nieregularny.
Jak udokumentować dochód z umowy o dzieło
Przy dziełach najważniejsza jest powtarzalność. Bank chce zobaczyć, że umowy zawierasz regularnie, najlepiej z tymi samymi zamawiającymi, a dochód rozkłada się w miarę równo w czasie. Pomaga zestawienie wszystkich umów i rachunków z ostatnich 12–24 miesięcy z kwotami i datami wpływów, PIT-11 od każdego zamawiającego i własny PIT pokazujący łączny dochód. Jeśli dzieła są Twoim głównym zajęciem od lat, np. jako tłumacza, grafika czy autora, rozważ, czy przed kredytem nie przejść na działalność gospodarczą. Pamiętaj jednak, że wtedy staż firmy liczy się od nowa, co opisujemy w artykule o kredycie przy działalności gospodarczej.
Kiedy lepiej poczekać z wnioskiem
Jeśli pracujesz na zleceniu od trzech czy czterech miesięcy, często lepiej poczekać, aż przekroczysz wymóg ciągłości, niż składać wniosek w banku, który akurat akceptuje krótszy okres na gorszych warunkach. Kilka miesięcy dodatkowej historii poszerza listę banków i pozwala wybrać ofertę z niższą marżą. Ten czas warto wykorzystać na odłożenie wkładu własnego i spłatę drobnych zobowiązań.
Na co uważać
- Umowy podpisywane z datą wsteczną albo „pod kredyt” bank zweryfikuje z wyciągami i danymi z ZUS.
- Dochód z dzieła z jednego, wysokiego honorarium nie zastąpi stałego dochodu.
- Zmiana zleceniodawcy tuż przed wnioskiem może oznaczać, że staż liczy się od nowa.
- Raty i limity obniżają zdolność tak samo jak przy etacie, więc ich zamknięcie przed wnioskiem działa tu równie dobrze. Jak sprawdzić zobowiązania, opisujemy w artykule raport BIK przed kredytem.
Zacznij od orientacyjnego wyliczenia w kalkulatorze zdolności kredytowej, wpisując średni dochód netto z ostatnich miesięcy, a potem poproś agenta o sprawdzenie, które banki przyjmą Twoje umowy przy obecnym stażu.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na umowę zlecenie?
Tak, w większości banków, jeśli umowy trwają bez przerw zwykle 6–12 miesięcy, a dochód widać na wyciągach z konta. Dokładny wymagany okres zależy od banku.
Czy umowa o dzieło wystarczy do kredytu hipotecznego?
W części banków tak, ale zwykle przy dłuższej historii, często 12–24 miesięcy, i rozliczonym PIT. Pojedyncze, jednorazowe dzieło bank traktuje najwyżej jako dochód dodatkowy.
Jak bank liczy dochód z umowy zlecenie?
Najczęściej jako średnią dochodu netto z ostatnich 6 albo 12 miesięcy. Przy nieregularnych zarobkach średnia może być niższa niż zarobki z ostatniego miesiąca.
Czy przerwa między umowami zlecenia przeszkadza w kredycie?
Tak, bo bank wymaga ciągłości. Przerwa może sprawić, że staż będzie liczony dopiero od nowej umowy.
Czy student na umowie zlecenie dostanie kredyt hipoteczny?
Może, jeśli spełnia wymóg ciągłości i ma wystarczający dochód. Brak składek ZUS u osoby do 26 roku życia nie wyklucza kredytu, ale bank tym bardziej opiera się na umowach i wyciągach.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.