
W skrócie
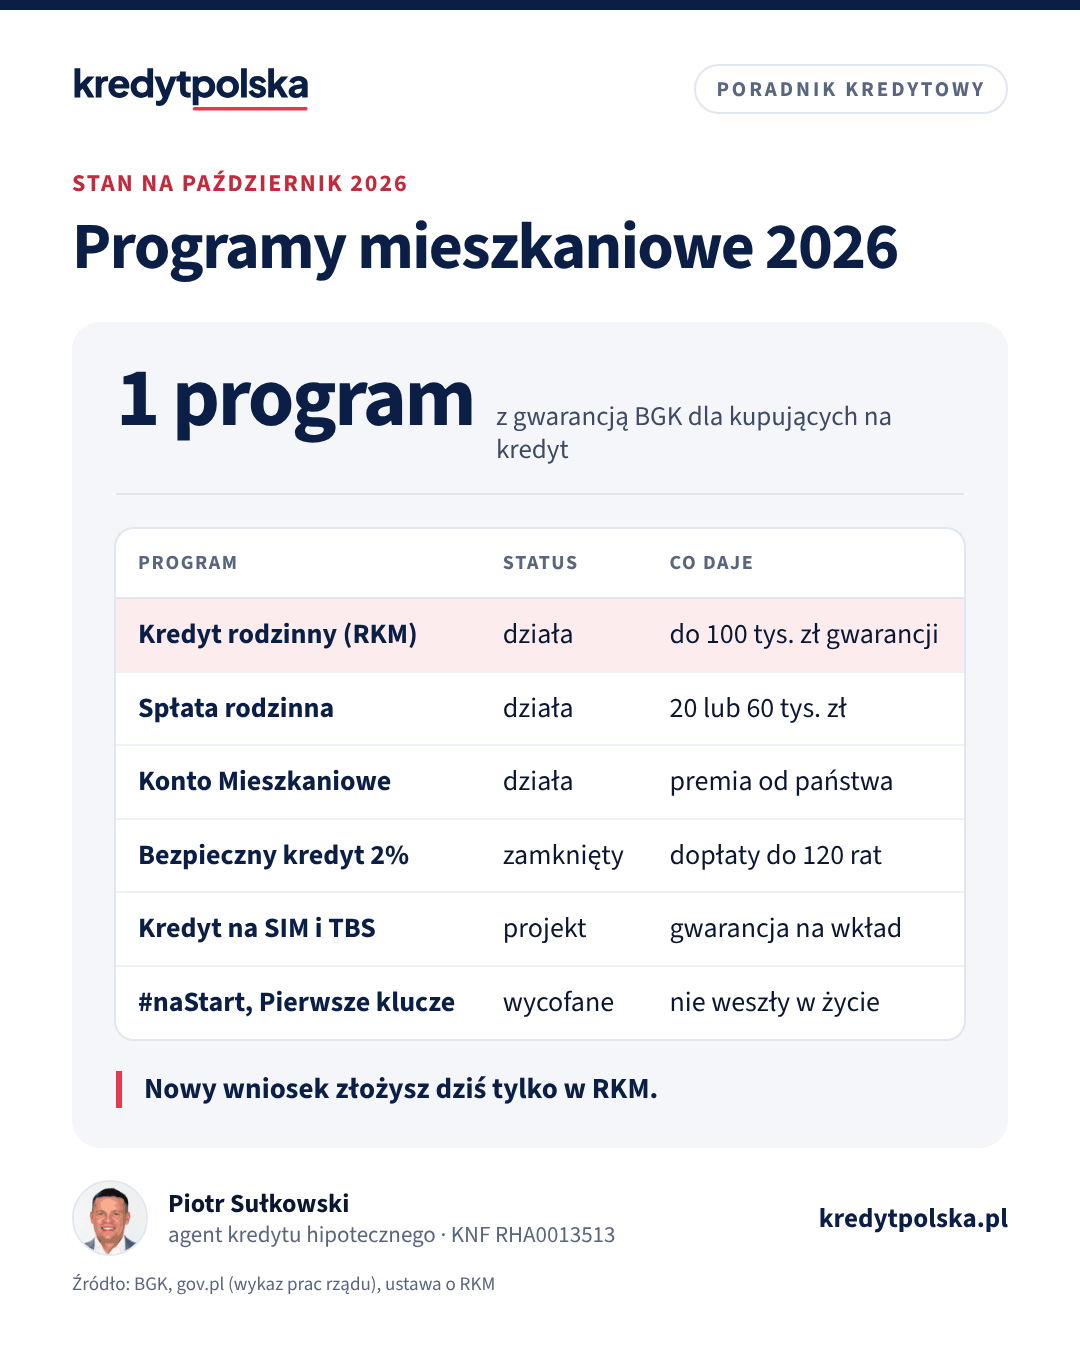
W październiku 2026 r. jedynym rządowym programem dla kupujących mieszkanie na kredyt jest Rodzinny Kredyt Mieszkaniowy: gwarancja BGK zastępuje do 100 000 zł wkładu własnego, a przy drugim i kolejnym dziecku BGK spłaca 20 000 albo 60 000 zł kapitału. Bezpieczny kredyt 2% nie przyjmuje nowych wniosków od 2 stycznia 2024 r., ale wcześniej udzielone kredyty dostają dopłaty do 120 pierwszych rat. Projekty „#naStart” i „Pierwsze klucze” zostały wycofane.
Od kilku lat co kilka miesięcy pojawia się zapowiedź „nowego programu na mieszkanie”, a potem okazuje się, że projekt zniknął z prac rządu. Dlatego zanim zaplanujesz zakup pod program, sprawdź, czy on naprawdę działa. Poniżej stan na koniec października 2026 r., oparty na stronach BGK, gov.pl i tekście ustawy. Opisujemy programy dla osób, które kupują mieszkanie lub dom na kredyt. Pomijamy programy gminne i dopłaty do czynszu.
Jakie programy działają w październiku 2026
| Program | Status | Dla kogo | Co daje |
|---|---|---|---|
| Rodzinny Kredyt Mieszkaniowy | działa | bez własnego mieszkania (z wyjątkami) | gwarancja BGK do 20% wydatków, max 100 000 zł |
| Spłata rodzinna | działa, w ramach RKM | kredytobiorcy RKM, gdy powiększa się rodzina | 20 000 zł przy 2. dziecku, 60 000 zł przy 3. i kolejnym |
| Konto Mieszkaniowe | działa | oszczędzający na pierwsze mieszkanie | premia mieszkaniowa i odsetki bez podatku |
| Bezpieczny kredyt 2% | brak naboru od 2.01.2024 | tylko wcześniej udzielone kredyty | dopłaty do 120 pierwszych rat |
| Kredyt na partycypację w SIM i TBS | projekt ustawy (UD441) | przyszli najemcy SIM, TBS, spółdzielni | gwarancja BGK, jeszcze nie obowiązuje |
| „Kredyt mieszkaniowy #naStart” | wycofany | miał objąć młodych | nie wszedł w życie |
| „Pierwsze klucze” | wycofany | miał objąć kupujących pierwsze mieszkanie | nie wszedł w życie |
Rodzinny Kredyt Mieszkaniowy: jedyny program dla kupujących
Rodzinny Kredyt Mieszkaniowy (RKM) to zwykły kredyt hipoteczny w banku, który podpisał umowę z BGK, z jedną różnicą: brakujący wkład własny zastępuje gwarancja Banku Gospodarstwa Krajowego. Oprocentowanie, marżę i prowizję ustala bank według własnej oferty. Państwo nie dopłaca do rat, tylko bierze na siebie ryzyko części kredytu, dzięki czemu bank może pożyczyć nawet 100% ceny.
Najważniejsze warunki z ustawy
- Gwarancja obejmuje część kredytu, która zastępuje brakujący wkład, najwyżej 100 000 zł. Gwarantowana część razem z Twoim wkładem nie może przekroczyć 200 000 zł.
- Opłata za gwarancję to jednorazowo 1% kwoty objętej gwarancją, czyli najwyżej 1 000 zł.
- Kredyt w złotych na co najmniej 15 lat, na zakup mieszkania lub domu, budowę domu albo spółdzielcze prawo do lokalu, na własne potrzeby mieszkaniowe.
- Brak własnego mieszkania lub domu w gospodarstwie domowym. Wyjątki dotyczą m.in. rodzin z co najmniej dwojgiem dzieci (mieszkanie do określonej powierzchni) i udziału do 50% otrzymanego w spadku.
- Brak innego kredytu na zakup mieszkania w ciągu 36 miesięcy przed wnioskiem.
- Limit ceny za m², inny dla rynku pierwotnego i wtórnego oraz dla miasta, gmin sąsiednich i reszty województwa. Limity zmieniają się co kwartał, ostatnio od 1 października 2026 r.
- Zdolność kredytowa na pełną kwotę kredytu, liczona jak przy zwykłej hipotece. Gwarancja zastępuje wkład, ale nie dochód.
Program nie ma limitu wieku. Mogą z niego korzystać single, małżeństwa i rodziny. Pełne warunki, listę banków i aktualne limity cen publikuje BGK. Sprawdź je przed podpisaniem umowy przedwstępnej, bo mieszkanie, które mieściło się w limicie w jednym kwartale, w kolejnym może już nie przejść, i odwrotnie.
Przykład
Przykład poglądowy. Mieszkanie za 500 000 zł mieści się w limicie ceny. Masz 25 000 zł wkładu (5%), więc bank pożycza 475 000 zł, z czego 75 000 zł objęte jest gwarancją BGK (brakujące 15% do 20%). Opłata za gwarancję to 750 zł. Przy oprocentowaniu 6% na 30 lat rata wynosi około 2 848 zł. Bez gwarancji przy wkładzie 5% większość banków odmówiłaby kredytu, bo Rekomendacja S pozwala finansować najwyżej 90% wartości nieruchomości, i to z dodatkowym zabezpieczeniem. Koszty zakupu, czyli taksę notarialną, opłaty sądowe i ewentualny PCC, płacisz z własnych pieniędzy, o czym piszemy w artykule koszty okołokredytowe. Więcej o kupowaniu bez oszczędności w tekście kredyt bez wkładu własnego.
Spłata rodzinna: 20 000 albo 60 000 zł od BGK
Spłata rodzinna to część RKM. Jeśli w trakcie spłaty kredytu gospodarstwo domowe powiększy się o drugie dziecko, BGK spłaca za Ciebie 20 000 zł kapitału. Przy trzecim i każdym kolejnym dziecku to 60 000 zł. Kwota nie może być wyższa niż kapitał, który został do spłaty. Liczy się urodzenie albo przysposobienie dziecka po udzieleniu kredytu, a wniosek składasz w banku, zwykle w określonym czasie od tego zdarzenia. Termin podaje bank i umowa.
Uważaj na dwie rzeczy. Po pierwsze, przedterminowa spłata części kredytu może odebrać prawo do spłaty rodzinnej. Ustawa robi wyjątek dla nadpłaty po 3 latach od udzielenia kredytu oraz dla spłaty części objętej gwarancją. Zanim nadpłacisz, przeczytaj warunki, a o samej nadpłacie piszemy w artykule nadpłata kredytu hipotecznego. Po drugie, przeniesienie kredytu do innego banku oznacza spłatę kredytu z programu i nowy kredyt już poza RKM, więc przed refinansowaniem sprawdź, co tracisz.
Konto Mieszkaniowe: oszczędzanie z premią
Konto Mieszkaniowe to rachunek oszczędnościowy w banku współpracującym z BGK. Odkładasz regularnie pieniądze przez 3–10 lat, a państwo dopisuje premię mieszkaniową zależną od inflacji albo zmiany cen mieszkań. Odsetki są zwolnione z podatku od zysków kapitałowych. Premię dostajesz, jeśli wydasz pieniądze na cel z ustawy, przede wszystkim na pierwsze mieszkanie, także jako wkład własny do kredytu. Konto ma sens, jeśli zakup planujesz za kilka lat. Jeśli chcesz kupić w ciągu roku, nie zdążysz z niego skorzystać. Szczegóły i aktualną listę banków podaje BGK.
Bezpieczny kredyt 2%: nabór zamknięty, dopłaty trwają
Bezpieczny kredyt 2% ruszył w lipcu 2023 r. Pod koniec 2023 r. limit dopłat się wyczerpał i od 2 stycznia 2024 r. banki nie przyjmują nowych wniosków. Ustawa formalnie pozwala udzielać tych kredytów do końca 2027 r., ale bez nowego limitu programu nie ma. Nie planuj zakupu pod jego powrót: Ministerstwo Rozwoju i Technologii w komunikacie z 30 lipca 2026 r. napisało wprost, że przygotowywany projekt nie przywraca bezpiecznego kredytu 2%.
Jeśli masz już taki kredyt, dopłaty obejmują 120 pierwszych rat, czyli około 10 lat, pod warunkiem spłaty zgodnie z harmonogramem. Po tym czasie płacisz pełną ratę według oprocentowania z umowy. Dopłaty można stracić, na przykład gdy nie spełnisz warunków z ustawy, a przedterminowa spłata może wiązać się ze zwrotem dopłat, z wyjątkami opisanymi w przepisach. Przed nadpłatą, refinansowaniem albo sprzedażą mieszkania zapytaj bank, jak wpłynie to na dopłaty.
Co z „Kredytem na start” i „Pierwszymi kluczami”
To dwa projekty, o których dużo pisano, ale żaden nie wszedł w życie:
- „Kredyt mieszkaniowy #naStart” (projekt UA4) miał zastąpić bezpieczny kredyt 2% i miał ruszyć na przełomie 2024 i 2025 r. W wykazie prac legislacyjnych Rady Ministrów ma status „wycofany”. Rząd uzasadnił to pracą nad inną koncepcją wsparcia.
- „Pierwsze klucze” (projekt ustawy o inwestycjach i kredycie mieszkaniowym, UA11) pojawił się w wykazie w kwietniu 2025 r. Dziś również ma status „wycofany”.
Jeśli spotkasz w internecie tekst, który opisuje warunki tych programów, limity dochodu czy wysokość dopłat, traktuj go jako historię. Nie da się z nich skorzystać i nie ma ogłoszonej daty, kiedy miałoby się to zmienić.
Co jest w przygotowaniu: kredyt na partycypację w SIM i TBS
30 lipca 2026 r. do wykazu prac legislacyjnych trafił projekt zmiany ustawy o rodzinnym kredycie mieszkaniowym (UD441), z planowanym przyjęciem przez rząd w IV kwartale 2026 r. Według komunikatu Ministerstwa Rozwoju i Technologii gwarancje BGK, znane z RKM, mają objąć także kredyty konsumenckie na partycypację w mieszkaniach budowanych przez SIM i TBS oraz na wkład mieszkaniowy w spółdzielni. Oprocentowanie ma być na poziomie kredytu hipotecznego, a maksymalny okres spłaty tych kredytów ma wzrosnąć z 10 do 15 lat. Projekt przewiduje też, że osoby, które wcześniej korzystały z „Rodziny na swoim”, „Mieszkania dla młodych” albo bezpiecznego kredytu 2%, dostaną w RKM tylko gwarancję wkładu, bez spłat rodzinnych.
To nadal projekt. Nie wiadomo, w jakim kształcie i kiedy wejdzie w życie. Nie dotyczy też kupna mieszkania na własność: ministerstwo podkreśla, że nie rozszerza kręgu osób uprawnionych do RKM przy zakupie.
Jak zaplanować zakup pod program
- Sprawdź, czy spełniasz warunki RKM: brak własnego mieszkania, brak kredytu na zakup w ostatnich 36 miesiącach, wkład w limicie.
- Sprawdź limit ceny za m² dla swojej gminy i rynku na stronie BGK w kwartale, w którym złożysz wniosek.
- Policz zdolność na pełną kwotę w kalkulatorze zdolności kredytowej. Gwarancja nie podnosi zdolności.
- Porównaj ofertę RKM z ofertą standardową tego samego banku. Przy wkładzie 20% program nie daje korzyści cenowej, a jego warunki mogą ograniczać wybór mieszkania.
- Zostaw zapas czasu w umowie przedwstępnej. Bank sam występuje do BGK o gwarancję, ale decyzja kredytowa i tak trwa kilka tygodni, o czym piszemy w artykule ile trwa kredyt hipoteczny.
Przy wkładzie 10% zamiast RKM można też wziąć zwykły kredyt z ubezpieczeniem niskiego wkładu albo wyższą marżą. Porównanie znajdziesz w tekście kredyt z 10% wkładu własnego. Agent kredytowy sprawdzi, które banki udzielają RKM i jak ich warunki wypadają na tle ofert standardowych. Wynagrodzenie płaci mu bank.
Najczęstsze pytania
Jakie programy mieszkaniowe działają w 2026 roku?
Dla kupujących na kredyt działa Rodzinny Kredyt Mieszkaniowy z gwarancją BGK i spłatami rodzinnymi oraz Konto Mieszkaniowe do oszczędzania z premią. Bezpieczny kredyt 2% nie przyjmuje nowych wniosków od 2 stycznia 2024 r.
Czy wróci Bezpieczny kredyt 2%?
Nic na to nie wskazuje. Ministerstwo Rozwoju i Technologii w komunikacie z 30 lipca 2026 r. zaznaczyło, że przygotowywany projekt nie przywraca bezpiecznego kredytu 2%.
Co z programem Kredyt na start?
Projekt „kredytu mieszkaniowego #naStart” został wycofany z wykazu prac legislacyjnych rządu i nie wszedł w życie. Wycofany jest także projekt „Pierwsze klucze”.
Jak długo trwają dopłaty do Bezpiecznego kredytu 2%?
Dopłaty obejmują 120 pierwszych rat spłacanych zgodnie z harmonogramem, czyli około 10 lat. Potem płacisz pełną ratę według umowy.
Ile wynosi gwarancja w Rodzinnym Kredycie Mieszkaniowym?
Gwarancja BGK obejmuje część kredytu zastępującą brakujący wkład, najwyżej 100 000 zł. Za gwarancję płacisz jednorazowo 1% gwarantowanej kwoty.
Czy Rodzinny Kredyt Mieszkaniowy ma limit wieku?
Nie. Liczy się brak własnego mieszkania lub domu (z wyjątkami dla rodzin z co najmniej dwojgiem dzieci), cena w limicie za m² i zdolność kredytowa.
Źródła
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- MRiT: Tańsze partycypacje w SIM-ach i TBS-ach (30.07.2026)
- KPRM: projekt UD441, zmiana ustawy o rodzinnym kredycie mieszkaniowym
- KPRM: projekt ustawy o kredycie mieszkaniowym #naStart (UA4)
- KPRM: projekt ustawy „Pierwsze klucze” (UA11)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.