
W skrócie
Najprostsza droga do zawodu to praca jako agent pośrednika kredytu hipotecznego: potrzebujesz wykształcenia co najmniej średniego, niekaralności, szkolenia i egzaminu u pośrednika, umowy agencyjnej i wpisu do rejestru KNF, o który wnioskuje pośrednik. Własna firma pośrednicząca wymaga zezwolenia KNF, zdanego egzaminu państwowego (co najmniej 35 poprawnych odpowiedzi na 50 pytań) i ubezpieczenia OC.
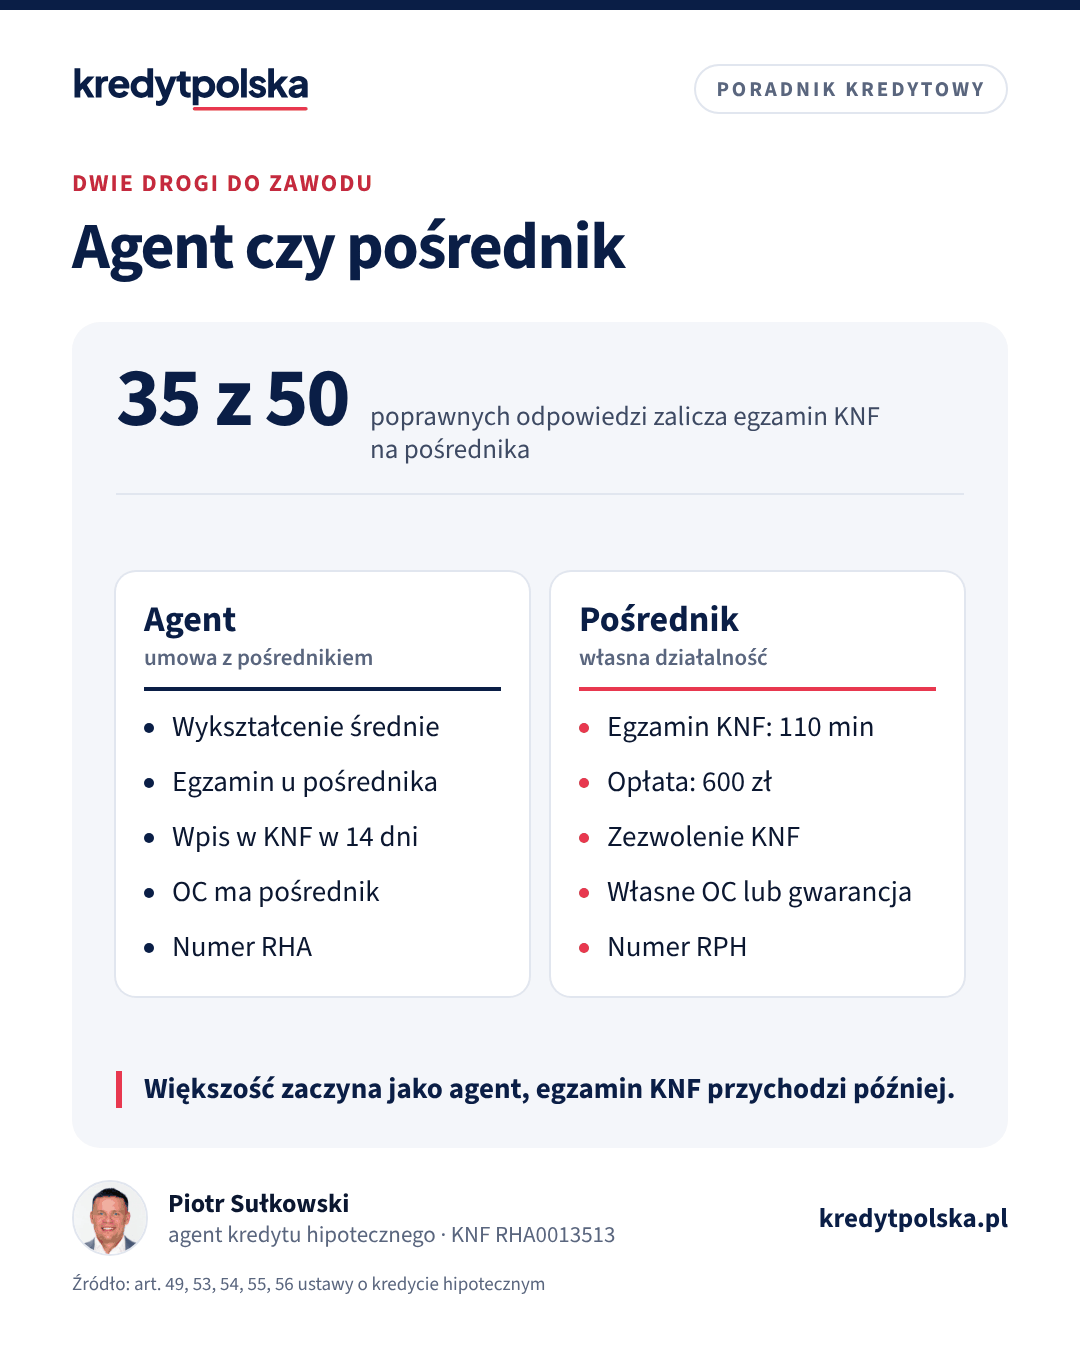
„Doradca kredytowy” to nazwa potoczna. W ustawie o kredycie hipotecznym ten zawód ma dwie formy: agent, który działa w imieniu pośrednika, i pośrednik kredytu hipotecznego, który działa na podstawie zezwolenia KNF. Od wyboru formy zależą wymagania, egzamin i odpowiedzialność. Poniżej opisujemy obie drogi, przebieg egzaminu KNF, obowiązki po wpisie i to, od czego zależą zarobki. Różnice między pojęciami szerzej wyjaśniamy w artykule agent, pośrednik, doradca: różnice.
Droga 1: agent pośrednika kredytu hipotecznego
Agent wykonuje pracę na podstawie umowy agencyjnej z pośrednikiem, a pośrednik odpowiada w pełni za jego działania wobec klientów (art. 54 ustawy). Agentem może zostać osoba fizyczna, która:
- ma pełną zdolność do czynności prawnych,
- nie była prawomocnie skazana za umyślne przestępstwa z katalogu w ustawie, m.in. przeciwko mieniu, obrotowi gospodarczemu, wiarygodności dokumentów i przestępstwa skarbowe,
- ma co najmniej wykształcenie średnie lub średnie branżowe,
- odbyła szkolenie zorganizowane przez pośrednika i zdała egzamin przeprowadzony przez pośrednika, obejmujący ten sam zakres co egzamin KNF.
Egzaminu nie musi zdawać osoba po magisterskich studiach ekonomicznych lub prawniczych. Wpis do rejestru składa pośrednik, dołączając m.in. zaświadczenie o niekaralności i dokumenty o wykształceniu i egzaminie. KNF dokonuje wpisu w ciągu 14 dni od otrzymania wniosku (art. 56). Agent dostaje numer zaczynający się od RHA i dopiero od wpisu może pracować z klientami.
Agentem może też być spółka, jeśli warunki spełniają członkowie zarządu albo wspólnicy. W praktyce wielu agentów prowadzi jednoosobową działalność gospodarczą i rozlicza się z pośrednikiem na fakturę.
Droga 2: własna firma pośrednika
Pośrednik kredytu hipotecznego może działać dopiero po uzyskaniu zezwolenia KNF i wpisie do rejestru (art. 48). Osoba fizyczna ubiegająca się o zezwolenie musi (art. 49):
- mieć pełną zdolność do czynności prawnych i nie być prawomocnie skazana za przestępstwa z katalogu,
- mieć co najmniej wykształcenie średnie lub średnie branżowe,
- zdać egzamin na pośrednika kredytu hipotecznego nie wcześniej niż 2 lata przed złożeniem wniosku, chyba że ma magisterium z ekonomii lub prawa,
- złożyć oświadczenie, że zawrze umowę ubezpieczenia OC albo gwarancji bankowej lub ubezpieczeniowej,
- zapewnić, że jej personel spełnia warunki zdolności i niekaralności.
Pośrednik ma numer zaczynający się od RPH. Do tego dochodzą umowy z bankami, procedury reklamacyjne, przechowywanie dokumentów i odpowiedzialność za własnych agentów.
Egzamin KNF na pośrednika: jak wygląda
Egzamin przeprowadza Komisja Egzaminacyjna dla Pośredników Kredytu Hipotecznego przy KNF. Najważniejsze liczby z ustawy (art. 53) i rozporządzenia w sprawie egzaminu:
| Element | Wartość |
|---|---|
| Forma | test jednokrotnego wyboru |
| Liczba pytań | 50 |
| Próg zaliczenia | 35 poprawnych (70%) |
| Czas | 110 minut (2,2 minuty na pytanie) |
| Opłata egzaminacyjna | 600 zł |
| Terminy | od 2 do 5 razy w roku |
| Odwołanie od wyniku | 14 dni od doręczenia uchwały |
Termin egzaminu KNF ogłasza na swojej stronie co najmniej 2 miesiące wcześniej, razem z terminem zgłoszeń. Za każdą poprawną odpowiedź jest 1 punkt, a zaznaczenie więcej niż jednej odpowiedzi liczy się jako błąd. Zakres obejmuje m.in. produkty kredytowe i usługi dodatkowe, przepisy o ochronie konsumentów, proces nabycia nieruchomości, wycenę zabezpieczeń, księgi wieczyste i rejestry hipoteczne, ocenę zdolności kredytowej, etykę i podstawy finansów. KNF publikuje pytania z poprzednich lat, co jest najlepszym materiałem do nauki.
Margines błędu jest niewielki: możesz pomylić się najwyżej w 15 pytaniach. Pytania dotyczą często szczegółów ustawy, np. terminów, obowiązków informacyjnych i zasad wcześniejszej spłaty, więc sama praktyka w sprzedaży kredytów zwykle nie wystarcza. Wynik w formie uchwały Komisja doręcza w ciągu 21 dni od egzaminu. Jeśli się nie uda, możesz podejść ponownie w kolejnym terminie, wnosząc opłatę jeszcze raz.
OC pośrednika
Pośrednik musi mieć ubezpieczenie odpowiedzialności cywilnej albo gwarancję bankową lub ubezpieczeniową na wypadek szkód wyrządzonych klientom (art. 55). Ochrona obejmuje także szkody wyrządzone przez jego agentów. Minimalne sumy gwarancyjne, liczone w euro, określa rozporządzenie w sprawie obowiązkowego ubezpieczenia OC pośrednika kredytu hipotecznego. Agent nie kupuje osobnej obowiązkowej polisy, bo chroni go OC pośrednika, choć pośrednik może w umowie agencyjnej wymagać od agenta dodatkowego ubezpieczenia.
Szkolenia przez całą karierę
Wpis to dopiero początek. Ustawa wymaga, żeby personel kredytodawców, pośredników i agentów odbywał szkolenia co najmniej raz na 3 lata, m.in. z zasad umów o kredyt hipoteczny, pośrednictwa i usług dodatkowych (art. 59). W praktyce szkoleń jest więcej: banki zmieniają oferty, zasady liczenia zdolności i wymagane dokumenty, a w 2026 roku dochodzi przejście z WIBOR na nowy wskaźnik, opisane w artykule WIBOR, POLSTR i zmiana wskaźnika.
Ile zarabia doradca kredytowy
Tu trzeba uważać na obietnice z ogłoszeń rekrutacyjnych. Zarobki agenta zależą od trzech rzeczy: prowizji, którą bank płaci pośrednikowi, części tej prowizji, którą pośrednik przekazuje agentowi według umowy, i liczby kredytów doprowadzonych do wypłaty. Wszystkie trzy są zmienne, a stawki różnią się między bankami i pośrednikami.
Wyłącznie jako ilustracja mechanizmu, nie stawka rynkowa: gdyby do agenta trafiało 0,5% kwoty kredytu, a w miesiącu wypłacono 3 kredyty po 400 000 zł, przychód wyniósłby 6000 zł. Od tego agent na działalności płaci składki ZUS, podatek i własne koszty: telefon, samochód, oprogramowanie, marketing. Prowizja przychodzi zwykle po wypłacie kredytu, więc między pierwszą rozmową z klientem a pieniędzmi mijają często 2–3 miesiące. Pierwsze miesiące w zawodzie bywają chude, dopóki nie zbudujesz bazy klientów i poleceń.
Jak wygląda wynagrodzenie z perspektywy klienta, opisujemy w artykule ile kosztuje doradca kredytowy.
Czego nie wolno, nawet gdy klient prosi
- Pracować z klientami przed wpisem do rejestru. Działalność bez zezwolenia jest przestępstwem (art. 77).
- Obiecywać decyzji banku albo pomagać w zawyżaniu dochodu czy ukrywaniu zobowiązań.
- Nazywać się „niezależnym doradcą”, jeśli bierze się wynagrodzenie od banków. Tego określenia może używać tylko pośrednik niepowiązany, któremu płaci wyłącznie klient (art. 25).
- Pomijać informacji obowiązkowych: numeru wpisu, powiązań z bankami i wynagrodzenia (art. 17).
Klienci coraz częściej sprawdzają te rzeczy sami, a sygnały ostrzegawcze opisujemy w tekście nieuczciwy doradca kredytowy.
Od zera do pierwszego klienta: kolejność kroków
- Sprawdź wymogi formalne: wykształcenie, niekaralność. Zaświadczenie z Krajowego Rejestru Karnego pobierzesz online.
- Wybierz pośrednika i podpisz umowę agencyjną.
- Odbądź szkolenie i zdaj egzamin u pośrednika, chyba że masz magisterium z ekonomii lub prawa.
- Poczekaj na wpis: pośrednik składa wniosek do KNF, a wpis następuje w ciągu 14 dni.
- Przejdź szkolenia bankowe i dostęp do systemów, w których składa się wnioski.
- Zbuduj pierwsze kontakty: znajomi, agenci nieruchomości, deweloperzy, własna strona i opinie.
Od decyzji do pierwszej rozmowy z klientem mija zwykle kilka tygodni, a do pierwszej wypłaconej prowizji kilka miesięcy. Egzamin KNF warto rozważyć później, gdy myślisz o własnej firmie pośrednika.
Jakie umiejętności przydają się w tej pracy
Przepisy to minimum. Na co dzień liczą się: sprawne liczenie zdolności i rat, czytanie zaświadczeń, PIT-ów i ksiąg wieczystych, znajomość różnic między bankami w ocenie dochodu, porządek w dokumentach i terminach oraz cierpliwość w rozmowie z klientem, dla którego kredyt to największa decyzja finansowa w życiu. Dużo pracy dzieje się poza godzinami biurowymi, bo klienci mają czas wieczorem i w soboty. Przydaje się też odporność na stres, bo terminy z umów przedwstępnych i deweloperskich nie czekają na bank.
Jak wybrać pośrednika, z którym zaczniesz
Dla początkującego agenta wybór pośrednika jest ważniejszy niż wysokość prowizji. Zapytaj o liczbę banków w ofercie, szkolenia wstępne i mentora, narzędzia do porównywania ofert, wsparcie analityków przy trudnych wnioskach, zasady podziału prowizji i to, czy klienci z polecenia zostają przy Tobie. Sprawdź też wpis samego pośrednika w rejestrze KNF.
Profil w rankingu
Po wpisie do rejestru możesz bezpłatnie przejąć albo założyć profil w rankingu doradców kredytowych. Wynik liczymy z opinii, doświadczenia, czasu odpowiedzi, kompletności profilu i aktywności według zasad opisanych na stronie jak liczymy ranking. Szczegóły na stronie dla doradców.
Najczęstsze pytania
Czy trzeba zdawać egzamin KNF, żeby zostać doradcą kredytowym?
Agent nie zdaje egzaminu w KNF. Przechodzi szkolenie i egzamin u pośrednika, z tego samego zakresu. Egzamin KNF jest wymagany od osoby, która chce uzyskać zezwolenie na własną działalność pośrednika, chyba że ma magisterium z ekonomii lub prawa.
Ile pytań jest na egzaminie na pośrednika kredytu hipotecznego?
50 pytań jednokrotnego wyboru. Do zaliczenia potrzeba co najmniej 35 poprawnych odpowiedzi, a egzamin trwa 110 minut.
Ile kosztuje egzamin na pośrednika kredytu hipotecznego?
Opłata egzaminacyjna wynosi 600 zł. Wpłaca się ją na rachunek Urzędu KNF przed złożeniem wniosku o przystąpienie do egzaminu.
Jakie wykształcenie musi mieć doradca kredytowy?
Co najmniej średnie lub średnie branżowe, zarówno agent, jak i pośrednik będący osobą fizyczną.
Czy agent kredytowy musi mieć własne OC?
Ustawa nakłada obowiązek OC na pośrednika, a jego polisa obejmuje szkody wyrządzone przez agentów. Pośrednik może jednak wymagać od agenta dodatkowego ubezpieczenia w umowie.
Ile zarabia doradca kredytowy?
Nie ma stałej stawki. Dochód agenta zależy od prowizji banków, części, którą przekazuje mu pośrednik, i liczby wypłaconych kredytów, a prowizja przychodzi zwykle po wypłacie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Rozporządzenie w sprawie egzaminu na pośrednika kredytu hipotecznego (tekst jednolity)
- Rozporządzenie w sprawie obowiązkowego ubezpieczenia OC pośrednika kredytu hipotecznego
- Komisja Nadzoru Finansowego
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.