
W skrócie
Przy dochodzie z zagranicy kredyt hipoteczny dostaniesz, ale tylko w części banków i zwykle na ostrzejszych warunkach. Ustawa o kredycie hipotecznym pozwala udzielić kredytu wyłącznie w walucie, w której uzyskujesz większość dochodów albo masz większość aktywów, więc kredyt w złotych przy pensji w euro zależy od Twojej sytuacji i interpretacji banku. Dochód w walucie bank przelicza ostrożnie, często z dyskontem kursowym, co obniża zdolność nawet o kilkanaście procent.
Praca w Niemczech, Holandii, Norwegii czy na statku i mieszkanie kupowane w Polsce to częsta sytuacja. Banki w Polsce udzielają takich kredytów, ale ostrożniej niż przy pensji w złotych: nie każdy bank akceptuje dochód z zagranicy, a ci, którzy go akceptują, liczą go po swojemu. Poniżej wyjaśniamy, w jakiej walucie możesz dostać kredyt, jak bank przelicza dochód i jakie dokumenty przygotować.
W jakiej walucie bank może udzielić kredytu
Zasadę wyznacza art. 6 ust. 1 ustawy o kredycie hipotecznym: kredyt może zostać udzielony wyłącznie w walucie albo indeksowany do waluty, w której konsument uzyskuje większość swoich dochodów albo posiada większość środków finansowych lub innych aktywów wycenianych w tej walucie. Ustawa ma też definicję umowy o kredyt hipoteczny w walucie obcej (art. 4 pkt 23): to kredyt w walucie innej niż ta, w której zarabiasz lub masz aktywa, albo innej niż waluta państwa, w którym mieszkasz. Dla takiej umowy art. 30 daje prawo spłacania rat bezpośrednio w walucie kredytu, bez obowiązku kupowania jej w banku, a art. 6 ust. 2 prawo przewalutowania w określonych sytuacjach.
Ten sam kierunek wskazuje Rekomendacja S KNF: bank powinien wyeliminować ryzyko walutowe klienta, czyli dopasować walutę kredytu do waluty dochodu, z którego kredyt będzie spłacany.
W praktyce wygląda to tak:
- Kredyt w złotych jest możliwy, gdy większość dochodów albo aktywów masz w złotych. Pomaga np. współkredytobiorca z pensją w Polsce, oszczędności w złotych albo mieszkanie w Polsce. Jak bank zważy te elementy, zależy od jego interpretacji przepisu, dlatego przy tym samym kliencie jeden bank zgodzi się na złote, a drugi nie.
- Kredyt w euro oferują pojedyncze banki, zwykle tylko klientom zarabiającym w euro. Oprocentowanie opiera się wtedy na stawce dla euro, nie na WIBOR ani POLSTR.
- Kredyt w funtach, koronach norweskich czy dolarach to w polskich bankach rzadkość. Przy dochodzie w tych walutach wybór banków jest najmniejszy.
Gdy jedno z małżonków pracuje w Polsce
To najczęstszy układ: jedna osoba pracuje za granicą, druga w Polsce, a rodzina mieszka w kraju. Przykład: mąż zarabia 3 000 € netto, czyli około 12 750 zł, żona 6 000 zł netto. Dochód w złotych to około 32% dochodu gospodarstwa, a więc nie większość. Część banków w takiej sytuacji zaproponuje kredyt w złotych, uznając, że rodzina żyje i ma majątek w Polsce, część zaproponuje kredyt w euro, a część uzna tylko dochód żony i policzy zdolność od 6 000 zł. Różnica w kwocie może być kilkukrotna, dlatego zanim złożysz wniosek, dowiedz się, jak dany bank stosuje art. 6 w Twoim przypadku.
Ryzyko kursowe po Twojej stronie
Kredyt w złotych spłacany z pensji w euro oznacza, że ryzyko kursu ponosisz Ty. Przykład: rata kredytu 500 000 zł na 30 lat przy 6% to 2 998 zł. Przy kursie 4,25 zł za euro kosztuje Cię ona około 705 €, a gdy złoty się umocni i kurs spadnie do 3,85 zł, już około 779 €, czyli o ponad 10% więcej. Dlatego bank przy liczeniu zdolności zakłada niekorzystny kurs, a Ty powinieneś zostawić sobie zapas w budżecie.
Jak bank przelicza dochód w walucie
Bank najpierw ustala dochód w walucie, zwykle jako średnią z kilku ostatnich miesięcy albo z rocznego rozliczenia podatkowego. Potem przelicza go na złote i tu stosuje ostrożność, np. kurs niższy od średniego kursu NBP, dyskonto o określony procent albo uznanie tylko części dochodu. Rekomendacja S przy dochodach w kilku walutach każe zakładać w teście zdolności spadek wartości walut innych niż waluta kredytu. Dokładną metodę każdy bank ustala sam.
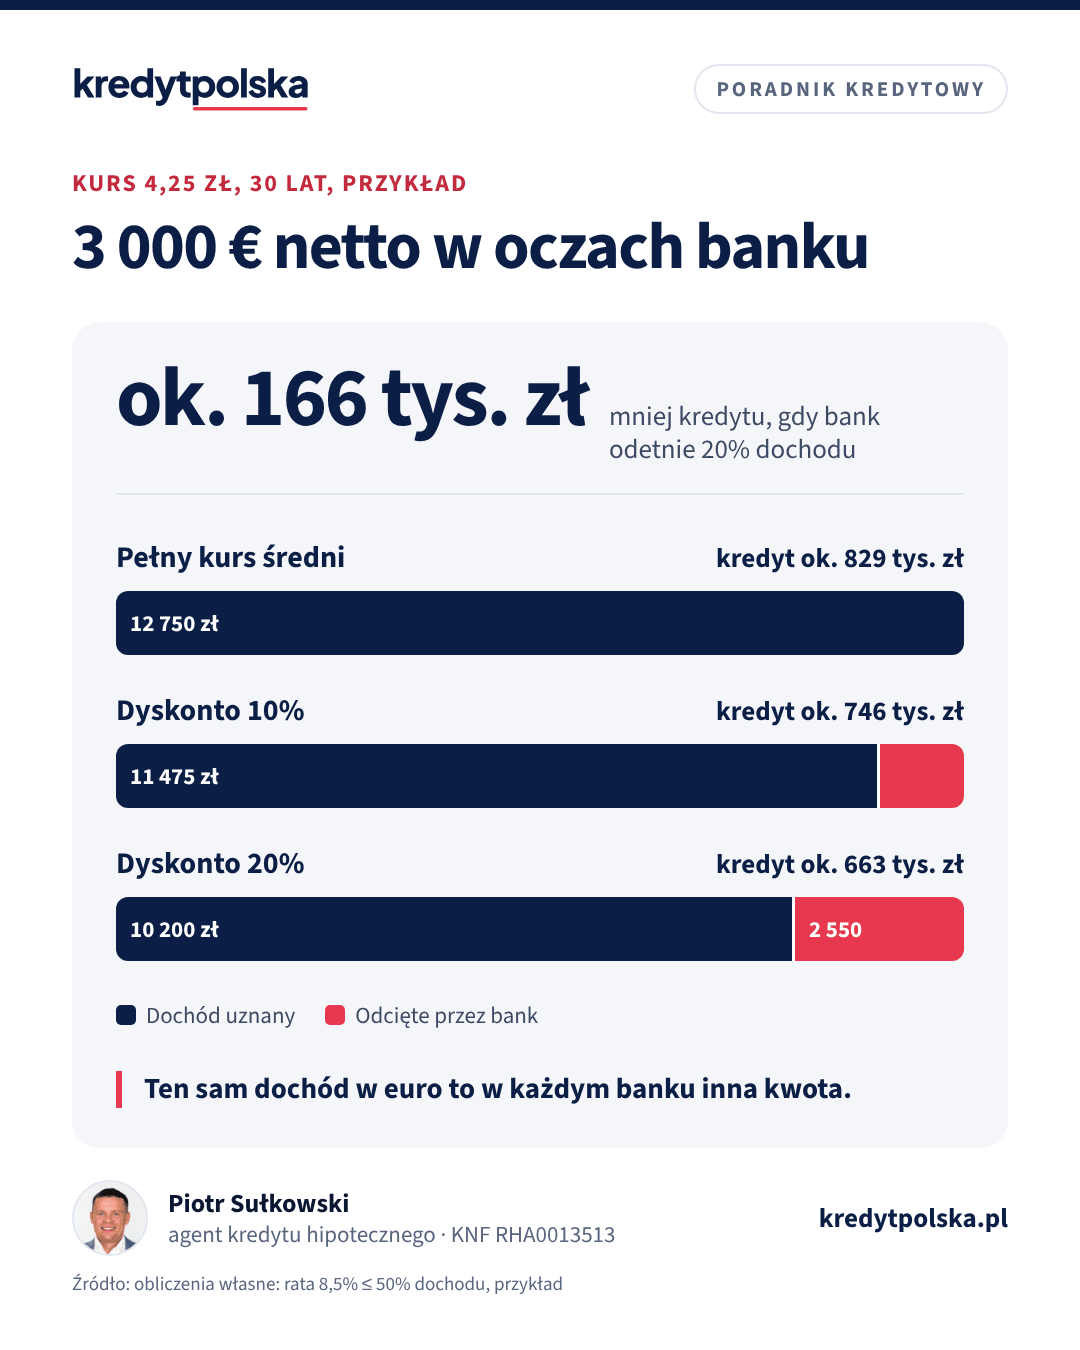
Ile to zmienia, pokazuje przykład dla 3 000 € netto miesięcznie, kursu 4,25 zł, raty liczonej przy stopie z buforem 8,5% na 30 lat i limitu 50% dochodu:
| Sposób przeliczenia | Dochód uznany | Rata do zdolności | Kwota kredytu |
|---|---|---|---|
| Pełny kurs średni | 12 750 zł | 6 375 zł | ok. 829 000 zł |
| Dyskonto 10% | 11 475 zł | 5 738 zł | ok. 746 000 zł |
| Dyskonto 20% | 10 200 zł | 5 100 zł | ok. 663 000 zł |
| Dyskonto 30% | 8 925 zł | 4 463 zł | ok. 580 000 zł |
To przykład dla jednej osoby bez innych zobowiązań. Różnica między pełnym przeliczeniem a dyskontem 20% to około 166 000 zł kredytu, a więc często różnica między mieszkaniem trzypokojowym a dwupokojowym. Do tego bank odejmie koszty utrzymania, a jeśli rodzina mieszka w Polsce, a Ty pracujesz za granicą, część banków uwzględni też koszty życia w kraju zatrudnienia. Ogólne zasady liczenia opisujemy w artykule zdolność kredytowa, a szybki szacunek da kalkulator zdolności kredytowej.
Praca w UE a poza UE
Banki mają listy akceptowanych krajów i walut. Najłatwiej jest przy umowie o pracę w kraju Unii Europejskiej lub Europejskiego Obszaru Gospodarczego: dokumenty mają przewidywalny format, łatwiej sprawdzić pracodawcę, a wiele banków ma doświadczenie z dochodami z Niemiec, Holandii czy Irlandii. Część banków akceptuje też Wielką Brytanię, Szwajcarię, Norwegię czy USA. Przy innych krajach wybór banków jest dużo mniejszy, a czasem żaden bank nie przyjmie dochodu. Lista zależy od banku i co jakiś czas się zmienia, dlatego zacznij od sprawdzenia, czy Twój kraj i waluta w ogóle wchodzą w grę.
Bank patrzy też na staż. Zwykle wymaga co najmniej kilku miesięcy u obecnego pracodawcy, a często 12 miesięcy pracy za granicą. Umowa na czas nieokreślony daje najwięcej możliwości. Działalność gospodarcza prowadzona za granicą jest akceptowana rzadko.
Kontrakt na morzu
Marynarze i oficerowie pracują na kontraktach przerywanych zejściami na ląd. Bank, który akceptuje taki dochód, liczy zwykle średnią z dłuższego okresu, np. 12 lub 24 miesięcy, razem z przerwami między kontraktami, i chce widzieć ciągłość pracy w zawodzie, czyli kilka kolejnych kontraktów. Przygotuj umowy z armatorem lub agencją crewingową, potwierdzenia wpływów oraz dokumenty potwierdzające przebieg służby. Szczegóły, w tym walutę i minimalny staż, każdy bank określa sam.
Dokumenty i tłumaczenia
- umowa o pracę albo kontrakt,
- odcinki wypłat (payslipy) z ostatnich miesięcy,
- roczne rozliczenie podatkowe z kraju zatrudnienia,
- wyciągi z konta z wpływami wynagrodzenia, zwykle za 3–12 miesięcy,
- czasem zaświadczenie od pracodawcy na druku banku,
- jeśli jesteś polskim rezydentem podatkowym, także polski PIT, w którym wykazujesz dochód z zagranicy, gdy bank o niego poprosi.
Dokumenty po angielsku część banków przyjmuje bez tłumaczenia, w innych językach zwykle potrzebne jest tłumaczenie przysięgłe. Zamawiaj tłumaczenia dopiero po otrzymaniu listy z wybranego banku, bo wymagania się różnią. Pełną listę dla innych rodzajów dochodu znajdziesz w artykule dokumenty do kredytu hipotecznego.
Najczęstsze powody odmowy
- Kraj albo waluta spoza listy banku. Bank może w ogóle nie przyjmować dochodu z danego państwa.
- Za krótki staż u zagranicznego pracodawcy albo przerwy w zatrudnieniu, których nie da się wyjaśnić.
- Dochód wypłacany gotówką albo bez śladu na rachunku. Bank chce widzieć regularne wpływy.
- Brak dokumentów podatkowych z kraju zatrudnienia albo rozbieżności między payslipami a wyciągami.
- Zobowiązania za granicą, np. kredyt samochodowy czy karta w zagranicznym banku, których nie wykazano we wniosku. Bank może poprosić o raport z zagranicznego biura kredytowego.
Odmowa w jednym banku nie przesądza sprawy w innym, bo polityki są bardzo różne. Co zrobić po odmowie, opisujemy w artykule odmowa kredytu hipotecznego.
Wkład własny, czas i wybór banku
Przy dochodzie z zagranicy część banków wymaga wyższego wkładu niż standardowe 20% albo nie stosuje programów z niskim wkładem. Licz się też z dłuższą analizą: weryfikacja zagranicznego pracodawcy i dokumentów trwa. Bezpieczny termin w umowie przedwstępnej to raczej 10–12 tygodni niż 6–8. O tym, jak go wpisać, piszemy w artykule umowa przedwstępna, zadatek i zaliczka.
Przy tym rodzaju dochodu różnice między bankami są największe: w walucie kredytu, liście krajów, dyskoncie kursowym i wymaganym stażu. Agent kredytowy, który na co dzień składa takie wnioski, wskaże banki, w których Twój przypadek w ogóle przejdzie, zanim złożysz pierwszy wniosek.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny w Polsce, pracując za granicą?
Tak, w części banków. Bank musi zaakceptować kraj, walutę i formę zatrudnienia, a dochód przelicza zwykle ostrożniej niż pensję w złotych.
Czy mogę wziąć kredyt w złotych, zarabiając w euro?
Ustawa pozwala na kredyt w walucie, w której masz większość dochodów albo aktywów. Kredyt w złotych jest możliwy, gdy np. współkredytobiorca zarabia w Polsce albo masz aktywa w złotych, ale ocena zależy od banku.
Jak bank przelicza dochód z zagranicy?
Zwykle po kursie niższym od średniego kursu NBP albo z dyskontem, np. 10–20%, czasem uznając tylko część dochodu. Metodę ustala bank, więc ta sama pensja daje różne kwoty.
Czy potrzebuję tłumaczenia przysięgłego dokumentów?
Zależy od banku i języka. Dokumenty po angielsku część banków przyjmuje bez tłumaczenia, w innych językach tłumaczenie przysięgłe jest zwykle wymagane.
Czy marynarz dostanie kredyt hipoteczny?
Tak, w bankach, które akceptują kontrakty na morzu. Liczą one zwykle średnią z 12 lub 24 miesięcy razem z przerwami i wymagają kilku kolejnych kontraktów.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym (art. 4, 6, 30)
- KNF, Rekomendacja S
- NBP: kursy średnie walut
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.