
W skrócie
Zadatek przepada, gdy z Twojej winy nie dojdzie do zakupu, a gdy wycofa się sprzedający, możesz żądać dwa razy tyle. Zaliczka zawsze wraca, jeśli umowy nie zawrzecie. Kupując na kredyt, dopisz do umowy przedwstępnej klauzulę o zwrocie zadatku przy odmowie banku i daj sobie co najmniej 6–8 tygodni na decyzję.
Przy zakupie mieszkania na kredyt umowa przedwstępna jest potrzebna z dwóch powodów. Sprzedający chce mieć pewność, że nie sprzedasz się komuś innemu, a bank chce zobaczyć dokument z ceną, opisem nieruchomości i terminem, zanim wyda decyzję. Problem w tym, że w chwili podpisu nie wiesz jeszcze, czy bank pożyczy pieniądze. Dlatego w tej umowie najważniejsze są trzy rzeczy: forma, rodzaj wpłaty (zadatek albo zaliczka) i zapis na wypadek odmowy kredytu.
Czym jest umowa przedwstępna
To umowa, w której strony zobowiązują się zawrzeć w przyszłości umowę sprzedaży, nazywaną umową przyrzeczoną. Musi określać jej istotne postanowienia (art. 389 § 1 Kodeksu cywilnego): kto sprzedaje, kto kupuje, jaką nieruchomość i za jaką cenę. Jeśli nie wpiszecie terminu zawarcia umowy przyrzeczonej, wyznacza go strona uprawniona, a gdy nikt tego nie zrobi w ciągu roku od zawarcia umowy przedwstępnej, nie można już żądać zawarcia umowy przyrzeczonej (art. 389 § 2). Przy kredycie termin zawsze warto wpisać, bo od niego zależy cały harmonogram.
Forma zwykła czy notarialna
Umowę przedwstępną można podpisać na piśmie albo u notariusza. Obie są ważne, ale dają zupełnie inne uprawnienia, gdy druga strona się wycofa.
| Cecha | Forma pisemna | Akt notarialny |
|---|---|---|
| Gdy druga strona uchyla się od umowy | odszkodowanie za szkodę z liczenia na zawarcie umowy | możesz żądać w sądzie zawarcia umowy sprzedaży |
| Podstawa | art. 390 § 1 KC | art. 390 § 2 KC |
| Wpis roszczenia do księgi wieczystej | nie | tak, ostrzega innych kupujących |
| Koszt przy cenie 500 000 zł | 0 zł | ok. 1 700 zł + wypisy |
| Przedawnienie roszczeń | 1 rok | 1 rok |
Przy zwykłej formie pisemnej, jeśli sprzedający znajdzie lepszego kupca, nie zmusisz go do sprzedaży. Możesz domagać się naprawienia szkody, jaką poniosłeś, licząc na zawarcie umowy: np. kosztów wyceny czy prowizji za rozpatrzenie wniosku. Umowa notarialna spełnia wymagania co do formy umowy sprzedaży nieruchomości, więc daje roszczenie o zawarcie umowy przyrzeczonej, które dochodzi się przed sądem. Roszczenia z umowy przedwstępnej przedawniają się po roku od dnia, w którym umowa przyrzeczona miała być zawarta (art. 390 § 3).
Maksymalna taksa notarialna za umowę przedwstępną to połowa stawki za umowę sprzedaży. Przy cenie 500 000 zł wychodzi 1 385 zł netto, czyli około 1 700 zł z VAT, do tego wypisy. Koszt strony zwykle dzielą między siebie. Od samej umowy przedwstępnej nie płacisz podatku PCC: przy rynku wtórnym pobierze go notariusz dopiero przy umowie sprzedaży. Formę notarialną warto wybrać, gdy wpłacasz wysoki zadatek, termin jest długi albo gdy sprzedający ma kilku chętnych. Pozostałe koszty zakupu opisujemy w artykule koszty okołokredytowe.
Zadatek a zaliczka: różnica z art. 394 KC
Zadatek reguluje art. 394 Kodeksu cywilnego. Jeśli strony nie umówiły się inaczej, działa tak:
- Gdy jedna strona nie wykona umowy, druga może od niej odstąpić bez wyznaczania dodatkowego terminu. Jeśli to ona dostała zadatek, zatrzymuje go, a jeśli go dała, może żądać sumy dwa razy wyższej (§ 1).
- Gdy umowa zostanie wykonana, zadatek zalicza się na poczet ceny (§ 2).
- Gdy umowa zostanie rozwiązana albo nie dojdzie do skutku z przyczyn, za które nie odpowiada żadna ze stron albo odpowiadają obie, zadatek wraca, a obowiązek zapłaty podwójnej sumy odpada (§ 3).
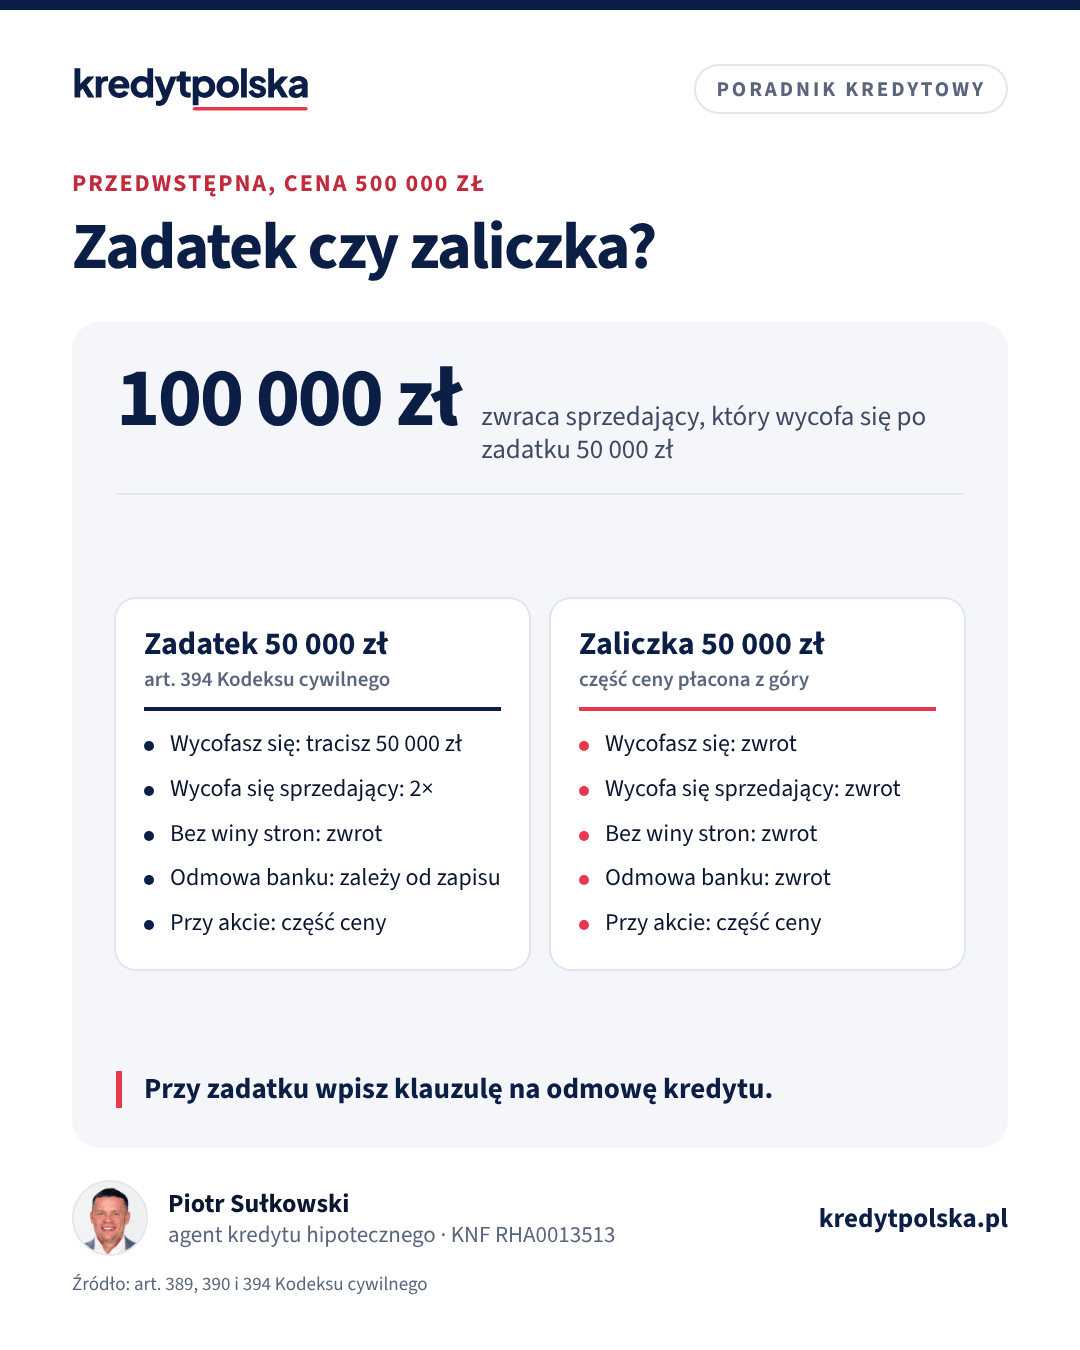
Zaliczka nie ma osobnego przepisu. To po prostu część ceny zapłacona z góry. Jeśli do sprzedaży nie dojdzie, z jakiegokolwiek powodu, zaliczka wraca. Nie chroni więc żadnej ze stron przed rezygnacją drugiej, a odszkodowania trzeba dochodzić na zasadach ogólnych i udowodnić szkodę. Jeśli w umowie nie nazwiecie wpłaty wyraźnie zadatkiem, łatwo o spór, czym była. Przykład dla ceny 500 000 zł i wpłaty 50 000 zł:
| Sytuacja | Zadatek 50 000 zł | Zaliczka 50 000 zł |
|---|---|---|
| Kupujący rezygnuje | sprzedający zatrzymuje 50 000 zł | wraca 50 000 zł |
| Sprzedający rezygnuje | kupujący może żądać 100 000 zł | wraca 50 000 zł |
| Nikt nie zawinił albo zawinili obaj | wraca 50 000 zł | wraca 50 000 zł |
| Bank odmawia kredytu, jest klauzula | wraca 50 000 zł | wraca 50 000 zł |
| Bank odmawia kredytu, brak klauzuli | spór o winę kupującego | wraca 50 000 zł |
| Umowa sprzedaży zawarta | zaliczony na cenę | zaliczona na cenę |
Wysokość zadatku nie wynika z przepisów. Strony ustalają ją same, często na kilka do kilkunastu procent ceny. Zadatek zapłacony z własnych pieniędzy bank zwykle zalicza do wkładu własnego, o ile udokumentujesz wpłatę przelewem. Więcej o tym w artykule wkład własny.
Klauzula kredytowa: zwrot zadatku przy odmowie banku
Najważniejszy zapis dla kupującego na kredyt. Bez niego odmowa banku może zostać uznana za okoliczność, za którą odpowiadasz Ty, i sprzedający zatrzyma zadatek. Klauzula przesądza, że w takim przypadku zadatek wraca. Dobra klauzula określa:
- Kwotę kredytu, o którą się starasz, np. 400 000 zł, żeby było jasne, że odmowa dotyczy tej transakcji.
- Termin złożenia wniosku, np. 7 dni od podpisania umowy przedwstępnej. To dowód starannego działania.
- Ile odmów wystarczy do zwrotu, np. decyzje odmowne z co najmniej dwóch banków.
- Formę dowodu: pisemna decyzja odmowna albo informacja z banku o odmowie.
- Termin zwrotu zadatku, np. 7 dni od przedstawienia decyzji, i rachunek do zwrotu.
- Co z niską wyceną: zwrot także wtedy, gdy bank przyzna kredyt niższy niż kwota z umowy z powodu wyceny nieruchomości.
Przykładowy zapis: „Jeżeli kupujący, mimo złożenia do dnia 10 listopada 2026 r. wniosków o kredyt hipoteczny w kwocie 400 000 zł w co najmniej dwóch bankach, otrzyma decyzje odmowne, sprzedający zwróci zadatek w pełnej wysokości w terminie 7 dni od przedstawienia decyzji, a umowa wygaśnie”. To przykład, nie wzór do kopiowania. Przy wyższych kwotach albo nietypowej transakcji treść warto skonsultować z notariuszem lub prawnikiem. Co zrobić, gdy odmowa już przyszła, opisujemy w artykule odmowa kredytu hipotecznego.
Jaki termin wpisać
Od złożenia wniosku do decyzji mija zwykle 2–6 tygodni, a potem jeszcze umowa kredytu i warunki wypłaty. Bezpieczny termin zawarcia umowy przyrzeczonej to co najmniej 6–8 tygodni od podpisania umowy przedwstępnej, a dłuższy przy działalności gospodarczej, dochodzie z zagranicy albo mieszkaniu z nieuregulowanym stanem prawnym. Dobrze dodać zapis, że termin wydłuża się automatycznie, np. o 30 dni, jeśli decyzja kredytowa się opóźnia z przyczyn leżących po stronie banku. Jak długo trwają poszczególne etapy, opisujemy w artykule ile trwa kredyt hipoteczny.
Najczęstsze błędy w umowie przedwstępnej
- Wpłata opisana jako „zadatek/zaliczka” albo bez nazwy. Spór o charakter wpłaty to najczęstszy powód sporów przy zerwanych transakcjach.
- Termin „do końca miesiąca”, podpisany przed sprawdzeniem zdolności. Sprawdź zdolność wcześniej, np. w kalkulatorze zdolności, a potem z agentem w kilku bankach.
- Cena niezgodna z rzeczywistością, np. zawyżona, „żeby kredyt pokrył wkład”. To poświadczenie nieprawdy wobec banku i ryzyko dla obu stron.
- Brak opisu, jak zostanie spłacona hipoteka sprzedającego. Bank musi wiedzieć, ile pieniędzy z kredytu trafi do banku sprzedającego.
- Zadatek przelany bez tytułu albo wypłacony gotówką bez pokwitowania. Bank może nie uznać go za wkład własny.
Co bank chce zobaczyć w umowie przedwstępnej
Bank analizuje umowę przedwstępną razem z wnioskiem i może poprosić o aneks, jeśli czegoś brakuje. Wymagania różnią się między bankami, ale zwykle sprawdzane są:
- dane stron zgodne z dowodami osobistymi i, przy małżeństwie, informacja o ustroju majątkowym,
- dokładny opis nieruchomości: adres, powierzchnia, numer księgi wieczystej, przy mieszkaniu spółdzielczym rodzaj prawa,
- cena i podział płatności: zadatek, pozostała część wkładu własnego i kwota z kredytu,
- rachunek sprzedającego do wypłaty kredytu, a gdy na nieruchomości jest hipoteka, informacja o jej spłacie z pieniędzy z kredytu,
- termin zawarcia umowy przyrzeczonej i termin wydania nieruchomości,
- oświadczenie o braku obciążeń poza ujawnionymi w księdze wieczystej i o braku osób zameldowanych albo terminie ich wymeldowania.
Przed podpisem sprawdź księgę wieczystą w systemie Elektronicznych Ksiąg Wieczystych: kto jest właścicielem i czy w dziale III i IV nie ma wpisów, które bank uzna za przeszkodę. Przy zakupie od dewelopera zamiast umowy przedwstępnej podpisuje się umowę deweloperską lub rezerwacyjną na zasadach ustawy deweloperskiej. Kolejne kroki po podpisaniu umowy przedwstępnej opisujemy w artykułach jak dostać kredyt hipoteczny i decyzja kredytowa: co dalej.
Najczęstsze pytania
Czym różni się zadatek od zaliczki?
Zadatek przepada, gdy z winy kupującego nie dojdzie do umowy, a gdy wycofa się sprzedający, kupujący może żądać dwa razy więcej (art. 394 KC). Zaliczka wraca zawsze, gdy umowy nie zawrzecie.
Czy zadatek przepada, gdy bank odmówi kredytu?
Zależy od umowy. Jeśli jest w niej klauzula o zwrocie zadatku przy odmowie kredytu, zadatek wraca. Bez takiego zapisu sprzedający może twierdzić, że odpowiada za to kupujący, i zatrzymać zadatek.
Czy umowa przedwstępna musi być u notariusza?
Nie, forma pisemna jest ważna. Tylko umowa notarialna pozwala jednak żądać w sądzie zawarcia umowy sprzedaży, a przy zwykłej umowie zostaje odszkodowanie.
Ile kosztuje umowa przedwstępna u notariusza?
Maksymalna taksa to połowa stawki za umowę sprzedaży. Przy cenie 500 000 zł to około 1 700 zł z VAT, do tego wypisy.
Ile wynosi zadatek przy zakupie mieszkania?
Przepisy nie określają wysokości. Strony ustalają ją same, często na kilka do kilkunastu procent ceny. Zadatek zapłacony z własnych pieniędzy bank zwykle zalicza do wkładu własnego.
Jaki termin wpisać w umowie przedwstępnej przy kredycie?
Co najmniej 6–8 tygodni od podpisania, a przy działalności gospodarczej lub skomplikowanym stanie prawnym nieruchomości dłużej. Warto dodać automatyczne przedłużenie, gdy decyzja banku się opóźnia.
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Rozporządzenie Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.