
W skrócie
Pozytywna decyzja kredytowa to oferta banku, która według ustawy wiąże go co najmniej 14 dni, a w praktyce zwykle 30–90 dni. W tym czasie podpisujesz umowę kredytu, wpłacasz wkład własny, ubezpieczasz nieruchomość, podpisujesz akt notarialny i składasz dyspozycję wypłaty. Od decyzji do wypłaty mijają zwykle 2–4 tygodnie.
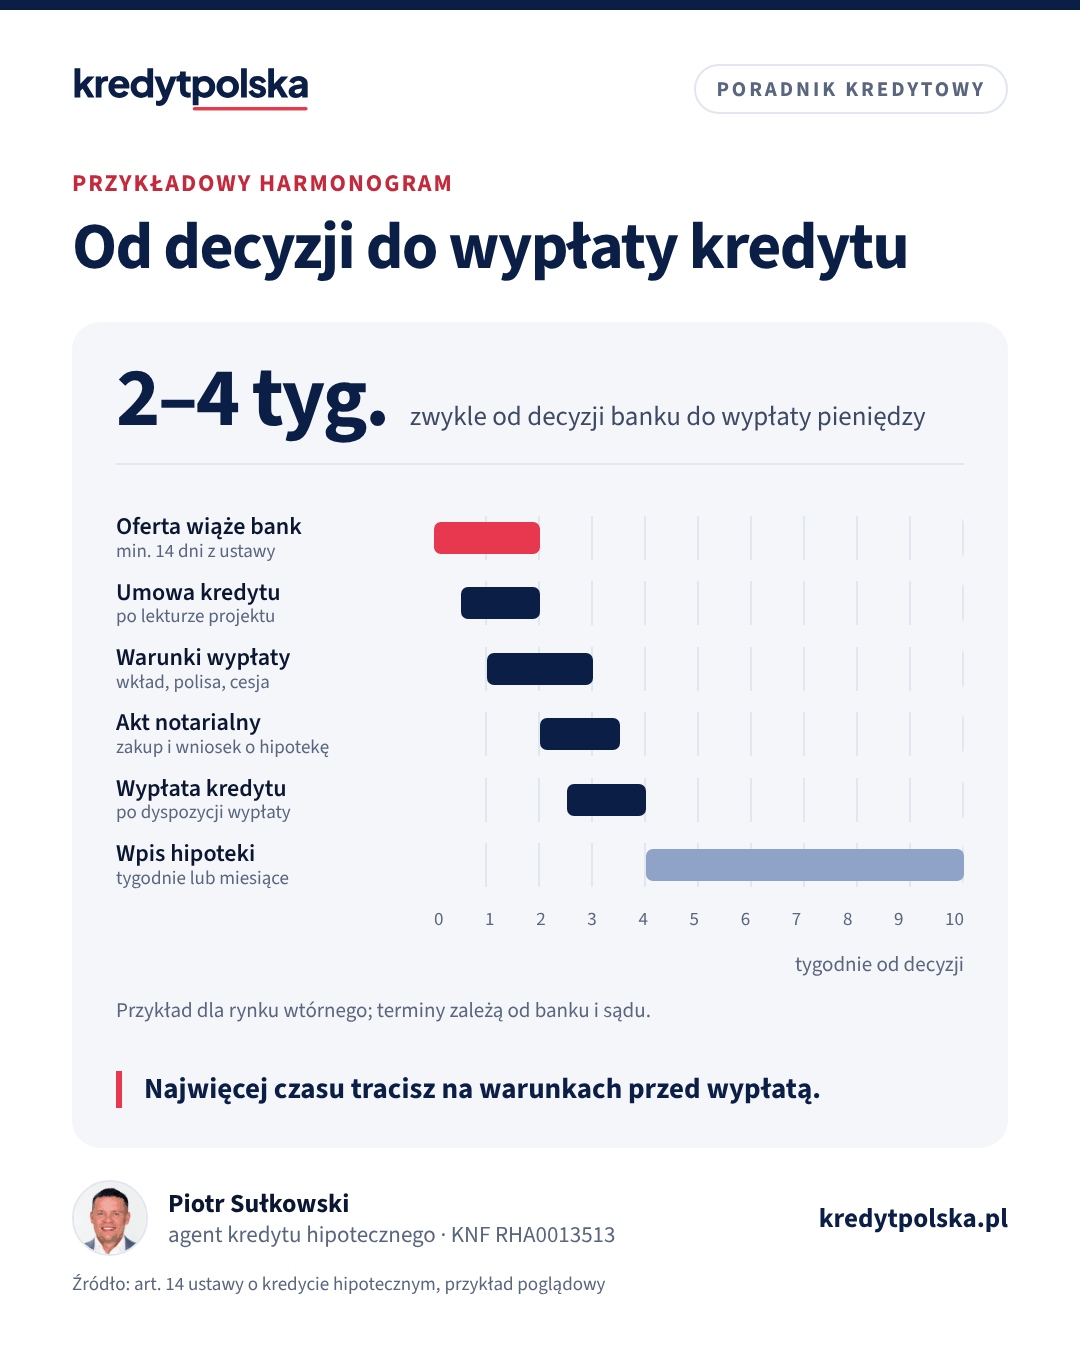
Pozytywna decyzja kredytowa to moment, na który czeka się tygodniami, ale nie koniec formalności. Bank zgodził się pożyczyć pieniądze na określonych warunkach, a Ty musisz teraz te warunki przyjąć, spełnić i dopiero wtedy dostaniesz wypłatę. Poniżej wyjaśniamy, co dokładnie zawiera decyzja, jak długo jest ważna, co trzeba zrobić przed wypłatą i co się dzieje, gdy w tym czasie coś się zmieni.
Czym prawnie jest decyzja kredytowa
Ustawa o kredycie hipotecznym mówi wprost, że decyzja kredytowa jest ofertą w rozumieniu Kodeksu cywilnego (art. 14 ust. 4). To ważne z dwóch powodów. Po pierwsze, bank jest nią związany: nie może w tym czasie zmienić warunków na gorsze. Po drugie, Ty nie masz obowiązku jej przyjąć. Jeśli dostaniesz decyzje z dwóch banków, wybierasz jedną, a drugiej po prostu nie przyjmujesz, bez żadnych kosztów.
Razem z decyzją bank przekazuje projekt umowy przygotowany na jej warunkach (art. 14 ust. 8), a jeśli od wydania formularza informacyjnego minęło zbyt dużo czasu, także nowy formularz. Ustawa przewiduje przekazanie decyzji w 21. dniu od złożenia wniosku, żeby dać czas na porównanie innych ofert, chyba że zgodzisz się na wcześniejsze przekazanie. Wnioski bankowe zwykle zawierają miejsce na taką zgodę.
Co zawiera decyzja kredytowa
Układ dokumentu zależy od banku, ale znajdziesz w nim te same elementy. Przykład dla kredytu 400 000 zł na 25 lat:
| Element decyzji | Przykład | Na co patrzeć |
|---|---|---|
| Kwota kredytu | 400 000 zł | czy obejmuje też np. ubezpieczenie albo prowizję |
| Okres kredytowania | 300 miesięcy | zgodny z wnioskiem |
| Oprocentowanie | 6,00% | marża i wskaźnik albo stała stopa i na ile lat |
| Rata równa | 2 577 zł | przy obecnym oprocentowaniu |
| Prowizja | 0 zł | czy płatna z góry, czy kredytowana |
| Całkowita kwota do zapłaty | ok. 773 000 zł | razem z RRSO porównuj z innymi decyzjami |
| Termin ważności | np. 60 dni | do kiedy trzeba podpisać umowę |
Do tego decyzja wymienia zabezpieczenia (hipoteka, cesja polisy, czasem dodatkowe), produkty wymagane do utrzymania marży oraz warunki uruchomienia kredytu. Te ostatnie są najważniejsze dla dalszego harmonogramu, dlatego przeczytaj je od razu, a nie w przeddzień aktu. Rata w przykładzie to rata równa przy 6% rocznie. Własny wariant policzysz w kalkulatorze raty.
Jak długo ważna jest decyzja
Ustawa wymaga, żeby decyzja razem z formularzem informacyjnym wiązała bank co najmniej 14 dni od przekazania, a jeśli zgodziłeś się na wcześniejsze wydanie decyzji, ten okres wydłuża się o tyle dni, o ile skrócono 21-dniowy termin (art. 14 ust. 6). W tym czasie bank nie może też naciskać, żebyś podjął ostateczną decyzję (art. 14 ust. 7).
W praktyce banki wydają decyzje ważne dłużej, najczęściej 30–90 dni. Dokładny termin jest w dokumencie i to on się liczy. Jeśli decyzja wygaśnie przed podpisaniem umowy, bank zwykle wymaga aktualnych dokumentów dochodowych i ponownej analizy, a nowe warunki mogą być inne, np. gdy w międzyczasie zmieniła się tabela marż.
Warunki do spełnienia przed wypłatą
Decyzja i umowa kredytu określają, co musi się wydarzyć, zanim bank przeleje pieniądze. Najczęściej są to:
- Podpisana umowa kredytu. Zwykle w oddziale banku przed aktem notarialnym, czasem w dniu aktu.
- Wpłata wkładu własnego. Bank chce potwierdzenia: przelewu do sprzedającego albo zapisu w akcie, że cena w tej części została zapłacona. Wpłacony wcześniej zadatek liczy się do wkładu.
- Akt notarialny zakupu z wnioskiem o wpis hipoteki na rzecz banku.
- Ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych z cesją praw z polisy na bank.
- Produkty z oferty, jeśli są warunkiem marży: konto, karta, ubezpieczenie na życie.
- Dokumenty sprzedającego przy rynku wtórnym: zaświadczenie z jego banku o kwocie do spłaty, jeśli mieszkanie jest obciążone hipoteką, czasem zaświadczenie o braku zaległości wobec spółdzielni lub wspólnoty.
- Dyspozycja wypłaty ze wskazaniem rachunków sprzedającego i jego banku.
Część banków przed wypłatą ponownie sprawdza BIK albo prosi o aktualne zaświadczenie o zatrudnieniu. Przy zakupie od dewelopera dochodzą umowa deweloperska w formie aktu notarialnego i wypłata na rachunek powierniczy, często w transzach. Koszty, które pojawiają się na tym etapie, zebraliśmy w artykule koszty okołokredytowe.
Od decyzji do aktu i wypłaty: kolejność
- Przeczytaj projekt umowy. Masz do niego prawo razem z decyzją. Najważniejsze zapisy omawiamy w artykule umowa kredytu hipotecznego: na co uważać.
- Podpisz umowę kredytu w terminie ważności decyzji.
- Ustal termin aktu ze sprzedającym i notariuszem. Wyślij notariuszowi umowę kredytu albo jej wymagane fragmenty, bo w akcie ustanawia się hipotekę na rzecz banku.
- Spełnij warunki wypłaty: polisa z cesją, wkład własny, produkty.
- Podpisz akt i złóż w banku wypis aktu oraz dyspozycję wypłaty.
- Bank wypłaca kredyt sprzedającemu. Czas od kompletu dokumentów do przelewu zależy od banku.
- Czekasz na wpis hipoteki. Do tego czasu bank może doliczać koszt pomostowy, który po wpisie, na warunkach z umowy, wraca do Ciebie albo jest zaliczany na spłatę.
Prawo do odstąpienia od umowy kredytu przez 14 dni nie wstrzymuje wypłaty. Jeśli z niego skorzystasz, oddajesz bankowi wypłaconą kwotę z odsetkami za czas korzystania, najpóźniej w ciągu 30 dni od złożenia oświadczenia.
Co jeśli warunki się zmienią
Zmiana w Twojej sytuacji
Utrata pracy, przejście na inną formę zatrudnienia, nowy kredyt ratalny albo karta z limitem między decyzją a wypłatą to ryzyko. Decyzja była wydana na podstawie danych z wniosku i większość umów zobowiązuje do informowania banku o istotnych zmianach. Bank, który dowie się o nich przed wypłatą, może odmówić uruchomienia kredytu. Zasada jest prosta: od wniosku do wypłaty nie zmieniaj pracy i nie bierz nowych zobowiązań. Jeśli zmiana jest nieunikniona, powiedz o niej agentowi albo bankowi przed aktem, a nie po nim.
Zmiana nieruchomości lub ceny
Decyzja dotyczy konkretnej nieruchomości. Jeśli sprzedający się wycofa albo wybierzesz inne mieszkanie, potrzebna jest nowa wycena i zwykle nowa decyzja, choć analiza dochodu bywa krótsza. Niższa cena przy tej samej kwocie kredytu podnosi wskaźnik LTV, więc bank może zmniejszyć kwotę albo podnieść marżę. Wyższa cena oznacza, że różnicę pokrywasz z własnych pieniędzy, bo kwota w decyzji nie urośnie sama.
Zmiana stóp procentowych
Przy oprocentowaniu zmiennym bank wiąże się marżą, a wskaźnik bierze z dnia wskazanego w umowie, więc pierwsza rata może być nieco inna niż w decyzji. Przy stopie okresowo stałej sprawdź w decyzji, na który dzień bank ustala stopę: część banków gwarantuje ją od decyzji, część dopiero od podpisania umowy. Gdy oferty stałej stopy rosną, ta różnica ma znaczenie.
Chcesz zmienić kwotę albo okres
Niewielkie zmiany, np. krótszy okres przy tej samej kwocie, bank często załatwi zmianą decyzji. Wyższa kwota oznacza ponowną ocenę zdolności. Pamiętaj, że do kredytu bank zawsze liczy zdolność ze stopą powiększoną o bufor, więc sprawdź wcześniej, ile masz zapasu, np. w kalkulatorze zdolności.
Najczęstsze błędy między decyzją a wypłatą
- Termin aktu ustalony przed decyzją. Jeśli akt jest za tydzień, a umowy kredytu jeszcze nie ma, każde opóźnienie w banku przesuwa notariusza i denerwuje sprzedającego.
- Polisa kupiona bez cesji albo z sumą ubezpieczenia niższą niż wymaga bank. Bank jej nie przyjmie i wypłata się przesunie.
- Wkład własny wpłacony gotówką bez pokwitowania. Bank potrzebuje dowodu, a najprościej dać mu przelew.
- Brak zaświadczenia z banku sprzedającego o kwocie do spłaty jego kredytu. Bez niego bank nie wie, ile przelać na spłatę hipoteki, a ile sprzedającemu.
- Nowa karta albo zakupy na raty „bo przecież decyzja już jest”. Bank może to zobaczyć w BIK przed wypłatą.
- Wygasająca decyzja. Termin ważności zapisz w kalendarzu od razu, a nie po pierwszym telefonie z banku.
Po wypłacie: pierwsze tygodnie
Po wypłacie bank przesyła harmonogram spłat albo informację o pierwszej racie. Jej termin zależy od dnia wypłaty i dnia spłaty z umowy, więc pierwsza rata bywa niepełna albo składa się z samych odsetek za kilka dni. Sprawdź, czy rachunek do spłaty jest zasilony, i ustaw stały przelew, jeśli bank nie pobiera raty automatycznie. Gdy sąd wpisze hipotekę, sprawdź w umowie, czy musisz sam dostarczyć odpis księgi wieczystej, i zrób to szybko, bo od tego zależy koniec dopłaty pomostowej. Jeśli umowa przewiduje warunki promocyjnej marży, np. wpływ wynagrodzenia, zadbaj o nie od pierwszego miesiąca.
Dwie decyzje z dwóch banków
To najlepsza sytuacja, bo możesz porównać gotowe oferty, a nie zapowiedzi. Porównuj RRSO, całkowitą kwotę do zapłaty, koszt produktów wymaganych do marży i warunki wcześniejszej spłaty. Zwróć uwagę na terminy ważności: jeśli lepsza decyzja przyszła później, a gorsza wygasa wcześniej, nie podpisuj niczego w pośpiechu. Bank nie może wymagać ostatecznej odpowiedzi przed upływem ustawowego okresu związania ofertą. Gdy dostaniesz odmowę zamiast decyzji, przeczytaj artykuł odmowa kredytu hipotecznego, a pełny przebieg procesu opisujemy w poradniku jak dostać kredyt hipoteczny.
Najczęstsze pytania
Ile ważna jest decyzja kredytowa?
Według ustawy decyzja razem z formularzem informacyjnym wiąże bank co najmniej 14 dni. Banki zwykle dają dłużej, najczęściej 30–90 dni, a dokładny termin jest w decyzji.
Czy pozytywna decyzja kredytowa oznacza, że dostanę pieniądze?
Nie automatycznie. Trzeba podpisać umowę i spełnić warunki wypłaty, np. wpłacić wkład własny i dostarczyć polisę z cesją. Bank może odmówić wypłaty, jeśli przed nią Twoja sytuacja istotnie się zmieni.
Ile czasu mija od decyzji kredytowej do wypłaty?
Zwykle 2–4 tygodnie. Najwięcej zależy od terminu u notariusza i tego, jak szybko spełnisz warunki z umowy.
Czy mogę odrzucić pozytywną decyzję kredytową?
Tak. Decyzja jest ofertą banku, którą możesz przyjąć albo nie. Jeśli jej nie przyjmiesz, nie ponosisz kosztów, chyba że bank pobrał wcześniej opłatę za wycenę według swojego cennika.
Co jeśli stracę pracę po decyzji kredytowej?
Poinformuj bank przed wypłatą. Decyzja była wydana na podstawie dochodu z wniosku, więc bank może wstrzymać uruchomienie kredytu albo ponownie ocenić zdolność.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Rzecznik Finansowy: kredyty hipoteczne
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.