
W skrócie
Formularz informacyjny (ESIS) to dokument, w którym bank, pośrednik lub agent przedstawia zindywidualizowaną ofertę kredytu hipotecznego według jednolitego wzoru z ustawy. Dostajesz go przed złożeniem wniosku, a zawarte w nim informacje są ważne co najmniej 14 dni. Dzięki temu samemu układowi 15 sekcji możesz porównać oferty kilku banków punkt po punkcie.
Formularz informacyjny to najważniejszy dokument, który dostajesz przed złożeniem wniosku o kredyt hipoteczny, i jednocześnie jeden z najrzadziej czytanych. W bankach i u pośredników nazywa się go często ESIS, od angielskiej nazwy z unijnej dyrektywy (European Standardised Information Sheet). Poniżej wyjaśniamy, kiedy go dostajesz, jak go czytać sekcja po sekcji i jak porównać dwa formularze, żeby wybrać tańszy kredyt.
Czym jest formularz informacyjny
Przed zawarciem umowy bank, pośrednik kredytu hipotecznego i agent muszą przekazać Ci na trwałym nośniku zindywidualizowane informacje, które pozwalają porównać oferty i ocenić skutki zaciągnięcia kredytu (art. 11 ust. 1 ustawy o kredycie hipotecznym). Robią to na formularzu, którego wzór jest załącznikiem nr 1 do ustawy, a sposób wypełnienia opisuje załącznik nr 2 (art. 11 ust. 2 i 3). Wzór jest taki sam we wszystkich bankach, więc te same informacje są zawsze w tych samych miejscach.
Formularz nie jest decyzją kredytową. To przedstawienie oferty na podstawie informacji, które podałeś, i warunków rynkowych z dnia sporządzenia. Nie zobowiązuje banku do udzielenia kredytu, bo ten zależy jeszcze od oceny zdolności i nieruchomości. Różni się też od przykładu reprezentatywnego z reklamy: tamten liczony jest dla modelowego klienta, formularz dla Ciebie, z Twoją kwotą, okresem i wkładem.
Kiedy go dostajesz i jak długo jest ważny
- Przed wnioskiem. Formularz dostajesz niezwłocznie po tym, jak przekażesz informacje o swoich potrzebach, sytuacji finansowej i preferencjach, najpóźniej przed złożeniem wniosku kredytowego (art. 11 ust. 4).
- Ważność co najmniej 14 dni. Informacje z formularza są ważne co najmniej 14 dni i wiążą bank, jeśli w tym czasie złożysz wniosek (art. 11 ust. 5). Bank może dać dłuższy termin, podaje go na pierwszej stronie formularza.
- Razem z decyzją. Jeśli złożysz wniosek po terminie ważności formularza, bank przekaże nowy formularz razem z decyzją kredytową (art. 14 ust. 5). Decyzja razem z formularzem wiąże bank co najmniej 14 dni (art. 14 ust. 6).
W praktyce oznacza to, że masz dwa tygodnie, żeby zebrać formularze z kilku banków i spokojnie je porównać. Jeśli pracujesz z agentem kredytowym, poproś, żeby przekazał formularze każdego banku, a nie tylko zestawienie w tabelce.
Jak czytać formularz sekcja po sekcji
Wzór ma 15 sekcji. Nie wszystkie są równie ważne, dlatego przy każdej podajemy, co sprawdzić:
| Sekcja | Co sprawdzić |
|---|---|
| 1. Kredytodawca | nazwa i dane kontaktowe banku |
| 2. Pośrednik kredytowy | numer wpisu w rejestrze KNF i wynagrodzenie, jeśli formularz daje pośrednik |
| 3. Główne cechy kredytu | kwota, waluta, okres, rodzaj kredytu, wartość nieruchomości i wskaźnik LTV przyjęte do oferty |
| 4. Stopa oprocentowania i inne koszty | oprocentowanie, RRSO, wszystkie koszty jednorazowe i stałe, w tym ubezpieczenia |
| 5. Częstotliwość i liczba płatności | liczba rat i ich terminy |
| 6. Wysokość każdej raty | rata i informacja, jak może się zmienić przy zmianie stopy |
| 7. Przykładowa tabela spłaty | jak spada kapitał w kolejnych latach |
| 8. Dodatkowe obowiązki | konto, wpływy, karta, ubezpieczenia wymagane do tej oferty |
| 9. Wcześniejsza spłata | czy i jaka rekompensata za nadpłatę |
| 10. Elastyczne cechy | możliwość przeniesienia kredytu, wakacji, zmiany oprocentowania |
| 11. Inne prawa kredytobiorcy | okres namysłu, odstąpienie w ciągu 14 dni |
| 12. Skargi | jak złożyć reklamację i gdzie się odwołać |
| 13. Niedotrzymanie zobowiązań | co grozi przy zaległościach |
| 14. Dodatkowe informacje | informacje uzupełniające, np. o prawie właściwym |
| 15. Organ nadzoru | KNF jako organ nadzoru |
Najwięcej czasu poświęć sekcjom 3, 4, 6 i 8. W sekcji 3 sprawdź, czy bank przyjął Twoje założenia: jeśli wartość nieruchomości jest wyższa niż realna, LTV i marża mogą się zmienić po wycenie. Sekcja 4 zawiera RRSO i listę kosztów; zwróć uwagę na ostrzeżenie, że przy stopie zmiennej rzeczywista RRSO może być inna, jeśli zmieni się oprocentowanie. Sekcja 8 mówi, co musisz kupić albo utrzymać, żeby dostać właśnie te warunki. To tu widać koszt promocji, który nie zawsze jest w racie.
Jak porównać dwa formularze
Porównanie ma sens tylko przy tych samych założeniach. Sprawdź, czy oba formularze dotyczą tej samej kwoty, tego samego okresu, tego samego typu oprocentowania (zmienne albo stałe na 5 lat) i podobnej daty. Potem porównuj w tej kolejności:
- RRSO z sekcji 4, a nie samo oprocentowanie. RRSO uwzględnia prowizję i obowiązkowe koszty.
- Całkowitą kwotę do zapłaty, czyli kapitał plus wszystkie koszty przez cały okres.
- Koszty w pierwszych latach. Jeśli planujesz nadpłaty albo refinansowanie, prowizja zapłacona z góry waży więcej.
- Dodatkowe obowiązki z sekcji 8 i ich realny koszt dla Ciebie.
- Wcześniejszą spłatę z sekcji 9 i elastyczne cechy z sekcji 10.
Przykład: niższa stopa, droższy kredyt
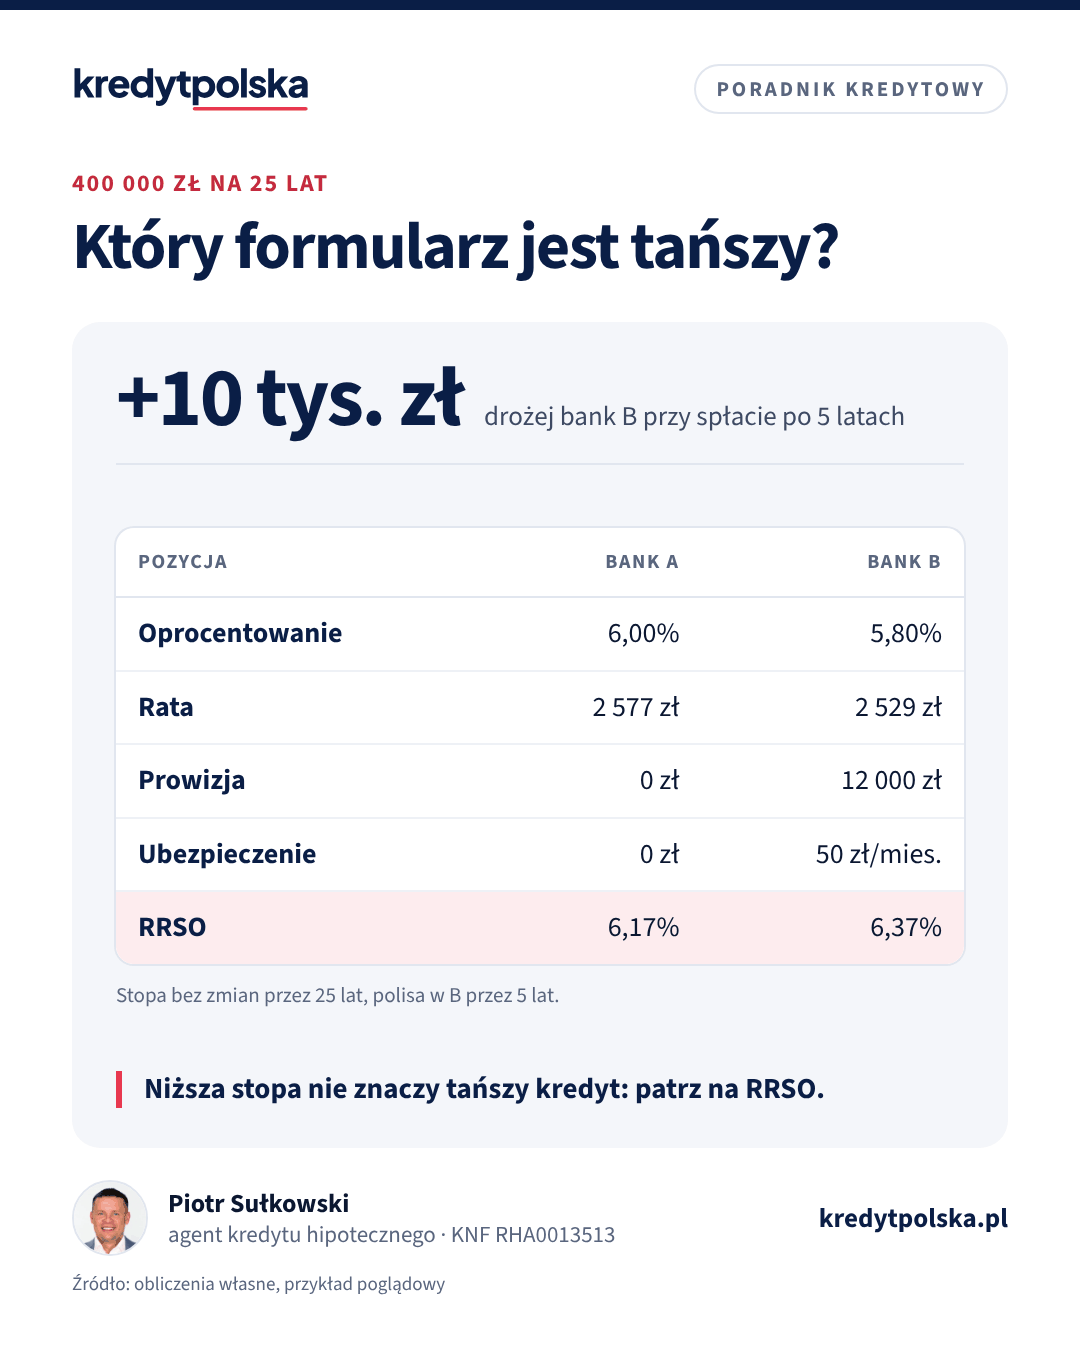
Dwa banki proponują kredyt 400 000 zł na 25 lat. Bank A: oprocentowanie 6,00%, bez prowizji, bez dodatkowych ubezpieczeń. Bank B: oprocentowanie 5,80%, prowizja 3% (12 000 zł płatne z góry) i wymagane ubezpieczenie za 50 zł miesięcznie przez 5 lat. Dla uproszczenia przyjmujemy, że stopa nie zmienia się przez cały okres.
| Pozycja | Bank A | Bank B |
|---|---|---|
| Rata | 2 577 zł | 2 529 zł |
| Odsetki przez 25 lat | 373 162 zł | 358 558 zł |
| Prowizja i ubezpieczenie | 0 zł | 15 000 zł |
| Całkowita kwota do zapłaty | 773 162 zł | 773 558 zł |
| RRSO | 6,17% | 6,37% |
| Odsetki i opłaty przez pierwsze 5 lat | 114 361 zł | 125 398 zł |
Bank B ma ratę niższą o 49 zł, ale przez 25 lat kosztuje praktycznie tyle samo, a RRSO jest wyższe o 0,2 pkt proc. Jeśli po 5 latach spłacisz albo przeniesiesz kredyt, w banku B zapłacisz około 10 000 zł więcej, nawet po uwzględnieniu nieco niższego salda. Tak wygląda pułapka porównywania samej raty. Więcej o liczeniu kosztów w artykule RRSO i koszty kredytu.
Stopa zmienna i stała w formularzu
Przy oprocentowaniu zmiennym formularz pokazuje oprocentowanie z dnia sporządzenia i ostrzega, że RRSO oraz rata mogą się zmienić razem ze wskaźnikiem. W sekcji 6 bank pokazuje też ratę w scenariuszu niekorzystnym: wzór formularza, przejęty z unijnej dyrektywy, przewiduje przy stopie zmiennej bez górnego limitu przykład raty przy najwyższym oprocentowaniu z ostatnich 20 lat. Tę część czytaj uważnie i zadaj sobie pytanie, czy domowy budżet udźwignąłby taką ratę. To realny punkt odniesienia na 25 lat, a nie formalność. Przy oprocentowaniu okresowo stałym RRSO liczy się przy założeniu, że stopa z pierwszego okresu obowiązuje przez cały kredyt, choć po 5 latach będzie inna. Dlatego porównując ofertę stałą ze zmienną, nie wybieraj samym RRSO, tylko zestaw ratę dziś, ryzyko jej wzrostu i koszty pierwszych lat. Pomaga w tym artykuł stałe czy zmienne oprocentowanie.
Formularz z banku czy od agenta
Obowiązek przekazania formularza ma nie tylko bank, ale też pośrednik i agent kredytu hipotecznego. W praktyce agent przygotowuje formularz w systemie banku, na podstawie tych samych danych, które trafią do wniosku. Formularz od pośrednika ma dodatkowo sekcję 2 z jego danymi, numerem wpisu w rejestrze KNF i informacją o wynagrodzeniu od banku. Sprawdź, czy formularz jest na papierze firmowym konkretnego banku i czy ma termin ważności. Zestawienie ofert w arkuszu od agenta jest wygodne do pierwszego przeglądu, ale decyzję podejmuj na podstawie formularzy, bo tylko one mają ustawową formę i wiążą bank.
Gdy decyzja różni się od formularza
Formularz powstaje przed wyceną nieruchomości i pełną analizą zdolności, więc decyzja może mieć inne warunki. Najczęstsze przyczyny to niższa wycena (wyższe LTV i wyższa marża), zmiana wskaźnika referencyjnego w międzyczasie albo inny pakiet produktów. Jeśli wniosek złożyłeś w terminie ważności formularza, informacje z niego wiązały bank, więc różnicę możesz wyjaśnić z bankiem lub agentem. Poproś o pisemne wskazanie, co się zmieniło i dlaczego. Gdy nowe warunki Ci nie odpowiadają, nie musisz przyjmować decyzji: to oferta, a nie zobowiązanie po Twojej stronie.
Na co uważać
- Formularz pokazuje warunki z dnia sporządzenia. Przy stopie zmiennej po kilku tygodniach wskaźnik może być inny.
- Jeśli sekcja 8 wymaga produktów, policz ich koszt przez cały okres, w którym musisz je utrzymać.
- Gdy po wycenie nieruchomości zmieni się LTV, decyzja może mieć inne warunki niż formularz. Porównaj je przed podpisem, a potem przeczytaj projekt umowy według listy z artykułu umowa kredytu hipotecznego: na co uważać.
- Formularz od pośrednika powinien pokazywać, ile pośrednik dostaje od banku. Jak sprawdzić pośrednika, opisujemy w artykule jak sprawdzić doradcę w rejestrze KNF.
Najczęstsze pytania
Co to jest ESIS przy kredycie hipotecznym?
ESIS to formularz informacyjny z ustawy o kredycie hipotecznym: zindywidualizowana oferta kredytu przedstawiona według jednolitego wzoru. Dostajesz go przed złożeniem wniosku, żeby porównać oferty różnych banków.
Jak długo ważny jest formularz informacyjny?
Co najmniej 14 dni. Jeśli w tym czasie złożysz wniosek, warunki z formularza wiążą bank. Bank może podać dłuższy termin.
Czy formularz informacyjny to decyzja kredytowa?
Nie. Formularz przedstawia ofertę na podstawie Twoich informacji, ale nie zobowiązuje banku do udzielenia kredytu. Decyzję bank wydaje po ocenie zdolności i nieruchomości.
Jak porównać oferty kredytu hipotecznego z formularzy?
Przy tej samej kwocie, okresie i typie oprocentowania porównaj RRSO, całkowitą kwotę do zapłaty, koszty w pierwszych latach oraz dodatkowe obowiązki z sekcji 8.
Czy pośrednik kredytowy musi dać formularz informacyjny?
Tak. Obowiązek przekazania formularza mają kredytodawca, pośrednik kredytu hipotecznego i agent.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, art. 11, art. 14 i załączniki (ISAP)
- Dyrektywa 2014/17/UE w sprawie konsumenckich umów o kredyt związanych z nieruchomościami mieszkalnymi (EUR-Lex)
- Rejestr pośredników kredytu hipotecznego i agentów KNF
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.