
W skrócie
Przed podpisaniem umowy kredytu hipotecznego sprawdź 10 zapisów: oprocentowanie i wskaźnik, warunki promocyjnej marży i skutki ich utraty, ubezpieczenia i cesje, wcześniejszą spłatę, zmianę wskaźnika, walutę i transze, karencję, opłaty i kary, wypowiedzenie umowy oraz odstąpienie w ciągu 14 dni. Projekt umowy bank musi Ci dać razem z decyzją kredytową.
Umowa kredytu hipotecznego ma zwykle kilkanaście stron, a do tego regulamin, tabelę opłat i kilka załączników. Nikt nie oczekuje, że przeczytasz ją jak prawnik, ale kilka zapisów decyduje o tym, ile naprawdę zapłacisz przez 25 czy 30 lat. Poniżej 10 miejsc, które sprawdzamy z klientami przed każdym podpisem. Pamiętaj, że część z nich nie jest w samej umowie, tylko w regulaminie kredytu i tabeli opłat, które stanowią jej integralną część, więc poproś bank o wszystkie te dokumenty naraz.
Masz prawo do projektu umowy
Bank musi zaproponować Ci projekt umowy razem z decyzją kredytową, przygotowany na warunkach tej decyzji (art. 14 ust. 8 ustawy o kredycie hipotecznym). Nie musisz więc czytać umowy po raz pierwszy w oddziale, z długopisem w ręku. Jeśli bank zwleka, poproś o projekt na e-mail. Decyzja razem z formularzem informacyjnym wiąże bank co najmniej 14 dni, a w tym czasie nie może on żądać od Ciebie ostatecznej odpowiedzi. Kredytodawca, pośrednik i agent mają też obowiązek bezpłatnie wyjaśniać postanowienia umowy przez cały czas jej trwania (art. 29 ust. 6 i 7).
Ustawa wymienia, co umowa musi zawierać ponad elementy z Prawa bankowego: wszystkie opłaty i warunki ich zmiany, całkowity koszt i całkowitą kwotę do zapłaty, zasady zabezpieczeń i ubezpieczeń, koszty wcześniejszej spłaty, zasady odstąpienia, skutki zaległości i sposób ustalania oprocentowania (art. 29 ust. 1). Jeśli którejś z tych rzeczy nie ma, termin na odstąpienie liczy się dopiero od dnia, w którym ją dostaniesz.
10 zapisów do sprawdzenia
1. Oprocentowanie i wskaźnik
Przy stopie zmiennej umowa musi określać wskaźnik referencyjny i marżę (art. 29 ust. 2). Sprawdź, jaki to wskaźnik (WIBOR 3M, WIBOR 6M albo POLSTR), jak często i od którego dnia bank aktualizuje oprocentowanie. Przy stopie okresowo stałej sprawdź, na ile lat jest ustalona i jak bank wyznaczy nową stopę po tym okresie, jeśli się nie dogadacie. Za ustalenie nowej stopy bank nie może pobierać opłat (art. 29 ust. 3 i 4). Więcej w artykułach stałe czy zmienne oprocentowanie i marża kredytu hipotecznego.
2. Warunki promocyjnej marży i ich utrata
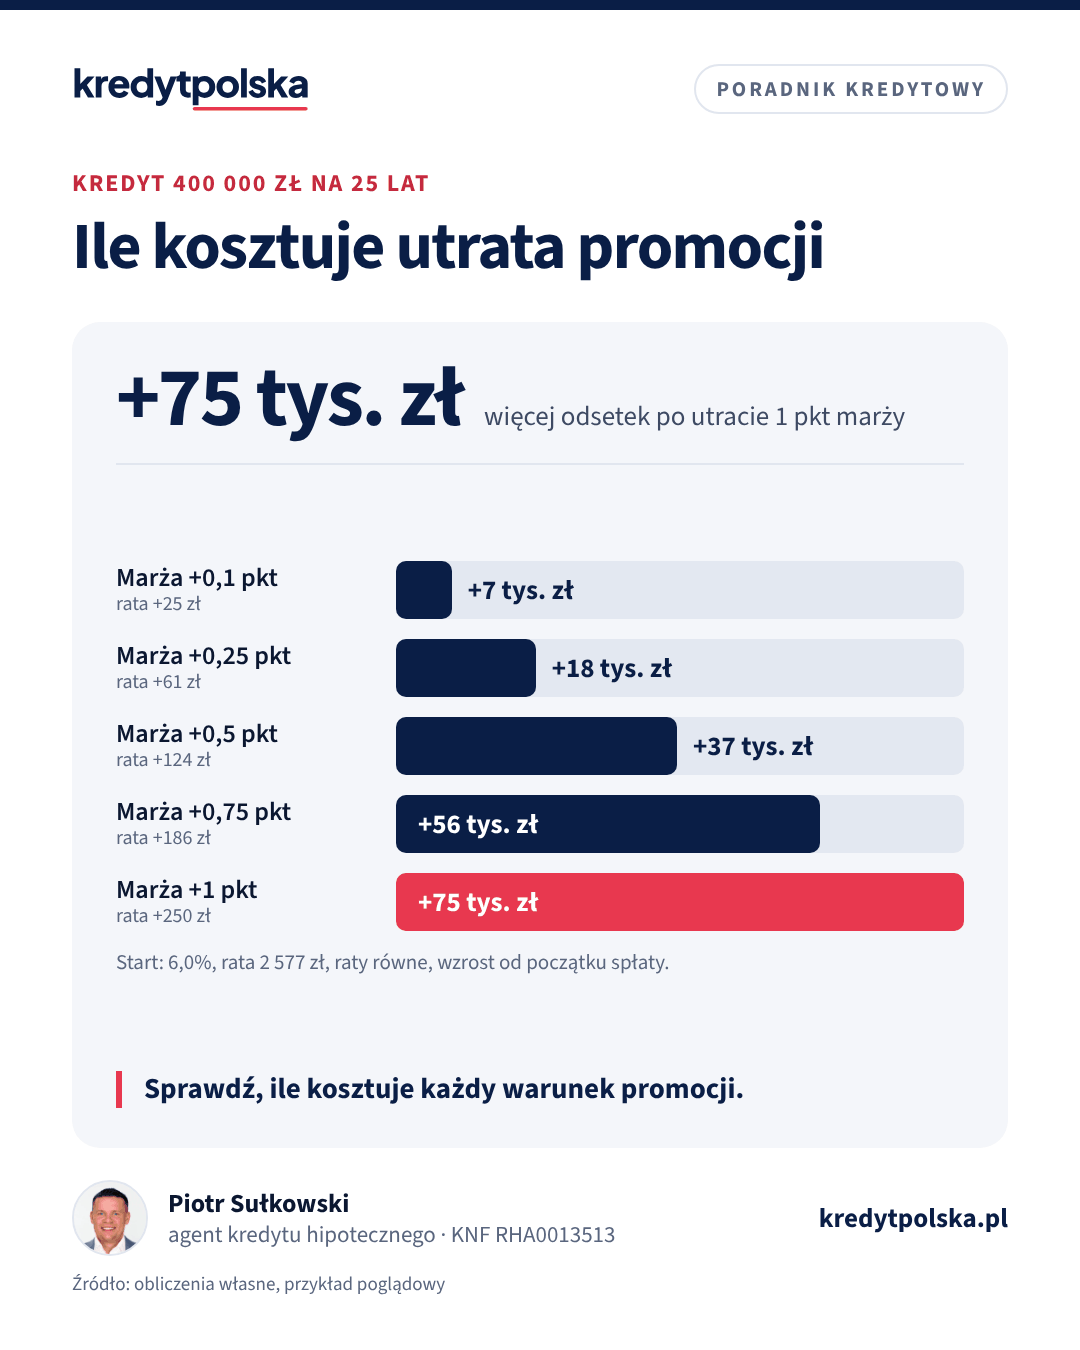
To zapis, który najczęściej zaskakuje po latach. Niższa marża zwykle wymaga wpływu wynagrodzenia na konto, transakcji kartą albo ubezpieczenia na życie. Sprawdź: ile wynosi każdy warunek (np. wpływ co najmniej określonej kwoty), jak długo trzeba go spełniać, o ile wzrośnie marża po jego niespełnieniu i czy bank przywróci promocję, gdy znów zaczniesz go spełniać. Utrata promocji kosztuje dużo, bo działa do końca kredytu:
| Wzrost marży | Rata | Rata więcej o | Odsetki więcej przez 25 lat |
|---|---|---|---|
| bez zmiany (6,0%) | 2 577 zł | 0 zł | 0 zł |
| +0,1 pkt proc. | 2 602 zł | 25 zł | 7 352 zł |
| +0,25 pkt proc. | 2 639 zł | 61 zł | 18 442 zł |
| +0,5 pkt proc. | 2 701 zł | 124 zł | 37 087 zł |
| +1 pkt proc. | 2 827 zł | 250 zł | 74 973 zł |
Przykład: kredyt 400 000 zł na 25 lat, raty równe, wzrost marży od pierwszej raty. W rzeczywistości kwota zależy od tego, kiedy stracisz promocję i ile kapitału zostało do spłaty.
3. Ubezpieczenia i cesje
Ubezpieczenie nieruchomości z cesją na bank jest standardem. Sprawdź minimalny zakres i sumę ubezpieczenia, które bank zaakceptuje (umowa musi je podać, art. 29 ust. 1 pkt 9), i czy możesz kupić polisę poza bankiem. Przy ubezpieczeniu na życie sprawdź, czy jest warunkiem kredytu, czy tylko warunkiem marży, ile kosztuje i co się stanie, gdy z niego zrezygnujesz. Sprawdź też zapis o ubezpieczeniu pomostowym do czasu wpisu hipoteki: według ustawy taki dodatkowy koszt po wpisie wraca do Ciebie albo jest zaliczany na spłatę, na warunkach z umowy (art. 29 ust. 5a i 5b).
4. Wcześniejsza spłata
Masz prawo spłacić kredyt w całości lub części przed terminem. Przy stopie zmiennej bank może pobrać rekompensatę tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy i najwyżej 3% spłacanej kwoty, przy stopie okresowo stałej na zasadach z umowy. Sprawdź, czy nadpłata skraca okres, czy obniża ratę, i jak się ją zleca. Szczegóły w artykule nadpłata kredytu hipotecznego.
5. Zmiana wskaźnika
Od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach, a banki przechodzą na POLSTR. Umowa powinna mówić, co się stanie, gdy wskaźnik przestanie być publikowany lub zmieni się istotnie: jaki wskaźnik go zastąpi i czy dojdzie korekta. Przy umowie na WIBOR zapytaj, jak bank planuje przejście. Tłumaczymy to w artykule WIBOR i POLSTR.
6. Waluta i transze
Kredyt powinien być w walucie, w której zarabiasz. Jeśli bierzesz kredyt w walucie obcej, ustawa daje prawo spłaty bezpośrednio w tej walucie bez dodatkowych kosztów (art. 30) i obowiązek ostrzeżenia, gdy kwota do spłaty wzrośnie o ponad 20% (art. 29 ust. 8). Przy wypłacie w transzach (deweloper, budowa) sprawdź harmonogram, warunki wypłaty kolejnych transz, opłaty za inspekcje i to, czy odsetki płacisz tylko od wypłaconej części.
7. Karencja
Karencja w spłacie kapitału oznacza, że przez pewien czas płacisz same odsetki. Rata jest niższa, ale po karencji rośnie, a całkowity koszt kredytu jest wyższy. Sprawdź, czy karencja jest obowiązkowa w czasie wypłaty transz, czy możesz z niej zrezygnować i jak bank przeliczy ratę po jej końcu.
8. Opłaty, prowizje i kary
Umowa musi wymieniać opłaty i warunki ich zmiany. Przejrzyj tabelę opłat: aneksy, zaświadczenia, monity, inspekcje, wycena przy kolejnych transzach. Sprawdź oprocentowanie zadłużenia przeterminowanego i koszt upomnień. Szukaj też kar umownych, np. za niedostarczenie odpisu księgi wieczystej z wpisem hipoteki albo polisy w terminie. Często są to podwyższenia marży do czasu wykonania obowiązku.
9. Wypowiedzenie umowy
Bank może wypowiedzieć umowę, gdy nie płacisz rat albo nie dotrzymujesz warunków umowy, a co do zasady termin wypowiedzenia wynosi co najmniej 30 dni. Zanim to zrobi, przy zaległościach musi wezwać do zapłaty z terminem co najmniej 14 dni roboczych i poinformować o możliwości złożenia wniosku o restrukturyzację (art. 75c Prawa bankowego). Sprawdź, jakie zdarzenia umowa uznaje za naruszenie, np. brak polisy, zmiana najemcy albo nieprawdziwe oświadczenia przy wniosku.
10. Odstąpienie w ciągu 14 dni
Od umowy możesz odstąpić bez podania przyczyny w ciągu 14 dni od jej zawarcia (art. 42). Wystarczy wysłać oświadczenie przed upływem terminu, np. listem poleconym. Oddajesz wypłaconą kwotę z odsetkami za czas korzystania z pieniędzy, najpóźniej w 30 dni, a bank nie może pobrać innych opłat poza bezzwrotnymi opłatami administracyjnymi (art. 44). Odstąpienie obejmuje też umowy o usługi dodatkowe związane z kredytem (art. 45). Wzór oświadczenia bank daje przy podpisaniu umowy.
Co da się negocjować
Umowa kredytu jest wzorem banku i większości zapisów nie zmienisz. Są jednak elementy, o które warto zapytać przed podpisem, najlepiej mając na stole drugą decyzję kredytową:
- Marża i prowizja. To najczęstszy przedmiot negocjacji. Przy dobrym profilu klienta i konkurencyjnej ofercie bank bywa skłonny je obniżyć.
- Warunki promocji. Niższy wymagany wpływ na konto, mniej transakcji kartą albo dłuższy czas na przywrócenie promocji po przerwie w zatrudnieniu.
- Ubezpieczenie z zewnątrz. Zgoda na polisę nieruchomości spoza banku, jeśli spełnia minimalny zakres.
- Terminy dokumentów. Realny termin na dostarczenie odpisu księgi wieczystej z wpisem hipoteki, skoro czas wpisu zależy od sądu, a nie od Ciebie.
Każdą uzgodnioną zmianę poproś o wpisanie do umowy albo do decyzji. Ustne zapewnienie doradcy w oddziale nie zastąpi zapisu. Jeśli bank nie zgodzi się na zmianę, porównaj całkowity koszt z inną ofertą, a nie tylko pojedynczy zapis.
Jak czytać umowę w praktyce
- Porównaj projekt umowy z decyzją i formularzem informacyjnym: kwota, okres, marża, prowizja i wymagane produkty muszą się zgadzać.
- Czytaj razem z regulaminem i tabelą opłat, bo wiele szczegółów jest właśnie tam.
- Zapisz pytania i zadaj je bankowi na piśmie. Odpowiedź e-mailem to też dowód.
- Nie podpisuj w dniu, w którym widzisz umowę pierwszy raz.
Jeśli umowa jest jeszcze przed Tobą, a decyzja dopiero przyszła, zacznij od artykułu decyzja kredytowa: co dalej. Agent kredytowy pomoże porównać projekty umów z kilku banków i wskaże różnice, ale decyzję o podpisie podejmujesz Ty.
Najczęstsze pytania
Czy bank musi dać projekt umowy kredytu hipotecznego przed podpisaniem?
Tak. Ustawa o kredycie hipotecznym wymaga, żeby bank zaproponował projekt umowy razem z decyzją kredytową, na warunkach tej decyzji.
Ile mam czasu na odstąpienie od umowy kredytu hipotecznego?
14 dni od zawarcia umowy, bez podania przyczyny. Zwracasz wypłaconą kwotę z odsetkami za czas korzystania z pieniędzy najpóźniej w 30 dni od złożenia oświadczenia.
Co się stanie, jeśli przestanę spełniać warunki promocyjnej marży?
Bank podniesie marżę o wartość wskazaną w umowie, zwykle od kolejnego okresu rozliczeniowego. Przy kredycie 400 000 zł na 25 lat wzrost o 1 pkt proc. to rata wyższa o około 250 zł.
Czy bank może pobrać opłatę za wcześniejszą spłatę kredytu hipotecznego?
Przy stopie zmiennej tylko w ciągu 36 miesięcy od zawarcia umowy i najwyżej 3% spłacanej kwoty, jeśli umowa to przewiduje. Przy stopie okresowo stałej rekompensata zależy od zapisów umowy.
Kiedy bank może wypowiedzieć umowę kredytu hipotecznego?
Gdy nie płacisz rat albo naruszasz warunki umowy. Przy zaległościach bank musi najpierw wezwać do zapłaty z terminem co najmniej 14 dni roboczych i poinformować o możliwości restrukturyzacji.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.