
W skrócie
Opinie o doradcy kredytowym czytaj jak dane, nie jak reklamę: patrz na liczbę ocen, ich rozłożenie w czasie, konkrety w treści i na to, jak doradca odpowiada na krytykę. Podejrzane są serie ogólnikowych piątek z kilku dni i opinie z kont bez historii. Fałszywe opinie są zakazane ustawą, ale żadna opinia nie zastąpi sprawdzenia wpisu w rejestrze KNF i rozmowy.
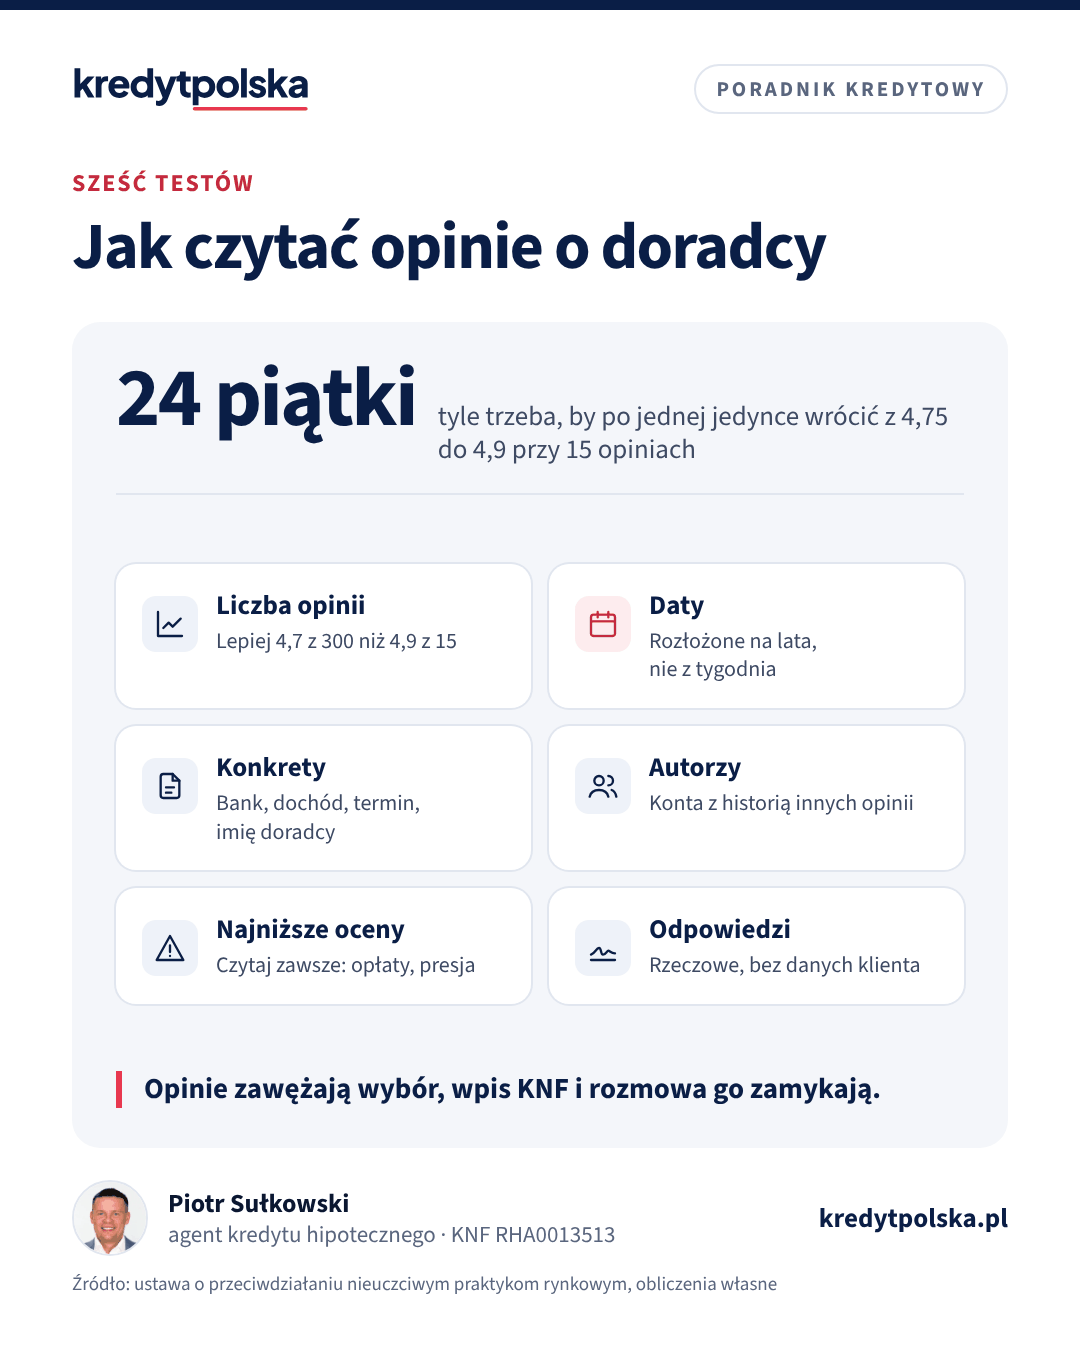
Opinie klientów to pierwsza rzecz, którą sprawdzamy przed wyborem doradcy kredytowego. Średnia 4,9 i kilkadziesiąt zachwyconych wpisów robią wrażenie, ale same w sobie mówią mniej, niż się wydaje. Poniżej opisujemy, jak czytać opinie, żeby wyciągnąć z nich prawdziwą informację, jak rozpoznać opinie podejrzane i co z tym robi prawo. Sygnały ostrzegawcze w samej współpracy, takie jak opłaty bez umowy czy gwarancja decyzji, opisujemy osobno w artykule nieuczciwy doradca kredytowy.
Gdzie szukać opinii i kogo dotyczą
Najwięcej opinii o doradcach jest w Google, przy profilu firmy. Dochodzą rankingi i katalogi, fora i grupy w mediach społecznościowych. Zwróć uwagę, kogo opinia dotyczy. Profil dużej sieci zbiera oceny setek doradców i nie mówi wiele o osobie, z którą będziesz rozmawiać. Jeśli w opiniach pojawia się imię konkretnego agenta, to cenniejsza informacja niż sama średnia firmy.
Liczba opinii waży tyle co średnia
Przy małej liczbie opinii średnia jest bardzo wrażliwa. Policzmy:
| Sytuacja | Średnia przed | Po jednej opinii 1 gwiazdka |
|---|---|---|
| 15 opinii, wszystkie po 5 gwiazdek | 5,0 | 4,75 |
| 300 opinii, wszystkie po 5 gwiazdek | 5,0 | 4,99 |
Przy 15 opiniach jedna zła ocena obniża średnią do 4,75, a żeby wrócić do 4,9, potrzeba 24 kolejnych piątek. Przy 300 opiniach ta sama ocena prawie nie zmienia wyniku. Dlatego doradca z oceną 4,7 i trzystoma opiniami zwykle daje więcej pewności niż ktoś z 4,9 przy piętnastu. Tak samo działa nasz ranking, w którym liczba opinii liczy się obok średniej. Szczegóły w artykule ranking doradców kredytowych: jak go czytać.
Daty: opinie rozłożone w czasie
Posortuj opinie od najnowszych. Dobrze wygląda profil, na którym opinie pojawiają się regularnie przez kilka lat, po kilka w miesiącu. Ostrożność budzi profil, który przez dwa lata miał 5 opinii, a w ostatnim tygodniu dostał 30. Może to być akcja zbierania opinii od zadowolonych klientów, co jest uczciwe, ale może też być zakup opinii. Ważna jest też świeżość: jeśli ostatnia opinia ma dwa lata, zapytaj, czy doradca nadal aktywnie pracuje.
Daty pomagają też ocenić, czy opinie dotyczą obecnych warunków. Opinia sprzed pięciu lat opisuje rynek przed wzrostem stóp procentowych, inne banki w ofercie i często innych pracowników firmy. Najwięcej wagi daj opiniom z ostatnich 12–24 miesięcy, a starsze traktuj jako potwierdzenie, że ktoś działa na rynku od dawna.
Treść: konkrety zamiast zachwytów
Najwięcej mówią opinie, które opisują sytuację. Na przykład: jaki był dochód, bo „działalność od roku” to inna sprawa niż „umowa o pracę od pięciu lat”, w jakim banku skończył się proces, ile trwał, co poszło dobrze, a co nie. Opinia „Polecam, super kontakt” jest miła, ale nie wiesz z niej nic o tym, czy doradca poradzi sobie z Twoją sprawą. Szukaj opinii od osób w podobnej sytuacji do Twojej: przy kredycie z dochodem z zagranicy, na budowę domu albo przy działalności gospodarczej.
Sygnały, że opinie mogą być nieprawdziwe
- Wiele opinii dodanych w krótkim czasie po długiej przerwie.
- Podobne sformułowania, ten sam styl, te same literówki w różnych opiniach.
- Autorzy bez zdjęcia, z jedną opinią w historii albo z opiniami o firmach z całej Polski tego samego dnia.
- Same piątki przy dużej liczbie opinii i całkowity brak konkretów.
- Opinie o rzeczach, których doradca nie robi, np. „szybko dostałem pożyczkę gotówkową”.
- Nagła fala jedynek bez treści, która może być atakiem konkurencji. To też zniekształca obraz.
Żaden z tych sygnałów nie jest dowodem. Kilka naraz to powód, żeby bardziej zaufać rejestrowi KNF i rozmowie niż gwiazdkom.
Jak czytać opinie negatywne
Zawsze przeczytaj kilka najniższych ocen. Nie każda zła opinia świadczy o złym doradcy. Odmowa banku, długi czas oczekiwania na wycenę albo zmiana oferty przez bank to rzeczy, na które agent ma ograniczony wpływ. Zwróć uwagę na opinie, które mówią o rzeczach zależnych od doradcy:
- prośba o pieniądze przed podpisaniem umowy albo bez potwierdzenia,
- presja, żeby podpisać szybko, bez czasu na przeczytanie,
- ubezpieczenia przedstawione jako obowiązkowe, choć nie były,
- brak kontaktu w kluczowym momencie, np. tuż przed aktem notarialnym,
- obietnica decyzji, która się nie spełniła.
Patrz też, jak doradca odpowiada. Rzeczowa odpowiedź z wyjaśnieniem i propozycją rozmowy to dobry znak. Odpowiedź agresywna albo ujawniająca szczegóły sprawy klienta to zły znak, bo pokazuje, jak doradca traktuje poufne informacje.
Fora, grupy i polecenia znajomych
Na forach i w grupach w mediach społecznościowych łatwo o szczere relacje, ale też o anonimowe wpisy bez możliwości sprawdzenia. Polecenie od znajomego, który niedawno brał kredyt, ma tę przewagę, że możesz dopytać o szczegóły: jak długo trwało, czy doradca pilnował terminów, czy mówił o wynagrodzeniu. Pamiętaj tylko, że sytuacja znajomego mogła być prostsza albo trudniejsza od Twojej. Dobra rekomendacja dla etatowca nie mówi, jak doradca radzi sobie z działalnością gospodarczą.
Prośba o opinię: co jest w porządku
Doradca, który po wypłacie kredytu prosi o opinię, robi to, co robi większość firm usługowych. To nic złego. Problem zaczyna się, gdy opinię „kupuje”: obiecuje zwrot części kosztów, bon albo inną korzyść w zamian za piątkę, pisze opinię za klienta albo prosi o nią znajomych, którzy nie korzystali z usługi. Zasady Google zabraniają oferowania korzyści za opinie, a opinie wystawione przez osoby, które nie były klientami, wprowadzają w błąd kolejne osoby. Jeśli doradca proponuje Ci coś takiego, potraktuj to jako sygnał, że jego pozostałe opinie też mogą nie być w pełni wiarygodne.
Co mówi prawo o opiniach
Ustawa o przeciwdziałaniu nieuczciwym praktykom rynkowym, po zmianach wprowadzających unijną dyrektywę Omnibus, wprost zakazuje zamieszczania albo zlecania innej osobie zamieszczania nieprawdziwych opinii lub rekomendacji konsumentów oraz zniekształcania opinii w celu promocji (art. 7 pkt 26). Zakazane jest też twierdzenie, że opinie pochodzą od klientów, bez rozsądnych kroków, żeby to sprawdzić (art. 7 pkt 25). Serwis, który udostępnia opinie, powinien poinformować, czy i jak je weryfikuje (art. 6 ust. 4 pkt 7). Praktyki naruszające zbiorowe interesy konsumentów zgłasza się do UOKiK, a fałszywą opinię w Google możesz też zgłosić bezpośrednio w Google.
W naszym rankingu opinii Google nie weryfikujemy, pokazujemy je tak, jak widać je w Google. Po przejęciu profilu przez doradcę dochodzą opinie potwierdzone SMS-em, publikowane tylko wtedy, gdy numer telefonu autora zgadza się z numerem klienta. Negatywnych opinii nie usuwamy na prośbę doradcy. Pełne zasady są na stronie jak liczymy ranking.
Opinie to dopiero pierwszy filtr
Najlepsze opinie nie zastąpią trzech rzeczy:
- Sprawdzenia wpisu w rejestrze KNF agenta i pośrednika, w którego imieniu działa. Instrukcja: jak sprawdzić doradcę w rejestrze KNF.
- Rozmowy z tymi samymi pytaniami do 2–3 osób. Lista: pytania do doradcy kredytowego.
- Informacji na piśmie o wynagrodzeniu i powiązaniach z bankami, które pośrednik musi przekazać przed rozpoczęciem usługi.
Jeśli po współpracy masz zastrzeżenia, napisz reklamację do pośrednika. Odpowiedź powinna przyjść w 30 dni, a po nieuwzględnionej reklamacji możesz zwrócić się do Rzecznika Finansowego. Działanie bez wpisu zgłaszasz do KNF.
Jak napisać opinię, która pomoże innym
Skoro sam korzystasz z opinii, oddaj coś następnym. Napisz, jaki miałeś rodzaj dochodu i cel kredytu, ile trwał proces, czy doradca jasno powiedział o wynagrodzeniu, co poszło dobrze, a co mogło być lepiej. Pomiń kwoty i dane osobowe. Taka opinia, nawet z oceną 4, jest dla kolejnych osób cenniejsza niż kolejne „polecam”. Kandydatów z opiniami i wpisem KNF znajdziesz w rankingu doradców kredytowych.
Najczęstsze pytania
Czy opiniom o doradcach kredytowych w Google można ufać?
W dużej mierze tak, jeśli jest ich dużo, są rozłożone w czasie i zawierają konkrety. Ostrożnie podchodź do serii ogólnikowych piątek z kilku dni i opinii z kont bez historii.
Jak rozpoznać fałszywe opinie o doradcy?
Sygnały to fala opinii w krótkim czasie, podobne sformułowania, autorzy z jedną opinią w historii i brak jakichkolwiek szczegółów. Żaden sygnał nie jest dowodem, ale kilka naraz to powód do ostrożności.
Czy kupowanie opinii jest legalne?
Nie. Zamieszczanie lub zlecanie nieprawdziwych opinii konsumentów to praktyka zakazana w art. 7 pkt 26 ustawy o przeciwdziałaniu nieuczciwym praktykom rynkowym. Takie praktyki można zgłosić do UOKiK.
Ile opinii powinien mieć dobry doradca kredytowy?
Nie ma progu. Przy kilkunastu opiniach jedna zła ocena mocno zmienia średnią, a przy kilkuset prawie wcale, dlatego większa liczba opinii daje pewniejszy obraz.
Czy jedna negatywna opinia przekreśla doradcę?
Nie. Ważne, czego dotyczy i jak doradca odpowiedział. Niepokoić powinny opinie o opłatach bez umowy, presji i ubezpieczeniach przedstawianych jako obowiązkowe.
Źródła
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym
- UOKiK
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.