
W skrócie
Na pierwszym spotkaniu z doradcą kredytowym zapytaj o cztery rzeczy: jego status (wpis w rejestrze KNF, w czyim imieniu działa, z iloma bankami współpracuje), wynagrodzenie i Twoje ewentualne opłaty, konkretne banki i całkowity koszt kredytu oraz przebieg procesu. Niepokoić powinny odpowiedzi wymijające, obietnica pewnej decyzji, opłata bez umowy i pokazywanie samej raty.
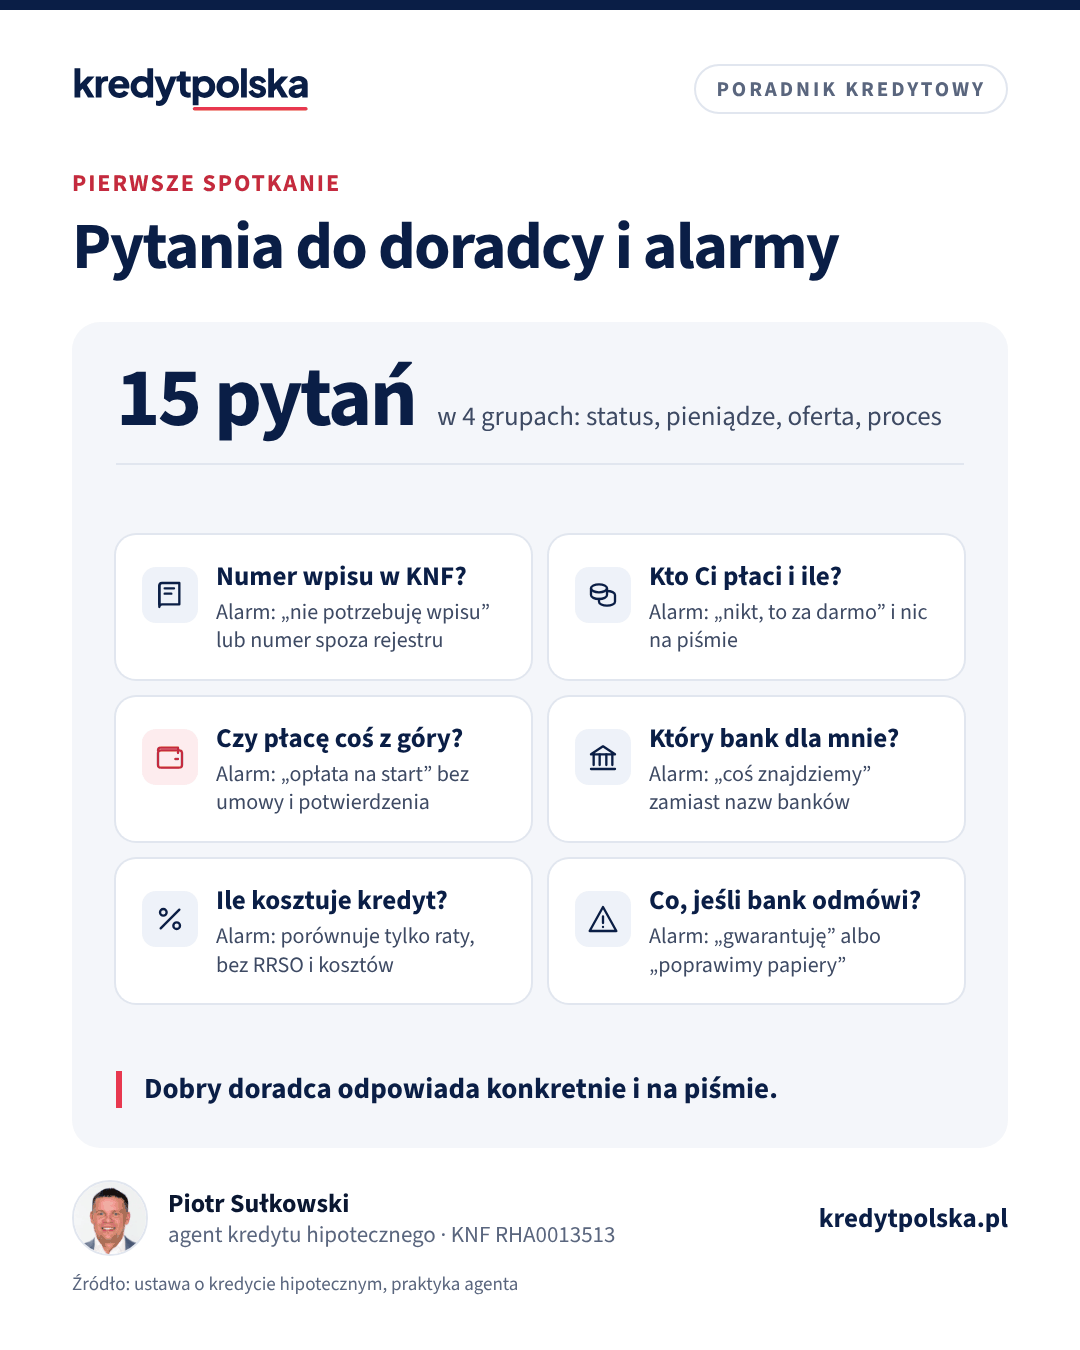
Pierwsze spotkanie z doradcą kredytowym to rozmowa kwalifikacyjna, w której to Ty oceniasz kandydata. W 30–60 minut da się sprawdzić, czy ktoś zna się na rzeczy, czy mówi otwarcie o pieniądzach i czy nie obiecuje rzeczy niemożliwych. Poniżej 15 pytań w czterech grupach. Przy każdym piszemy, jaka odpowiedź powinna Cię zaniepokoić. Jeśli dopiero wybierasz, z kim się spotkać, zacznij od artykułu jak wybrać doradcę kredytowego.
Zanim zadasz pytania: co przynieść
Doradca odpowie konkretnie tylko wtedy, gdy zna Twoją sytuację. Przygotuj: rodzaj i wysokość dochodu (umowa, staż, przy działalności forma opodatkowania i wynik z ostatniego roku), listę kredytów, kart i limitów, kwotę wkładu własnego, orientacyjną cenę nieruchomości i informację, czy to rynek pierwotny, czy wtórny. Wstępny wynik z kalkulatora zdolności też się przyda.
Status: kim jest osoba, z którą rozmawiasz
1. Jaki jest Twój numer wpisu w rejestrze KNF i w czyim imieniu działasz? Pośrednik ma numer zaczynający się od RPH, agent od RHA. Agent działa w imieniu pośrednika i to pośrednik odpowiada za jego działania wobec Ciebie. Zaniepokój się, gdy słyszysz „nie potrzebuję wpisu”, „jestem doradcą finansowym” albo numer, którego nie ma w rejestrze. Jak to sprawdzić, opisujemy w artykule jak sprawdzić doradcę w rejestrze KNF.
2. Z iloma bankami współpracujecie i czy jesteś pośrednikiem powiązanym? Pośrednik powiązany działa dla jednego lub ograniczonej liczby kredytodawców i musi Ci o tym powiedzieć przed rozpoczęciem usługi. Zaniepokój się, gdy odpowiedź brzmi „ze wszystkimi” bez listy albo doradca omija pytanie o powiązanie.
3. Czy świadczysz usługi doradcze w rozumieniu ustawy? Usługi doradcze to w ustawie osobny status, z innymi obowiązkami. Określenia „niezależny doradca” może używać tylko pośrednik niepowiązany, który nie bierze wynagrodzenia od banków. Zaniepokój się, gdy ktoś opłacany przez bank przedstawia się jako „niezależny doradca”. Różnice wyjaśniamy w tekście agent, pośrednik, doradca: różnice.
4. Czy będziesz prowadzić mój wniosek osobiście aż do wypłaty? Między wnioskiem a wypłatą bank zadaje pytania, prosi o dokumenty, a terminy z umowy przedwstępnej biegną. Jedna osoba, która zna Twoją sprawę, oszczędza dni. Zaniepokój się, gdy po spotkaniu sprawa trafia do „działu wniosków” bez jednej osoby kontaktowej.
Pieniądze: kto płaci i ile
5. Kto płaci Ci za tę usługę i ile? Pośrednik i agent muszą przed rozpoczęciem usługi podać na trwałym nośniku informację o prowizji od banku, z kwotą, jeśli jest znana. Zaniepokój się, gdy słyszysz „nikt nic nie płaci” albo doradca nie chce dać tego na piśmie. Szczegóły w artykule ile kosztuje doradca kredytowy.
6. Czy ja ponoszę jakieś opłaty, kiedy i za co? Opłata od klienta jest dopuszczalna, jeśli jej wysokość albo sposób liczenia znasz przed usługą. Zaniepokój się, gdy pojawia się „opłata rezerwacyjna” albo przelew „na start” bez umowy.
7. Czy prowizja różni się między bankami i dlaczego polecasz ten bank? Prowizje od różnych banków bywają różne, a dobry doradca potrafi uzasadnić wybór Twoim interesem: kosztem, zdolnością, warunkami. Zaniepokój się, gdy pytanie wywołuje irytację albo odpowiedź „bo tak jest najlepiej” bez liczb.
Banki i oferta
8. W których bankach mój dochód będzie liczony najkorzystniej i dlaczego? Tu widać doświadczenie. Konkretna odpowiedź zawiera nazwy banków i ich wymagania, np. ile miesięcy działalności, jaki staż, jakie dokumenty. Zaniepokój się, gdy słyszysz ogólnik „coś znajdziemy”.
9. Ile realnie mogę pożyczyć i przy jakich założeniach? Uczciwa odpowiedź podaje kwotę razem z ratą, okresem i informacją, że bank liczy zdolność z buforem na wzrost stóp. Zaniepokój się, gdy padają kwoty wyższe niż w każdym kalkulatorze bez wyjaśnienia skąd.
10. Jakie jest RRSO i całkowita kwota do zapłaty w porównywanych ofertach? Rata to tylko część obrazu. Zaniepokój się, gdy doradca porównuje wyłącznie raty i nie pokazuje kosztów prowizji i ubezpieczeń. Jak czytać te liczby, opisujemy w artykule RRSO i koszty kredytu.
11. Jakie produkty dodatkowe są wymagane i co się stanie, gdy z nich zrezygnuję? Konto, karta, ubezpieczenie na życie często obniżają marżę, ale mają swoją cenę. Zaniepokój się, gdy słyszysz „ubezpieczenie jest obowiązkowe” bez wskazania, gdzie wynika to z oferty banku.
12. Stała czy zmienna stopa w moim przypadku? Dobra odpowiedź zaczyna się od pytań o Twój budżet, plany i odporność na wzrost raty. Zaniepokój się, gdy pada jednoznaczna rekomendacja bez żadnych pytań. Tło znajdziesz w tekście stałe czy zmienne oprocentowanie.
Proces: co dalej po spotkaniu
13. W ilu bankach złożymy wniosek i dlaczego w tych? Zwykle w dwóch lub trzech dobranych do Twojego profilu. Zaniepokój się, gdy plan brzmi „wszędzie naraz”, bo to mnoży zapytania w BIK i pracę bez korzyści.
14. Ile to potrwa i czy zdążymy z terminem z umowy przedwstępnej? Realny czas od wniosku do wypłaty to zwykle 4–8 tygodni. Zaniepokój się obietnicą decyzji „w 3 dni” bez względu na bank i rodzaj dochodu. Więcej: ile trwa kredyt hipoteczny.
15. Co zrobimy, jeśli bank odmówi? Dobra odpowiedź: poprosimy o wyjaśnienie oceny zdolności, sprawdzimy powód i wybierzemy bank, który go nie stosuje. Zaniepokój się, gdy słyszysz „nie odmówi, gwarantuję” albo propozycję „poprawienia” dokumentów. Co robić po odmowie, piszemy w artykule odmowa kredytu hipotecznego.
Pytania, które dobry doradca zada Tobie
Rozmowa działa w dwie strony. Po pytaniach doradcy też poznasz, czy wie, co robi. Dobry doradca zapyta między innymi o:
- formę zatrudnienia, staż u obecnego pracodawcy i okres umowy, a przy działalności o formę opodatkowania i wynik z ostatniego roku,
- wszystkie kredyty, karty, limity i poręczenia, także te, z których nie korzystasz,
- historię spłat i ewentualne opóźnienia, zanim sam zobaczy raport BIK,
- wysokość wkładu własnego i to, skąd pochodzi,
- nieruchomość: rynek, stan prawny, księgę wieczystą, termin z umowy przedwstępnej,
- Twoje plany: czy spodziewasz się dziecka, zmiany pracy, sprzedaży innego mieszkania.
Jeśli po godzinie rozmowy doradca nie wie nic o Twoich zobowiązaniach, a już podaje kwotę kredytu, ta kwota jest zgadywaniem.
Co powinieneś dostać na piśmie
Przed rozpoczęciem usługi pośrednik albo agent musi przekazać Ci na trwałym nośniku, np. w pliku PDF albo na papierze: swoje dane i numer wpisu z adresem rejestru, informację, czy jest pośrednikiem powiązanym i z kim, czy świadczy usługi doradcze, jak złożyć reklamację, ile dostaje od banku (kwotę, jeśli jest znana) i jakie opłaty płacisz Ty. Jeśli tego nie dostaniesz po pierwszym spotkaniu, poproś o to. Po złożeniu wniosku bank przekaże Ci formularz informacyjny z kosztami kredytu, a doradca powinien pomóc Ci go przeczytać.
Ściąga: pytanie i sygnał ostrzegawczy
| Grupa | Pytania | Niepokojąca odpowiedź |
|---|---|---|
| Status | 1–4 | brak numeru wpisu, „ze wszystkimi bankami”, „niezależny doradca” opłacany przez bank |
| Pieniądze | 5–7 | „nikt nic nie płaci”, opłata bez umowy, brak informacji na piśmie |
| Banki i oferta | 8–12 | ogólniki zamiast nazw banków, sama rata zamiast RRSO, „ubezpieczenie obowiązkowe” |
| Proces | 13–15 | wnioski wszędzie naraz, decyzja „w 3 dni”, gwarancja kredytu |
Jak notować odpowiedzi
Wydrukuj albo zapisz w telefonie listę pytań i notuj odpowiedzi w trakcie rozmowy. Po spotkaniu poproś mailem o podsumowanie: banki, w których doradca proponuje złożyć wniosek, szacowaną kwotę i ratę, wymagane dokumenty i informację o wynagrodzeniu. Takie podsumowanie pozwala porównać kilku doradców na tych samych zasadach, a w razie sporu jest dowodem tego, co ustaliliście. Doradca, który nie chce niczego potwierdzić mailem, sam daje Ci odpowiedź.
Jak ocenić odpowiedzi po spotkaniu
Nie chodzi o to, żeby doradca znał odpowiedź na każde pytanie od ręki. Dobry doradca czasem powie „sprawdzę w dwóch bankach i wrócę jutro”. Chodzi o trzy rzeczy: czy odpowiada konkretnie, czy mówi otwarcie o swoim wynagrodzeniu i czy nie obiecuje decyzji, którą wydaje bank. Jeśli rozmawiasz z dwiema lub trzema osobami, zadaj każdej te same pytania i porównaj odpowiedzi. Zwróć też uwagę, kto sam zadał Ci więcej pytań.
Kandydatów do rozmowy znajdziesz w rankingu doradców kredytowych. Imię, nazwisko i numer wpisu pochodzą tam z publicznego rejestru KNF, a zasady wyliczania wyniku opisujemy na stronie jak liczymy ranking. Pytania z tego artykułu pomogą wybrać jedną osobę spośród kilku z dobrą oceną.
Najczęstsze pytania
O co zapytać doradcę kredytowego na pierwszym spotkaniu?
O numer wpisu w rejestrze KNF i to, w czyim imieniu działa, o liczbę współpracujących banków, o wynagrodzenie i Twoje opłaty, o banki najlepsze dla Twojego dochodu, o RRSO porównywanych ofert i o plan na wypadek odmowy.
Jaka odpowiedź doradcy powinna mnie zaniepokoić?
Obietnica pewnej decyzji kredytowej, opłata bez umowy, odmowa podania informacji o wynagrodzeniu na piśmie, brak wpisu w rejestrze KNF i propozycja „poprawienia” dokumentów albo zatajenia zobowiązań.
Ile trwa pierwsze spotkanie z doradcą kredytowym?
Zwykle 30–60 minut. Jeśli przyniesiesz informacje o dochodzie, zobowiązaniach i wkładzie, doradca może od razu wskazać banki i orientacyjną kwotę kredytu.
Czy pierwsze spotkanie z doradcą jest płatne?
U pośredników wynagradzanych przez banki zwykle nie. Jeśli doradca pobiera opłatę od klienta, musi podać jej wysokość albo sposób obliczania przed rozpoczęciem usługi.
Z iloma doradcami porozmawiać przed wyborem?
Zwykle wystarczą dwie lub trzy rozmowy z tymi samymi pytaniami. Nie składaj przez kilku pośredników wniosków w tym samym banku.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.