
W skrócie
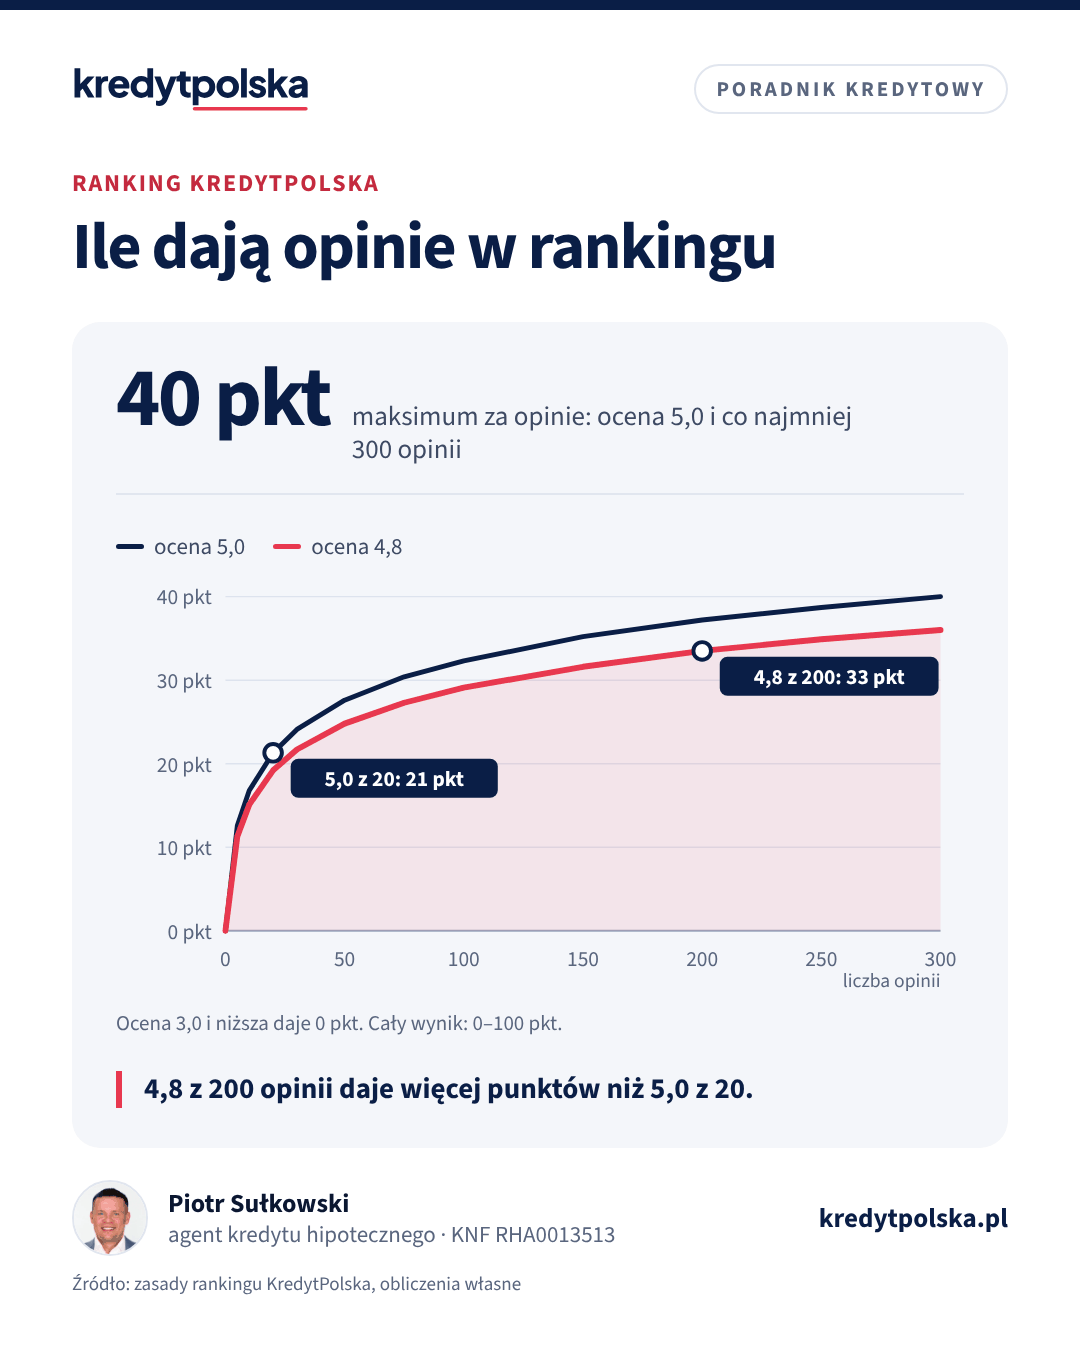
Ranking doradców kredytowych jest wart tyle, ile jego zasady. Sprawdź, czy opisuje kryteria i wagi, skąd bierze opinie, czy płatne miejsca są wyraźnie oznaczone i czy weryfikuje wpis w rejestrze KNF. W naszym rankingu opinie dają do 40 ze 100 punktów, a liczy się zarówno ocena, jak i liczba opinii: 4,8 z 200 opinii daje więcej punktów niż 5,0 z 20.
Wpisujesz w wyszukiwarkę „najlepszy doradca kredytowy” i dostajesz kilka rankingów, katalogów i list „top 10”. Każdy pokazuje inne osoby na pierwszych miejscach. To nie musi oznaczać, że któryś kłamie. Rankingi liczą różne rzeczy, a część z nich w ogóle niczego nie liczy, tylko sprzedaje miejsca. Poniżej opisujemy, jak w kilka minut ocenić, czy ranking jest wiarygodny, i jak dokładnie działa ranking w naszym serwisie.
Jakie bywają rankingi doradców
- Rankingi z jawną metodologią. Wynik liczony według opisanych kryteriów i wag, takich samych dla wszystkich.
- Zestawienia redakcyjne. Wybór dziennikarza lub eksperta. Mogą być rzetelne, ale to opinia, nie pomiar.
- Katalogi z płatnymi wpisami. Kolejność zależy od wykupionego pakietu. To reklama i powinna być tak oznaczona.
- Nagrody i wyróżnienia. Od konkursów banków dla najlepszych sprzedawców po plebiscyty, w których udział jest płatny. Warto sprawdzić, kto i za co je przyznał.
Każdy z tych rodzajów może być przydatny, pod warunkiem że wiesz, na co patrzysz.
Pięć pytań do każdego rankingu
1. Czy zasady są opisane
Przedsiębiorca, który pozwala wyszukiwać i porównywać usługi wielu podmiotów, powinien podać ogólne informacje o głównych parametrach decydujących o kolejności i o ich względnym znaczeniu (art. 6 ust. 4 pkt 8 ustawy o przeciwdziałaniu nieuczciwym praktykom rynkowym). Jeśli ranking nie mówi, co liczy i z jaką wagą, jego kolejność niewiele znaczy.
2. Skąd pochodzą opinie
Serwis, który udostępnia opinie konsumentów, powinien poinformować, czy i jak sprawdza, że pochodzą od osób, które naprawdę skorzystały z usługi (art. 6 ust. 4 pkt 7). Zamieszczanie albo zlecanie nieprawdziwych opinii jest zakazane w każdych okolicznościach (art. 7 pkt 26). Jak samodzielnie ocenić opinie, piszemy w artykule opinie o doradcy kredytowym: na co uważać.
3. Czy płatne miejsca są oznaczone
Pokazywanie wyników wyszukiwania bez wyraźnego ujawnienia płatnej reklamy albo płatności za wyższe miejsce to praktyka nieuczciwa w każdych okolicznościach (art. 7 pkt 11a). W praktyce szukaj etykiet „promowane”, „reklama”, „sponsorowane”. Jeśli ranking ma płatne pakiety dla doradców, a nigdzie nie widać oznaczeń, to sygnał ostrzegawczy.
4. Czy ranking sprawdza wpis w rejestrze KNF
Pośrednictwo w kredytach hipotecznych wymaga wpisu do rejestru prowadzonego przez KNF. Ranking, który nie podaje numerów wpisu, może wystawiać wysoko osoby bez uprawnień. Numer zawsze możesz sprawdzić sam, instrukcja jest w artykule jak sprawdzić doradcę w rejestrze KNF.
5. Kto prowadzi ranking
Sprawdź stronę „o nas” i regulamin. Jeśli ranking prowadzi pośrednik albo sieć doradców, powinien to jasno napisać i wyjaśnić, czy sam bierze udział w zestawieniu.
Jak liczymy nasz ranking
Każdy doradca dostaje wynik od 0 do 100 punktów według tych samych zasad. Wagi są takie:
| Kryterium | Co mierzy | Waga |
|---|---|---|
| Opinie | ocena i liczba opinii Google, po przejęciu profilu także opinie potwierdzone SMS-em | 40% |
| Doświadczenie | lata pracy (do 15) i liczba banków, z którymi doradca współpracuje (do 15) | 20% |
| Czas odpowiedzi | jak szybko doradca odpowiada na zapytania, profil nieprzejęty dostaje połowę punktów | 15% |
| Kompletność profilu | wpis KNF, specjalizacje, strona internetowa, opis | 15% |
| Aktywność | odpowiedzi na pytania klientów i poradniki w serwisie | 10% |
Pełny opis jest na stronie jak liczymy ranking. Najwięcej pytań budzi część za opinie, więc wyjaśniamy ją dokładniej. Liczy się iloczyn dwóch rzeczy:
- Ocena. Średnia 3,0 lub niższa daje 0 punktów, a każda dziesiąta część oceny powyżej 3,0 dodaje punkty aż do pełnej puli przy 5,0.
- Liczba opinii. Rośnie w skali logarytmicznej: pierwsze dziesiątki opinii podnoszą wynik szybko, kolejne coraz wolniej, a powyżej 300 opinii ta część jest już pełna.
Dzięki temu jedna osoba z kilkoma opiniami po 5 gwiazdek nie wyprzedza kogoś, kto przez lata zebrał setki dobrych ocen. Przykłady policzone według tych zasad:
| Profil (przykład) | Ocena | Liczba opinii | Punkty za opinie (z 40) |
|---|---|---|---|
| A | 5,0 | 20 | 21,3 |
| B | 4,8 | 200 | 33,5 |
| C | 4,5 | 50 | 20,7 |
| D | 5,0 | 300 | 40,0 |
Pozostałe 60 punktów zależy od doświadczenia, czasu odpowiedzi, kompletności profilu i aktywności. Dane o latach pracy, liczbie banków i specjalizacjach podaje doradca po przejęciu profilu, a czas odpowiedzi mierzymy dopiero wtedy. Profil nieprzejęty dostaje za czas odpowiedzi połowę puli, czyli 7,5 punktu.
Przykład: pełny wynik przejętego profilu
Jak składa się cały wynik, pokazuje przykład doradcy, który przejął profil. Ma ocenę 4,8 z 200 opinii, pracuje 10 lat, współpracuje z 12 bankami, na zapytania odpowiada średnio w 4 godziny, ma kompletny profil i trzy aktywności w serwisie.
| Kryterium | Dane (przykład) | Punkty |
|---|---|---|
| Opinie | 4,8 z 200 opinii | 33,5 / 40 |
| Doświadczenie | 10 lat, 12 banków | 14,7 / 20 |
| Czas odpowiedzi | średnio 4 godziny | 13,8 / 15 |
| Kompletność profilu | wpis KNF, specjalizacje, strona, opis | 15,0 / 15 |
| Aktywność | 3 odpowiedzi lub poradniki | 3,0 / 10 |
| Razem | 80 / 100 |
Ten sam doradca z profilem nieprzejętym miałby 45 punktów: te same 33,5 punktu za opinie, połowę puli za czas odpowiedzi, część punktów za profil z samym wpisem KNF i zero za doświadczenie, bo tych danych jeszcze nie podał. Różnica nie oznacza, że jest gorszym fachowcem. Oznacza, że o profilu nieprzejętym wiemy mniej. Dlatego przy porównaniu kandydatów patrz także na to, czy profil jest przejęty.
Typowe pułapki przy czytaniu rankingów
- Ranking w artykule sponsorowanym. Jeśli tekst „10 najlepszych doradców” jest oznaczony jako materiał partnera, kolejność może zależeć od umowy, a nie od kryteriów.
- Brak daty. Ranking sprzed trzech lat może pokazywać osoby, które już nie mają wpisu albo zmieniły pośrednika.
- Ranking ogólnopolski zamiast lokalnego. Przy współpracy zdalnej miasto ma mniejsze znaczenie, ale znajomość lokalnego rynku i rzeczoznawców bywa przydatna.
- Średnia bez liczby opinii. Ocena 5,0 bez informacji, z ilu opinii wynika, mówi niewiele.
- Specjalizacja. Najwyższy wynik nie oznacza, że ktoś zna kredyty dla przedsiębiorców czy dochód z zagranicy. Sprawdź specjalizacje w profilu.
Skąd bierzemy dane
- Imię, nazwisko i numer wpisu pochodzą z publicznego rejestru pośredników kredytu hipotecznego KNF.
- Ocena i liczba opinii to publiczne dane Google z datą sprawdzenia. Opinii Google nie weryfikujemy, pokazujemy je tak, jak widać je w Google.
- Po przejęciu profilu dochodzą opinie klientów potwierdzone SMS-em. Publikujemy je tylko wtedy, gdy numer telefonu autora zgadza się z numerem klienta, który skorzystał z usługi.
- Negatywnych opinii nie usuwamy na prośbę doradcy. Doradca może poprawić dane albo poprosić o usunięcie całego profilu.
Miejsca „Promowane” i operator serwisu
Nad rankingiem miasta pokazujemy maksymalnie 3 karty oznaczone „Promowane”: operatora serwisu i najwyżej dwóch doradców, którzy opłacili wyróżnienie. Te karty nie zmieniają kolejności ani wyniku w rankingu. Serwis prowadzi Kredyt Wrocław (Piotr Sułkowski, agent z wpisem KNF RHA0013513), dlatego operator nie ma miejsca w rankingu i jest pokazany osobno. Zasady pakietów dla doradców są na stronie dla doradców.
Czego ranking nie powie
Żaden ranking nie oceni, czy doradca dobrze zna Twój rodzaj dochodu, czy odpowie na Twoje pytania konkretnie i czy dobrze się wam będzie współpracować. Wynik nie mierzy też jakości ofert bankowych, bo te zależą od banku i Twojej sytuacji. Nie traktuj więc różnicy kilku punktów jako rozstrzygającej. Ranking służy do zawężenia wyboru, a decyzję podejmujesz po rozmowie.
Jak użyć rankingu w praktyce
- Otwórz ranking doradców kredytowych i wybierz swoje miasto.
- Wypisz 2–3 osoby z wysokim wynikiem i dużą liczbą opinii.
- Sprawdź ich numery wpisu w rejestrze KNF.
- Przeczytaj kilka najnowszych i kilka najniższych opinii.
- Porozmawiaj z każdą osobą, zadając te same pytania z artykułu pytania do doradcy kredytowego.
Szersze kryteria wyboru, poza tym, co da się policzyć, opisujemy w tekście jak wybrać doradcę kredytowego.
Najczęstsze pytania
Czy rankingom doradców kredytowych można ufać?
Tym, które opisują kryteria i wagi, podają źródło opinii, oznaczają płatne miejsca i sprawdzają wpis w rejestrze KNF. Ranking bez opisanych zasad to raczej katalog albo reklama.
Czy doradca może kupić wyższe miejsce w rankingu?
W uczciwym rankingu nie. Płatne wyróżnienia muszą być wyraźnie oznaczone, a ukrywanie płatności za wyższe miejsce to nieuczciwa praktyka rynkowa. W naszym rankingu karty „Promowane” nie zmieniają wyniku ani kolejności.
Co jest ważniejsze: ocena czy liczba opinii?
Obie rzeczy. W naszym rankingu 4,8 z 200 opinii daje 33,5 z 40 punktów za opinie, a 5,0 z 20 opinii 21,3 punktu.
Skąd ranking bierze dane o doradcach?
U nas imię, nazwisko i numer wpisu pochodzą z rejestru KNF, ocena i liczba opinii z Google, a lata pracy, banki i specjalizacje podaje doradca po przejęciu profilu.
Czy wysoki wynik w rankingu wystarczy do wyboru doradcy?
Nie. Ranking pomaga wybrać 2–3 kandydatów. Ostateczną decyzję podejmij po sprawdzeniu wpisu w KNF i rozmowie.
Źródła
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- UOKiK
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.