
W skrócie
Kredyt hipoteczny nie wygasa ze śmiercią kredytobiorcy. Jeśli był współkredytobiorca, dalej odpowiada za całość długu, a jeśli nie, dług wchodzi do spadku razem z mieszkaniem. Spadkobiercy mają 6 miesięcy na przyjęcie albo odrzucenie spadku, a brak decyzji oznacza przyjęcie z dobrodziejstwem inwentarza, czyli odpowiedzialność tylko do wartości spadku. Polisa na życie z cesją na bank może spłacić kredyt w całości.
Śmierć bliskiej osoby to nie moment na finanse, ale kredyt hipoteczny nie czeka: raty dalej są wymagalne, a terminy na decyzje spadkowe biegną. Ten artykuł wyjaśnia, co prawo mówi o długu kredytowym po śmierci kredytobiorcy, kto odpowiada za spłatę, jakie decyzje trzeba podjąć w ciągu 6 miesięcy i co zmienia polisa na życie. Opisujemy zasady ogólne. W sprawach spadkowych z długami, a zwłaszcza gdy w grę wchodzą małoletnie dzieci, warto skonsultować się z adwokatem, radcą prawnym albo notariuszem.
Kredyt nie wygasa ze śmiercią
Umowa kredytu nie kończy się automatycznie. Dalszy los długu zależy od tego, kto podpisał umowę:
- Był współkredytobiorca, np. małżonek albo rodzic. Współkredytobiorcy są dłużnikami solidarnymi (art. 366 Kodeksu cywilnego), więc bank może żądać od żyjącego współkredytobiorcy spłaty całości. Umowa trwa dalej, raty płaci on. Na tym polega odpowiedzialność solidarna, o której piszemy w artykule współkredytobiorca: kredyt z rodzicami.
- Kredytobiorca był jedynym dłużnikiem. Dług wchodzi do spadku. Spadkobiercy dziedziczą zarówno majątek, czyli zwykle mieszkanie, jak i długi, a odpowiedzialność zależy od sposobu przyjęcia spadku.
Niezależnie od tego hipoteka nadal obciąża mieszkanie. Bank może zaspokoić się z nieruchomości bez względu na to, kto jest jej właścicielem. Dlatego mieszkanie z hipoteką w spadku zawsze wiąże się z decyzją, co dalej z kredytem.
Przykład: współkredytobiorca po śmierci małżonka
Małżonkowie spłacają kredyt z saldem 380 000 zł, oprocentowaniem 6% i 20 latami do końca. Rata wynosi około 2 722 zł. Po śmierci męża żona nadal odpowiada za całe 380 000 zł, a nie za połowę. Rata się nie zmienia, ale teraz płaci ją z jednego dochodu. Jeśli mieszkanie było we wspólności majątkowej, połowa udziału zmarłego wchodzi do spadku, a dziedziczą ją żona i dzieci. Kredyt zostaje jednak w całości po stronie żony jako współkredytobiorczyni. Gdy rata przekracza jej możliwości, rozmowa z bankiem o wydłużeniu okresu albo restrukturyzacji jest lepsza niż zaległości.
6 miesięcy na decyzję: trzy możliwości spadkobiercy
Spadkobierca może złożyć oświadczenie o przyjęciu albo odrzuceniu spadku w ciągu 6 miesięcy od dnia, w którym dowiedział się o tytule swojego powołania, zwykle o śmierci bliskiej osoby (art. 1015 § 1 Kodeksu cywilnego). Oświadczenie składa się przed sądem albo notariuszem. Do wyboru są trzy drogi:
| Decyzja | Za długi odpowiadasz | Kiedy ma sens |
|---|---|---|
| Przyjęcie proste | całym swoim majątkiem, bez limitu | gdy masz pewność, że majątek spadku wyraźnie przewyższa długi |
| Przyjęcie z dobrodziejstwem inwentarza | do wartości stanu czynnego spadku z wykazu albo spisu inwentarza | gdy nie znasz wszystkich długów albo są zbliżone do wartości majątku |
| Odrzucenie spadku | wcale, jakbyś nie dożył otwarcia spadku | gdy długi przewyższają majątek albo nie chcesz mieć z nim do czynienia |
Jeśli w ciągu 6 miesięcy nie złożysz żadnego oświadczenia, przepisy traktują to jak przyjęcie spadku z dobrodziejstwem inwentarza (art. 1015 § 2). Odpowiadasz wtedy za długi tylko do wartości ustalonego w wykazie lub spisie inwentarza stanu czynnego spadku (art. 1031 § 2). Wykaz inwentarza możesz sporządzić sam i złożyć w sądzie albo u notariusza, spis inwentarza robi komornik na wniosek.
Odrzucenie spadku przechodzi na kolejne osoby
Kto odrzuca spadek, jest wyłączony od dziedziczenia, a jego miejsce zajmują kolejni spadkobiercy, najczęściej jego dzieci. One też muszą zdecydować, czy przyjąć, czy odrzucić spadek, a w imieniu małoletnich dzieci rodzice zwykle potrzebują zgody sądu rodzinnego. Termin 6 miesięcy liczy się dla każdej osoby od dnia, w którym dowiedziała się o swoim powołaniu. Gdy wszyscy krewni odrzucą spadek, dziedziczy gmina ostatniego miejsca zamieszkania zmarłego, a w razie jej braku Skarb Państwa, zawsze z dobrodziejstwem inwentarza.
Przykład liczbowy: kiedy dobrodziejstwo inwentarza chroni rodzinę
Przykład poglądowy, dwa scenariusze, spadek przyjęty z dobrodziejstwem inwentarza:
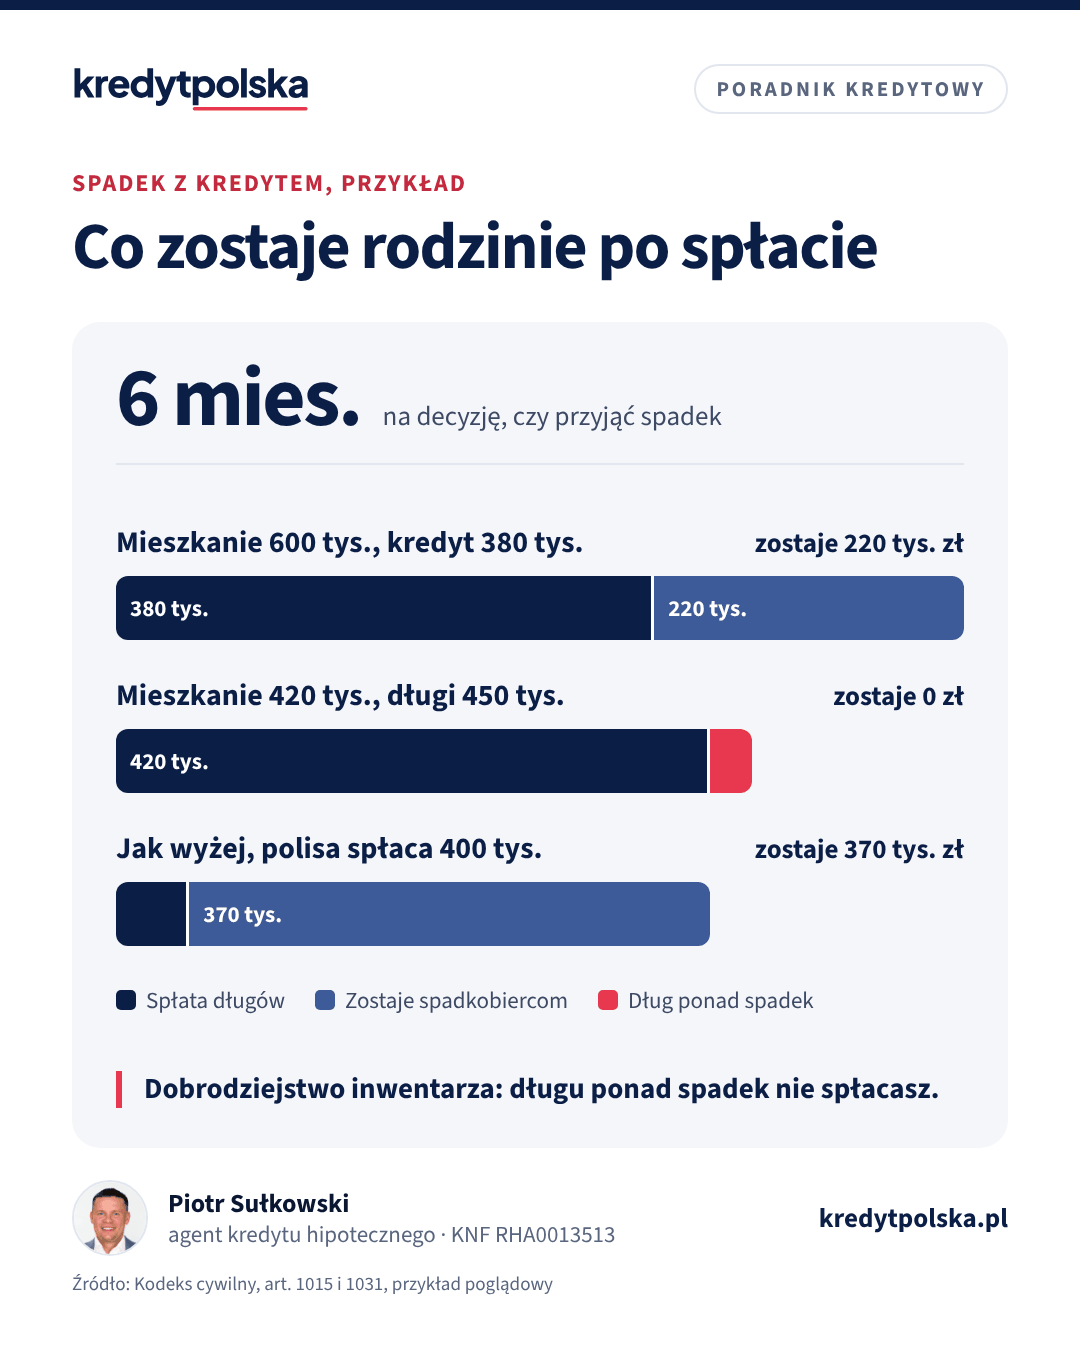
- Mieszkanie warte 600 000 zł, saldo kredytu 380 000 zł. Spadkobiercy mogą sprzedać mieszkanie i spłacić kredyt albo przejąć spłatę. Po spłacie zostaje 220 000 zł. Tu przyjęcie spadku się opłaca.
- Mieszkanie warte 420 000 zł, kredyt 400 000 zł, do tego karta kredytowa i pożyczka na 50 000 zł. Długi wynoszą 450 000 zł. Spadkobiercy odpowiadają tylko do 420 000 zł, więc pozostałe 30 000 zł nie obciąża ich własnych pieniędzy. Nie zostaje im jednak nic, a sprzedaż mieszkania i rozliczenie wierzycieli zajmie miesiące. W takiej sytuacji odrzucenie spadku bywa prostsze.
- Ten sam drugi przypadek z polisą na życie z cesją na bank, suma równa saldu. Ubezpieczyciel spłaca 400 000 zł kredytu. Do spłaty zostaje 50 000 zł innych długów, a rodzinie zostaje mieszkanie o wartości netto 370 000 zł.
Uwaga na pułapkę: przy dobrodziejstwie inwentarza limit dotyczy wartości spadku z wykazu albo spisu, a nie tego, co faktycznie trafi do rąk spadkobierców. Jeśli mieszkanie zostanie sprzedane wyraźnie taniej niż wartość z wykazu, w skrajnym przypadku różnicę trzeba pokryć z własnych pieniędzy. Dlatego wyceny w wykazie nie zaniżaj ani nie zawyżaj.
Ubezpieczenie na życie i cesja na bank
Jeśli zmarły miał polisę na życie z cesją praw na bank, świadczenie trafia najpierw do banku na spłatę kredytu. Ile spłaci, zależy od sumy ubezpieczenia: przy polisie bankowej często jest równa bieżącemu saldu, przy polisie indywidualnej to kwota zapisana w umowie, a nadwyżka ponad dług zwykle trafia do uposażonych. Rodzina zgłasza szkodę u ubezpieczyciela i w banku, z aktem zgonu i dokumentacją medyczną, jeśli ubezpieczyciel o nią poprosi.
Ubezpieczyciel może odmówić wypłaty, jeśli zachodzi wyłączenie odpowiedzialności z ogólnych warunków, np. w okresie karencji albo przy chorobie istniejącej przed zawarciem umowy, gdy warunki tak stanowią. Odmowę można zaskarżyć reklamacją, a potem wnioskiem do Rzecznika Finansowego. Jak działa cesja i czym różni się polisa bankowa od indywidualnej, opisujemy w artykule ubezpieczenia przy kredycie hipotecznym.
Co robi bank i co robić w pierwszych tygodniach
Bank po otrzymaniu aktu zgonu zwykle wstrzymuje się z działaniami do czasu ustalenia spadkobierców, ale odsetki naliczają się dalej, a niezapłacone raty stają się zaległością. Przy dłuższych zaległościach bank może wypowiedzieć umowę i dochodzić długu z hipoteki. Dlatego warto działać od razu:
- Zawiadom bank o śmierci kredytobiorcy, prześlij akt zgonu i poproś o informację o saldzie, zaległościach i ubezpieczeniach powiązanych z kredytem.
- Sprawdź polisy: bankową i indywidualne, także grupowe w pracy zmarłego. Zgłoś szkodę.
- Ustal pełną listę długów: zapytaj banki, w których zmarły miał rachunki, i przejrzyj korespondencję. Od tego zależy wybór między przyjęciem a odrzuceniem spadku.
- Podejmij decyzję spadkową przed upływem 6 miesięcy. Nie zostawiaj jej na ostatni tydzień, zwłaszcza gdy potrzebna jest zgoda sądu dla dzieci.
- Stwierdź nabycie spadku w sądzie albo u notariusza. Bez tego bank nie zawrze ze spadkobiercami żadnych ustaleń, a mieszkania nie da się sprzedać.
- Zdecyduj, co z mieszkaniem: sprzedaż i spłata, przejęcie kredytu albo refinansowanie.
Sprzedaż mieszkania z hipoteką przebiega tak jak w każdym innym przypadku, co opisujemy w artykule sprzedaż mieszkania z kredytem. Spadkobierca, który chce zatrzymać mieszkanie, może poprosić bank o przejęcie długu albo wziąć własny kredyt i spłacić stary. Bank zgodzi się na przejęcie tylko po sprawdzeniu zdolności kredytowej, podobnie jak przy nowym kredycie, a o tym, jak ją liczy, piszemy w artykule zdolność kredytowa.
Podatek od spadku
Najbliższa rodzina, czyli małżonek, dzieci i wnuki, rodzice i dziadkowie, pasierb, rodzeństwo, ojczym i macocha, jest zwolniona z podatku od spadków, jeśli zgłosi nabycie do urzędu skarbowego na formularzu SD-Z2 w ciągu 6 miesięcy od uprawomocnienia się postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia. Pozostali spadkobiercy płacą podatek od wartości spadku pomniejszonej o długi, w tym saldo kredytu. Jeśli sprzedasz odziedziczone mieszkanie przed upływem 5 lat, policz też podatek dochodowy, co wyjaśniamy w artykule o sprzedaży mieszkania.
Najczęstsze pytania
Czy kredyt hipoteczny przechodzi na spadkobierców?
Tak, jeśli kredytobiorca był jedynym dłużnikiem, dług wchodzi do spadku razem z mieszkaniem. Przy przyjęciu z dobrodziejstwem inwentarza spadkobiercy odpowiadają tylko do wartości spadku.
Czy po śmierci męża muszę spłacać wspólny kredyt?
Tak. Współkredytobiorcy odpowiadają solidarnie, więc bank może żądać od Ciebie spłaty całego długu, nie połowy. Jeśli była polisa na życie z cesją, ubezpieczyciel może spłacić kredyt.
Ile jest czasu na odrzucenie spadku z długami?
6 miesięcy od dnia, w którym dowiedziałeś się o tytule swojego powołania do spadku. Oświadczenie składa się przed sądem albo notariuszem.
Co się stanie, jeśli nic nie zrobię ze spadkiem?
Po 6 miesiącach przyjmujesz spadek z dobrodziejstwem inwentarza. Za długi odpowiadasz wtedy do wartości stanu czynnego spadku ustalonej w wykazie albo spisie inwentarza.
Czy ubezpieczenie na życie spłaci kredyt hipoteczny?
Jeśli polisa ma cesję na bank, świadczenie trafia do banku na spłatę kredytu do wysokości sumy ubezpieczenia. Ubezpieczyciel może odmówić wypłaty przy wyłączeniach z ogólnych warunków.
Czy spadkobierca może przejąć kredyt hipoteczny zmarłego?
Może, ale bank musi się zgodzić i zwykle sprawdza zdolność kredytową spadkobiercy. Alternatywą jest nowy kredyt w innym banku na spłatę starego albo sprzedaż mieszkania.
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, tekst jedn. Dz.U. 2026 poz. 795 (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Rzecznik Finansowy
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.