
W skrócie
Mieszkanie z kredytem można sprzedać bez wcześniejszej spłaty: bank wystawia zaświadczenie o saldzie i zobowiązanie do wydania zgody na wykreślenie hipoteki, a kupujący wpłaca część ceny prosto do Twojego banku. Przy oprocentowaniu zmiennym po 3 latach od umowy wcześniejsza spłata nic nie kosztuje. Jeśli sprzedajesz przed upływem 5 lat od końca roku zakupu, zapłacisz 19% PIT od dochodu, chyba że przeznaczysz pieniądze na własne cele mieszkaniowe, do których od 2022 r. zalicza się też spłata kredytu na sprzedawane mieszkanie.
Sprzedaż mieszkania, na którym jest hipoteka, to codzienność u notariuszy. Nie musisz najpierw spłacać kredytu z własnych pieniędzy: robi to kupujący, wpłacając część ceny bezpośrednio do Twojego banku. Trzeba tylko dobrze przygotować dokumenty, policzyć, ile zostanie na rękę, i sprawdzić podatek, jeśli od zakupu nie minęło 5 lat. Poniżej cały proces krok po kroku.
Jak wygląda sprzedaż mieszkania z hipoteką
Hipoteka obciąża mieszkanie, a nie Ciebie osobiście, i przechodzi na każdego kolejnego właściciela. Dlatego żaden kupujący ani jego bank nie zgodzi się, żeby została w księdze. Rozwiązanie jest standardowe: cena jest dzielona na dwie części. Pierwsza trafia do Twojego banku i spłaca kredyt w całości, druga na Twoje konto. Po spłacie bank wydaje zgodę na wykreślenie hipoteki i składa się wniosek do sądu.
Schemat jest ten sam, niezależnie od tego, czy kupujący płaci gotówką, czy kredytem. Przy kredycie kupującego pieniądze przelewa jego bank, według dyspozycji z aktu notarialnego. Ta sama sytuacja z perspektywy kupującego jest opisana w artykule kredyt na mieszkanie z rynku wtórnego.
Dokumenty z banku: zaświadczenie i zgoda na wykreślenie
Przed umową przedwstępną, a potem ponownie przed aktem, potrzebujesz z banku:
- Zaświadczenia o wysokości zadłużenia na konkretny dzień, z numerem rachunku do spłaty. Ma ograniczoną ważność, często kilka do kilkunastu dni, a na przygotowanie bank potrzebuje zwykle kilku dni roboczych. Część banków pobiera za nie opłatę według taryfy.
- Zobowiązania do wydania zgody na wykreślenie hipoteki po spłacie, nazywanego też promesą. To dokument dla kupującego i jego banku: potwierdza, że po wpłacie wskazanej kwoty hipoteka zniknie.
- Kwoty na spłatę z odsetkami dziennymi, jeśli przelew nastąpi kilka dni po akcie. Zapytaj, jak bank liczy odsetki za dni między zaświadczeniem a wpływem pieniędzy.
Po spłacie bank wydaje zgodę na wykreślenie hipoteki. Opłata sądowa od wniosku o wykreślenie wynosi 100 zł. Często wniosek składa notariusz albo bank kupującego, ale ustal to wcześniej, żeby nikt nie czekał na drugą stronę.
Kupujący płaci gotówką albo kredytem
Przy kupującym z kredytem jego bank wypłaca pieniądze zwykle w ciągu kilku dni po akcie, gdy dostanie wypis i spełnią się warunki z umowy kredytu. Kwotę dla Twojego banku przelewa bezpośrednio na rachunek do spłaty, resztę na Twoje konto. Przy kupującym płacącym gotówką bezpieczne rozwiązania to depozyt notarialny albo rachunek zastrzeżony w banku: pieniądze są wpłacone przed aktem, a zwalniane po jego podpisaniu, według ustalonego podziału. Sama obietnica przelewu „zaraz po akcie” nie chroni ani Ciebie, ani kupującego, bo hipoteka w księdze jeszcze widnieje.
Ile kosztuje wcześniejsza spłata przy sprzedaży
Sprzedaż oznacza całkowitą spłatę kredytu przed terminem. Zasady opłat wynikają z art. 40 ustawy o kredycie hipotecznym:
- Oprocentowanie zmienne: bank może pobrać rekompensatę tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy, maksymalnie 3% spłacanej kwoty. Po 3 latach spłata jest bezpłatna.
- Okres stałej stopy: rekompensata jest możliwa na zasadach z umowy, ograniczona do kosztów banku związanych ze spłatą. Jeśli planujesz sprzedaż, sprawdź ten zapis i datę końca okresu stałej stopy.
Przy kredycie 380 000 zł spłacanym w pierwszych 3 latach przy stopie zmiennej rekompensata może wynieść do 11 400 zł. Czasem warto przesunąć termin aktu o kilka tygodni. Przy spłacie zwróć się też o zwrot niewykorzystanej części składek z ubezpieczeń opłaconych z góry i zamknij produkty, które bank wymagał do niższej marży, jeśli przestały Ci być potrzebne.
Kiedy cena nie wystarcza na spłatę
Jeśli saldo kredytu jest wyższe niż cena, różnicę musisz dopłacić przed aktem albo w akcie, bo bank nie zwolni hipoteki bez pełnej spłaty. Przy trudnej sytuacji finansowej pomocna może być pożyczka z Funduszu Wsparcia Kredytobiorców do 120 000 zł na spłatę zadłużenia po sprzedaży, którą opisujemy w artykule wakacje kredytowe i Fundusz Wsparcia Kredytobiorców.
Przeniesienie hipoteki na inne mieszkanie, czyli zmiana przedmiotu zabezpieczenia, jest możliwe tylko za zgodą banku i zdarza się rzadko. Bank musi wycenić nową nieruchomość, zmienić umowę i wpisać nową hipotekę, a terminy sprzedaży i zakupu muszą się zgrać. Zwykle prościej jest spłacić stary kredyt z ceny i wziąć nowy. Przejęcie kredytu przez kupującego również wymaga zgody banku i w praktyce się nie zdarza.
Podatek od sprzedaży przed upływem 5 lat
Sprzedaż mieszkania nie podlega PIT, jeśli nastąpi po upływie 5 lat, licząc od końca roku kalendarzowego, w którym je kupiłeś (art. 10 ust. 1 pkt 8 ustawy o PIT). Mieszkanie kupione w 2022 r. sprzedasz bez podatku od 1 stycznia 2028 r. Przy spadku 5 lat liczy się od końca roku, w którym nabył je spadkodawca.
Przy wcześniejszej sprzedaży płacisz 19% od dochodu, czyli od ceny pomniejszonej o udokumentowany koszt zakupu i koszty sprzedaży. Rozliczasz go w PIT-39 do 30 kwietnia następnego roku. Dochód może być zwolniony, jeśli w ciągu 3 lat od końca roku sprzedaży wydasz przychód na własne cele mieszkaniowe (art. 21 ust. 1 pkt 131): zakup innego mieszkania, budowę, remont własnego lokalu albo spłatę kredytu mieszkaniowego. Od 2022 r. do tych wydatków wprost należy też spłata kredytu zaciągniętego na sprzedawane mieszkanie (art. 21 ust. 30a). Zwolnienie jest proporcjonalne: zwolniona część dochodu odpowiada udziałowi wydatków mieszkaniowych w cenie.
Ministerstwo Finansów przygotowało projekt zawężenia ulgi do zaspokajania własnych potrzeb mieszkaniowych, gdy podatnik nie ma innego mieszkania. Przed sprzedażą sprawdź przepisy obowiązujące w roku sprzedaży albo zapytaj doradcę podatkowego.
Przykład: sprzedaż przed 5 latami
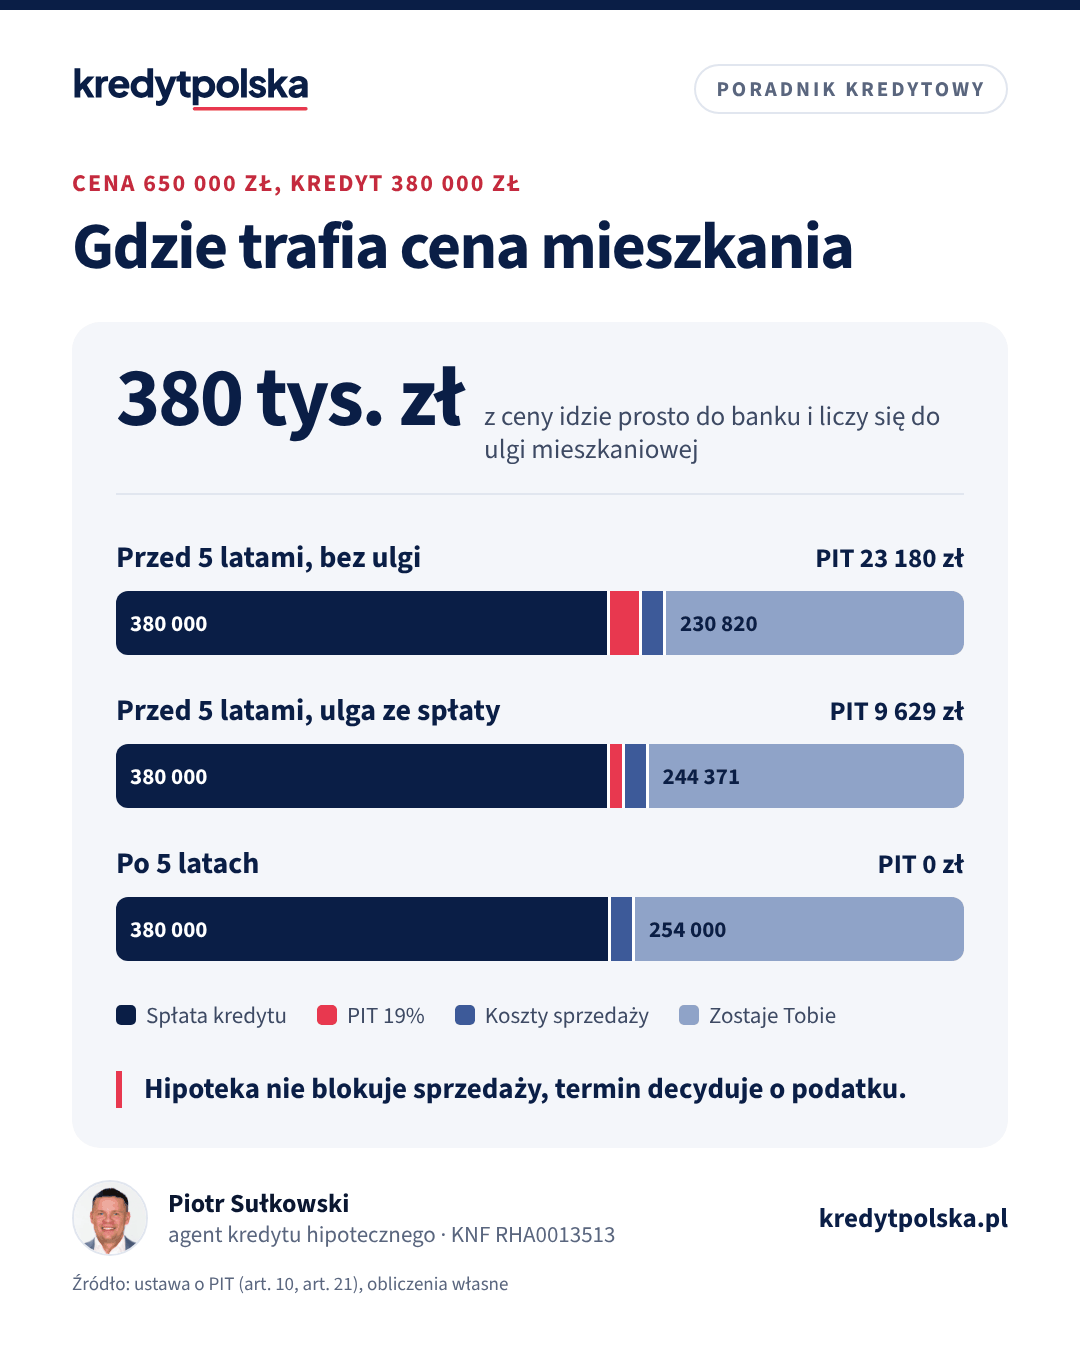
Przykład poglądowy. Mieszkanie kupione w 2022 r. za 500 000 zł, koszty nabycia (PCC, notariusz) 12 000 zł. Sprzedaż w 2026 r. za 650 000 zł, koszty sprzedaży 16 000 zł. Saldo kredytu 380 000 zł, oprocentowanie zmienne, więc spłata bez opłat. Dochód: 650 000 − 500 000 − 12 000 − 16 000 = 122 000 zł.
| Scenariusz | Wydatki mieszkaniowe | Zwolniony dochód | PIT 19% |
|---|---|---|---|
| Bez ulgi | 0 zł | 0 zł | 23 180 zł |
| Tylko spłata kredytu z ceny | 380 000 zł | 71 323 zł | 9 629 zł |
| Spłata kredytu i zakup nowego lokalu | 650 000 zł | 122 000 zł | 0 zł |
| Sprzedaż w 2028 r., po 5 latach | nie dotyczy | cały | 0 zł |
Sama spłata kredytu z ceny obniża podatek o ponad połowę, bo 380 000 zł to około 58% ceny. Jeśli resztę przeznaczysz na wkład do nowego mieszkania, podatku nie będzie. Wydatki trzeba udokumentować, a zwolnienie wykazać w PIT-39 za rok sprzedaży.
Sprzedaż krok po kroku
- Policz saldo i koszty. Sprawdź saldo w bankowości, zapis o rekompensacie i ewentualny podatek. Wylicz, ile zostanie po spłacie.
- Zamów zaświadczenie i promesę przed podpisaniem umowy przedwstępnej. Kupujący i jego bank będą ich potrzebować do wniosku kredytowego.
- Wpisz w umowie przedwstępnej sposób zapłaty: ile trafi do Twojego banku, ile na Twoje konto i w jakim terminie. Zasady zadatku opisujemy w artykule umowa przedwstępna: zadatek czy zaliczka.
- Zaktualizuj zaświadczenie na kilka dni przed aktem, z kwotą na dzień planowanej spłaty.
- Akt notarialny: kupujący albo jego bank przelewa pieniądze według dyspozycji z aktu.
- Po spłacie odbierz z banku zgodę na wykreślenie hipoteki i upewnij się, kto składa wniosek do sądu.
- Rozlicz podatek w PIT-39, jeśli sprzedaż nastąpiła przed upływem 5 lat.
Sprzedaż i zakup nowego mieszkania w tym samym czasie
Najtrudniej jest, gdy pieniądze ze sprzedaży są potrzebne na wkład do kolejnego mieszkania. Bank nowego kredytu zwykle chce widzieć wkład na koncie albo umowę sprzedaży z określonym terminem zapłaty, a do tego liczy zdolność z uwzględnieniem obecnej raty, dopóki stary kredyt nie zostanie spłacony. Pomaga ustalenie w umowie sprzedaży dłuższego terminu wydania mieszkania, np. 1–2 miesiące po akcie, żeby zdążyć z przeprowadzką, albo zgranie obu aktów w jednym dniu u tego samego notariusza. Część banków dopuszcza też kredyt z wkładem pochodzącym ze sprzedaży, która nastąpi po umowie kredytu. To rozwiązanie zależy od banku i wymaga zgrania terminów.
Kredyty z programów rządowych
Jeśli mieszkanie kupiłeś z bezpiecznym kredytem 2% albo z gwarancją w Rodzinnym Kredycie Mieszkaniowym, przed sprzedażą zapytaj bank, jak spłata wpłynie na warunki programu, np. dopłaty albo spłaty rodzinne. Szczegóły programów opisujemy w artykule programy mieszkaniowe 2026. Jeśli sprzedajesz, żeby kupić większe mieszkanie, sprawdź wcześniej zdolność do nowego kredytu w kalkulatorze zdolności kredytowej, a terminy obu transakcji ustal tak, żeby nie zostać bez mieszkania ani z dwoma kredytami naraz.
Najczęstsze pytania
Czy można sprzedać mieszkanie z kredytem hipotecznym?
Tak. Kupujący wpłaca część ceny bezpośrednio do Twojego banku, co spłaca kredyt, a resztę dostajesz na konto. Po spłacie bank wydaje zgodę na wykreślenie hipoteki.
Jakie dokumenty z banku są potrzebne do sprzedaży mieszkania z hipoteką?
Zaświadczenie o wysokości zadłużenia z numerem rachunku do spłaty oraz zobowiązanie banku do wydania zgody na wykreślenie hipoteki po spłacie. Przed aktem zaświadczenie trzeba zaktualizować.
Czy bank pobierze opłatę za wcześniejszą spłatę przy sprzedaży?
Przy oprocentowaniu zmiennym tylko w ciągu 36 miesięcy od zawarcia umowy i maksymalnie 3% spłacanej kwoty. W okresie stałej stopy rekompensata jest możliwa na zasadach z umowy, ograniczona do kosztów banku.
Czy płaci się podatek od sprzedaży mieszkania przed 5 latami?
Tak, 19% od dochodu, czyli ceny minus koszty zakupu i sprzedaży. Dochód jest zwolniony w części, w jakiej w ciągu 3 lat od końca roku sprzedaży wydasz przychód na własne cele mieszkaniowe.
Czy spłata kredytu na sprzedawane mieszkanie wchodzi do ulgi mieszkaniowej?
Tak. Od 2022 r. art. 21 ust. 30a ustawy o PIT zalicza do wydatków na własne cele mieszkaniowe spłatę kredytu zaciągniętego w związku ze zbywaną nieruchomością.
Czy kupujący może przejąć mój kredyt hipoteczny?
Formalnie tylko za zgodą banku, który musiałby ocenić zdolność kupującego. W praktyce kupujący bierze własny kredyt, a Twój jest spłacany z ceny.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.