
W skrócie
Kredyt na mieszkanie z rynku wtórnego bank wypłaca jednorazowo po akcie notarialnym, bezpośrednio sprzedającemu albo w części do jego banku, jeśli mieszkanie ma hipotekę. Wniosek składasz na podstawie umowy przedwstępnej i księgi wieczystej, a do kosztów doliczasz 2% PCC, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia.
Mieszkanie z drugiej ręki kupuje się na kredyt szybciej niż od dewelopera: bank wypłaca całą kwotę po akcie notarialnym, a klucze dostajesz zwykle w ciągu kilku dni lub tygodni. Więcej trzeba za to sprawdzić samemu. Poniżej kolejne kroki: od umowy przedwstępnej, przez księgę wieczystą i hipotekę sprzedającego, po koszty i przebieg dnia aktu.
1. Umowa przedwstępna z warunkiem kredytowym
Bank finansuje konkretne mieszkanie, więc do wniosku potrzebujesz umowy przedwstępnej. Może mieć formę zwykłą pisemną albo aktu notarialnego. Forma notarialna kosztuje więcej, ale daje silniejszą pozycję, gdy sprzedający się wycofa, i pozwala wpisać roszczenie do księgi wieczystej.
Zadbaj o trzy zapisy: termin zawarcia umowy przyrzeczonej, który daje czas na decyzję kredytową (bezpiecznie 8–10 tygodni), informację, że część ceny zostanie zapłacona z kredytu, oraz zwrot zadatku, gdy bank odmówi finansowania z przyczyn od Ciebie niezależnych. Jeśli mieszkanie ma hipotekę, wpisz też, jak zostanie spłacona. Więcej w artykule umowa przedwstępna, zadatek i zaliczka.
2. Sprawdzenie księgi wieczystej
Księgę przejrzysz bezpłatnie w serwisie Elektroniczne Księgi Wieczyste Ministerstwa Sprawiedliwości po numerze, który podaje sprzedający. Zwróć uwagę na cztery działy:
- Dział I: położenie i powierzchnia lokalu, czy zgadzają się z ogłoszeniem i umową.
- Dział II: czy właścicielem jest osoba, z którą podpisujesz umowę, i czy są inni współwłaściciele, na przykład małżonek lub spadkobiercy.
- Dział III: służebności, roszczenia, ostrzeżenia o egzekucji. Wpis o egzekucji komorniczej to poważny sygnał ostrzegawczy.
- Dział IV: hipoteki. Hipoteka banku sprzedającego jest normalna, ale musi zostać spłacona i wykreślona.
Sprawdź też, czy w księdze nie ma wzmianek o wnioskach złożonych, a jeszcze nierozpatrzonych. Wzmianka oznacza, że w sądzie czeka wniosek o wpis, który może zmienić stan prawny.
3. Mieszkanie z hipoteką sprzedającego
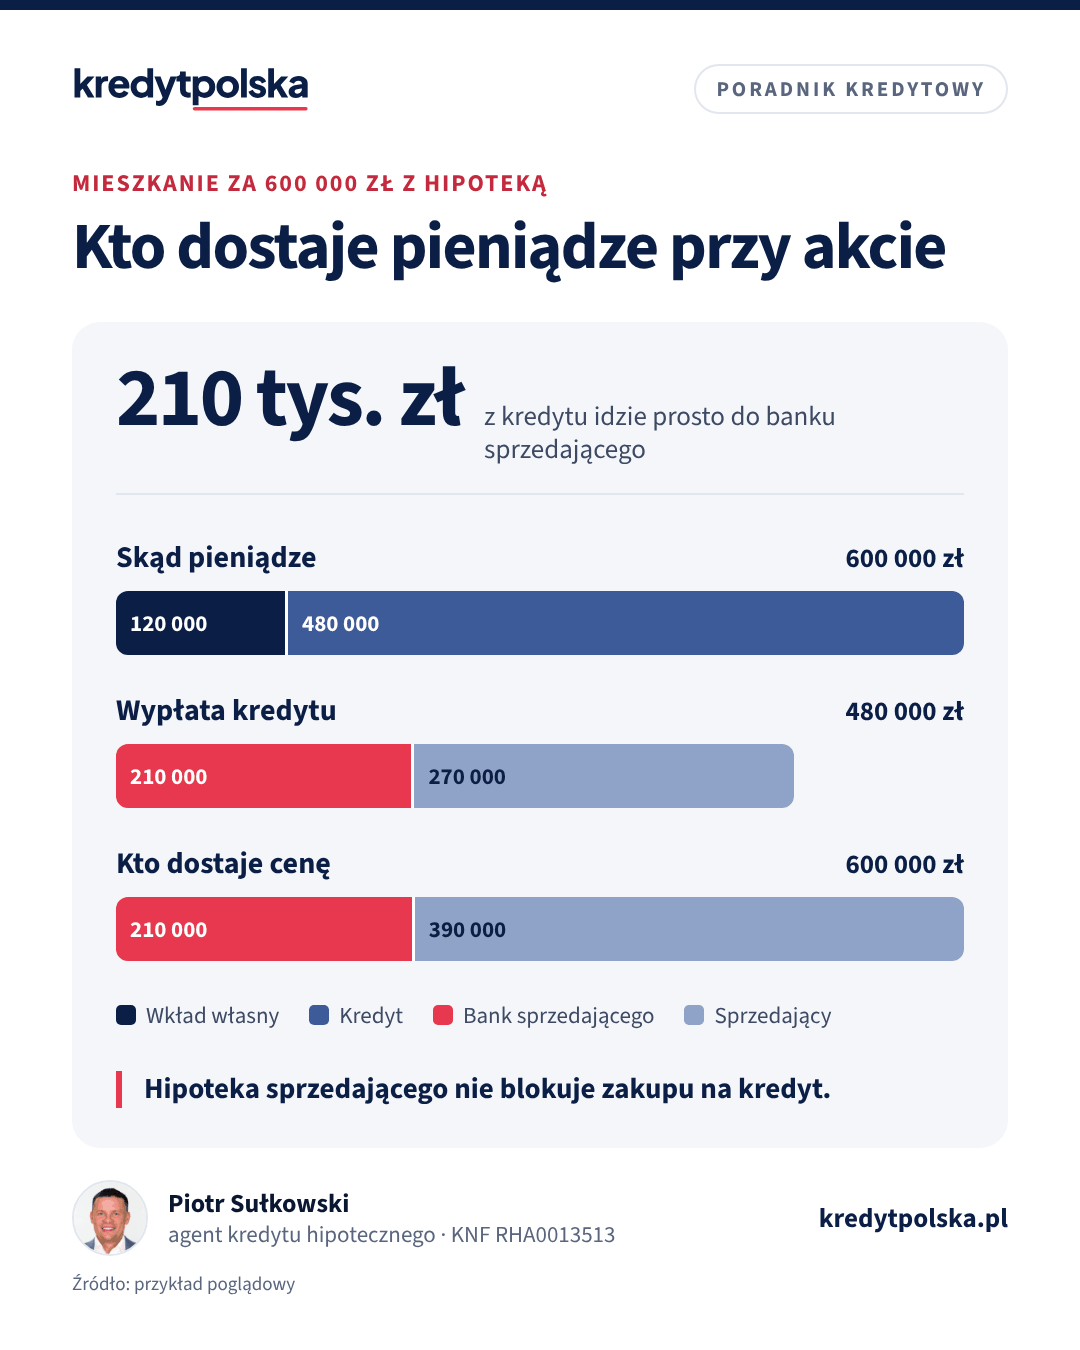
To częsta sytuacja i nie przeszkadza w zakupie na kredyt. Sprzedający przynosi z banku zaświadczenie o kwocie zadłużenia na dzień spłaty, numer rachunku do spłaty i zobowiązanie banku, że po spłacie wyda zgodę na wykreślenie hipoteki. Twój bank przelewa wtedy część kredytu bezpośrednio do banku sprzedającego, a resztę na jego konto. Takie zaświadczenie ma ograniczoną ważność, więc warto zamówić je na kilka dni przed aktem.
Przykład: cena 600 000 zł, zadatek 30 000 zł wpłacony przy umowie przedwstępnej, reszta wkładu 90 000 zł przy akcie, kredyt 480 000 zł. Sprzedający ma do spłaty 210 000 zł. Bank wypłaca 210 000 zł do banku sprzedającego i 270 000 zł na konto sprzedającego. Po spłacie bank sprzedającego wydaje zgodę na wykreślenie hipoteki, a wniosek o wykreślenie składa się w sądzie. Do tego czasu w księdze są dwie hipoteki, stara i Twoja, dlatego Twój bank zwykle wymaga przedstawienia potwierdzenia spłaty i wykreślenia.
Gdy zadłużenie sprzedającego jest wyższe niż kwota, którą dostanie z Twojego kredytu, transakcja się komplikuje. Wtedy różnicę musi pokryć sprzedający z własnych pieniędzy przed aktem albo w akcie. Zapytaj o to od razu, zanim wpłacisz zadatek.
4. Spółdzielcze własnościowe prawo do lokalu
Część mieszkań w starszych blokach to spółdzielcze własnościowe prawo do lokalu, a nie odrębna własność. Takie prawo można sprzedać i obciążyć hipoteką, a banki je finansują, ale zwykle wymagają, żeby dla lokalu była założona księga wieczysta. Jeśli jej nie ma, notariusz może złożyć wniosek o założenie księgi przy akcie, tylko trzeba to uzgodnić z bankiem wcześniej. Ze spółdzielni potrzebujesz zaświadczenia o przysługującym prawie, braku zaległości w opłatach i osobach zameldowanych. Podstawą jest ustawa o spółdzielniach mieszkaniowych.
5. Dokumenty od sprzedającego
Bank i notariusz będą potrzebować dokumentów, które musi dostarczyć sprzedający. Poproś o nie od razu po podpisaniu umowy przedwstępnej:
- numer księgi wieczystej i dokument, na podstawie którego sprzedający nabył mieszkanie (akt notarialny, postanowienie o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia, umowa darowizny),
- zaświadczenie ze wspólnoty, zarządcy albo spółdzielni o braku zaległości w opłatach,
- zaświadczenie o osobach zameldowanych w lokalu,
- świadectwo charakterystyki energetycznej, które sprzedający przekazuje kupującemu przy sprzedaży,
- przy kredycie sprzedającego: zaświadczenie banku o kwocie do spłaty i rachunku do przelewu.
Jeśli mieszkanie zostało odziedziczone, sprawdź, czy wszyscy spadkobiercy są wpisani do księgi i czy podpiszą akt. Brak jednego współwłaściciela potrafi przesunąć transakcję o miesiące, a umowa kredytu ma termin na uruchomienie.
6. Wycena i decyzja banku
Bank zleca rzeczoznawcy operat szacunkowy. Na rynku wtórnym rzeczoznawca ogląda mieszkanie i porównuje je z transakcjami w okolicy. Jeśli wycena wyjdzie niższa od ceny, bank liczy wkład od niższej wartości: przy cenie 600 000 zł i wycenie 570 000 zł 80% LTV to 456 000 zł kredytu zamiast 480 000 zł, a 24 000 zł dokładasz sam. Masz wtedy trzy drogi: dopłacić, negocjować cenę z wyceną w ręku albo złożyć wniosek w innym banku. Decyzja przychodzi zwykle po 2–6 tygodniach, co opisujemy w artykule ile trwa kredyt hipoteczny.
7. Koszty: PCC i zwolnienie przy pierwszym mieszkaniu
Przy zakupie z rynku wtórnego płacisz 2% podatku od czynności cywilnoprawnych od ceny. Pobiera go notariusz przy akcie. Od 1 stycznia 2023 r. obowiązuje zwolnienie przy zakupie pierwszego mieszkania (art. 9 pkt 17 ustawy o PCC). Warunki:
- kupujesz własność lokalu mieszkalnego, budynku mieszkalnego jednorodzinnego albo spółdzielcze własnościowe prawo do lokalu lub domu,
- jesteś osobą fizyczną i ani w dniu zakupu, ani wcześniej nie miałeś własności ani udziału w takim mieszkaniu, domu lub prawie spółdzielczym,
- wyjątek: nie przekreśla zwolnienia udział do 50% otrzymany w spadku.
Przy zakupie we dwoje warunki co do zasady musi spełnić każdy kupujący. Według interpretacji skarbówki, gdy jeden z małżonków miał już mieszkanie, PCC płaci się od całej ceny. Orzecznictwo w szczególnych układach udziałów bywa korzystniejsze (np. wyrok NSA z 23 czerwca 2026 r., III FSK 525/25), ale to decyzja notariusza i organu podatkowego, więc ustal to przed aktem. Osobne miejsce postojowe albo komórka kupowane jako odrębny lokal mogą nie być objęte zwolnieniem.
Przykładowe koszty dla mieszkania za 600 000 zł bez biura nieruchomości:
| Koszt | Bez zwolnienia | Pierwsze mieszkanie |
|---|---|---|
| PCC 2% od ceny | 12 000 zł | 0 zł |
| Maksymalna taksa notarialna z VAT | ok. 1 950 zł | ok. 1 950 zł |
| Wpis własności i wpis hipoteki | 400 zł | 400 zł |
| PCC od hipoteki | 19 zł | 19 zł |
| Wypisy aktu, wycena | kilkaset zł | kilkaset zł |
| Razem bez wypisów i wyceny | ok. 14 369 zł | ok. 2 369 zł |
Notariusz może wziąć mniej niż taksa maksymalna. Jeśli kupujesz przez biuro, doliczasz prowizję, najczęściej 1–3% ceny plus VAT. Pełne zestawienie, także opłat bankowych, jest w artykule koszty okołokredytowe.
8. Dzień aktu notarialnego
Kolejność wygląda zwykle tak:
- Umowa kredytu. Podpisujesz ją w banku kilka dni przed aktem. Projekt aktu notariusz wysyła wcześniej do banku do akceptacji.
- Akt notarialny. Notariusz odczytuje umowę sprzedaży. W akcie składasz oświadczenie o ustanowieniu hipoteki na rzecz banku i wpłacasz resztę wkładu, jeśli nie przelałeś jej wcześniej na rachunek wskazany w umowie.
- Dyspozycja wypłaty. Do banku trafia wypis aktu z dyspozycją. Bank wypłaca kredyt zwykle w ciągu kilku dni roboczych: do banku sprzedającego i na jego konto.
- Wydanie mieszkania. W akcie zapisuje się termin wydania lokalu, często liczony od dnia wpływu pieniędzy. Spisz protokół zdawczo-odbiorczy ze stanem liczników i listą kluczy.
- Wnioski do sądu. Notariusz wysyła elektronicznie wniosek o wpis własności i hipoteki. Do czasu wpisu bank może pobierać wyższą marżę albo ubezpieczenie pomostowe.
Przed aktem sprawdź jeszcze raz księgę wieczystą i poproś sprzedającego o zaświadczenie o braku zaległości w opłatach wobec wspólnoty lub spółdzielni oraz o osobach zameldowanych.
Najczęstsze problemy
- Za krótki termin w umowie przedwstępnej, a potem negocjowanie aneksu pod presją utraty zadatku.
- Sprzedający, który nie może spłacić całej hipoteki z ceny.
- Wycena niższa od ceny, przy kupującym bez rezerwy gotówki.
- Brak księgi wieczystej przy spółdzielczym prawie i zbyt późne jej zakładanie.
- Niepewność co do zwolnienia z PCC, gdy jeden z kupujących miał wcześniej mieszkanie.
Jeśli wahasz się między mieszkaniem gotowym a w budowie, porównaj warunki w artykule kredyt na mieszkanie od dewelopera. Ile wkładu potrzebujesz, opisujemy w artykule wkład własny, a swoją kwotę sprawdzisz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Czy można kupić na kredyt mieszkanie z hipoteką sprzedającego?
Tak. Bank kupującego przelewa część kredytu bezpośrednio do banku sprzedającego na spłatę zadłużenia, a resztę sprzedającemu. Potrzebne jest zaświadczenie banku sprzedającego o kwocie do spłaty i zgoda na wykreślenie hipoteki po spłacie.
Kto nie płaci PCC przy zakupie mieszkania z rynku wtórnego?
Osoba fizyczna, która kupuje pierwsze mieszkanie, dom albo spółdzielcze własnościowe prawo i wcześniej nie miała własności ani udziału w takiej nieruchomości. Nie przeszkadza udział do 50% otrzymany w spadku.
Czy bank da kredyt na spółdzielcze własnościowe prawo do lokalu?
Tak, ale zwykle wymaga założonej księgi wieczystej dla tego prawa. Jeśli jej nie ma, trzeba ją założyć przed wpisem hipoteki, co warto uzgodnić z bankiem i notariuszem.
Kiedy bank wypłaca kredyt na mieszkanie z rynku wtórnego?
Zwykle w ciągu kilku dni roboczych od otrzymania wypisu aktu notarialnego, jednorazowo, na rachunki wskazane w akcie.
Co, jeśli wycena mieszkania jest niższa niż cena?
Bank liczy kredyt od niższej wartości z wyceny, więc różnicę musisz dopłacić z własnych pieniędzy, wynegocjować niższą cenę albo spróbować w innym banku.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o spółdzielniach mieszkaniowych (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.