
W skrócie
Przy kredycie na mieszkanie od dewelopera bank wypłaca pieniądze w transzach na mieszkaniowy rachunek powierniczy, zgodnie z harmonogramem budowy, a Ty do końca budowy płacisz zwykle tylko odsetki od wypłaconej części. Wniosek składasz na podstawie umowy deweloperskiej albo rezerwacyjnej, nie płacisz PCC, a pełne raty zaczynają się po ostatniej transzy.
Zakup mieszkania od dewelopera na kredyt różni się od zakupu z rynku wtórnego w trzech sprawach: pieniądze idą na rachunek powierniczy zamiast do sprzedającego, często w transzach przez kilkanaście miesięcy, a właścicielem zostajesz dopiero po zakończeniu budowy. Poniżej po kolei: jakie umowy podpisujesz, co chroni Twoje wpłaty, ile płacisz w czasie budowy i na co uważać przy odbiorze.
Jakie przepisy chronią kupującego
Od 1 lipca 2022 r. obowiązuje ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym, nazywana nową ustawą deweloperską. Reguluje ona umowę rezerwacyjną, prospekt informacyjny, rachunki powiernicze, odbiór mieszkania i prawo odstąpienia od umowy. Większość tych zasad działa na Twoją korzyść, ale tylko wtedy, gdy wiesz, czego pilnować.
Umowa rezerwacyjna i prospekt informacyjny
Umowa rezerwacyjna nie jest obowiązkowa, ale przy kredycie bywa przydatna: deweloper zdejmuje mieszkanie z oferty, a Ty masz czas na decyzję banku. Ustawa wymaga dla niej formy pisemnej pod rygorem nieważności. Opłata rezerwacyjna może wynieść najwyżej 1% ceny mieszkania i zalicza się ją na poczet ceny. Termin rezerwacji powinien uwzględniać czas potrzebny na decyzję kredytową, więc nie zgadzaj się na dwa tygodnie, gdy realnie potrzebujesz 6–8.
Ważny zapis dla kredytobiorcy: deweloper zwraca opłatę rezerwacyjną, jeśli nie dostaniesz kredytu z powodu negatywnej oceny zdolności kredytowej. Zachowaj więc decyzję odmowną banku na piśmie. Szerzej o różnicy między opłatą, zadatkiem i zaliczką piszemy w artykule umowa przedwstępna, zadatek i zaliczka.
Przed umową rezerwacyjną i deweloperską deweloper musi bezpłatnie doręczyć Ci prospekt informacyjny z załącznikami. Są w nim dane o deweloperze i jego wcześniejszych inwestycjach, stan prawny gruntu, informacja o hipotekach na działce, pozwolenie na budowę, harmonogram i rodzaj rachunku powierniczego. Bank przy analizie wniosku też poprosi o prospekt, więc warto go od razu przeczytać pod kątem tych samych pytań.
Umowa deweloperska i wniosek o kredyt
Umowa deweloperska ma formę aktu notarialnego, a koszty notarialne i sądowe tej umowy deweloper i nabywca dzielą po połowie. Wniosek kredytowy możesz złożyć na podstawie umowy rezerwacyjnej albo projektu umowy deweloperskiej, ale umowę kredytu bank podpisze zwykle po zawarciu umowy deweloperskiej. Sprawdź w jej projekcie harmonogram wpłat i to, czy terminy transz pasują do terminów wypłat z banku. Jeśli harmonogram dewelopera przewiduje wpłatę, zanim bank wyda decyzję, poproś o zmianę albo o dłuższy termin pierwszej płatności.
Bank, oprócz Twojej zdolności, ocenia też inwestycję: pozwolenie na budowę, księgę wieczystą gruntu, zgodę banku finansującego dewelopera na bezobciążeniowe wyodrębnienie lokalu, jeśli na gruncie jest hipoteka. Niektóre banki mają listy inwestycji już sprawdzonych, co skraca proces. Co jeszcze trzeba złożyć, opisujemy w artykule dokumenty do kredytu hipotecznego.
Co, jeśli bank odmówi po podpisaniu umowy deweloperskiej
Ustawa chroni opłatę rezerwacyjną, ale wśród ustawowych powodów odstąpienia od umowy deweloperskiej nie ma odmowy kredytu. Jeśli podpisujesz umowę deweloperską przed decyzją banku, poproś dewelopera o zapis, który pozwala odstąpić od umowy bez kar, gdy żaden bank nie udzieli finansowania. Wielu deweloperów zgadza się na taki zapis, bo kupujący na kredyt to większość ich klientów. Bez niego bezpieczniej jest najpierw dostać decyzję kredytową, a dopiero potem iść do notariusza.
Rachunek powierniczy: otwarty czy zamknięty
Wszystkie wpłaty, Twoje i z kredytu, trafiają na mieszkaniowy rachunek powierniczy prowadzony dla danej inwestycji. Ustawa przewiduje dwa rodzaje:
| Otwarty rachunek | Zamknięty rachunek | |
|---|---|---|
| Kiedy deweloper dostaje pieniądze | po zakończeniu każdego etapu budowy, sprawdzonym przez bank | jednorazowo, po przeniesieniu na Ciebie własności |
| Składka na DFG płacona przez dewelopera | 0,45% wpłat | 0,1% wpłat |
| Jak często spotykany | większość inwestycji | rzadziej, deweloper musi sfinansować budowę sam |
Przy rachunku otwartym bank prowadzący rachunek wypłaca deweloperowi pieniądze dopiero po sprawdzeniu, że etap z harmonogramu został zakończony. Gdy stwierdzi nieprawidłowości, wstrzymuje wypłatę. Koszty prowadzenia rachunku ponosi deweloper.
Deweloperski Fundusz Gwarancyjny
DFG, prowadzony przez Ubezpieczeniowy Fundusz Gwarancyjny, zasilają składki deweloperów od wpłat nabywców. Fundusz zwraca wpłaty z otwartego rachunku w sytuacjach opisanych w ustawie, przede wszystkim przy upadłości dewelopera oraz przy odstąpieniu od umowy, gdy deweloper nie odda pieniędzy w terminie. To realna ochrona, ale nie zastępuje sprawdzenia dewelopera: upadłość oznacza lata postępowania i rozwiązywanie umowy kredytu.
Transze, odsetki i karencja
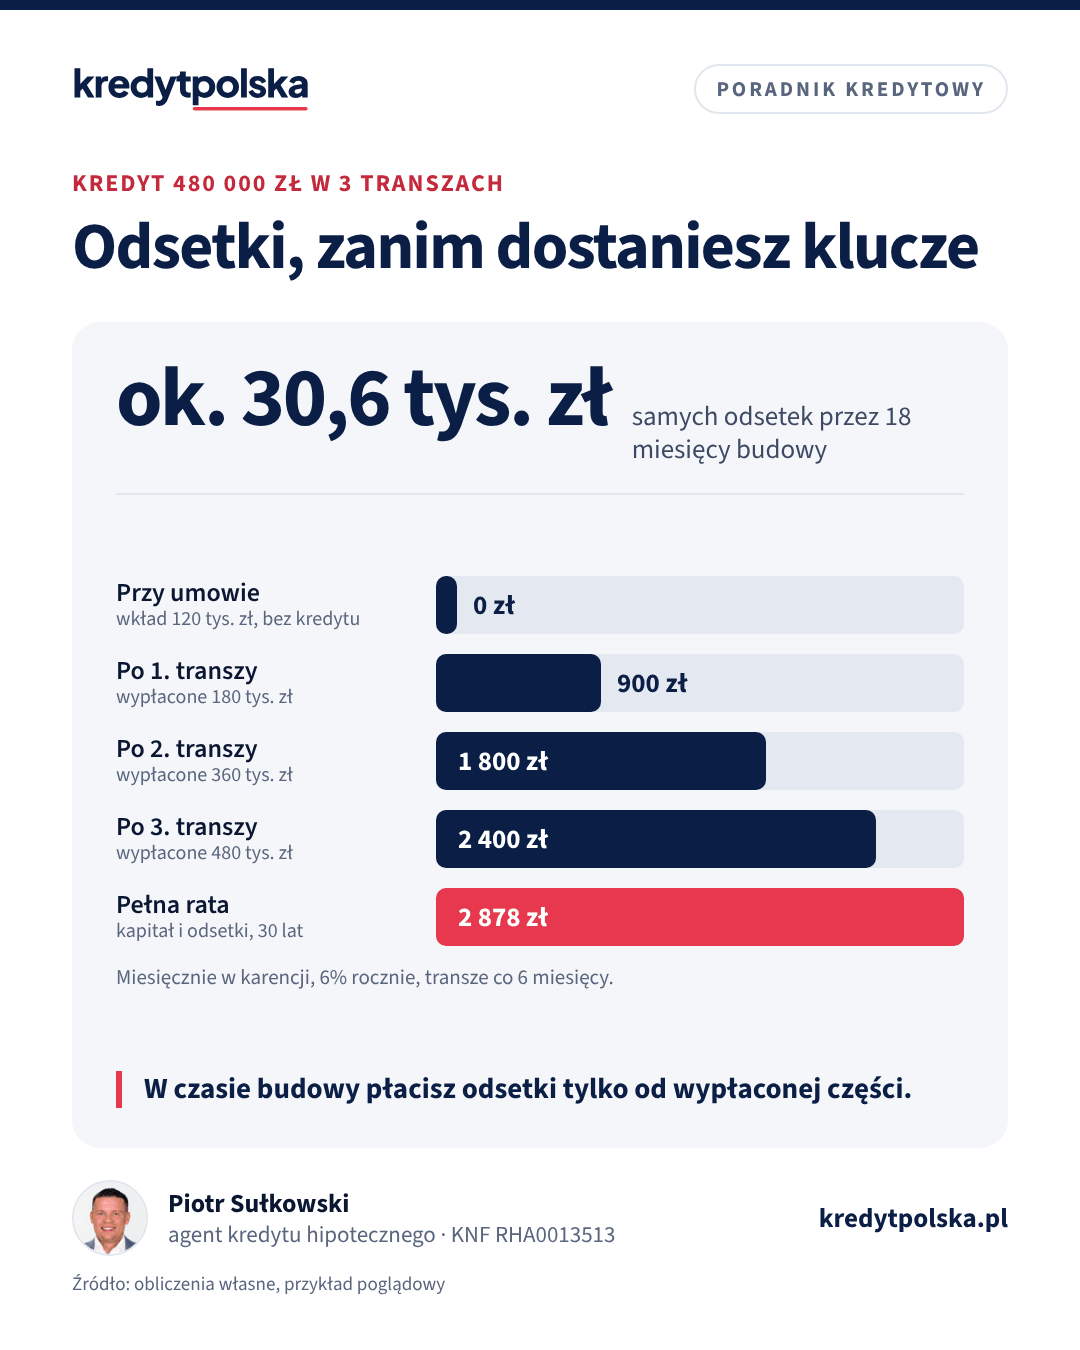
Bank wypłaca kredyt zgodnie z harmonogramem z umowy deweloperskiej. Najpierw zwykle wpłacasz wkład własny, potem idą kolejne transze z kredytu. Od każdej wypłaconej transzy płacisz odsetki, a od niewypłaconej części nic. Do czasu wypłaty ostatniej transzy większość banków proponuje karencję w spłacie kapitału, czyli płacisz same odsetki.
Przykład: mieszkanie za 600 000 zł, wkład własny 120 000 zł (20%) wpłacony przy umowie, kredyt 480 000 zł, oprocentowanie 6%, trzy transze co 6 miesięcy.
| Etap | Wypłacony kredyt | Odsetki miesięcznie | Za 6 miesięcy |
|---|---|---|---|
| 1. transza (30% ceny) | 180 000 zł | 900 zł | 5 400 zł |
| 2. transza (30% ceny) | 360 000 zł | 1 800 zł | 10 800 zł |
| 3. transza (20% ceny) | 480 000 zł | 2 400 zł | 14 400 zł |
| Razem w czasie budowy | 30 600 zł |
Po karencji, przy 30 latach spłaty, rata równa wynosi około 2 878 zł. Te 30 600 zł odsetek to koszt, który ponosisz, zanim zamieszkasz, często równolegle z czynszem za wynajem. Wlicz go do budżetu. Ile zapłacisz w Twoim wariancie, sprawdzisz w kalkulatorze raty.
Karencja zmniejsza obciążenie w czasie budowy, ale nie skraca kredytu: kapitał zostaje do spłaty w całości. Zapytaj też, czy okres karencji wlicza się do okresu kredytowania. Jeśli tak, po jej zakończeniu ten sam kapitał rozkłada się na mniej rat, więc rata wychodzi trochę wyższa.
Odbiór mieszkania i przeniesienie własności
Przeniesienie własności poprzedza odbiór mieszkania. Ustawa daje Ci prawo przyjść z osobą, która ma wiedzę techniczną, i wpisać wszystkie wady do protokołu. Dalej obowiązują terminy:
- 14 dni od podpisania protokołu ma deweloper na uznanie wad albo odmowę z uzasadnieniem; brak odpowiedzi oznacza uznanie,
- 30 dni od podpisania protokołu na usunięcie uznanych wad, chyba że wskaże ważny powód dłuższego terminu,
- przy wadzie istotnej możesz odmówić odbioru, a spór rozstrzyga opinia rzeczoznawcy budowlanego.
Termin przeniesienia własności zapisuje się w umowie deweloperskiej. Notariusz zakłada księgę wieczystą lokalu, a w akcie ustanawiasz hipotekę na rzecz banku. Do czasu jej wpisu bank może podnieść marżę albo pobierać ubezpieczenie pomostowe, co opisujemy w artykule koszty okołokredytowe. Po przeniesieniu własności dostarcz bankowi wypis aktu i wniosek o wpis hipoteki, a po wpisie odpis księgi, jeśli bank go wymaga.
Koszty zakupu od dewelopera
Na rynku pierwotnym cena zawiera VAT (8% przy mieszkaniach do 150 m²), więc nie płacisz 2% podatku PCC od ceny. Maksymalna taksa notarialna za umowę deweloperską i za umowę przeniesienia własności to połowa zwykłej stawki. Przykład dla ceny 600 000 zł:
| Koszt | Kwota |
|---|---|
| Umowa deweloperska, maks. taksa z VAT (połowę płaci deweloper) | ok. 1 950 zł, Twoja część ok. 975 zł |
| Umowa przeniesienia własności, maks. taksa z VAT | ok. 1 950 zł |
| Założenie księgi, wpis własności, wpis hipoteki | 100 zł + 200 zł + 200 zł |
| PCC od ustanowienia hipoteki | 19 zł |
| Wypisy aktów | kilkaset zł |
Kto płaci taksę za umowę przeniesienia własności, określa umowa deweloperska; zwykle nabywca. Notariusz może pobrać mniej niż stawka maksymalna. Do tego dochodzą koszty po stronie banku: wycena, ubezpieczenie nieruchomości, czasem prowizja.
Ryzyka i jak je ograniczyć
- Opóźnienie budowy. Dłużej płacisz odsetki i ewentualnie wynajem. Bank może wymagać aneksu, gdy harmonogram się przesunie. Jeśli deweloper nie przeniesie własności w terminie, możesz wyznaczyć mu 120 dni, a potem odstąpić od umowy.
- Hipoteka banku dewelopera na gruncie. Upewnij się, że w prospekcie i umowie jest zgoda tego banku na bezobciążeniowe wyodrębnienie Twojego lokalu.
- Wycena niższa od ceny. Bank liczy LTV od wartości z operatu, a przy mieszkaniu w budowie rzeczoznawca opiera się na projekcie i cenach porównywalnych. Różnicę dopłacasz z własnych pieniędzy.
- Zmiana warunków w trakcie. Zmiana pracy albo nowy kredyt między decyzją a ostatnią transzą może wstrzymać wypłatę, bo część banków ponownie sprawdza sytuację klienta.
- Wady wykryte po odbiorze. Masz rękojmię z kodeksu cywilnego, ale łatwiej wpisać wady do protokołu, niż dochodzić ich później.
Jeśli porównujesz mieszkanie w budowie z gotowym lokalem z drugiej ręki, przeczytaj też artykuł kredyt na mieszkanie z rynku wtórnego. Ile pożyczy Ci bank, sprawdzisz w kalkulatorze zdolności kredytowej, a cały proces krok po kroku opisuje artykuł jak dostać kredyt hipoteczny.
Najczęstsze pytania
Czy przy zakupie od dewelopera płaci się PCC?
Nie. Cena mieszkania od dewelopera zawiera VAT, więc nie płacisz 2% PCC od ceny. Płacisz tylko 19 zł PCC od ustanowienia hipoteki.
Czy deweloper odda opłatę rezerwacyjną, gdy bank odmówi kredytu?
Tak, jeśli odmowa wynika z negatywnej oceny zdolności kredytowej. Ustawa deweloperska nakazuje wtedy zwrot opłaty; zachowaj decyzję banku na piśmie.
Od kiedy płaci się raty kredytu na mieszkanie od dewelopera?
Odsetki płacisz od pierwszej wypłaconej transzy. Pełne raty z kapitałem zaczynają się zwykle po wypłacie ostatniej transzy, jeśli umowa przewiduje karencję.
Co daje Deweloperski Fundusz Gwarancyjny?
DFG zwraca wpłaty z otwartego rachunku powierniczego w przypadkach z ustawy, głównie przy upadłości dewelopera lub gdy po odstąpieniu od umowy deweloper nie odda pieniędzy.
Ile ma deweloper na usunięcie wad po odbiorze?
Na uznanie lub odmowę uznania wad ma 14 dni od podpisania protokołu, a uznane wady powinien usunąć w ciągu 30 dni, chyba że wskaże ważny powód dłuższego terminu.
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym
- Rozporządzenie z 21 czerwca 2022 r. w sprawie stawek składek na DFG (Dz.U. 2022 poz. 1341)
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej (ISAP)
- Ubezpieczeniowy Fundusz Gwarancyjny (DFG)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.