
W skrócie
Kredyt na budowę domu bank wypłaca w 3–5 transzach, po kolejnych etapach sprawdzonych przez inspektora, na podstawie kosztorysu i harmonogramu. Wkładem własnym może być działka, a w czasie budowy płacisz zwykle tylko odsetki od wypłaconej części. Pełne raty zaczynają się po ostatniej transzy lub po zakończeniu budowy.
Kredyt na budowę domu działa inaczej niż kredyt na gotowe mieszkanie. Bank nie finansuje istniejącej nieruchomości, tylko plan: projekt, kosztorys i harmonogram. Dlatego pieniądze wypłaca w częściach, po sprawdzeniu każdego etapu, a od Ciebie wymaga dyscypliny w wydatkach. Poniżej, czego bank chce przed decyzją, jak wyglądają transze i gdzie najczęściej pojawiają się kłopoty.
Co trzeba mieć przed wnioskiem
- Działkę z księgą wieczystą, na której ustanowisz hipotekę. Jeśli jeszcze jej nie masz, możesz wziąć jeden kredyt na zakup działki i budowę, co opisujemy w artykule kredyt na działkę.
- Projekt budowlany i pozwolenie na budowę albo zgłoszenie budowy z projektem. Dom jednorodzinny, którego obszar oddziaływania mieści się na działce, można budować na zgłoszenie; dla domów do 70 m² zabudowy jest dodatkowo uproszczona ścieżka. Bank wymaga dokumentu potwierdzającego, że możesz legalnie budować: ostatecznej decyzji o pozwoleniu albo zgłoszenia, do którego urząd nie wniósł sprzeciwu. Przepisy w tym zakresie zmieniały się kilka razy, więc aktualną ścieżkę potwierdź w starostwie.
- Kosztorys na formularzu banku albo sporządzony przez kosztorysanta lub kierownika budowy. Bank porównuje go z typowymi kosztami w regionie.
- Harmonogram rzeczowo-finansowy: etapy, terminy i kwoty transz.
Do tego dokumenty o dochodach jak przy każdym kredycie, opisane w artykule dokumenty do kredytu hipotecznego.
Działka jako wkład własny
Przy budowie wkładem własnym może być działka. Bank liczy LTV od wartości całej inwestycji: działki z wyceny i kosztów budowy. Przykład: działka warta 250 000 zł i kosztorys 700 000 zł to inwestycja za 950 000 zł. Kredyt 700 000 zł oznacza LTV około 74%, czyli mieścisz się w progu 80% z Rekomendacji S bez dokładania gotówki. Wkładem są też wydatki poniesione już na budowę, na przykład za projekt czy fundamenty, jeśli je udokumentujesz i potwierdzi je wycena. Szerzej o wkładzie piszemy w artykule wkład własny.
Rzeczoznawca wycenia zwykle dwie wartości: obecną (działka i to, co już stoi) oraz docelową, po zakończeniu budowy. Bank patrzy na obie. Jeśli kosztorys jest wyraźnie wyższy niż wartość docelowa domu, bank może obniżyć kwotę kredytu.
Transze i inspekcje
Bank wypłaca kredyt zwykle w 3–5 transzach. Pierwszą często po zawarciu umowy i ustanowieniu hipoteki, kolejne po zakończeniu etapów z harmonogramu. Przed każdą transzą (poza pierwszą) inspektor banku albo rzeczoznawca ogląda budowę i potwierdza zaawansowanie prac. Inspekcja jest zwykle płatna według cennika banku. Część banków przyjmuje zdjęcia i wpisy z dziennika budowy zamiast wizyty.
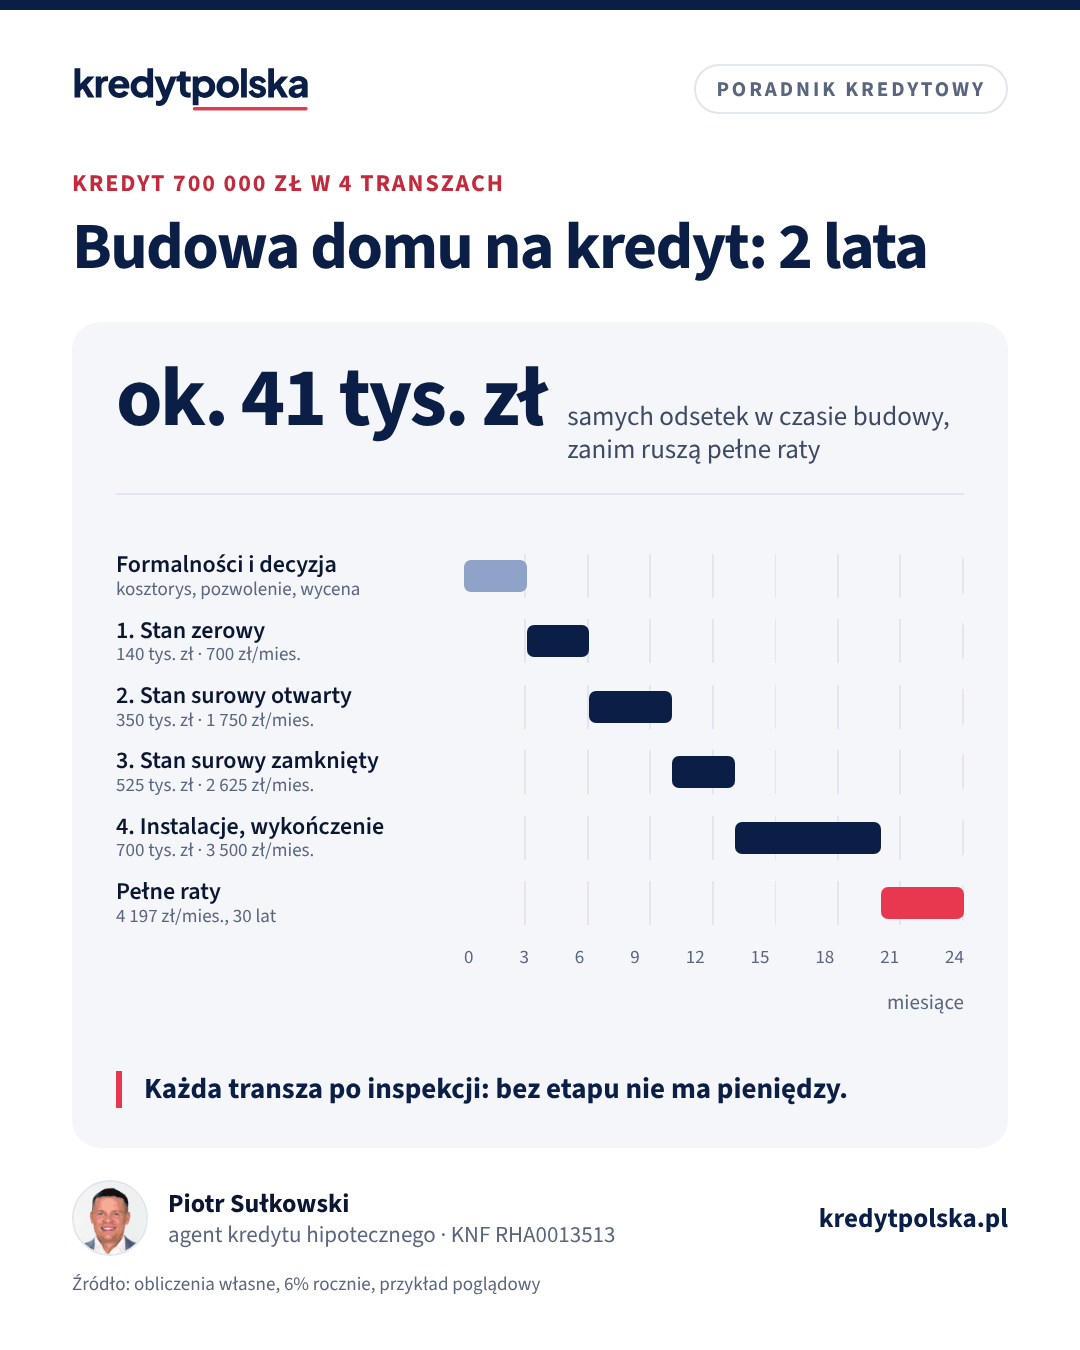
Przykład harmonogramu przy kredycie 700 000 zł i oprocentowaniu 6%:
| Etap | Transza | Wypłacone łącznie | Odsetki miesięcznie | Miesiące |
|---|---|---|---|---|
| Stan zerowy: fundamenty, przyłącza | 140 000 zł | 140 000 zł | 700 zł | 3 |
| Stan surowy otwarty: ściany, strop | 210 000 zł | 350 000 zł | 1 750 zł | 4 |
| Stan surowy zamknięty: dach, okna | 175 000 zł | 525 000 zł | 2 625 zł | 3 |
| Instalacje i wykończenie | 175 000 zł | 700 000 zł | 3 500 zł | 7 |
Przez 17 miesięcy budowy zapłacisz w tym przykładzie około 41 475 zł samych odsetek. Potem, przy 30 latach spłaty, rata równa wynosi około 4 197 zł. Jeśli w tym czasie płacisz jeszcze czynsz za mieszkanie, wlicz to do budżetu i do zdolności kredytowej.
Ile musisz zarabiać na kredyt budowlany
Bank ocenia zdolność tak jak przy innych hipotekach, czyli na racie docelowej, a przy zmiennej stopie z buforem co najmniej 2,5 pkt proc. W przykładzie z kredytem 700 000 zł na 30 lat rata przy 6% to około 4 197 zł, ale do zdolności bank przyjmie stopę bliższą 8,5%, co daje około 5 382 zł. Przy limicie DSTI 40% oznacza to dochód netto gospodarstwa rzędu 13 500 zł, przy limicie 50% około 10 800 zł, i to przed odjęciem kosztów utrzymania oraz innych rat. Każdy bank liczy to inaczej, więc traktuj te kwoty jako orientację; szczegóły w artykule ile trzeba zarabiać na kredyt hipoteczny.
Karencja i okres budowy
Większość banków daje karencję w spłacie kapitału na czas budowy, zwykle do wypłaty ostatniej transzy, z limitem określonym w umowie (często 2–3 lata, zależnie od banku). W karencji płacisz same odsetki od wypłaconych transz. Zapytaj, czy karencja wlicza się do okresu kredytowania: jeśli tak, po jej zakończeniu ten sam kapitał rozkłada się na mniej rat.
Umowa wyznacza też termin zakończenia budowy. Po nim bank oczekuje dokumentu potwierdzającego zakończenie, na przykład zawiadomienia o zakończeniu budowy bez sprzeciwu nadzoru budowlanego albo pozwolenia na użytkowanie, i często ustanowienia ubezpieczenia gotowego domu. Opóźnienie oznacza aneks, a czasem wyższą marżę do czasu rozliczenia.
System gospodarczy czy firma budowlana
| System gospodarczy | Generalny wykonawca | |
|---|---|---|
| Kto organizuje budowę | Ty, z kierownikiem budowy i ekipami | firma, na podstawie umowy |
| Koszt | zwykle niższy | zwykle wyższy, ale z ceną w umowie |
| Kosztorys dla banku | Twój, na formularzu banku | kosztorys i harmonogram z umowy z firmą |
| Transze | na Twoje konto, czasem z obowiązkiem rozliczenia fakturami | często bezpośrednio na konto wykonawcy |
| Ryzyko przekroczenia kosztów | po Twojej stronie | mniejsze, jeśli umowa ma cenę ryczałtową |
Na koszt wpływa też VAT. Firma budowlana, która buduje dom jednorodzinny o powierzchni użytkowej do 300 m², stosuje do swoich usług, razem z materiałami, które sama dostarcza, stawkę 8%. Materiały kupowane samodzielnie w systemie gospodarczym mają zwykle 23% VAT. Różnica nie przekreśla systemu gospodarczego, bo ekipy bez generalnego wykonawcy są zwykle tańsze, ale porównuj kosztorysy brutto.
Banki finansują oba warianty. Przy systemie gospodarczym część banków wymaga udokumentowania wydatków fakturami przed kolejną transzą, inne wystarcza im inspekcja. Zapytaj o to przed wyborem banku, bo to wpływa na sposób prowadzenia budowy.
Typowe pułapki
Przekroczenie kosztorysu
To najczęstszy problem. Bank wypłaca kwotę z umowy i nie dopłaci, gdy ceny materiałów pójdą w górę albo ekipa się pomyli. Jeśli przed ostatnią transzą zabraknie pieniędzy, bank może wstrzymać wypłatę, bo etap nie zostanie ukończony. Dlatego zakładaj w kosztorysie rezerwę i odłóż własną poduszkę. Podwyższenie kredytu w trakcie budowy jest czasem możliwe, ale wymaga nowej oceny zdolności i aneksu.
Wydatki przed umową kredytu
Zakupy i prace zrobione przed umową można zaliczyć do wkładu, ale tylko z fakturami i jeśli wycena je obejmie. Zapłacone gotówką bez dokumentów bank pominie.
Zmiany w projekcie
Istotne odstąpienie od projektu wymaga zmiany pozwolenia albo zgłoszenia. Bank może wstrzymać transzę, jeśli inspektor zobaczy coś innego niż w projekcie.
Ubezpieczenie budowy
Bank często wymaga polisy na dom w budowie lub po zakończeniu stanu surowego, z cesją na bank. Sprawdź, od którego etapu.
Dom w stanie surowym: kredyt na dokończenie
Jeśli kupujesz dom rozpoczęty przez kogoś innego, bank traktuje to jak zakup z rynku wtórnego połączony z kredytem na dokończenie budowy. Pierwsza transza idzie do sprzedającego, kolejne na prace według nowego kosztorysu. Pozwolenie na budowę trzeba przenieść na Ciebie decyzją organu, a bank sprawdzi dziennik budowy i to, czy prace zgadzają się z projektem. Przy zakupie od osoby prywatnej dochodzi PCC od ceny; czy przysługuje zwolnienie przy pierwszym zakupie, oceni notariusz.
Koszty, które dochodzą przy budowie
- wycena działki i projektu, zwykle droższa niż przy mieszkaniu,
- inspekcje przed transzami,
- ubezpieczenie domu w budowie, a potem gotowego, z cesją na bank,
- opłaty za aneksy, gdy zmieniasz harmonogram albo termin zakończenia,
- wpis hipoteki 200 zł i 19 zł PCC od hipoteki,
- podwyższona marża do wpisu hipoteki, jeśli bank ją stosuje.
Część z nich płacisz w czasie, gdy budżet i tak jest napięty, więc ujmij je w rezerwie obok kosztorysu. Zapytaj bank o pełny cennik czynności przy kredycie budowlanym jeszcze przed złożeniem wniosku, bo różnice między bankami bywają większe niż przy kredycie na mieszkanie.
Jak przygotować się do rozmowy z bankiem
- Policz zdolność z ratą docelową, nie odsetkową: przy 700 000 zł to około 4 197 zł.
- Zbierz projekt, decyzję lub zgłoszenie, wypis z księgi wieczystej działki i kosztorys z rezerwą.
- Ustal z kierownikiem budowy realny harmonogram i dopasuj do niego transze.
- Porównaj banki pod kątem liczby transz, inspekcji, wymogu faktur i długości karencji, a nie tylko marży.
Agent kredytowy pomoże dobrać bank, który dobrze rozlicza budowę w Twoim systemie. Więcej o kolejności kroków w artykule jak dostać kredyt hipoteczny.
Najczęstsze pytania
Ile transz ma kredyt na budowę domu?
Zwykle 3–5, w zależności od banku i harmonogramu. Każda kolejna transza jest wypłacana po potwierdzeniu zakończenia etapu przez inspektora banku.
Czy działka może być wkładem własnym przy budowie domu?
Tak. Bank liczy LTV od wartości działki z wyceny i kosztów budowy, więc działka warta co najmniej 20% całej inwestycji zwykle wystarcza jako wkład.
Czy kredyt na budowę domu można dostać na zgłoszenie?
Tak, banki przyjmują zgłoszenie budowy z projektem, do którego urząd nie wniósł sprzeciwu, tak samo jak ostateczne pozwolenie na budowę.
Co, jeśli zabraknie pieniędzy na dokończenie budowy?
Bank nie wypłaci więcej niż w umowie. Brakującą kwotę trzeba pokryć z własnych środków albo wnioskować o podwyższenie kredytu, co wymaga ponownej oceny zdolności i aneksu.
Ile kosztuje inspekcja banku przy kredycie budowlanym?
Zależy od cennika banku, zwykle od zera do kilkuset złotych za wizytę. Niektóre banki przyjmują zdjęcia i dziennik budowy zamiast inspekcji.
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP)
- KNF, Rekomendacja S
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.