
W skrócie
Kredyt hipoteczny na działkę budowlaną dostaniesz w większości banków, ale często z wyższym wkładem niż na mieszkanie: zwykle 20–50% wartości działki, zależnie od banku. Działkę rolną banki finansują rzadko, a jej zakup ogranicza dodatkowo ustawa o kształtowaniu ustroju rolnego. Najtańszą drogą bywa jeden kredyt na działkę z budową domu.
Działkę można kupić na kredyt hipoteczny, ale banki patrzą na nią ostrożniej niż na mieszkanie. Pusty grunt trudniej sprzedać, a jego wartość mocno zależy od tego, co wolno na nim zbudować. Dlatego wymagają często wyższego wkładu i dokładnie sprawdzają przeznaczenie terenu. Poniżej, czym różni się kredyt na działkę budowlaną od rolnej, ile gotówki przygotować i na co zwrócić uwagę po reformie planowania przestrzennego.
Działka budowlana, rolna, rekreacyjna
Dla banku liczy się nie nazwa z ogłoszenia, tylko to, co wynika z dokumentów planistycznych:
- Działka budowlana: w miejscowym planie zagospodarowania przestrzennego (MPZP) przeznaczona pod zabudowę mieszkaniową albo z ważną decyzją o warunkach zabudowy (WZ) dla domu. Na taką działkę kredyt hipoteczny dostaniesz w większości banków.
- Działka rolna: przeznaczona na cele rolne albo bez planu i bez WZ. Klasyczny kredyt hipoteczny na jej zakup jest trudny do dostania. Kredyty dla rolników na zakup ziemi to osobna kategoria produktów.
- Działka rekreacyjna: pod zabudowę letniskową. Część banków jej nie finansuje albo traktuje jak nieruchomość o podwyższonym ryzyku.
Ile wkładu własnego na działkę
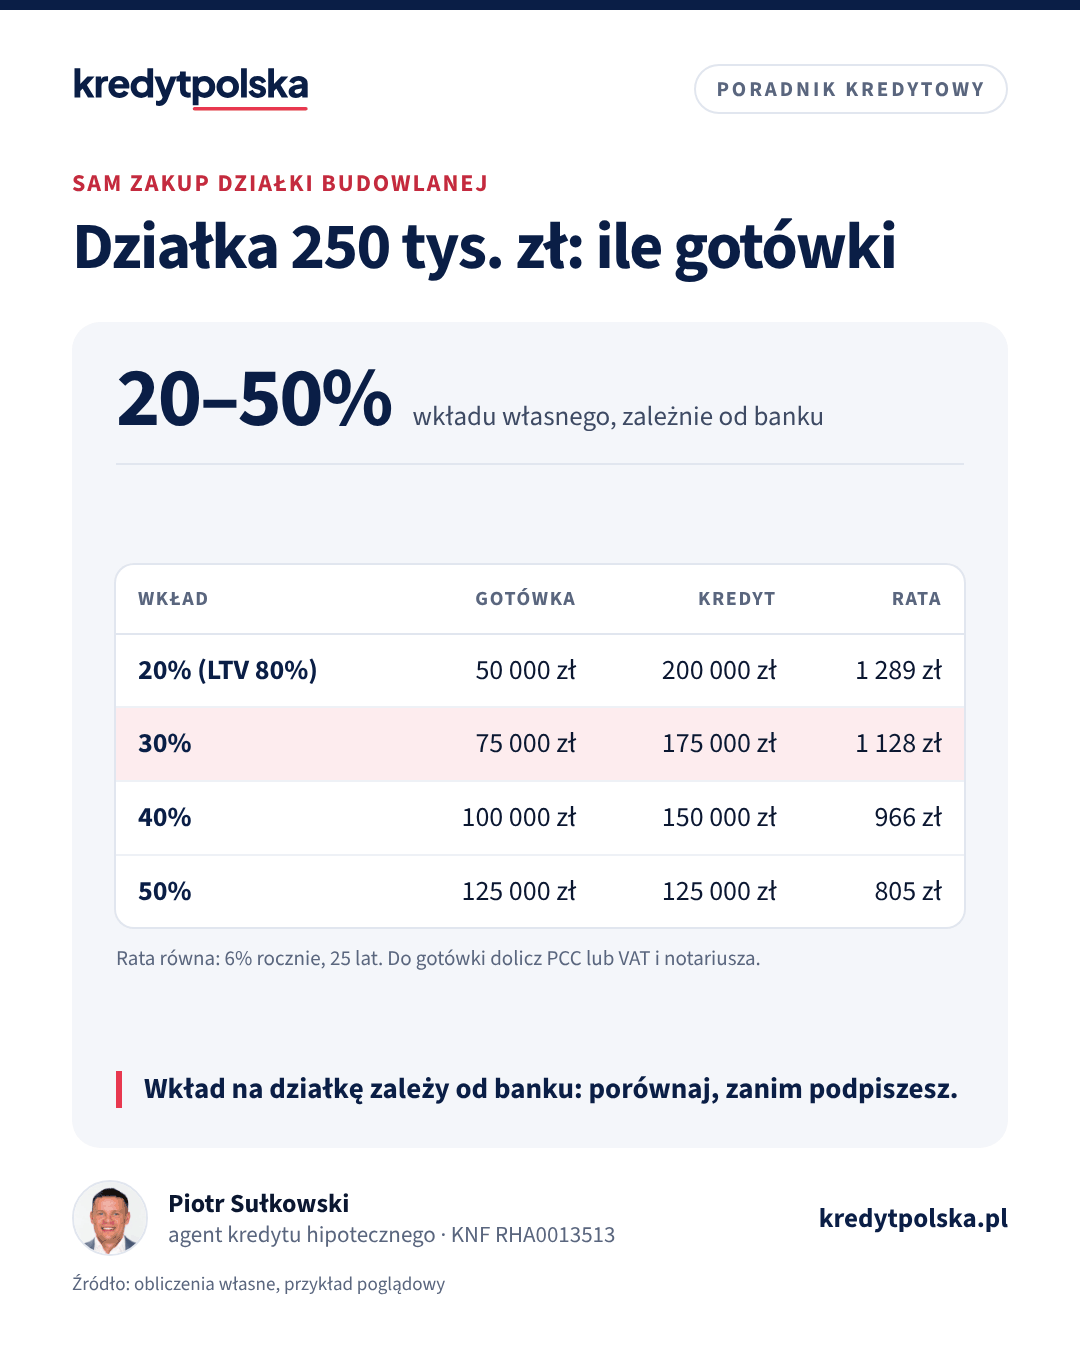
Rekomendacja S KNF dopuszcza LTV do 80% (do 90% z dodatkowym zabezpieczeniem), ale przy samej działce banki często ustalają własne, ostrzejsze limity. Część banków finansuje działkę budowlaną do 80% wartości jak mieszkanie, inne do 50–70%, a niektóre udzielają kredytu na samą działkę tylko wtedy, gdy w określonym czasie zaczniesz budowę. Przykład dla działki za 250 000 zł, przy oprocentowaniu 6% i 25 latach spłaty:
| Wkład | Gotówka | Kredyt | Rata równa |
|---|---|---|---|
| 20% (LTV 80%) | 50 000 zł | 200 000 zł | 1 289 zł |
| 30% | 75 000 zł | 175 000 zł | 1 128 zł |
| 40% | 100 000 zł | 150 000 zł | 966 zł |
| 50% | 125 000 zł | 125 000 zł | 805 zł |
Różnica między bankiem, który wymaga 20%, a takim, który chce 50%, to 75 000 zł gotówki przy tej samej działce. Dlatego przy działce porównanie banków ma większe znaczenie niż przy mieszkaniu. Bank liczy wkład od wartości z wyceny, a nie od ceny: jeśli rzeczoznawca wyceni działkę na 230 000 zł, LTV liczy się od tej kwoty.
Okres kredytowania na działkę bywa krótszy niż na dom, a marża wyższa, zależnie od banku. Zdolność liczy się tak samo jak przy innych hipotekach, z buforem stopy, co opisujemy w artykule zdolność kredytowa.
MPZP i warunki zabudowy po reformie
Przed zakupem sprawdź przeznaczenie działki. Jeśli gmina ma MPZP, zamów wypis i wyrys z planu albo przejrzyj plan na geoportalu gminy. Jeśli planu nie ma, budowę umożliwia decyzja o warunkach zabudowy.
Reforma planowania przestrzennego zmienia zasady WZ. Gminy miały uchwalić plany ogólne, a termin przesunięto na 31 sierpnia 2026 r. Po nim nowe decyzje WZ można wydawać tylko na obszarach uzupełnienia zabudowy wyznaczonych w planie ogólnym, a gmina bez planu ogólnego nie wyda nowych WZ. Sprawy wszczęte do tego terminu rozpatruje się na dotychczasowych zasadach. Nowe decyzje WZ wygasają po 5 latach od uprawomocnienia, a decyzje prawomocne przed 1 stycznia 2026 r. pozostają bezterminowe.
Co to oznacza przy kredycie: bank zapyta o podstawę zabudowy. Działka z MPZP pod zabudowę mieszkaniową jest najprostsza. Działka z WZ wymaga sprawdzenia, czy decyzja jest ważna i na kogo została wydana (WZ można przenieść na nabywcę). Działka bez planu i bez WZ w gminie, która nie wyznaczyła tam obszaru uzupełnienia zabudowy, może stać się w praktyce niebudowlana, a bank sfinansuje ją najwyżej jak grunt o niskiej wartości albo wcale.
Co jeszcze sprawdzić przed zakupem
- Dostęp do drogi publicznej, bezpośrednio albo przez służebność drogową wpisaną do księgi wieczystej.
- Media: prąd, woda, kanalizacja albo możliwość szamba lub oczyszczalni; zapytaj gestorów o warunki przyłączenia.
- Księgę wieczystą: właściciela, hipoteki, służebności przesyłu.
- Ukształtowanie i grunt: przy podmokłym terenie fundamenty mogą kosztować dużo więcej.
Kredyt na działkę z budową domu
Jeśli planujesz budowę, rozważ jeden kredyt na zakup działki i budowę. Pierwsza transza idzie do sprzedającego działkę, kolejne na etapy budowy. Wkład liczy się wtedy od całej inwestycji, a parametry są zwykle takie jak przy kredycie na dom, czyli korzystniejsze niż przy samej działce. Warunek: bank chce projektu, kosztorysu i pozwolenia albo zgłoszenia, część banków przed pierwszą transzą budowlaną, część już przed decyzją. Jak wygląda dalsza część, opisujemy w artykule kredyt na budowę domu.
Druga droga to kupić działkę za gotówkę albo osobnym kredytem, a potem wziąć kredyt na budowę z działką jako wkładem. Osobny kredyt na działkę można później połączyć z budowlanym, jeśli bank na to pozwala. Policz koszty obu wariantów, zanim podpiszesz umowę przedwstępną.
Kredyt na działkę krok po kroku
- Sprawdź przeznaczenie: wypis z MPZP albo ważna decyzja WZ, dostęp do drogi i media.
- Policz wkład w 2–3 bankach, bo przy działce różnice są duże. Pomoże w tym agent kredytowy.
- Podpisz umowę przedwstępną z terminem na decyzję kredytową i zapisem o zwrocie zadatku przy odmowie banku.
- Złóż wniosek z wypisem z planu lub WZ, numerem księgi wieczystej i mapą.
- Wycena i decyzja: rzeczoznawca porównuje działkę z transakcjami w okolicy.
- Umowa kredytu i akt: bank wypłaca pieniądze sprzedającemu po akcie, a notariusz składa wniosek o wpis własności i hipoteki.
Uwaga na działki wydzielane z większej nieruchomości. Jeśli podział geodezyjny nie jest jeszcze zakończony albo nowa działka nie ma własnej księgi, bank musi zaakceptować, że hipotekę wpisze się do księgi zakładanej przy akcie. Uzgodnij to przed podpisaniem umowy przedwstępnej, bo nie każdy bank się na to zgodzi.
Działka rolna i ustawa o kształtowaniu ustroju rolnego
Zakup nieruchomości rolnej ogranicza ustawa o kształtowaniu ustroju rolnego. W uproszczeniu, według stanu na październik 2026 r.:
- ustawy nie stosuje się do nieruchomości rolnych mniejszych niż 0,3 ha,
- od 0,3 ha do mniej niż 1 ha kupi ją także osoba, która nie jest rolnikiem, ale Krajowy Ośrodek Wsparcia Rolnictwa (KOWR) może mieć prawo pierwokupu, a przez 5 lat obowiązują ograniczenia w zbyciu,
- od 1 ha w zasadzie tylko rolnik indywidualny, z wyjątkami (np. zakup od osoby bliskiej) albo za zgodą KOWR,
- ustawa nie dotyczy gruntów, które w MPZP przeznaczono na cele inne niż rolne, nawet jeśli w ewidencji są użytkiem rolnym.
Przepisy mają wiele wyjątków i były zmieniane, więc w konkretnej transakcji oceni to notariusz. Przy kredycie ważne jest to, że umowa sprzedaży z prawem pierwokupu KOWR jest najpierw umową warunkową. Bank wypłaci pieniądze dopiero po umowie przenoszącej własność, więc harmonogram wydłuża się o czas na decyzję KOWR.
Najczęstsze powody odmowy przy działce
- Brak podstawy do zabudowy: działka bez MPZP i bez ważnej WZ, a po reformie także poza obszarem uzupełnienia zabudowy.
- Brak dostępu do drogi publicznej albo dojazd tylko po cudzym gruncie bez wpisanej służebności.
- Wycena wyraźnie niższa od ceny, gdy w okolicy było mało porównywalnych transakcji.
- Niejasny stan prawny: współwłasność, nieuregulowany spadek, niezakończony podział.
- Przeznaczenie rolne lub leśne, którego bank nie przyjmuje jako zabezpieczenia.
Większość tych przeszkód widać w dokumentach przed wpłatą zadatku, więc poświęć tydzień na sprawdzenie działki, zanim zapłacisz sprzedającemu choćby złotówkę. Jeśli bank odmówi, zapytaj o powód: przy działce częściej chodzi o nieruchomość niż o Twoją zdolność, więc inny bank albo wariant z budową mogą dać inną odpowiedź. Więcej w artykule odmowa kredytu hipotecznego.
Koszty zakupu działki
- PCC 2% od ceny przy zakupie od osoby prywatnej. Zwolnienie z PCC przy pierwszym mieszkaniu nie obejmuje działek.
- VAT zamiast PCC, gdy sprzedawcą jest czynny podatnik VAT, a działka jest terenem budowlanym; wtedy VAT jest w cenie.
- Taksa notarialna: przy cenie 250 000 zł maksymalnie 1 770 zł netto, około 2 177 zł z VAT.
- Wpisy: 200 zł za wpis własności i 200 zł za wpis hipoteki, 19 zł PCC od hipoteki.
- Geodeta, gdy trzeba wydzielić działkę albo wznowić granice.
- Wycena dla banku, płatna według cennika banku, zwykle przed decyzją.
Przy budżecie licz więc nie tylko wkład, ale też około 3% ceny na podatek i opłaty, jeśli kupujesz od osoby prywatnej.
Pełną listę kosztów po stronie banku znajdziesz w artykule koszty okołokredytowe, a ile możesz pożyczyć, sprawdzisz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Ile wkładu własnego trzeba na kredyt na działkę?
Zależy od banku: część banków finansuje działkę budowlaną do 80% wartości, inne do 50–70%. W praktyce trzeba przygotować od 20% do 50% wartości działki z wyceny.
Czy można dostać kredyt hipoteczny na działkę rolną?
Rzadko. Banki finansują głównie działki budowlane z MPZP lub WZ. Działkę rolną można czasem kupić w ramach kredytu na budowę siedliska albo kredytem przeznaczonym dla rolników.
Czy kupując działkę płaci się PCC?
Tak, 2% od ceny przy zakupie od osoby prywatnej. Zwolnienie dla pierwszego mieszkania nie dotyczy działek. Jeśli sprzedaje firma i działka jest budowlana, zwykle płacisz VAT w cenie zamiast PCC.
Czy osoba, która nie jest rolnikiem, może kupić działkę rolną?
Tak, jeśli działka ma mniej niż 1 ha, choć przy powierzchni od 0,3 ha KOWR może mieć prawo pierwokupu. Większą nieruchomość rolną kupi zwykle tylko rolnik indywidualny lub za zgodą KOWR.
Co daje kredyt na działkę z budową?
Jedną umowę na zakup gruntu i budowę domu: pierwsza transza idzie na działkę, kolejne na budowę. Wkład liczy się od całej inwestycji, a warunki są zwykle lepsze niż przy kredycie na samą działkę.
Źródła
- Ustawa z 11 kwietnia 2003 r. o kształtowaniu ustroju rolnego (ISAP)
- Ustawa z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (ISAP)
- Krajowy Ośrodek Wsparcia Rolnictwa
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.