
W skrócie
W 2026 r. ustawowych wakacji kredytowych nie ma: ostatnie obowiązywały w 2024 r. i były dostępne tylko przy spełnieniu kryteriów, m.in. raty powyżej 30% dochodu. Kto ma problem ze spłatą, może złożyć wniosek do Funduszu Wsparcia Kredytobiorców: BGK płaci za niego ratę do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy, a zwrot jest nieoprocentowany i częściowo umarzany. Drugą drogą jest restrukturyzacja kredytu w banku.
Pytanie o wakacje kredytowe wraca za każdym razem, gdy rata zaczyna ciążyć. Stan na październik 2026 r. jest prosty: ustawowych wakacji kredytowych nie ma i nie zapowiedziano ich powrotu. Kredytobiorca w trudnej sytuacji ma jednak dwie realne drogi: wsparcie z Funduszu Wsparcia Kredytobiorców, który prowadzi BGK, oraz restrukturyzację kredytu w swoim banku. Poniżej wyjaśniamy, kto może z nich skorzystać, ile to kosztuje i od czego zacząć.
Czy w 2026 r. są wakacje kredytowe?
Nie. Ustawowe wakacje kredytowe, czyli prawo do zawieszenia rat kredytu złotowego bez odsetek, działały w latach 2022–2024. W 2022 i 2023 r. mógł z nich skorzystać prawie każdy kredytobiorca złotowy, który kupił mieszkanie na własne potrzeby. W 2024 r. dostęp ograniczono: można było zawiesić 4 raty, a warunkiem był m.in. kredyt zawarty przed 1 lipca 2022 r., kwota do 1,2 mln zł i rata przekraczająca 30% dochodu gospodarstwa. W 2025 r. programu nie przedłużono, a Ministerstwo Finansów zapowiadało, że nie przewiduje go także w 2026 r. Jako narzędzie pomocy wskazywało właśnie Fundusz Wsparcia Kredytobiorców.
Uważaj na oferty „wakacji kredytowych” w banku. Część banków ma własne, umowne zawieszenie spłaty, ale to zupełnie inne rozwiązanie niż wakacje ustawowe. Bank decyduje, czy się zgodzi, a odsetki za ten czas zwykle są naliczane i doliczane do długu. Zasady znajdziesz w regulaminie albo dostaniesz je na wniosek.
Fundusz Wsparcia Kredytobiorców: co daje
FWK działa na podstawie ustawy z 2015 r. o wsparciu kredytobiorców, zmienianej kilka razy. Według obecnego brzmienia:
- Wsparcie to comiesięczna wpłata BGK do Twojego banku na poczet rat, maksymalnie 3 000 zł miesięcznie (art. 5). Jeśli rata jest wyższa, do wyliczenia przyjmuje się 3 000 zł, a resztę dopłacasz sam.
- Czas: do 40 miesięcy, czyli maksymalnie około 120 000 zł.
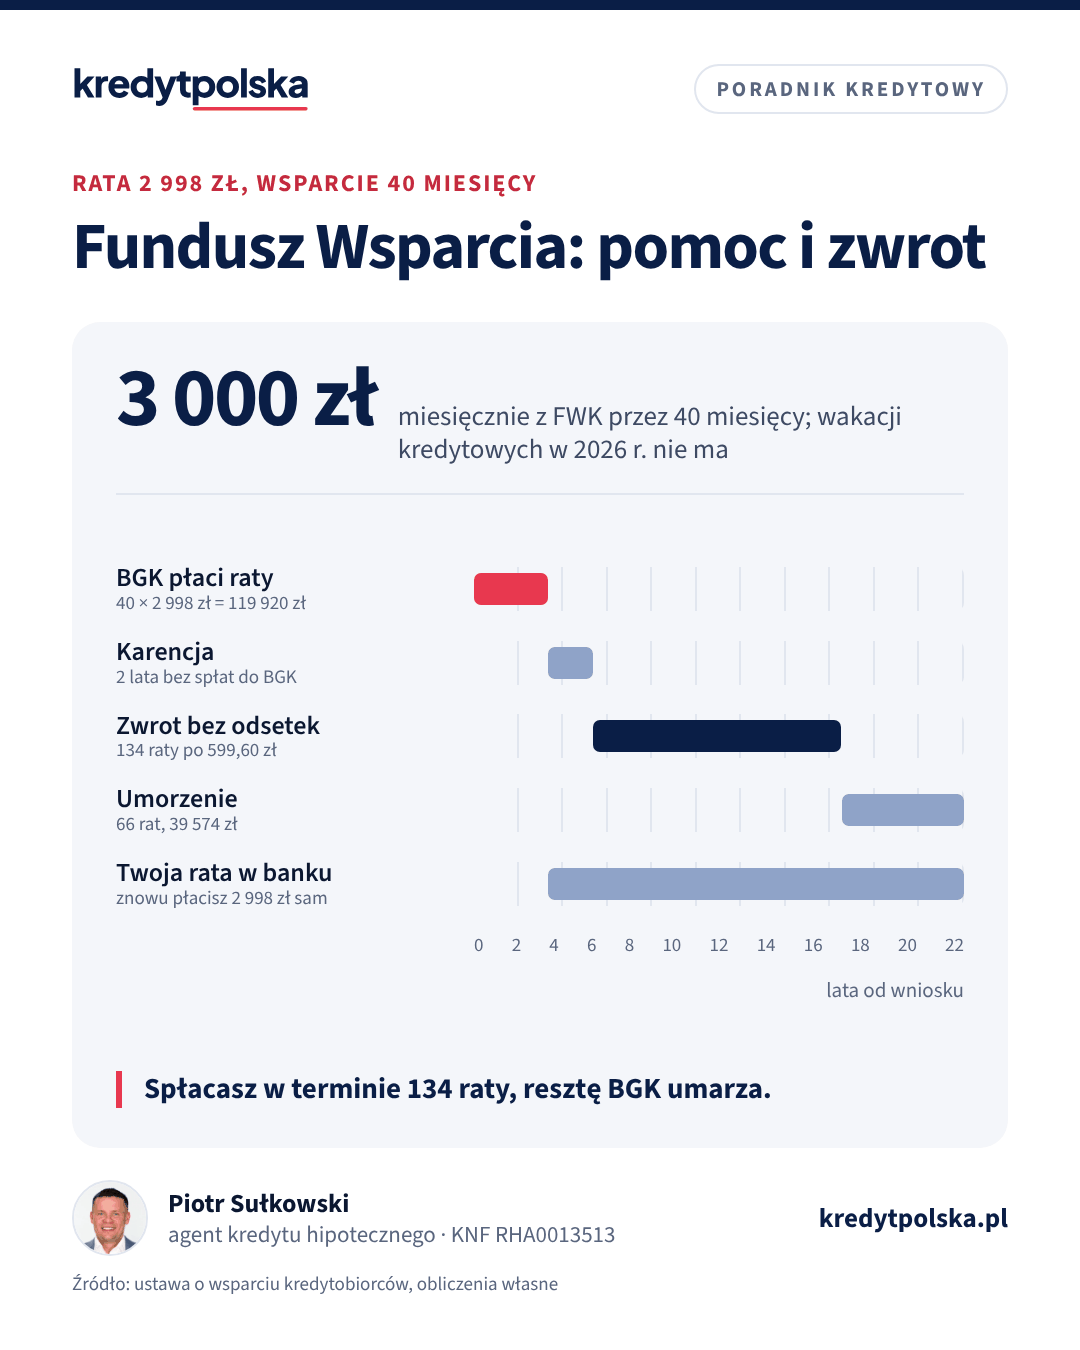
- Zwrot: po 2 latach od ostatniej wypłaty oddajesz pieniądze w 200 równych ratach, bez odsetek.
- Umorzenie: jeśli 134 raty spłacisz bez opóźnień, pozostałe 66 rat zostaje umorzonych. To około jednej trzeciej pomocy.
- Pożyczka na spłatę zadłużenia: do 120 000 zł, gdy sprzedajesz mieszkanie, a cena nie wystarcza na spłatę kredytu, który na nie zaciągnąłeś (art. 5a). Można dostać przyrzeczenie takiej pożyczki już po umowie przedwstępnej.
Ustawa była wielokrotnie zmieniana, a w starszych artykułach w sieci znajdziesz inne kwoty, np. 2 000 zł przez 36 miesięcy. Przed złożeniem wniosku potwierdź aktualne warunki w swoim banku albo w BGK.
Kto może dostać wsparcie z FWK
Wystarczy spełnić jeden z trzech warunków na dzień złożenia wniosku (art. 3 ust. 1):
- Co najmniej jeden kredytobiorca jest bezrobotny, czyli zarejestrowany w urzędzie pracy.
- Rata kredytu przekracza 40% miesięcznych dochodów gospodarstwa domowego (wskaźnik RdD).
- Dochód gospodarstwa po odjęciu raty nie przekracza 2,5-krotności kryterium dochodowego z pomocy społecznej. Przy obecnych kryteriach to 2 525 zł w gospodarstwie jednoosobowym i 2 057,50 zł na osobę w wieloosobowym.
Są też wykluczenia. Wsparcie nie przysługuje, gdy:
- masz inne mieszkanie albo dom, także jeśli miałeś je w ciągu 6 miesięcy przed wnioskiem (art. 4),
- bank już wypowiedział umowę kredytu,
- straciłeś pracę, bo sam ją wypowiedziałeś albo zostałeś zwolniony dyscyplinarnie,
- w tym samym czasie dostajesz świadczenie z ubezpieczenia od utraty pracy,
- już korzystałeś ze wsparcia przez pełny okres (łącznie nie można przekroczyć 40 miesięcy).
Kredyt musi być mieszkaniowy, czyli na zaspokojenie własnych potrzeb mieszkaniowych. Wniosek składasz w banku, który udzielił kredytu, razem z dokumentami o dochodach albo statusie bezrobotnego. Bank przekazuje go do BGK.
Jak złożyć wniosek do FWK
Wniosek składasz na formularzu banku, który udzielił kredytu. Do wniosku dołączasz dokumenty potwierdzające warunek, na który się powołujesz: zaświadczenie z urzędu pracy o statusie bezrobotnego albo dokumenty o dochodach wszystkich członków gospodarstwa domowego. Na tej podstawie bank liczy wskaźnik RdD i dochód po racie. Dołączasz też oświadczenie, że nie masz innego mieszkania ani domu. Bank sprawdza wniosek i przekazuje go do BGK, a po zawarciu umowy o wsparcie BGK zaczyna wpłacać pieniądze bezpośrednio do banku. Ty nie dostajesz ich do ręki.
W trakcie wsparcia musisz informować bank o zmianach, np. o podjęciu pracy. Gdy przestajesz spełniać warunki, możesz zrezygnować z dalszych wypłat. Krótszy okres wsparcia oznacza mniejszą kwotę do zwrotu, a zasady zwrotu i umorzenia działają tak samo.
Przykład: ile dostaniesz i ile oddasz
Przykład poglądowy. Kredyt 500 000 zł na 30 lat, oprocentowanie 6%, rata 2 998 zł. Kredytobiorca traci pracę, rejestruje się jako bezrobotny i dostaje wsparcie przez pełne 40 miesięcy.
| Etap | Okres | Kwota miesięczna | Razem |
|---|---|---|---|
| BGK płaci raty do banku | 40 mies. | 2 998 zł | 119 920 zł |
| Karencja, bez spłat do BGK | 24 mies. | 0 zł | 0 zł |
| Zwrot do BGK, bez odsetek | 134 mies. | 599,60 zł | 80 346 zł |
| Umorzenie przy terminowej spłacie | 66 rat | 599,60 zł | 39 574 zł |
Przez cały czas spłacasz też własny kredyt w banku, bo wsparcie go nie zastępuje, a jedynie przez 40 miesięcy pokrywa ratę. Zwrot do BGK zaczyna się więc w czasie, gdy płacisz już normalną ratę. Przy sprzedaży mieszkania pozostałą część wsparcia trzeba oddać w ciągu 30 dni (art. 20).
Restrukturyzacja kredytu w banku
Gdy problem jest przejściowy albo nie spełniasz warunków FWK, rozmawiaj z bankiem. Banki mają procedury restrukturyzacji, ale nie muszą się zgodzić na konkretną propozycję. Najczęstsze rozwiązania pokazujemy na tym samym przykładzie: po 5 latach spłaty saldo wynosi 465 272 zł, do końca zostało 25 lat.
| Rozwiązanie | Rata | Zmiana | Koszt |
|---|---|---|---|
| Bez zmian, 25 lat | 2 998 zł | 0 zł | odsetki 434 054 zł |
| Wydłużenie do 30 lat | 2 790 zł | −208 zł | odsetki +104 908 zł |
| Wydłużenie do 35 lat | 2 653 zł | −345 zł | odsetki +214 906 zł |
| Karencja w spłacie kapitału | 2 326 zł | −672 zł | kapitał nie maleje |
| Zawieszenie spłaty w banku | 0 zł | −2 998 zł | zależy od banku |
Wydłużenie okresu daje stałą ulgę, ale drogo kosztuje w odsetkach. Bank sprawdzi też wiek: kredyt zwykle musi się skończyć przed określonym wiekiem kredytobiorcy, inaczej w każdym banku. Karencja, czyli płacenie przez kilka lub kilkanaście miesięcy samych odsetek, pomaga przy krótkim kryzysie, np. w czasie szukania pracy. Restrukturyzacja może zostać odnotowana w BIK, ale terminowa spłata po zmianie wygląda w historii dużo lepiej niż zaległości.
FWK czy restrukturyzacja: co wybrać
Oba rozwiązania można łączyć, ale służą czemu innemu. FWK to realna gotówka na raty przez długi czas i bez odsetek, tyle że wymaga spełnienia ustawowych warunków i zostawia dług wobec BGK na kolejne lata. Restrukturyzacja niczego nie dopłaca: zmienia tylko rozkład spłaty, zwykle kosztem wyższych odsetek. Przy utracie pracy albo długiej chorobie sensownie jest zacząć od wniosku do FWK. Przy przejściowym spadku dochodu, gdy kryteria FWK nie są spełnione, lepsza bywa krótka karencja w banku. Przy trwale za wysokiej racie pomaga wydłużenie okresu albo zmiana kredytu. Zanim podpiszesz aneks, porównaj nową ratę i łączny koszt odsetek z wyliczeniem z tabeli powyżej.
Co, jeśli już masz zaległości
Zgodnie z art. 75c Prawa bankowego bank, zanim wypowie umowę z powodu zaległości, musi wezwać Cię do zapłaty, dać na to co najmniej 14 dni roboczych i poinformować, że w tym czasie możesz złożyć wniosek o restrukturyzację. Nie przegap tego terminu. Wniosek złożony na tym etapie bank musi rozpatrzyć, a wypowiedzenie umowy zamyka drogę do FWK. Opóźnienia w spłacie trafiają do BIK i obniżają ocenę przy kolejnych kredytach. Jak bank widzi historię spłat, opisujemy w artykule raport BIK przed kredytem.
Plan działania przy problemach ze spłatą
- Policz budżet na kilka miesięcy do przodu. Sprawdź, czy rata przekracza 40% dochodu i jaki dochód zostaje po racie. To od razu pokaże, czy kwalifikujesz się do FWK.
- Sprawdź polisy. Ubezpieczenie od utraty pracy albo na życie z pakietu kredytowego może pokryć część rat. Więcej w artykule ubezpieczenia przy kredycie hipotecznym.
- Zgłoś się do banku przed pierwszą zaległością. Zapytaj o wniosek do FWK i o restrukturyzację. Poproś o pisemną propozycję z nową ratą i kosztem.
- Przy stałej utracie dochodu rozważ sprzedaż mieszkania, póki kredyt jest spłacany terminowo. Jak to zrobić, piszemy w artykule sprzedaż mieszkania z kredytem.
- Przy wysokiej marży albo końcu stałej stopy sprawdź, czy niższej raty nie da refinansowanie albo nowa stawka. Tę drogę zamyka jednak utrata dochodu, bo nowy bank liczy zdolność od nowa. Ratę po zmianie policzysz w kalkulatorze raty.
Rozmowa z bankiem na wczesnym etapie prawie zawsze daje więcej możliwości niż czekanie. Jeśli przewidujesz problem, np. koniec umowy o pracę albo urlop rodzicielski, zgłoś się, zanim pojawi się pierwsza zaległa rata.
Najczęstsze pytania
Czy w 2026 roku będą wakacje kredytowe?
Nie. Ustawowe wakacje kredytowe obowiązywały w latach 2022–2024, a Ministerstwo Finansów nie przewidziało ich wznowienia. Pomoc dla kredytobiorców w trudnej sytuacji daje Fundusz Wsparcia Kredytobiorców.
Ile wynosi wsparcie z Funduszu Wsparcia Kredytobiorców?
Do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy, czyli do około 120 000 zł. BGK wpłaca pieniądze bezpośrednio do banku na poczet rat.
Czy wsparcie z FWK trzeba oddać?
Tak, ale bez odsetek. Zwrot zaczyna się po 2 latach od ostatniej wypłaty i trwa 200 rat. Jeśli 134 raty spłacisz terminowo, pozostałe 66 rat zostaje umorzonych.
Kto może dostać pomoc z FWK?
Kredytobiorca mieszkaniowy, który jest bezrobotny, ma ratę wyższą niż 40% dochodu albo po zapłacie raty zostaje mu mniej niż 2,5-krotność kryterium dochodowego z pomocy społecznej. Nie może mieć innego mieszkania, a umowa kredytu nie może być wypowiedziana.
Gdzie złożyć wniosek do Funduszu Wsparcia Kredytobiorców?
W banku, który udzielił kredytu. Bank sprawdza dokumenty i przekazuje wniosek do BGK.
Czy bank musi zgodzić się na restrukturyzację kredytu?
Nie musi przyjąć konkretnej propozycji, ale przed wypowiedzeniem umowy musi wezwać do zapłaty i poinformować o prawie do złożenia wniosku o restrukturyzację w ciągu 14 dni roboczych.
Źródła
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej (ISAP)
- BGK: Fundusz Wsparcia Kredytobiorców
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 75c (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.