
W skrócie
Przy kredycie hipotecznym praktycznie zawsze musisz ubezpieczyć nieruchomość od ognia i innych zdarzeń losowych i przelać prawa z polisy na bank (cesja). Ubezpieczenie na życie i od utraty pracy są zwykle dobrowolne, ale często obniżają marżę. Polisa nie musi być kupiona w banku: ustawa pozwala wybrać dowolnego ubezpieczyciela, jeśli polisa spełnia minimalny zakres wymagany przez bank.
Bank pożycza pieniądze na 25 czy 30 lat i chce mieć pewność, że zabezpieczenie nie zniknie, a kredyt zostanie spłacony nawet wtedy, gdy coś pójdzie nie tak. Dlatego przy kredycie hipotecznym pojawia się kilka ubezpieczeń. Tylko jedno jest w praktyce obowiązkowe zawsze. Pozostałe zależą od wkładu własnego, etapu kredytu albo od tego, czy chcesz niższą marżę. Poniżej każde z nich: kogo chroni, ile kosztuje i czy musisz kupić je w banku.
Co mówi ustawa
Zasady opisuje art. 9 ustawy o kredycie hipotecznym. Bank może wymagać, żebyś zawarł albo miał ubezpieczenie związane z umową kredytu i przelał na bank prawa z tej polisy. Musi Cię jednak poinformować, że możesz wybrać ofertę dowolnego ubezpieczyciela, jeśli spełnia ona minimalny zakres, który bank akceptuje. Wymagania wobec polisy bank podaje przed zawarciem umowy, a minimalny zakres ubezpieczenia musi być zapisany w umowie kredytu (art. 29).
W praktyce oznacza to, że bank może żądać ubezpieczenia, ale nie może zmusić Cię do kupienia go u siebie. Może natomiast dać niższą marżę albo prowizję za polisę z banku. To jest sprzedaż łączona, dozwolona, o ile kredyt jest dostępny także bez tej polisy. Szczegóły w artykule o produktach dodatkowych banku.
Ubezpieczenie nieruchomości: zawsze wymagane
To polisa od ognia i innych zdarzeń losowych, takich jak zalanie, wybuch, huragan czy powódź. Chroni mury, czyli to, co jest zabezpieczeniem kredytu. Każdy bank wymaga jej przed wypłatą kredytu i przez cały okres spłaty.
- Suma ubezpieczenia: bank zwykle wymaga co najmniej wartości nieruchomości z wyceny albo kwoty kredytu. Dokładny wymóg jest w umowie.
- Cesja: przelewasz na bank prawa z polisy. Jeśli mieszkanie spłonie, odszkodowanie do wysokości długu trafi do banku, a nadwyżka do Ciebie. Cesję potwierdza ubezpieczyciel, a dokument trzeba dostarczyć do banku.
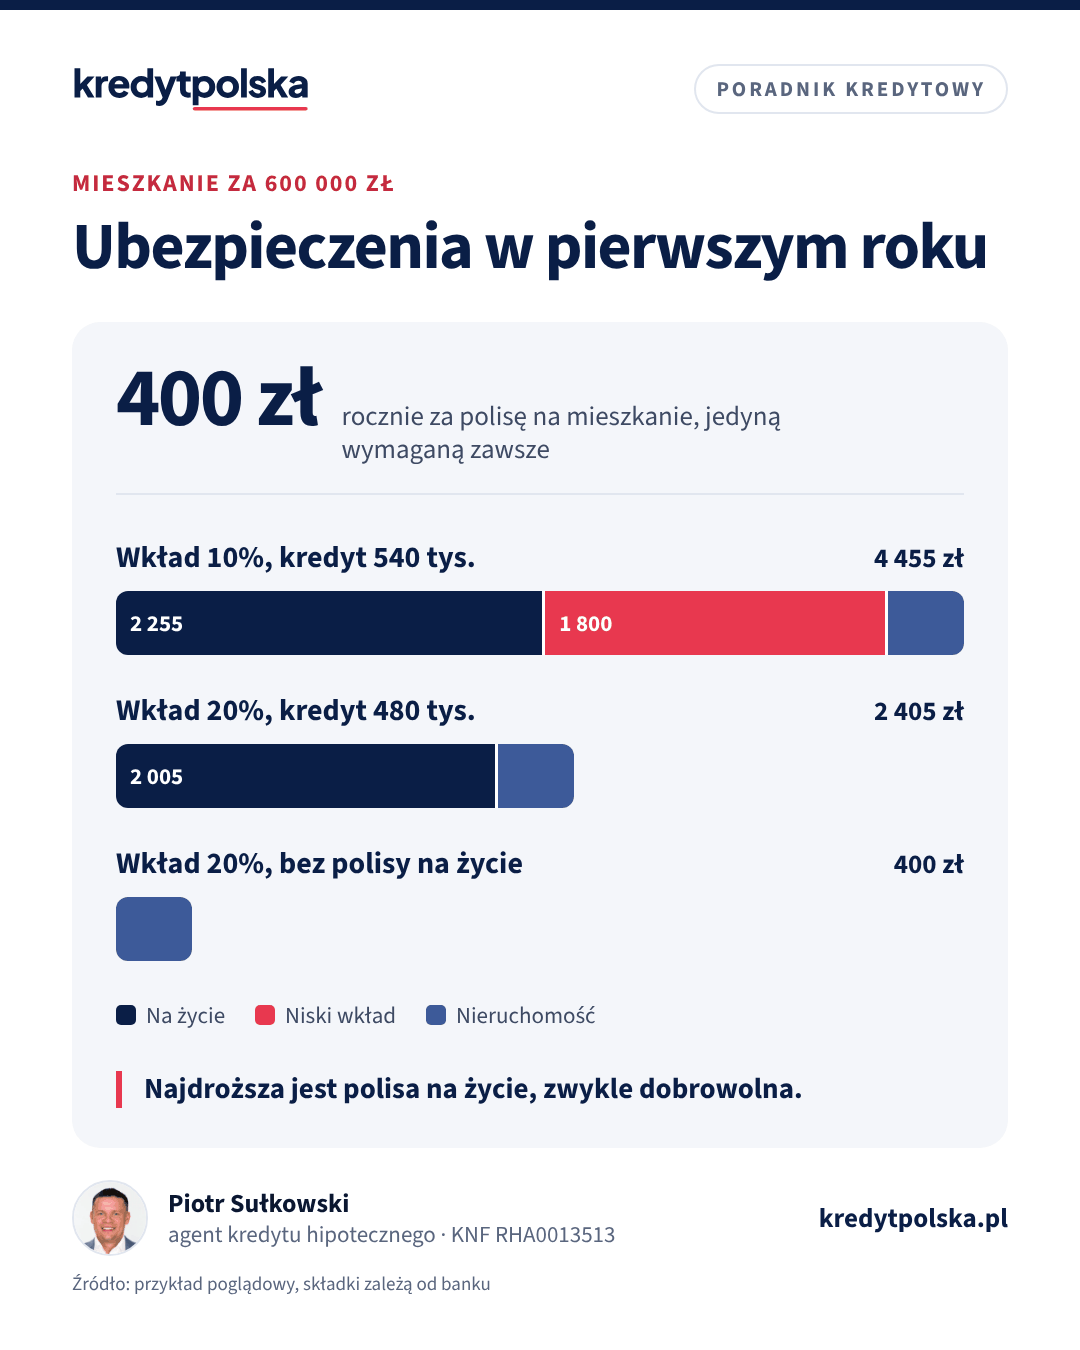
- Koszt: przy mieszkaniu zwykle kilkaset złotych rocznie. W przykładach przyjmujemy 400 zł. Dom kosztuje więcej.
- Odnowienie co roku: pamiętaj o nowej polisie i nowej cesji. Gdy bank jej nie dostanie, umowa zwykle pozwala mu podnieść marżę albo samemu ubezpieczyć nieruchomość na Twój koszt. Sprawdź ten zapis.
Polisa z banku bywa wygodna, bo cesja i odnowienie dzieją się automatycznie. Polisa zewnętrzna bywa tańsza i może obejmować także wyposażenie oraz odpowiedzialność cywilną, czego bank nie wymaga, a co przydaje się w razie zalania sąsiada. Porównaj zakres, nie tylko cenę.
Ubezpieczenie na życie: zwykle dobrowolne
Polisa na życie spłaca kredyt albo jego część, gdy kredytobiorca umrze, a w szerszych wariantach także przy trwałej niezdolności do pracy. Chroni przede wszystkim Twoją rodzinę: bez polisy dług przechodzi na spadkobierców razem z mieszkaniem.
Większość banków nie wymaga jej jako warunku kredytu, ale często daje za nią niższą marżę. Koszt zależy od wieku, sumy ubezpieczenia i oferty. Banki liczą składkę najczęściej jako procent salda albo raty miesięcznie. Przykład: 0,035% salda miesięcznie przy kredycie 480 000 zł to 168 zł na start i około 2 000 zł w pierwszym roku. Składka maleje razem ze spłacanym kapitałem.
Alternatywa to indywidualna polisa na życie kupiona poza bankiem, z cesją na bank albo bez niej. Przy młodym wieku i dobrym zdrowiu bywa wyraźnie tańsza od grupowej polisy bankowej, a suma nie maleje razem z kredytem. Jeśli jednak obniżka marży wymaga polisy z banku, policz, czy zewnętrzna polisa plus wyższa marża nie wyjdzie drożej.
Ubezpieczenie pomostowe: tylko do wpisu hipoteki
Między wypłatą kredytu a wpisem hipoteki do księgi wieczystej bank nie ma pełnego zabezpieczenia. Na ten czas umowa może przewidywać dodatkowy koszt: podwyższoną marżę albo opłatę nazywaną ubezpieczeniem pomostowym. Przykład: podwyżka o 1 pkt proc. przez 3 miesiące przy kredycie 480 000 zł to około 1 200 zł.
Od 17 września 2022 r. ten koszt podlega zwrotowi albo zaliczeniu na poczet spłaty kredytu po wpisie hipoteki, na warunkach z umowy (art. 29 ust. 5a i 5b ustawy). Dlatego nie liczymy go do kosztów na infografice. Pilnuj, żeby bank dostał informację o wpisie, i sprawdź w umowie, kiedy i jak oddaje pieniądze. Wpis zależy od sądu: od kilku tygodni do kilku miesięcy.
Ubezpieczenie niskiego wkładu: przy wkładzie poniżej 20%
Rekomendacja S pozwala bankowi finansować do 90% wartości nieruchomości, jeśli część ponad 80% jest dodatkowo zabezpieczona. Najczęściej służy do tego ubezpieczenie niskiego wkładu albo wyższa marża do czasu, aż spłacisz kapitał do poziomu 80% wartości. Ta polisa chroni bank, nie Ciebie.
Przykład: mieszkanie za 600 000 zł, wkład 10% (60 000 zł), czyli brakuje 60 000 zł do 20%. Przy składce 3% brakującego wkładu za okres ubezpieczenia płacisz 1 800 zł. Część banków pobiera składkę z góry za kilka lat i potem ją odnawia, część zamiast tego podnosi marżę. Porównanie obu metod znajdziesz w artykule kredyt z 10% wkładu własnego. Nadpłata albo wzrost wartości mieszkania mogą skrócić ten okres, ale bank zwykle robi to na Twój wniosek.
Ubezpieczenie od utraty pracy: dobrowolne, z wyłączeniami
Pokrywa kilka do kilkunastu rat, gdy stracisz pracę nie z własnej winy. Koszt najczęściej liczony jest jako procent raty. Zanim kupisz, przeczytaj ogólne warunki: zwykle jest okres karencji na początku, ochrona nie obejmuje zwolnienia dyscyplinarnego, rozwiązania umowy za porozumieniem stron ani końca umowy na czas określony, a osoby prowadzące działalność gospodarczą często są wyłączone. Dla wielu osób lepszą ochroną jest poduszka finansowa na 3–6 rat.
Porównanie: kogo chroni i ile kosztuje
| Ubezpieczenie | Czy wymagane | Kogo chroni | Koszt w przykładzie |
|---|---|---|---|
| Nieruchomości z cesją | tak, w każdym banku | bank i Ciebie | 400 zł rocznie |
| Na życie | zwykle dobrowolne, często za niższą marżę | rodzinę i bank | ok. 2 005 zł w 1. roku (480 tys. zł) |
| Pomostowe | zależnie od banku, do wpisu hipoteki | bank | ok. 1 200 zł, zwracane po wpisie |
| Niskiego wkładu | przy wkładzie poniżej 20% | bank | 1 800 zł za okres (3% od 60 tys. zł) |
| Od utraty pracy | dobrowolne | Ciebie | procent raty, według oferty |
W pierwszym roku przy wkładzie 20% i kredycie 480 000 zł obowiązkowa polisa na mieszkanie kosztuje w przykładzie 400 zł, a z polisą na życie razem około 2 405 zł. Przy wkładzie 10% i kredycie 540 000 zł dochodzi ubezpieczenie niskiego wkładu, a składka na życie jest wyższa, bo dług jest większy: razem około 4 455 zł. Ubezpieczenia wliczają się do całkowitego kosztu kredytu i RRSO, jeśli są potrzebne do uzyskania kredytu na oferowanych warunkach. Więcej w artykule RRSO i koszty kredytu.
Twoje prawa
- Własna polisa: bank musi przyjąć polisę innego ubezpieczyciela o wymaganym zakresie. Poproś o listę wymagań na piśmie przed złożeniem wniosku.
- Odstąpienie od umowy: jeśli w ciągu 14 dni odstąpisz od umowy kredytu, odstąpienie obejmuje też umowę o usługę dodatkową, np. ubezpieczenie zawarte przez bank (art. 45).
- Rezygnacja w trakcie spłaty: z dobrowolnej polisy możesz zrezygnować, ale jeśli dawała niższą marżę, marża wzrośnie zgodnie z umową. Policz to, zanim wypowiesz polisę.
- Zwrot składki: przy wcześniejszej spłacie kredytu sprawdź, czy należy Ci się zwrot składki zapłaconej z góry za niewykorzystany okres. Zasady są w umowie ubezpieczenia.
Cesja w praktyce: szkoda, zmiana polisy, koniec kredytu
- Szkoda w czasie spłaty. Przy cesji ubezpieczyciel zwykle wypłaca odszkodowanie bankowi albo za jego zgodą Tobie, np. na remont po zalaniu. Przy mniejszych szkodach banki często zgadzają się na wypłatę bezpośrednio do właściciela. Zapytaj bank o procedurę, zanim zgłosisz szkodę.
- Zmiana ubezpieczyciela. Możesz co roku kupić polisę gdzie indziej. Pilnuj, żeby nowa polisa zaczynała się w dniu, w którym kończy się stara, a cesja trafiła do banku przed tym terminem.
- Spłata kredytu. Po spłacie cesja traci sens. Poproś bank o zaświadczenie o spłacie i przekaż je ubezpieczycielowi, żeby odszkodowanie z polisy na mieszkanie trafiało do Ciebie. Polisy grupowe z banku zwykle wygasają razem z kredytem.
- Kredyt na budowę domu. Do czasu zakończenia budowy bank może wymagać ubezpieczenia budowy, a potem polisy na gotowy dom. Szczegóły zależą od banku.
Jak nie przepłacić
- Zapytaj bank o ofertę z polisami i bez nich, z wysokością marży w obu wariantach.
- Policz roczny koszt każdej polisy i porównaj z obniżką raty. Przykład liczbowy pokazujemy w artykule o produktach dodatkowych.
- Zbierz oferty polisy na mieszkanie i na życie od dwóch, trzech ubezpieczycieli z zakresem wymaganym przez bank.
- Sprawdź, jak długo musisz utrzymać polisę, żeby zachować niższą marżę: przez cały kredyt czy przez kilka pierwszych lat.
- Przy kredycie razem z drugą osobą ustal, kogo i na jaką część długu obejmuje polisa na życie.
Ubezpieczenia to tylko część kosztów poza ratą. Pełną listę opłat przy zakupie znajdziesz w artykule koszty okołokredytowe, a swoją ratę policzysz w kalkulatorze raty.
Najczęstsze pytania
Jakie ubezpieczenie jest obowiązkowe przy kredycie hipotecznym?
W praktyce każdy bank wymaga ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych z cesją praw z polisy na bank. Przy wkładzie poniżej 20% dochodzi zwykle ubezpieczenie niskiego wkładu albo wyższa marża.
Czy ubezpieczenie na życie przy kredycie hipotecznym jest obowiązkowe?
Zwykle nie. Większość banków daje za nie niższą marżę, ale kredyt jest dostępny także bez tej polisy, tylko drożej.
Czy muszę kupić ubezpieczenie w banku, który daje kredyt?
Nie. Ustawa o kredycie hipotecznym pozwala wybrać dowolnego ubezpieczyciela, jeśli polisa spełnia minimalny zakres wymagany przez bank. Bank może jednak dać niższą marżę za polisę kupioną u siebie.
Czy ubezpieczenie pomostowe jest zwracane?
Tak. Od 17 września 2022 r. dodatkowy koszt pobierany do czasu wpisu hipoteki podlega zwrotowi albo zaliczeniu na poczet spłaty kredytu po wpisie, na warunkach z umowy.
Ile kosztuje ubezpieczenie mieszkania do kredytu?
Przy mieszkaniu zwykle kilkaset złotych rocznie, zależnie od wartości, lokalizacji i zakresu. Dom kosztuje więcej.
Co to jest cesja polisy?
To przelew na bank praw do odszkodowania z polisy. Jeśli nieruchomość zostanie zniszczona, odszkodowanie do wysokości długu trafia do banku, a nadwyżka do Ciebie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.