
W skrócie
Produkty dodatkowe opłacają się wtedy, gdy obniżka raty jest większa niż ich koszt. Konto z wpływem wynagrodzenia i karta zwykle nic nie kosztują, jeśli spełniasz warunki, więc obniżka marży jest czystym zyskiem. Polisa na życie z banku opłaca się tylko wtedy, gdy jej składka jest niższa niż obniżka raty albo gdy i tak chcesz takiej ochrony. Ustawa zakazuje uzależniania kredytu od innych produktów, ale pozwala dawać za nie lepsze warunki.
Prawie każda oferta kredytu hipotecznego ma dwie ceny: niższą marżę z „pakietem” i wyższą bez niego. W pakiecie są zwykle konto osobiste z wpływem wynagrodzenia, karta z określoną liczbą transakcji, czasem ubezpieczenie na życie albo od utraty pracy. Bank nie robi tego z dobroci: zarabia na opłatach, prowizjach od polis i na tym, że zostajesz jego klientem. Pytanie brzmi więc, czy obniżka raty jest większa niż to, co płacisz za produkty. Poniżej pokazujemy, jak to policzyć.
Sprzedaż wiązana i łączona: co wolno bankowi
Ustawa o kredycie hipotecznym rozróżnia dwie sytuacje (art. 9):
- Sprzedaż wiązana jest zakazana. Bank nie może udzielić kredytu wyłącznie pod warunkiem, że kupisz inny produkt, gdy kredytu bez tego produktu w ogóle nie dostaniesz. Wyjątek to bezpłatny rachunek, który służy tylko do gromadzenia pieniędzy na spłatę i obsługi kredytu. Osobno bank może wymagać ubezpieczenia związanego z kredytem, ale musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie.
- Sprzedaż łączona jest dozwolona. Bank może oferować kredyt razem z innymi produktami na lepszych warunkach, jeśli ten sam kredyt jest dostępny także osobno. Musi wtedy poinformować Cię na trwałym nośniku, że kredyt możesz dostać bez dodatkowych produktów, i przekazać formularz informacyjny dla oferty bez nich.
W praktyce: niższa marża za konto i polisę to legalna sprzedaż łączona. Masz prawo poprosić o ofertę bez pakietu i porównać obie, a bank musi ją przedstawić. Formularz informacyjny opisujemy w artykule o RRSO i kosztach kredytu.
Co zwykle jest w pakiecie
| Produkt | Typowy warunek | Ile kosztuje | Na co uważać |
|---|---|---|---|
| Konto osobiste | wpływ wynagrodzenia co miesiąc, często minimalna kwota | zwykle 0 zł przy spełnieniu warunków | opłata, gdy wpływ jest za niski |
| Karta debetowa lub kredytowa | transakcje na określoną kwotę lub liczbę w miesiącu | zwykle 0 zł przy spełnieniu warunków | karta kredytowa obniża zdolność o część limitu |
| Ubezpieczenie na życie z banku | przez kilka lat albo przez cały kredyt | procent salda lub raty miesięcznie | porównaj z polisą zewnętrzną |
| Ubezpieczenie od utraty pracy | zwykle kilka pierwszych lat | procent raty | wyłączenia i karencja |
| Polisa na mieszkanie z banku | przez cały kredyt | kilkaset zł rocznie | wymagana i tak, różnica w cenie i zakresie |
Jak duża jest obniżka za każdy produkt, zależy od banku i zmienia się z ofertą. Dlatego w przykładzie niżej przyjmujemy umowne wartości, a w praktyce trzeba podstawić liczby z konkretnej oferty.
Przykład: konto, karta i polisa za 0,4 pkt marży
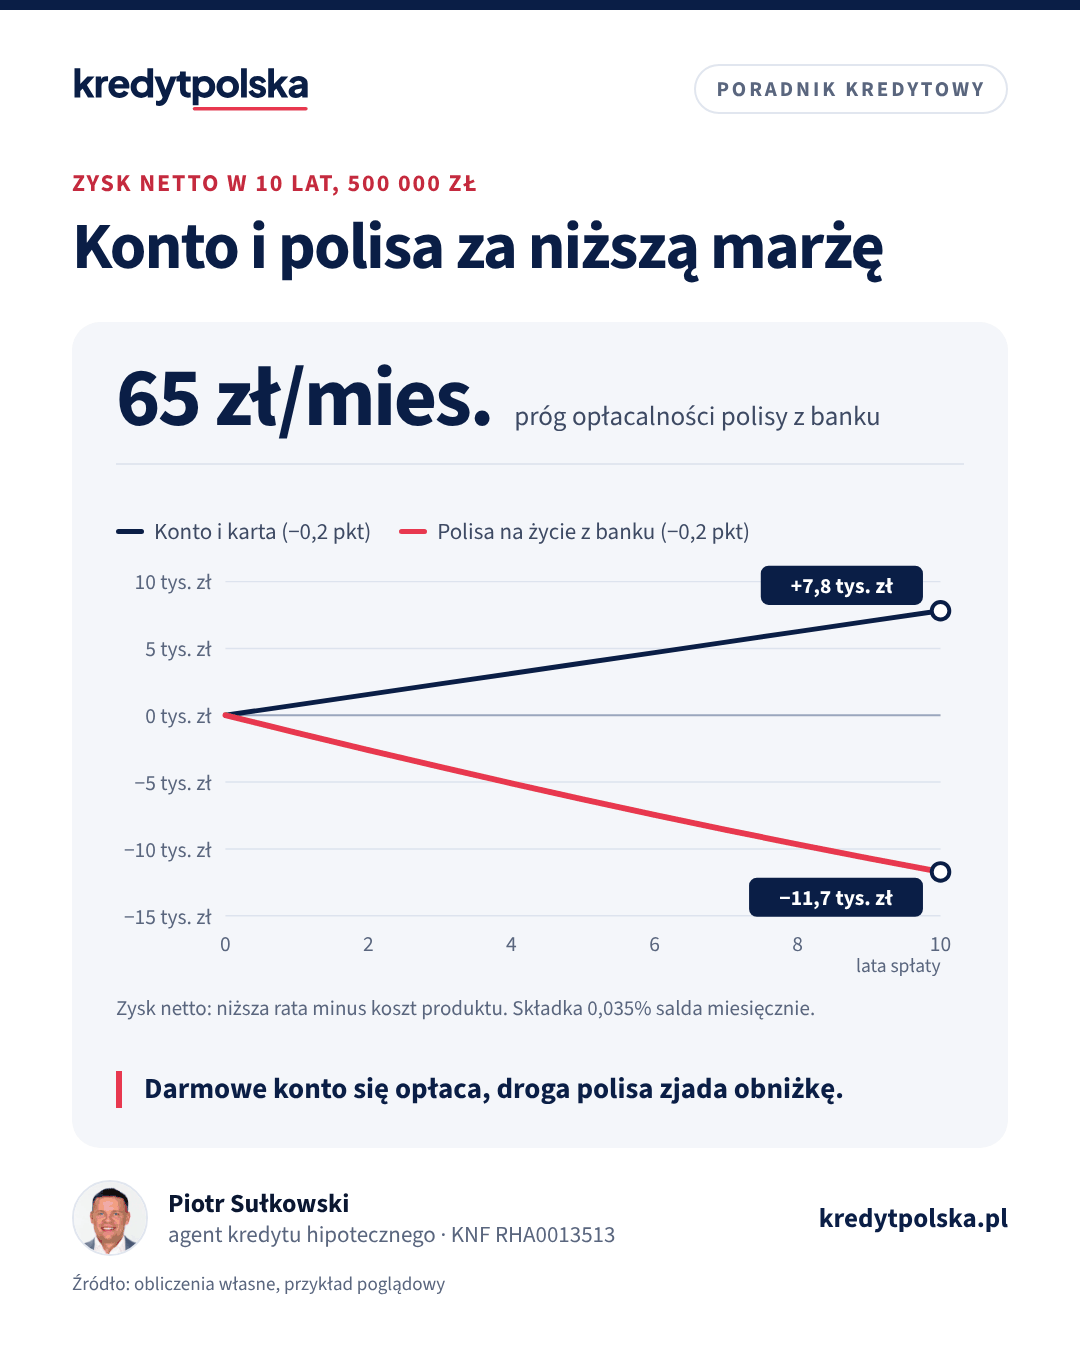
Przykład poglądowy. Kredyt 500 000 zł na 30 lat, raty równe. Bez pakietu oprocentowanie wynosi 6,4%. Konto z wpływem i karta obniżają marżę o 0,2 pkt proc. (do 6,2%), a polisa na życie z banku o kolejne 0,2 pkt (do 6,0%). Polisa kosztuje 0,035% salda miesięcznie, czyli 175 zł na start.
| Wariant | Oprocentowanie | Rata | Mniej na racie | Koszt produktu przez 5 lat | Zysk netto przez 5 lat |
|---|---|---|---|---|---|
| Bez pakietu | 6,4% | 3 128 zł | 0 zł | 0 zł | 0 zł |
| Konto i karta | 6,2% | 3 062 zł | 65 zł miesięcznie | 0 zł | ok. 3 911 zł |
| Dodatkowo polisa na życie | 6,0% | 2 998 zł | kolejne 65 zł | ok. 10 160 zł składek | ok. −6 284 zł |
Konto i karta, jeśli spełniasz warunki bez wysiłku, dają w tym przykładzie około 3 900 zł w 5 lat i około 7 800 zł w 10 lat. Polisa na życie zachowuje się inaczej: obniża ratę o około 65 zł, a kosztuje na początku 175 zł miesięcznie. Jako sposób na tańszy kredyt w tym przykładzie się nie opłaca: po 5 latach jesteś stratny około 6 300 zł, a po 10 latach około 11 700 zł. Próg opłacalności to składka około 65 zł miesięcznie, czyli tyle, ile wynosi obniżka raty.
To nie znaczy, że polisa na życie jest zła. Jeśli masz rodzinę, która zostałaby z kredytem, ochrona ma realną wartość. Wtedy porównuj inaczej: polisa z banku plus niższa rata kontra polisa kupiona poza bankiem plus rata wyższa o 65 zł. Jeśli zewnętrzna polisa z podobną sumą kosztuje mniej niż 175 − 65 = 110 zł miesięcznie, bardziej opłaca się kupić ją samodzielnie i zrezygnować z obniżki. Więcej o rodzajach polis w artykule ubezpieczenia przy kredycie hipotecznym.
Ile warta jest obniżka marży przez cały kredyt
Obniżka marży działa tak długo, jak spełniasz warunki. W przykładzie 0,2 pkt proc. za konto i kartę to około 65 zł miesięcznie, czyli około 23,5 tys. zł przez 30 lat, jeśli warunki utrzymasz do końca. To więcej niż prowizja za udzielenie kredytu w wielu ofertach. Dlatego przy porównywaniu ofert patrz nie tylko na to, jak duża jest obniżka, ale też na to, jak trudno ją utrzymać: wpływ wynagrodzenia z jednej pensji, minimalna kwota wpływu, liczba transakcji kartą. Warunek, który łatwo przypadkiem złamać, jest wart mniej niż ten, który spełniasz bez myślenia.
Odwrotny przypadek to polisa, która kosztuje więcej, niż daje. W przykładzie składka 175 zł na start przy obniżce raty o 65 zł oznacza, że płacisz około 110 zł miesięcznie za samą ochronę. Jeśli tej ochrony potrzebujesz, sprawdź, czy taniej kupisz ją sam. Jeśli nie potrzebujesz, zapytaj bank, czy obniżka marży nie jest dostępna bez polisy, np. przy wyższym wkładzie własnym albo krótszym okresie stałej stopy.
Jak liczyć opłacalność pakietu
- Poproś o dwie oferty tego samego banku: z pakietem i bez, z marżą, prowizją i RRSO dla każdej.
- Policz różnicę rat w kalkulatorze raty. Przy 500 000 zł na 30 lat każde 0,1 pkt proc. marży to około 32 zł raty miesięcznie.
- Policz miesięczny koszt każdego produktu: opłaty za konto i kartę, gdy nie spełnisz warunku, składki polis. Polisę licz od salda na start, bo wtedy jest najdroższa.
- Sprawdź, jak długo musisz utrzymać produkty: przez cały kredyt, przez okres stałej stopy czy przez pierwsze lata. Po tym czasie marża zostaje niższa albo wraca do wyższej, zależnie od umowy.
- Przeczytaj, co się dzieje po rezygnacji: o ile i od kiedy rośnie marża i czy bank sprawdza warunki co miesiąc, czy raz na kwartał.
Prosta zasada: produkt, który i tak byś miał (konto, na które wpływa pensja, karta, którą płacisz na co dzień), jest prawie zawsze opłacalny. Produkt, który kupujesz tylko dla obniżki, opłaca się, gdy kosztuje mniej, niż daje.
Pułapki
- Utrata warunku przez przypadek. Zmiana pracy, wynagrodzenie wpłacane na inne konto, kilka miesięcy bez transakcji kartą. Marża rośnie zgodnie z umową, często bez dodatkowego pisma. Ustaw stały przelew i przypomnienia.
- Karta kredytowa w pakiecie. Bank liczy jej limit jako zobowiązanie przy kolejnym kredycie, więc obniża przyszłą zdolność, nawet gdy jej nie używasz. Więcej w artykule zdolność kredytowa.
- Polisa grupowa z malejącą sumą. Suma ubezpieczenia spada razem z saldem, więc z czasem płacisz za coraz mniejszą ochronę. Indywidualna polisa ma zwykle stałą sumę.
- Porównywanie samej marży. Oferta z niską marżą i drogim pakietem może mieć wyższe RRSO niż oferta bez pakietu. Całkowity koszt kredytu obejmuje koszty usług dodatkowych, które są niezbędne do uzyskania kredytu na oferowanych warunkach.
- Dwóch kredytobiorców. Sprawdź, czy warunek wpływu dotyczy jednej osoby, czy obu, i czy liczy się suma wpływów. Gdy jedna z osób zmieni pracę albo pójdzie na urlop rodzicielski, wpływ może spaść poniżej progu z umowy, a marża wzrośnie.
- Opłaty za konto poza pakietem. Gdy nie spełnisz warunku w danym miesiącu, bank może pobrać opłatę za konto i kartę według tabeli opłat. To zwykle kilka do kilkunastu złotych, ale razem z wyższą marżą robi różnicę.
- Promocyjna marża tylko na kilka lat. Czasem niższa marża obowiązuje np. przez okres stałej stopy, a potem rośnie. Sprawdź, czy obniżka jest na cały kredyt.
Czy można zrezygnować w trakcie spłaty
Tak. Konto możesz zamknąć, kartę oddać, polisę wypowiedzieć. Bank nie może wtedy wypowiedzieć kredytu z tego powodu, ale podniesie marżę zgodnie z umową. Opłaca się to, gdy koszt produktu przewyższa obniżkę raty, na przykład gdy po kilku latach znajdziesz tańszą polisę albo gdy ubezpieczenie było potrzebne tylko w okresie niskiego wkładu. Zanim zrezygnujesz, poproś bank o wyliczenie nowej raty. Jeśli wyższa marża będzie dla Ciebie zbyt wysoka, rozważ refinansowanie w banku, który da niską marżę bez warunków. O tym, jak banki ustalają marżę, piszemy w artykule marża kredytu hipotecznego.
Najczęstsze pytania
Czy bank może wymagać konta przy kredycie hipotecznym?
Może wymagać bezpłatnego rachunku służącego tylko do spłaty i obsługi kredytu. Pełnego konta osobistego z wpływem wynagrodzenia nie może narzucić jako warunku kredytu, ale może dać za nie niższą marżę.
Czym różni się sprzedaż wiązana od łączonej?
Przy sprzedaży wiązanej kredytu nie da się dostać bez innego produktu i jest ona zakazana, poza wyjątkami z ustawy. Przy sprzedaży łączonej kredyt jest dostępny także osobno, a pakiet daje lepsze warunki. To jest dozwolone.
Czy opłaca się ubezpieczenie na życie za niższą marżę?
Tylko gdy składka jest niższa niż obniżka raty albo gdy i tak chcesz taką ochronę. Przy obniżce o 0,2 pkt proc. przy 500 000 zł na 30 lat próg to około 65 zł miesięcznie.
Co się stanie, gdy zrezygnuję z produktów dodatkowych?
Bank podniesie marżę zgodnie z umową, ale nie może z tego powodu wypowiedzieć kredytu. Przed rezygnacją poproś o wyliczenie nowej raty.
Ile daje obniżka marży o 0,1 punktu?
Przy kredycie 500 000 zł na 30 lat i oprocentowaniu około 6% to około 32 zł raty miesięcznie, czyli około 11,6 tys. zł w całym okresie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- UOKiK, serwis finanse.uokik.gov.pl: kredyty hipoteczne
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.