
W skrócie
Współkredytobiorcą może być każda osoba, którą bank zaakceptuje, najczęściej małżonek, partner albo rodzic. Odpowiada solidarnie za cały kredyt, a nie za połowę, kredyt obciąża jej zdolność i widnieje w jej BIK. Z kredytu można wyjść tylko za zgodą banku, zwykle aneksem po ponownej ocenie zdolności pozostałego kredytobiorcy, dlatego decyzję o kredycie z rodzicami warto podjąć z planem na później.
Gdy zdolność jednej osoby nie wystarcza, najprostszym rozwiązaniem jest drugi kredytobiorca. U par to naturalne, ale coraz częściej kredyt biorą też dzieci razem z rodzicami. To skuteczny sposób na wyższą kwotę, ale z poważnymi konsekwencjami dla obu stron. Poniżej wyjaśniamy, jak to działa, kto za co odpowiada i jak potem z takiego kredytu wyjść.
Kto może być współkredytobiorcą
Przepisy nie ograniczają kręgu współkredytobiorców do rodziny. O tym, kogo zaakceptuje, decyduje bank. Najczęściej są to:
- małżonek, a przy wspólności majątkowej bank zwykle wymaga jego udziału w kredycie albo przynajmniej zgody,
- partner w związku nieformalnym,
- rodzice lub dziadkowie,
- rodzeństwo, rzadziej przyjaciele, co część banków przyjmuje niechętnie.
Wiele banków ogranicza liczbę kredytobiorców, często do kilku osób, i wymaga, żeby każdy przeszedł pełną ocenę: dochód, zobowiązania, historię w BIK. Rekomendacja S KNF każe bankowi analizować dochody i wydatki wszystkich wnioskodawców.
Współkredytobiorca a współwłaściciel
To dwie różne sprawy. Współkredytobiorca odpowiada za spłatę długu, a współwłaściciel ma udział w mieszkaniu. W praktyce banki zwykle chcą, żeby każdy właściciel nieruchomości był też kredytobiorcą albo przynajmniej zgodził się na ustanowienie hipoteki. Odwrotnie nie musi być: w wielu bankach rodzic może być współkredytobiorcą, nie będąc współwłaścicielem mieszkania dziecka. Zasady zależą od banku, więc ustal je przed umową przedwstępną.
Taki układ jest wygodny dla dziecka, które zostaje jedynym właścicielem, ale niekorzystny dla rodzica: odpowiada za cały dług, a nie ma żadnych praw do mieszkania. Jeśli rodzice dokładają się też do wkładu, opisz to w umowie darowizny, o czym piszemy w artykule darowizna na wkład własny.
Odpowiedzialność solidarna: każdy za całość
Współkredytobiorcy są dłużnikami solidarnymi (art. 366 Kodeksu cywilnego). Bank może żądać całej raty albo całego długu od każdego z nich, od wszystkich razem albo od dowolnego z osobna. Nie ma podziału „pół na pół”, nawet jeśli tak umówiliście się w rodzinie. Jeśli dziecko przestanie płacić, bank zwróci się do rodziców o pełną kwotę.
Ile zyskuje się, biorąc kredyt z rodzicem
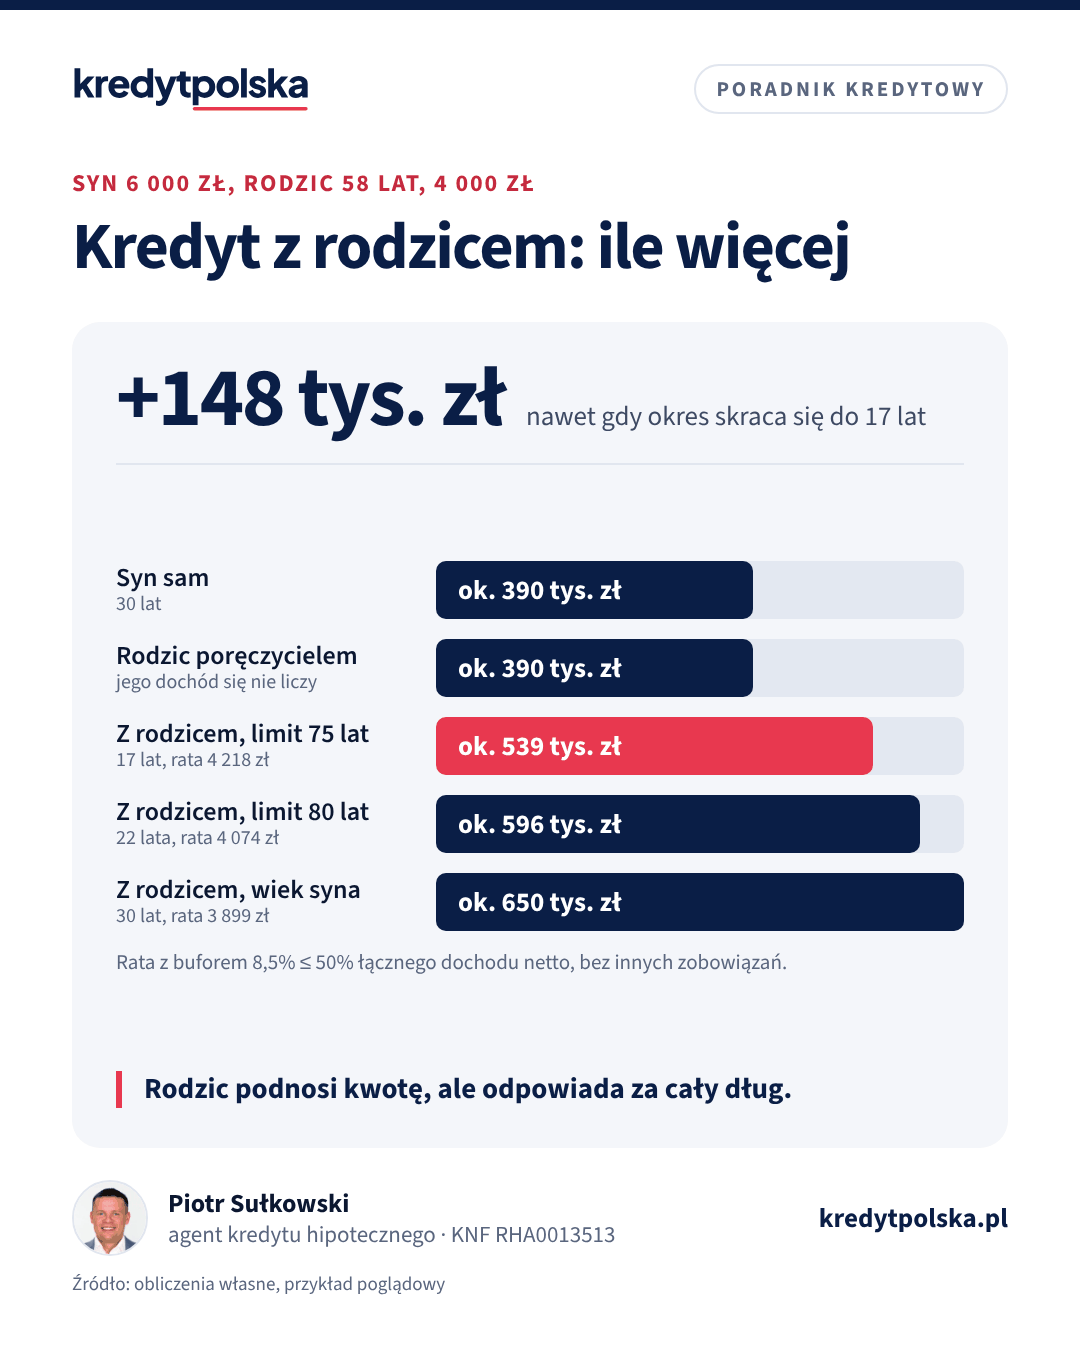
Przykład: syn zarabia 6 000 zł netto, ojciec ma 58 lat i 4 000 zł netto. Bank liczy zdolność przy stopie z buforem 8,5% i limicie 50% łącznego dochodu, bez innych zobowiązań. Wynik zależy od tego, czyj wiek bank bierze do maksymalnego okresu kredytu:
| Wariant | Dochód | Okres | Kwota kredytu | Rata przy 6% |
|---|---|---|---|---|
| Syn sam | 6 000 zł | 30 lat | ok. 390 000 zł | 2 339 zł |
| Z ojcem, bank liczy wiek syna | 10 000 zł | 30 lat | ok. 650 000 zł | 3 899 zł |
| Z ojcem, limit 75 lat dla starszego | 10 000 zł | 17 lat | ok. 539 000 zł | 4 218 zł |
| Z ojcem, limit 80 lat dla starszego | 10 000 zł | 22 lata | ok. 596 000 zł | 4 074 zł |
Nawet przy skróconym okresie kwota rośnie o około 148 000 zł, ale rata jest wyraźnie wyższa. Bank może też uwzględnić, że ojciec za kilka lat przejdzie na emeryturę i jego dochód spadnie. O wieku kredytobiorcy szerzej piszemy w artykule kredyt hipoteczny dla emeryta.
Co kredyt oznacza dla rodziców
- Zdolność kredytowa. Kredyt dziecka to ich zobowiązanie. Gdy będą chcieli wziąć własny kredyt, np. na samochód albo remont, bank zwykle uwzględni ratę hipoteki, często w całości.
- BIK. Kredyt pojawia się w raporcie BIK każdego współkredytobiorcy. Opóźnienia dziecka obciążają historię rodziców tak samo jak jego. Jak czytać raport, wyjaśniamy w artykule raport BIK przed kredytem.
- Majątek. W razie problemów ze spłatą bank może prowadzić egzekucję nie tylko z mieszkania, ale też z wynagrodzenia, emerytury i innego majątku rodziców.
- Emerytura. Jeśli rodzic przejdzie na emeryturę w trakcie kredytu, jego dochód spadnie, a odpowiedzialność za cały dług zostanie. Przy dłuższym kredycie warto z góry zaplanować, że rodzice wyjdą z niego przed tym momentem.
- Spadek. Po śmierci rodzica jego część odpowiedzialności przechodzi na spadkobierców, czyli często na to samo dziecko i jego rodzeństwo.
Kto płaci raty i rozliczenia w rodzinie
Wobec banku nie ma znaczenia, kto przelewa ratę. Między współkredytobiorcami obowiązuje art. 376 Kodeksu cywilnego: dłużnik solidarny, który spłacił dług, może żądać zwrotu od pozostałych, w częściach równych, chyba że z łączącego was stosunku wynika co innego. Jeśli w rodzinie umawiacie się, że raty płaci tylko dziecko, zapiszcie to w prostej umowie. Taki dokument przyda się przy podziale spadku, rozliczeniach z rodzeństwem albo gdy dziecko weźmie ślub.
Gdy kredyt bierze para bez ślubu, zasady są te same: oboje odpowiadają za całość, niezależnie od tego, jak podzielicie udziały w mieszkaniu. Przy rozstaniu bank nie zwolni żadnego z was z długu tylko dlatego, że się wyprowadził.
Poręczenie a współkredytobiorca
Zamiast przystępować do kredytu, rodzic mógłby teoretycznie poręczyć dług. Poręczyciel zobowiązuje się wobec banku wykonać zobowiązanie, jeśli dłużnik go nie wykona (art. 876 Kodeksu cywilnego), a w braku odmiennego zastrzeżenia odpowiada jak współdłużnik solidarny (art. 881). Różnice są istotne:
- dochód poręczyciela zwykle nie podnosi zdolności dziecka, bo nie jest dochodem kredytobiorcy,
- poręczyciel nie podpisuje umowy kredytu i nie ma wpływu na jej zmiany, ale bank też ocenia jego sytuację, a poręczenie obciąża jego zdolność,
- przy kredytach hipotecznych banki rzadko stosują poręczenie, bo głównym zabezpieczeniem jest hipoteka.
Jeśli celem jest wyższa kwota kredytu, poręczenie zwykle nie pomoże. Pomaga tylko współkredytobiorca z dochodem.
Trzecia możliwość dotyczy wkładu, a nie zdolności: rodzice mogą ustanowić dodatkową hipotekę na swoim mieszkaniu, jeśli bank przyjmuje takie zabezpieczenie zamiast brakującego wkładu własnego. Właściciel obciążonej nieruchomości nie staje się wtedy kredytobiorcą. Odpowiada tylko tą nieruchomością, ale jeśli dziecko przestanie spłacać, bank może z niej prowadzić egzekucję. Szczegóły w artykule kredyt bez wkładu własnego.
Jak wyjść z kredytu
Najczęstsza sytuacja: dziecko po kilku latach zarabia więcej i chce, żeby rodzice przestali odpowiadać za kredyt. Możliwości są trzy:
- Aneks w obecnym banku. Bank zwalnia rodziców z długu, a dziecko zostaje jedynym kredytobiorcą. Zwolnienie z długu (art. 508 Kodeksu cywilnego) wymaga umowy z bankiem, a bank zgodzi się tylko wtedy, gdy pozostały kredytobiorca sam ma zdolność do spłaty. Bank może pobrać opłatę za aneks według tabeli opłat.
- Refinansowanie w innym banku na samo dziecko. Nowy bank spłaca stary kredyt, a w nowej umowie są tylko te osoby, które mają ją podpisać. Przy okazji można dostać lepsze warunki, co opisujemy w artykule refinansowanie kredytu hipotecznego.
- Sprzedaż mieszkania i spłata kredytu z ceny, gdy pozostałe rozwiązania nie wchodzą w grę.
Jeśli rodzic jest też współwłaścicielem, wyjście z kredytu nie zmienia własności. Przeniesienie udziału to osobna umowa u notariusza. Podobny problem dotyczy par, które się rozstają, o czym piszemy w artykule rozwód a kredyt hipoteczny.
Przystąpienie do długu
Działa to też w drugą stronę: nowa osoba może dołączyć do istniejącego kredytu. Takie kumulatywne przystąpienie do długu nie jest wprost uregulowane w Kodeksie cywilnym, ale jest dopuszczalne w ramach swobody umów. Nowy dłużnik dołącza obok dotychczasowego i odpowiada razem z nim solidarnie. Różni się to od przejęcia długu (art. 519 Kodeksu cywilnego), przy którym nowy dłużnik wstępuje na miejsce dotychczasowego, za zgodą wierzyciela. W kredycie hipotecznym oba rozwiązania wymagają aneksu i zgody banku, który oceni zdolność wszystkich osób. Przystąpienie pomaga np. wtedy, gdy kredytobiorca chce obniżyć ratę przez wydłużenie okresu, a sam nie ma już zdolności.
Zanim podpiszecie
Przed wspólnym wnioskiem warto przejść razem przez kilka pytań:
- Kto będzie właścicielem mieszkania i czy rodzice mają mieć udział.
- Kto płaci raty i co się stanie, gdy dziecko straci pracę.
- Kiedy rodzice wyjdą z kredytu: po ilu latach i przy jakim dochodzie dziecka to realne.
- Czy rodzice planują własny kredyt, np. na samochód albo remont, w najbliższych latach.
- Czy rodzeństwo wie o zobowiązaniu, bo w razie śmierci rodzica dług wejdzie do spadku.
- Czy jest polisa na życie, która spłaci kredyt w razie śmierci któregoś z kredytobiorców.
Ustalenia zapiszcie, choćby w prostej umowie rodzinnej. Agent kredytowy pomoże wybrać bank, który liczy okres według wieku młodszego kredytobiorcy i nie wymaga, żeby rodzice byli współwłaścicielami. Wstępną kwotę policzysz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Czy rodzic może być współkredytobiorcą bez bycia współwłaścicielem?
W wielu bankach tak. Rodzic odpowiada wtedy za cały dług, ale nie ma udziału w mieszkaniu. Zasady zależą od banku.
Czy współkredytobiorca odpowiada za połowę kredytu?
Nie. Współkredytobiorcy odpowiadają solidarnie, więc bank może żądać całego długu od każdego z nich.
Jak wypisać rodzica z kredytu hipotecznego?
Aneksem w banku, który zwalnia rodzica z długu po sprawdzeniu, że pozostały kredytobiorca ma samodzielną zdolność, albo przez refinansowanie kredytu w innym banku na jedną osobę.
Czy kredyt dziecka obniża zdolność kredytową rodziców?
Tak. Kredyt widnieje w BIK rodziców jako ich zobowiązanie, a bank przy ich własnym wniosku zwykle uwzględnia ratę hipoteki.
Czym różni się poręczyciel od współkredytobiorcy?
Współkredytobiorca jest stroną umowy, a jego dochód podnosi zdolność. Poręczyciel odpowiada, gdy dłużnik nie płaci, ale jego dochód zwykle nie zwiększa kwoty kredytu.
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (art. 366, 508, 519, 876, 881)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.