
W skrócie
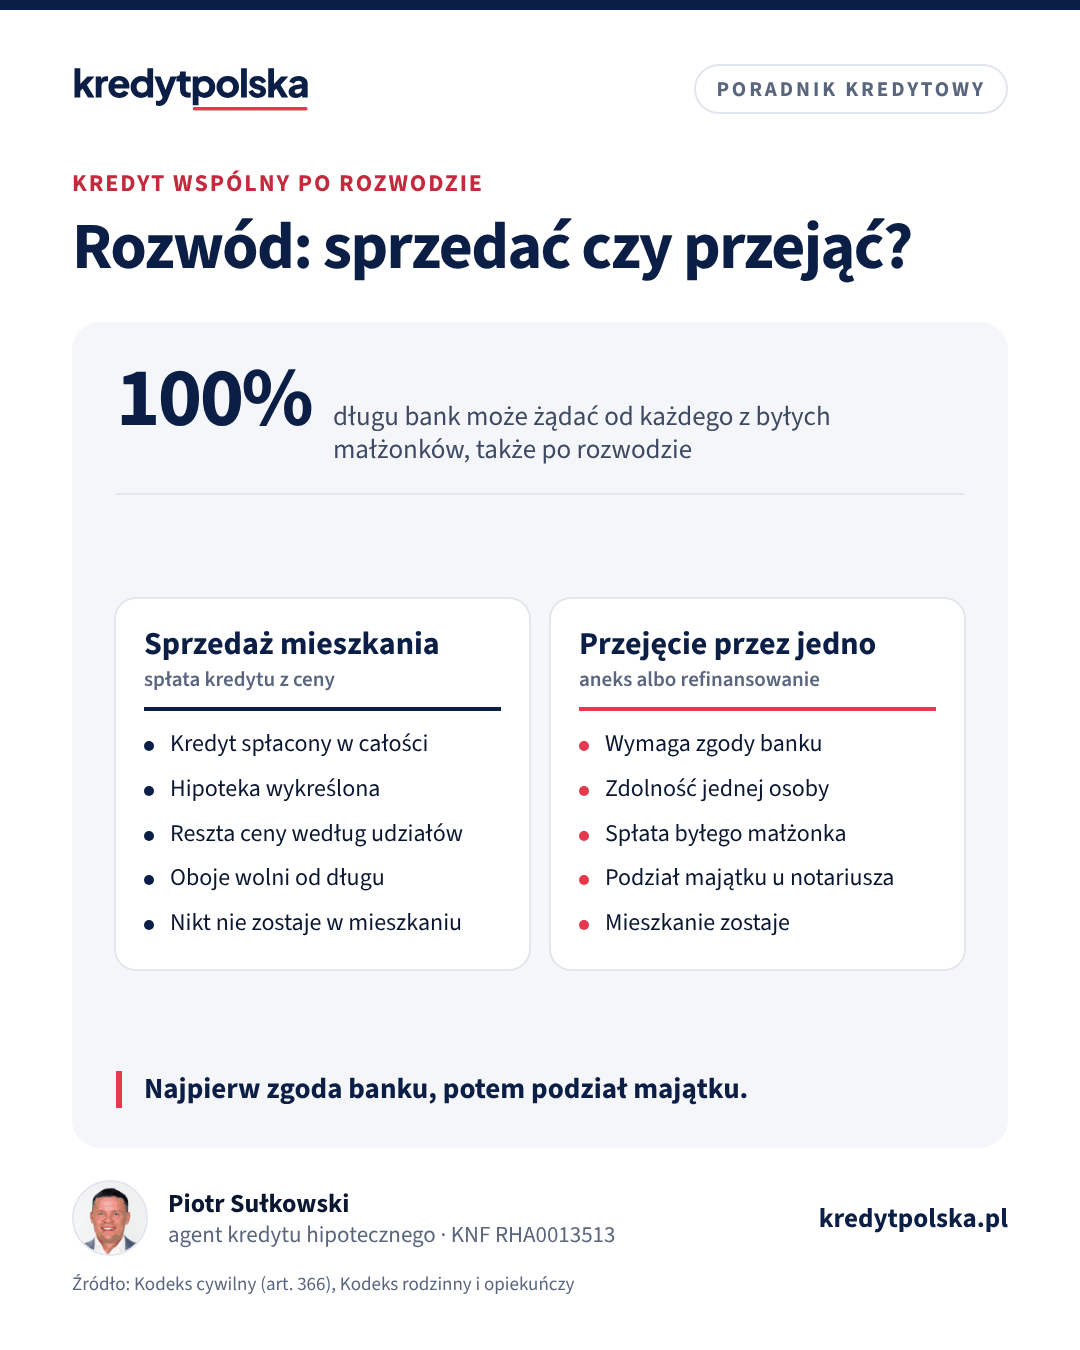
Rozwód nie zmienia umowy kredytu hipotecznego: byli małżonkowie nadal odpowiadają solidarnie za cały dług, a bank może żądać raty od każdego z nich. Z kredytu wychodzi się na trzy sposoby: sprzedając mieszkanie i spłacając kredyt z ceny, przez przejęcie kredytu przez jedną osobę za zgodą banku, który sprawdzi jej zdolność, albo przez refinansowanie w innym banku. Podział majątku w sądzie lub u notariusza dzieli mieszkanie, ale nie zwalnia nikogo z długu wobec banku.
Przy rozwodzie mieszkanie z kredytem to zwykle największy wspólny majątek i największy wspólny dług. Wiele osób zakłada, że wyrok rozwodowy albo podział majątku rozwiąże też sprawę kredytu. Tak nie jest. Bank nie jest stroną sprawy rozwodowej, a umowa kredytu obowiązuje dalej w tym samym kształcie. Poniżej wyjaśniamy, co to oznacza w praktyce i jakie są sposoby wyjścia z kredytu. Artykuł opisuje stronę kredytową. W sprawach z zakresu prawa rodzinnego, zwłaszcza przy sporze o podział majątku, skorzystaj z pomocy adwokata lub radcy prawnego.
Kredyt po rozwodzie nadal jest wspólny
Małżonkowie, którzy razem podpisali umowę kredytu, są w niej zwykle dłużnikami solidarnymi. Zgodnie z art. 366 Kodeksu cywilnego wierzyciel może żądać całości lub części świadczenia od wszystkich dłużników łącznie, od kilku z nich albo od każdego z osobna. Rozwód tego nie zmienia. Jeśli jedno z byłych małżonków przestanie płacić, bank upomni się o całą ratę u drugiego, a zaległości będą widoczne w BIK u obojga.
Gdy jedno spłaci więcej niż przypadająca na nie część, może żądać zwrotu od drugiego (art. 376 KC). To roszczenie między byłymi małżonkami, które nie obchodzi banku i często kończy się w sądzie. Dlatego pozostawienie wspólnego kredytu „na słowo” po rozwodzie jest najbardziej ryzykownym rozwiązaniem.
Co rozwód zmienia w majątku
Z dniem uprawomocnienia się wyroku rozwodowego ustaje wspólność majątkowa. Mieszkanie kupione w czasie małżeństwa staje się współwłasnością w częściach ułamkowych, z domniemaniem równych udziałów (art. 43 Kodeksu rodzinnego i opiekuńczego). Wspólność ustaje też przy separacji orzeczonej przez sąd. Sam rozwód nie dzieli jednak mieszkania. Podział majątku można przeprowadzić:
- w wyroku rozwodowym, jeśli sąd uzna, że nie przedłuży to nadmiernie postępowania,
- umową u notariusza, gdy byli małżonkowie się porozumieją,
- w osobnym postępowaniu sądowym. Opłata od wniosku wynosi 1 000 zł albo 300 zł, gdy wniosek zawiera zgodny projekt podziału.
Żaden z tych sposobów nie zmienia umowy z bankiem. Nawet jeśli w podziale majątku mieszkanie dostanie jedno z Was z obowiązkiem dalszej spłaty kredytu, drugie pozostaje dłużnikiem banku, dopóki bank go nie zwolni.
Opcja 1: sprzedaż mieszkania
Najprostsze i najczystsze rozwiązanie. Kupujący wpłaca część ceny do banku, kredyt zostaje spłacony, hipoteka wykreślona, a reszta pieniędzy dzieli się według udziałów albo ustaleń. Oboje kończycie z czystą historią i bez wspólnego długu. Przy oprocentowaniu zmiennym po 3 latach od umowy spłata kosztuje 0 zł. Jeśli od zakupu nie minęło 5 lat, policz podatek. Szczegóły w artykule sprzedaż mieszkania z kredytem.
Opcja 2: przejęcie kredytu przez jedno z byłych małżonków
Gdy jedno chce zostać w mieszkaniu, potrzebne są dwie rzeczy: przeniesienie udziału drugiej osoby w mieszkaniu (podział majątku) i zwolnienie jej z długu przez bank aneksem do umowy. Zmiana dłużnika wymaga zgody wierzyciela, więc bank decyduje i może odmówić. Przed zgodą sprawdzi, czy osoba, która zostaje, sama ma zdolność kredytową do obecnej raty, licząc ją z buforem na wzrost stóp.
Przykład poglądowy: saldo 380 000 zł, 25 lat do końca, oprocentowanie 6%, rata 2 448 zł. Przy ocenie zdolności bank przyjmie stopę wyższą o bufor, w naszych przykładach 8,5%, czyli ratę testową około 3 060 zł. Do tego doliczy koszty utrzymania, inne kredyty i alimenty, jeśli są płacone. Jeśli zdolności brakuje, bank może zgodzić się na wejście nowego współkredytobiorcy, np. rodzica. Opisujemy to w artykule współkredytobiorca: kredyt z rodzicami.
Opcja 3: refinansowanie ze spłatą byłego małżonka
Zwykle ten, kto zostaje, musi też spłacić drugiego. Wtedy często bierze nowy kredyt w innym banku, który spłaca stary kredyt i finansuje spłatę udziału. Nowy bank wymaga, żeby podział majątku nastąpił najpóźniej w dniu umowy, a do kredytu przystępuje tylko nowy właściciel.
| Wariant | Kwota kredytu | Rata przy 6% | Rata testowa przy 8,5% |
|---|---|---|---|
| Przejęcie obecnego kredytu, 25 lat | 380 000 zł | 2 448 zł | 3 060 zł |
| Refinansowanie ze spłatą 160 000 zł, 30 lat | 540 000 zł | 3 238 zł | 4 152 zł |
Założenia przykładu: mieszkanie warte 700 000 zł, saldo 380 000 zł, czyli 320 000 zł majątku netto. Połowa to 160 000 zł spłaty dla byłego małżonka. Nowy kredyt 540 000 zł daje LTV około 77%, więc mieści się w limicie 80% bez dodatkowego zabezpieczenia. Rata rośnie jednak do 3 238 zł, a bank sprawdza zdolność przy racie testowej około 4 152 zł. Swoją sytuację sprawdzisz w kalkulatorze zdolności kredytowej. O zmianie banku piszemy w artykule refinansowanie kredytu hipotecznego.
Przy refinansowaniu policz też koszty: nową wycenę, ewentualną prowizję, wpis nowej hipoteki i wykreślenie starej, taksę za umowę podziału majątku u notariusza. Jeśli obecny kredyt ma okres stałej stopy, sprawdź w umowie rekompensatę za wcześniejszą spłatę.
Opcja 4: dalsza wspólna spłata
Czasem byli małżonkowie decydują się spłacać kredyt dalej razem, np. gdy w mieszkaniu zostaje dziecko z jednym z rodziców albo mieszkanie jest wynajmowane. To dopuszczalne, ale ryzykowne: oboje odpowiadacie za całość, a każdy nowy kredyt dla jednej osoby bank oceni z uwzględnieniem tej raty, bo w BIK widnieje ona u obojga w pełnej wysokości. Jeśli wybierasz tę drogę, spisz pisemne porozumienie o podziale rat i kosztów.
Mieszkanie kupione przed ślubem albo z darowizny
Nie każde mieszkanie wchodzi do majątku wspólnego. Rzecz nabyta przed ślubem albo otrzymana w darowiźnie lub spadku należy co do zasady do majątku osobistego (art. 33 KRO). Jeśli jednak kredyt na takie mieszkanie był spłacany w czasie małżeństwa z pieniędzy wspólnych, przy podziale majątku pojawia się kwestia rozliczenia nakładów z majątku wspólnego na majątek osobisty. Właściciel mieszkania może też być jedynym kredytobiorcą, a mimo to drugi małżonek mógł przystąpić do długu jako współkredytobiorca albo poręczyciel. Wtedy po rozwodzie nadal odpowiada wobec banku, choć nie jest właścicielem. Takie sytuacje warto omówić z prawnikiem jeszcze przed złożeniem wniosku o rozwód.
Rozwód a zdolność na nowy kredyt
Dopóki wspólny kredyt nie zostanie spłacony albo aneksem przypisany jednej osobie, każdy nowy bank uwzględni całą jego ratę u obojga byłych małżonków. Do tego dochodzą alimenty: płacone zmniejszają zdolność, a otrzymywane część banków uwzględnia jako dochód, zwykle po udokumentowaniu wyrokiem lub ugodą i wpływami na konto. Zmienia się też liczba osób w gospodarstwie domowym, od której bank liczy koszty utrzymania. Wstępną zdolność po zmianach sprawdzisz w kalkulatorze zdolności kredytowej.
Kolejność działań ma znaczenie
- Zbierz dane: saldo, harmonogram, wartość mieszkania, zapis o rekompensacie za wcześniejszą spłatę.
- Zapytaj bank o warunki zwolnienia jednego kredytobiorcy i o dokumenty, jakich wymaga. Część banków pobiera opłatę za aneks według taryfy.
- Uzyskaj decyzję banku albo decyzję kredytową nowego banku przed podpisaniem podziału majątku.
- Podpisz podział majątku u notariusza albo uzyskaj prawomocne postanowienie sądu.
- Podpisz aneks albo nową umowę kredytu i sprawdź, czy w BIK kredyt zniknął u osoby zwolnionej.
Odwrotna kolejność jest ryzykowna. Jeśli oddasz udział w mieszkaniu, a bank nie zwolni Cię z długu, zostaniesz dłużnikiem bez mieszkania. Jeśli przejmiesz mieszkanie, a bank nie zgodzi się na aneks, były małżonek nadal będzie w kredycie.
Rozdzielność majątkowa przed kredytem
Małżonkowie mogą ustanowić rozdzielność umową majątkową u notariusza (art. 47 KRO). Wtedy jedno może kupić mieszkanie i wziąć kredyt samodzielnie, bez zgody drugiego na zakup nieruchomości, której przy wspólności wymaga art. 37 KRO. Bank i tak zapyta o sytuację małżonka, a przy rozdzielności zawartej niedługo przed wnioskiem może ocenić ją ostrożniej. Zasady różnią się między bankami. Ustrój majątkowy wpływa też na to, kto jest kredytobiorcą, co opisujemy w artykule kredyt hipoteczny dla singla.
Wniosek o nowy kredyt w trakcie sprawy rozwodowej bywa trudny: banki zwykle chcą wiedzieć, kto będzie właścicielem i kto spłaca dotychczasowy kredyt, więc często czekają na prawomocny wyrok i podział majątku. Agent kredytowy sprawdzi, który bank przyjmie Twoją sytuację, a wynagrodzenie płaci mu bank.
Najczęstsze pytania
Czy po rozwodzie kredyt hipoteczny nadal jest wspólny?
Tak. Rozwód nie zmienia umowy kredytu. Byli małżonkowie nadal są dłużnikami solidarnymi i bank może żądać całej raty od każdego z nich.
Jak wyjść z kredytu hipotecznego po rozwodzie?
Przez sprzedaż mieszkania i spłatę kredytu, przez zwolnienie z długu aneksem za zgodą banku, gdy kredyt przejmuje drugie z byłych małżonków, albo przez refinansowanie kredytu w innym banku na jedną osobę.
Czy podział majątku zwalnia z kredytu?
Nie. Podział majątku dzieli mieszkanie między byłych małżonków, ale nie wiąże banku. Zwolnienie z długu wymaga zgody banku.
Czy bank musi się zgodzić na wyjście jednego kredytobiorcy?
Nie. Bank ocenia, czy osoba, która zostaje w kredycie, sama ma zdolność kredytową. Może też zaproponować dodanie nowego współkredytobiorcy.
Co, jeśli były mąż lub była żona przestanie płacić ratę?
Bank zażąda całej raty od drugiego kredytobiorcy, a zaległość pojawi się w BIK u obojga. Osoba, która spłaciła więcej, może żądać zwrotu od byłego małżonka.
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.