
W skrócie
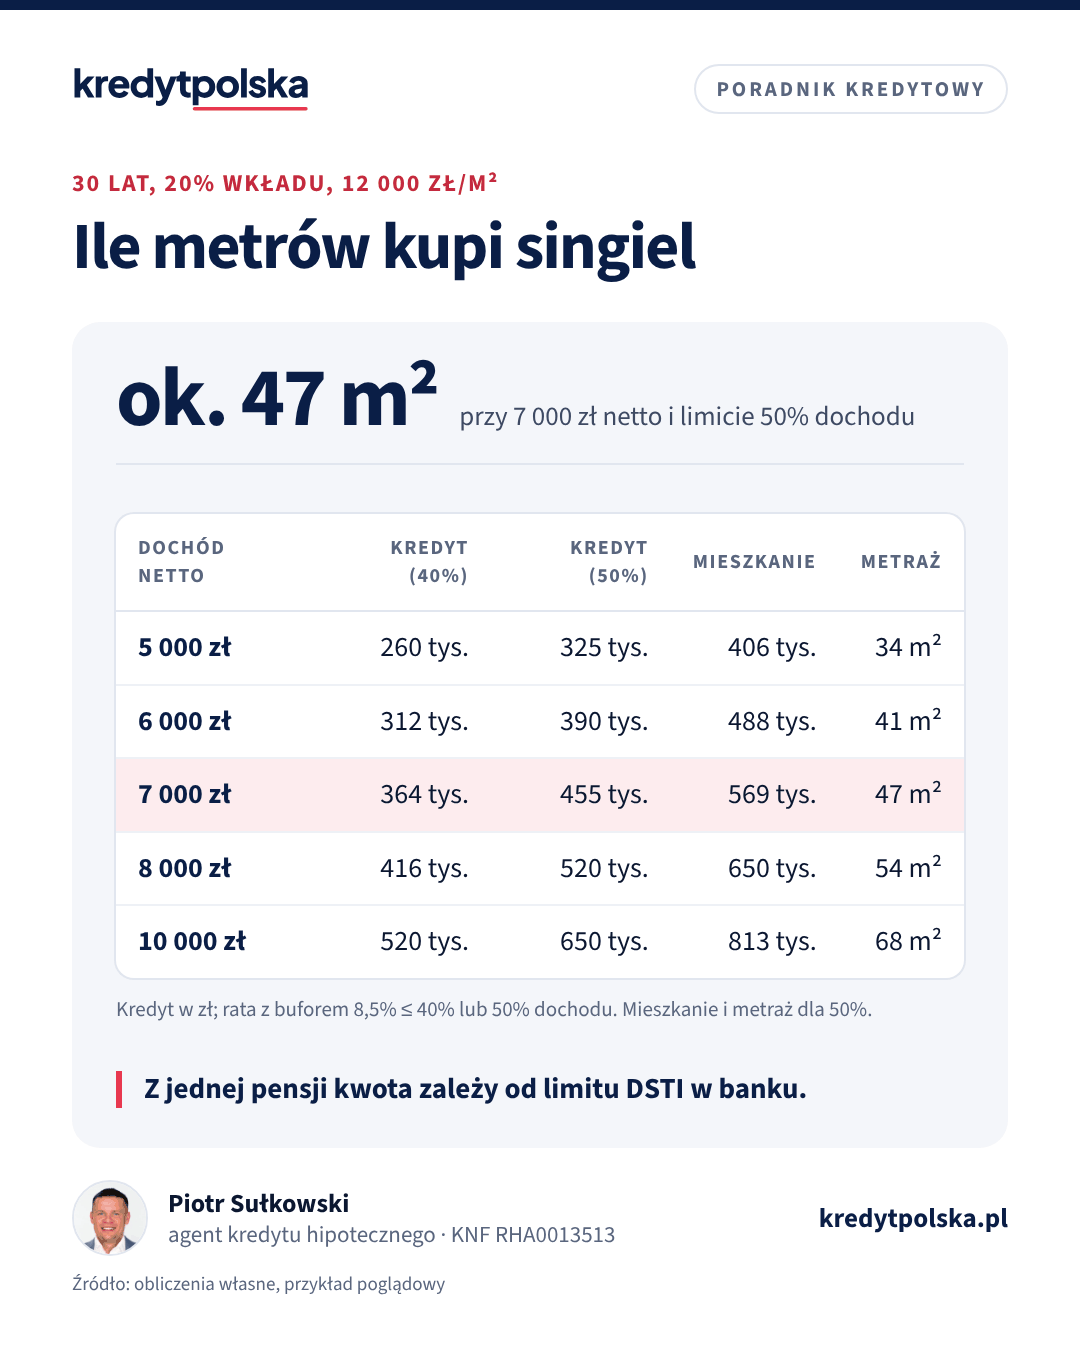
Singiel dostaje kredyt hipoteczny na tych samych zasadach co para, ale z jednej pensji, więc kwota jest zwykle niższa. Przykładowo przy 7 000 zł netto, bez innych zobowiązań, bank pożyczy na 30 lat około 364 000–455 000 zł, zależnie od tego, czy stosuje limit 40% czy 50% dochodu na raty. Singiel może skorzystać z Rodzinnego Kredytu Mieszkaniowego, który zastępuje brakujący wkład gwarancją BGK do 100 000 zł.
Coraz więcej osób kupuje pierwsze mieszkanie samodzielnie, bez partnera. Bank nie traktuje singla gorzej: liczy zdolność według tych samych zasad co u pary. Różnica jest prosta, ale odczuwalna: jest jeden dochód, z którego trzeba opłacić ratę i całe życie. Poniżej pokazujemy, ile realnie pożycza bank jednej osobie, skąd biorą się różnice i co pomaga dostać wyższą kwotę.
Jak bank liczy zdolność singla
Bank odejmuje od dochodu netto koszty utrzymania jednej osoby i raty innych zobowiązań, a potem sprawdza dwa warunki: czy rata nowego kredytu, liczona przy stopie z buforem co najmniej 2,5 pkt proc., zmieści się w tym, co zostało, i czy wszystkie raty nie przekroczą limitu DSTI. Rekomendacja S KNF jako punkt odniesienia wskazuje 40% dochodu dla osób zarabiających nie więcej niż przeciętne wynagrodzenie w województwie i 50% dla pozostałych. Banki ustalają własne limity w tych ramach.
Dla singla ma to szczególne znaczenie. Para z dwiema średnimi pensjami często przekracza próg przeciętnego wynagrodzenia razem, a jedna osoba z taką samą pensją już nie. Dlatego przy dochodach w okolicach średniej singiel częściej trafia na limit 40%.
Koszty utrzymania jednej osoby
Bank przyjmuje koszty utrzymania na osobę według własnego modelu opartego na danych o wydatkach gospodarstw domowych. Pierwsza osoba w gospodarstwie jest zwykle droższa niż kolejne, bo czynsz, media i internet płaci się raz, niezależnie od liczby domowników. Przykład: jeśli bank przyjmie 1 500 zł na pierwszą osobę dorosłą i 1 200 zł na drugą, to para potrzebuje 2 700 zł, czyli 1 350 zł na osobę, a singiel 1 500 zł. Na jedną osobę singiel ma więc wyższe koszty i nie dzieli ich z nikim.
W praktyce przy limicie DSTI 40–50% to sam limit częściej ogranicza kwotę niż koszty utrzymania. Koszty zaczynają decydować przy niskich dochodach i przy innych ratach, które zjadają część budżetu.
Przykład, w którym koszty decydują: dochód 4 000 zł netto. Singiel przy limicie 50% może przeznaczyć na ratę z buforem 2 000 zł i zostaje mu 2 000 zł, więcej niż przyjęte 1 500 zł kosztów, więc dostanie około 260 000 zł. Para z tym samym łącznym dochodem musi zostawić 2 700 zł na życie, więc na ratę zostaje 1 300 zł, co daje około 169 000 zł. Przy niskich dochodach singiel wypada więc lepiej od pary z tą samą łączną kwotą, a przy wysokich obie sytuacje się zrównują.
Ile pożyczy bank singlowi: tabela
Przykład dla jednej osoby bez innych kredytów, kart i limitów, kredyt w ratach równych na 30 lat, rata do zdolności liczona przy 8,5%. Kolumna „mieszkanie” zakłada 20% wkładu własnego, a metraż cenę 12 000 zł za m², co jest przykładową wartością dla dużego miasta.
| Dochód netto | Kredyt przy limicie 40% | Kredyt przy limicie 50% | Rata przy 6% (limit 50%) | Mieszkanie z 20% wkładu |
|---|---|---|---|---|
| 5 000 zł | ok. 260 000 zł | ok. 325 000 zł | 1 949 zł | ok. 406 000 zł, 34 m² |
| 6 000 zł | ok. 312 000 zł | ok. 390 000 zł | 2 339 zł | ok. 488 000 zł, 41 m² |
| 7 000 zł | ok. 364 000 zł | ok. 455 000 zł | 2 729 zł | ok. 569 000 zł, 47 m² |
| 8 000 zł | ok. 416 000 zł | ok. 520 000 zł | 3 119 zł | ok. 650 000 zł, 54 m² |
| 10 000 zł | ok. 520 000 zł | ok. 650 000 zł | 3 899 zł | ok. 813 000 zł, 68 m² |
Przy limicie 50% rata płacona przy 6% to niecałe 40% dochodu. Zostaje 3 000–6 000 zł na życie, co dla jednej osoby jest zwykle bezpiecznym marginesem. Przy limicie 40% kwota spada o jedną piątą. Odwrotne pytanie, ile zarabiać na konkretną kwotę, omawiamy w artykule ile trzeba zarabiać na kredyt hipoteczny.
Rodzinny Kredyt Mieszkaniowy dla singla
Mimo nazwy Rodzinny Kredyt Mieszkaniowy nie wymaga posiadania rodziny. Singiel może z niego skorzystać, jeśli nie ma własnego mieszkania ani domu (z wyjątkami opisanymi w ustawie), w ciągu ostatnich 36 miesięcy nie miał kredytu na zakup mieszkania, a cena nieruchomości mieści się w limicie za m² dla danej lokalizacji. Gwarancja BGK zastępuje brakujący wkład własny do 20% wydatków, najwyżej 100 000 zł, więc możesz kupić mieszkanie nawet bez oszczędności na wkład.
Ważne: gwarancja zastępuje wkład, ale nie dochód. Zdolność kredytowa musi wystarczyć na pełną kwotę kredytu, łącznie z częścią objętą gwarancją. Przykład: przy 7 000 zł netto i limicie 50% bank pożyczy około 455 000 zł, więc z RKM kupisz mieszkanie za około 455 000 zł plus koszty transakcji, a nie za 569 000 zł jak przy własnych 20% wkładu. Limity cen zmieniają się co kwartał, ostatnio od 1 października 2026 r., a aktualne publikuje BGK. Szerzej o programie w artykule programy mieszkaniowe 2026 i kredyt bez wkładu własnego.
Jak singiel może podnieść zdolność
- Zamknij karty kredytowe i limity. Bank liczy obciążenie od całego limitu, a przy jednym dochodzie każde 300 zł miesięcznie to około 39 000 zł mniej kredytu przy 8,5% na 30 lat.
- Spłać drobne raty, np. za telefon czy sprzęt, przed złożeniem wniosku.
- Wybierz bank z limitem 50% dla Twojego poziomu dochodu. Różnica przy 7 000 zł netto to około 91 000 zł.
- Rozważ stałą stopę na co najmniej 5 lat, jeśli bank stosuje przy niej niższy bufor. Porównanie w artykule stałe czy zmienne oprocentowanie.
- Udokumentuj dodatkowe dochody, np. premie, nadgodziny czy najem, jeśli są stałe i bank może je uznać.
- Dodaj współkredytobiorcę, np. rodzica, jeśli zdolność nie wystarcza. Konsekwencje opisujemy w artykule współkredytobiorca: kredyt z rodzicami.
Jakie mieszkanie wybrać przy jednym dochodzie
Singiel najczęściej kupuje kawalerkę albo mieszkanie dwupokojowe. Bank oceni nie tylko Ciebie, ale też nieruchomość, która będzie zabezpieczeniem. Zwróć uwagę na trzy sprawy:
- Status lokalu. Mikroapartamenty i aparthotele bywają lokalami usługowymi, a nie mieszkalnymi. Banki finansują je na innych warunkach albo wcale, a nie obejmuje ich Rodzinny Kredyt Mieszkaniowy.
- Wycena. Bank liczy wkład od wartości z operatu rzeczoznawcy. Jeśli wycena wyjdzie niższa od ceny, brakującą różnicę dopłacasz z własnych pieniędzy.
- Elastyczność na przyszłość. Dwa pokoje łatwiej wynająć albo sprzedać, a także zamieszkać w nich we dwoje. Przy tej samej racie warto czasem wybrać mniejsze dwa pokoje zamiast większej kawalerki.
Czy singiel płaci za kredyt więcej
Nie. Marża, prowizja i oprocentowanie nie zależą od stanu cywilnego, tylko od LTV, kwoty kredytu, produktów dodatkowych i polityki cenowej banku. Singiel nie dostaje gorszej oferty dlatego, że kupuje sam. Może natomiast zapłacić więcej, jeśli przez niższą zdolność zdecyduje się na niski wkład własny, bo przy LTV powyżej 80% banki zwykle podnoszą marżę albo doliczają ubezpieczenie niskiego wkładu. Ile kosztuje 10% wkładu, liczymy w artykule kredyt z 10% wkładu własnego.
Na co uważać, kupując samemu
Przy jednym dochodzie nie ma drugiej pensji, która zamortyzuje utratę pracy czy chorobę. Warto mieć poduszkę finansową na co najmniej kilka miesięcy rat i życia. Przy 7 000 zł netto, racie 2 729 zł i kosztach życia około 1 500 zł pół roku bezpieczeństwa to około 25 000 zł. Dobrze też rozważyć ubezpieczenie od utraty pracy lub niezdolności do pracy i nie brać maksymalnej kwoty, na jaką pozwala bank, jeśli rata zostawia mało miejsca na oszczędzanie.
Pomyśl też o przyszłości. Jeśli po zakupie zamieszkasz z partnerem, a później weźmiecie ślub, mieszkanie kupione przed ślubem pozostaje Twoim majątkiem osobistym. Jeśli partner zacznie dokładać się do rat, przy ewentualnym rozstaniu mogą pojawić się rozliczenia, dlatego lepiej je ustalić na piśmie.
Na start policz kwotę w kalkulatorze zdolności kredytowej, a potem poproś agenta kredytowego o porównanie, który bank stosuje najkorzystniejszy limit DSTI i koszty utrzymania przy Twoim dochodzie.
Najczęstsze pytania
Ile kredytu dostanie singiel z pensją 7 000 zł netto?
W naszym przykładzie, bez innych zobowiązań i na 30 lat, około 364 000 zł przy limicie 40% dochodu i około 455 000 zł przy limicie 50%. Dokładną kwotę ustala bank.
Czy singiel może wziąć Rodzinny Kredyt Mieszkaniowy?
Tak. Program nie wymaga posiadania rodziny. Trzeba spełnić warunek braku własnego mieszkania, limit ceny za m² i mieć zdolność na pełną kwotę kredytu.
Czy singiel ma mniejszą zdolność niż para?
Zwykle tak, bo liczy się jeden dochód, a koszty utrzymania jednej osoby są na osobę wyższe niż w parze. Przy tym samym łącznym dochodzie różnica jest jednak niewielka.
Czy samotny rodzic dostanie kredyt hipoteczny?
Tak, ale bank odejmie koszty utrzymania dziecka, więc kwota będzie niższa niż u singla bez dzieci. Alimenty część banków uznaje za dochód, jeśli są regularne i udokumentowane.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.