
W skrócie
Emeryt może dostać kredyt hipoteczny, a emerytura jest dla banku stabilnym dochodem. Ograniczeniem jest wiek: banki chcą, żeby kredyt został spłacony przed ukończeniem przez kredytobiorcę zwykle 70–80 lat, zależnie od banku, więc okres kredytu jest krótszy, a rata wyższa. Kwotę podnosi młodszy współkredytobiorca z dochodem, większy wkład własny albo wybór banku z wyższym limitem wieku.
Kredyt hipoteczny po sześćdziesiątce brzmi dla wielu osób jak coś niemożliwego, a to nieprawda. Emeryci kupują mieszkania dla siebie, zamieniają dom na mniejsze lokum albo pomagają dzieciom. Bank nie ma ustawowego limitu wieku kredytobiorcy, ale w swoich procedurach ogranicza wiek na koniec spłaty, a to przekłada się na okres kredytu i jego kwotę. Poniżej wyjaśniamy, jak to działa i ile realnie można pożyczyć.
Do jakiego wieku można spłacać kredyt
Każdy bank sam ustala, ile lat może mieć kredytobiorca w dniu spłaty ostatniej raty. W polskich bankach te limity wynoszą zwykle od około 67 do 80 lat. Część banków stosuje warunki dodatkowe: wymaga ubezpieczenia na życie, gdy wiek w dniu spłaty przekroczy określony próg, liczy limit według najstarszego kredytobiorcy albo dopuszcza wyższy wiek przy ratach malejących. Limity się zmieniają, dlatego zawsze sprawdzaj je w aktualnej polityce banku.
Z wieku wynika maksymalny okres kredytu. Przy limicie 75 lat 60-latek może wziąć kredyt najwyżej na 15 lat, 65-latek na 10 lat, a 70-latek na 5 lat. Przy limicie 80 lat te okresy wydłużają się o 5 lat. Rekomendacja S KNF każe bankowi oceniać zdolność do uzyskiwania dochodów w całym okresie kredytu, ze szczególnym uwzględnieniem momentu osiągnięcia wieku emerytalnego, więc wiek zawsze jest częścią oceny.
Emerytura jako dochód
Dla banku emerytura to dobry dochód: przyznawana bezterminowo, wypłacana co miesiąc i co roku waloryzowana. Nie grozi jej utrata pracy ani okres wypowiedzenia. Bank liczy zwykle miesięczne świadczenie netto z decyzji ZUS lub KRUS i z wyciągów z konta. Potrzebne dokumenty to decyzja o przyznaniu świadczenia, ostatnia decyzja waloryzacyjna i wyciągi z wpływami, o czym piszemy w artykule dokumenty do kredytu hipotecznego.
- Emerytura z pracą. Jeśli dorabiasz na etacie lub zleceniu, bank może doliczyć ten dochód, ale zwykle patrzy na jego stabilność i na to, jak długo jeszcze będziesz pracować.
- Renta. Rentę stałą bank traktuje podobnie jak emeryturę. Przy rencie okresowej sprawdza, do kiedy została przyznana, i zwykle nie zaakceptuje jej poza ten termin.
- Emerytura z zagranicy to osobny przypadek, opisany w artykule kredyt hipoteczny z dochodem z zagranicy.
- Osoba tuż przed emeryturą. Gdy kredyt sięga poza wiek emerytalny, bank może przy ocenie przyjąć niższy dochód z przyszłej emerytury. Warto mieć informację z ZUS o stanie konta z prognozą świadczenia.
Ile może pożyczyć emeryt: przykład
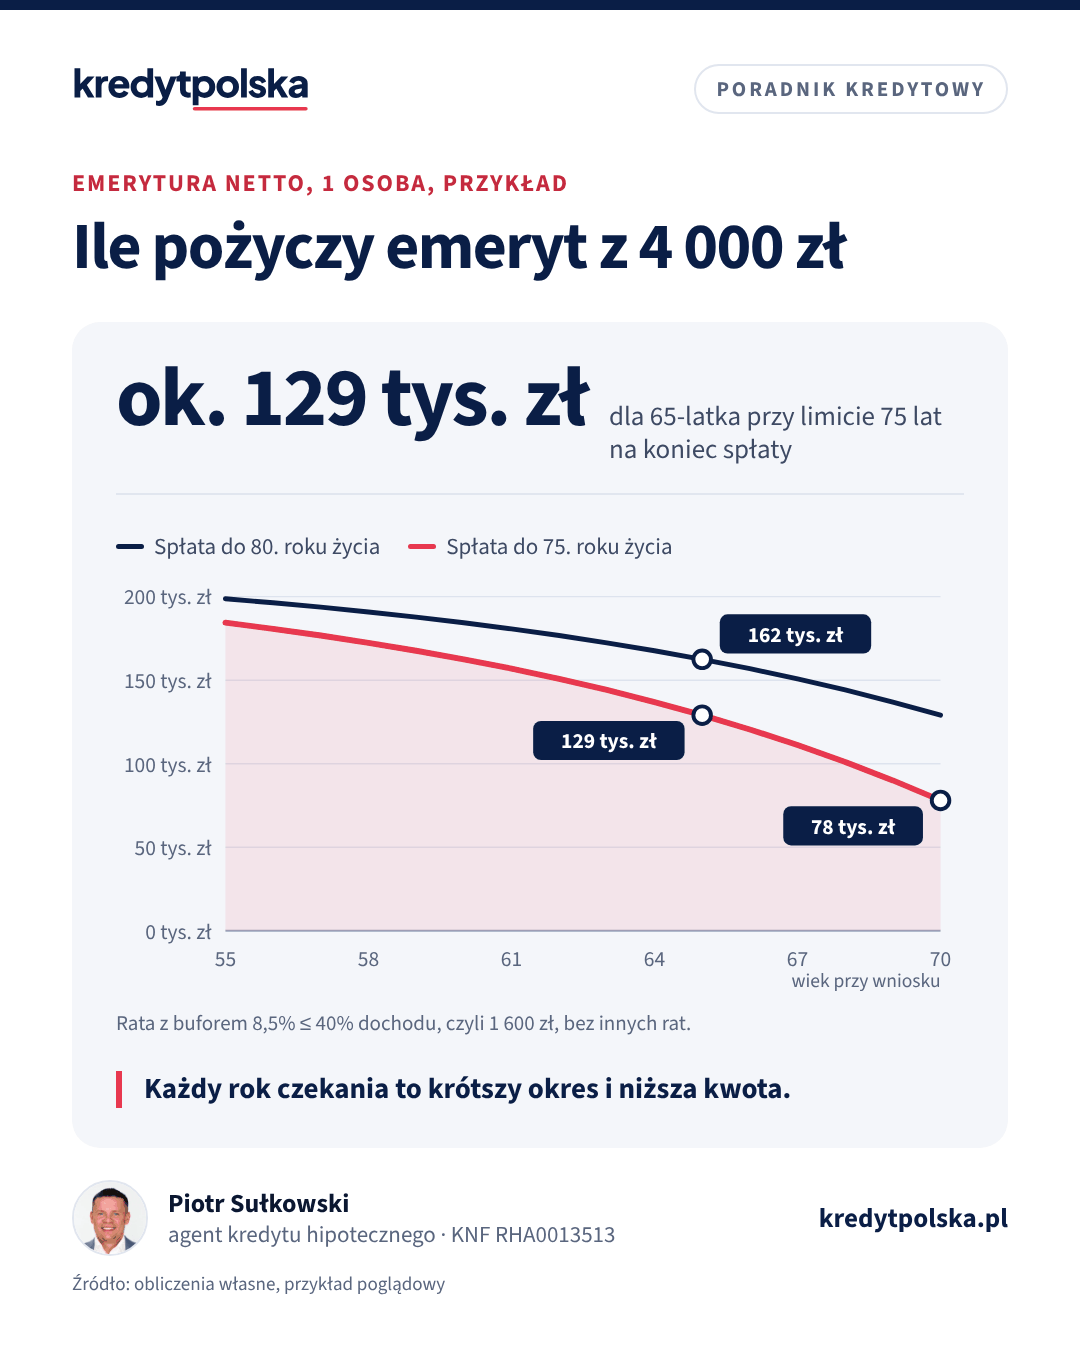
Przykład: emeryt z emeryturą 4 000 zł netto, sam w gospodarstwie domowym, bez innych kredytów. Przy dochodzie poniżej przeciętnego wynagrodzenia przyjmujemy limit 40% dochodu na raty, czyli 1 600 zł raty liczonej przy stopie z buforem 8,5%.
| Wiek przy wniosku | Okres przy limicie 75 lat | Kwota kredytu | Okres przy limicie 80 lat | Kwota kredytu |
|---|---|---|---|---|
| 55 lat | 20 lat | ok. 184 000 zł | 25 lat | ok. 199 000 zł |
| 60 lat | 15 lat | ok. 162 000 zł | 20 lat | ok. 184 000 zł |
| 65 lat | 10 lat | ok. 129 000 zł | 15 lat | ok. 162 000 zł |
| 68 lat | 7 lat | ok. 101 000 zł | 12 lat | ok. 144 000 zł |
| 70 lat | 5 lat | ok. 78 000 zł | 10 lat | ok. 129 000 zł |
Rata, którą faktycznie zapłacisz przy oprocentowaniu 6%, będzie niższa niż 1 600 zł: dla 65-latka i kredytu 129 000 zł na 10 lat to około 1 433 zł. Krótki okres ma też zaletę: odsetki są znacznie niższe niż przy kredycie na 30 lat, a kredyt kończy się szybko. Rata dla każdej kwoty i okresu policzysz w kalkulatorze raty.
Przy limicie 75 lat różnica między wnioskiem złożonym w wieku 60 i 65 lat to ponad 30 000 zł kredytu. Jeśli planujesz zakup, nie odkładaj wniosku bez potrzeby.
Dlaczego krótki okres tak mocno obniża kwotę
Przy tej samej racie kwota kredytu zależy przede wszystkim od liczby rat. Przykład dla 100 000 zł przy oprocentowaniu 6%: na 30 lat rata wynosi około 600 zł, na 15 lat około 844 zł, a na 10 lat już około 1 110 zł. Rata na 10 lat jest prawie dwa razy wyższa niż na 30 lat, więc przy tym samym dochodzie kwota kredytu jest prawie o połowę niższa. Dlatego u osób starszych to wiek, a nie wysokość emerytury, najczęściej wyznacza granicę. Pocieszające jest to, że łączny koszt odsetek przy 10 latach to ułamek kosztu kredytu trzydziestoletniego.
Zwróć też uwagę na historię w BIK. Osoby, które od lat nie miały kredytu, często mają pusty raport, bo dane o spłaconych zobowiązaniach po kilku latach znikają. Pusty raport nie oznacza odmowy, ale część banków ocenia wtedy klienta ostrożniej. Jak sprawdzić swoje dane, piszemy w artykule raport BIK przed kredytem.
Jak zwiększyć kwotę kredytu
- Młodszy współkredytobiorca. Dziecko albo młodszy małżonek z dochodem podnosi zdolność, a w części banków wydłuża też okres, bo limit liczony jest według wieku młodszej osoby. Inne banki liczą go według najstarszego kredytobiorcy, wtedy dochód rośnie, ale okres nie. Konsekwencje dla współkredytobiorcy opisujemy w artykule współkredytobiorca: kredyt z rodzicami.
- Bank z wyższym limitem wieku. Różnica między limitem 75 a 80 lat to w naszym przykładzie dla 65-latka około 33 000 zł więcej kredytu.
- Raty malejące, jeśli bank dopuszcza przy nich dłuższy okres. Pierwsza rata będzie wyższa, ale kapitał spada szybciej. Porównanie znajdziesz w artykule raty równe czy malejące.
- Większy wkład własny. Emeryci często sprzedają większe mieszkanie albo dom i kupują mniejsze. Kredyt pomostowy na czas sprzedaży albo wyższy wkład z ceny sprzedaży obniża potrzebną kwotę.
- Zamknięcie kart i limitów. Przy emeryturze 4 000 zł każda karta z limitem może zabrać kilkadziesiąt tysięcy złotych zdolności.
- Stała stopa na co najmniej 5 lat, jeśli bank stosuje przy niej niższy bufor. Przy kredycie na 10 lat obejmie ona połowę okresu spłaty.
Para emerytów
Gdy kredyt biorą dwie osoby na emeryturze, bank sumuje świadczenia, ale odejmuje koszty utrzymania dwóch osób, a maksymalny okres liczy zwykle według starszego kredytobiorcy. Przykład: emerytury 3 500 zł i 3 000 zł netto, razem 6 500 zł. Przy limicie 40% rata do zdolności to 2 600 zł, a po jej zapłaceniu zostaje 3 900 zł na życie dwóch osób. Przy okresie 15 lat daje to około 264 000 zł kredytu, a przy 10 latach około 210 000 zł. To często wystarcza, żeby uzupełnić pieniądze ze sprzedaży większego mieszkania.
Zamiana mieszkania na mniejsze
Częsty scenariusz to sprzedaż domu lub dużego mieszkania i zakup mniejszego, wygodniejszego lokum. Problemem jest kolejność: nowe mieszkanie trzeba kupić, zanim pieniądze ze sprzedaży wpłyną na konto. Rozwiązaniem bywa kredyt hipoteczny na krótki okres, spłacany nadpłatą po sprzedaży starego mieszkania. Przy zmiennej stopie nadpłata po 3 latach jest bezpłatna, a w ciągu pierwszych 36 miesięcy bank może pobrać rekompensatę do 3% spłacanej kwoty, jeśli umowa ją przewiduje. Taki plan sprawdź z agentem przed podpisaniem umowy, bo nie każdy bank zgodzi się finansować zakup, gdy spłata ma pochodzić ze sprzedaży innej nieruchomości. Więcej o sprzedaży lokalu z hipoteką w artykule sprzedaż mieszkania z kredytem.
Ubezpieczenie na życie
Przy starszym kredytobiorcy bank częściej wymaga ubezpieczenia na życie, zwłaszcza gdy wiek w dniu spłaty przekracza określony próg. Bank musi przyjąć polisę dowolnego ubezpieczyciela, jeśli spełnia ona jego wymagania, więc warto porównać ofertę banku z polisą z rynku. Pamiętaj, że ubezpieczyciele mają własne limity wieku przy zawarciu umowy, a składka rośnie z wiekiem. Zapytaj o te limity, zanim złożysz wniosek, bo brak możliwości ubezpieczenia może zablokować kredyt. Więcej w artykule ubezpieczenia przy kredycie hipotecznym.
Co z kredytem po śmierci kredytobiorcy
Dług nie znika. Wchodzi do spadku, a spadkobiercy, którzy przyjmą spadek, odpowiadają za niego do wartości stanu czynnego spadku, jeśli przyjmą go z dobrodziejstwem inwentarza, co jest zasadą od 2015 roku. Mieszkanie z hipoteką też przechodzi na spadkobierców, a bank może dochodzić spłaty z nieruchomości. Polisa na życie z cesją na bank spłaca zadłużenie lub jego część i chroni rodzinę przed taką sytuacją. Jeśli współkredytobiorcą jest dziecko, po śmierci rodzica spłaca ono kredyt dalej w całości, bo odpowiadacie solidarnie.
Od czego zacząć
Najpierw policz orientacyjną kwotę w kalkulatorze zdolności kredytowej, wpisując okres wynikający z Twojego wieku. Potem zapytaj agenta kredytowego o banki z najwyższym limitem wieku i o to, czy w Twojej sytuacji lepiej działa młodszy współkredytobiorca, czy większy wkład. Przy wieku powyżej 60 lat wybór banku zmienia kwotę kredytu bardziej niż przy jakimkolwiek innym profilu klienta.
Najczęstsze pytania
Do jakiego wieku można wziąć kredyt hipoteczny?
Ustawa nie ma limitu wieku, ale banki chcą, żeby kredyt skończył się przed określonym wiekiem kredytobiorcy, zwykle między 67 a 80 lat. Od tego limitu zależy maksymalny okres kredytu.
Czy emerytura wystarczy do kredytu hipotecznego?
Tak, emerytura jest dla banku stabilnym dochodem. Problemem bywa krótki okres kredytu wynikający z wieku, przez który przy tej samej emeryturze kwota jest niższa niż u młodszej osoby.
Ile kredytu dostanie 65-latek z emeryturą 4 000 zł?
W naszym przykładzie, przy limicie 75 lat na koniec spłaty i bez innych zobowiązań, około 129 000 zł na 10 lat, a przy limicie 80 lat około 162 000 zł na 15 lat.
Czy emeryt może wziąć kredyt z dzieckiem?
Tak. Dziecko jako współkredytobiorca podnosi zdolność, a w niektórych bankach także wydłuża okres. Odpowiada jednak za cały dług i kredyt pojawia się w jego BIK.
Czy bank wymaga ubezpieczenia na życie od emeryta?
Często tak, zwłaszcza gdy wiek w dniu spłaty przekracza próg ustalony przez bank. Możesz przedstawić polisę spoza banku, jeśli spełnia jego wymagania.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.