
W skrócie
Przez internet złożysz wniosek o kredyt hipoteczny, prześlesz dokumenty, dostaniesz decyzję i często podpiszesz umowę. Osobiście trzeba podpisać akt notarialny, a w części banków także umowę kredytu. Wniosek online w jednym banku to jedna oferta. Porównanie kilku banków da Ci agent, a przed oszustami chronią proste zasady: tylko oficjalne strony banków, żadnych przelewów „za decyzję” i zastrzeżony PESEL.
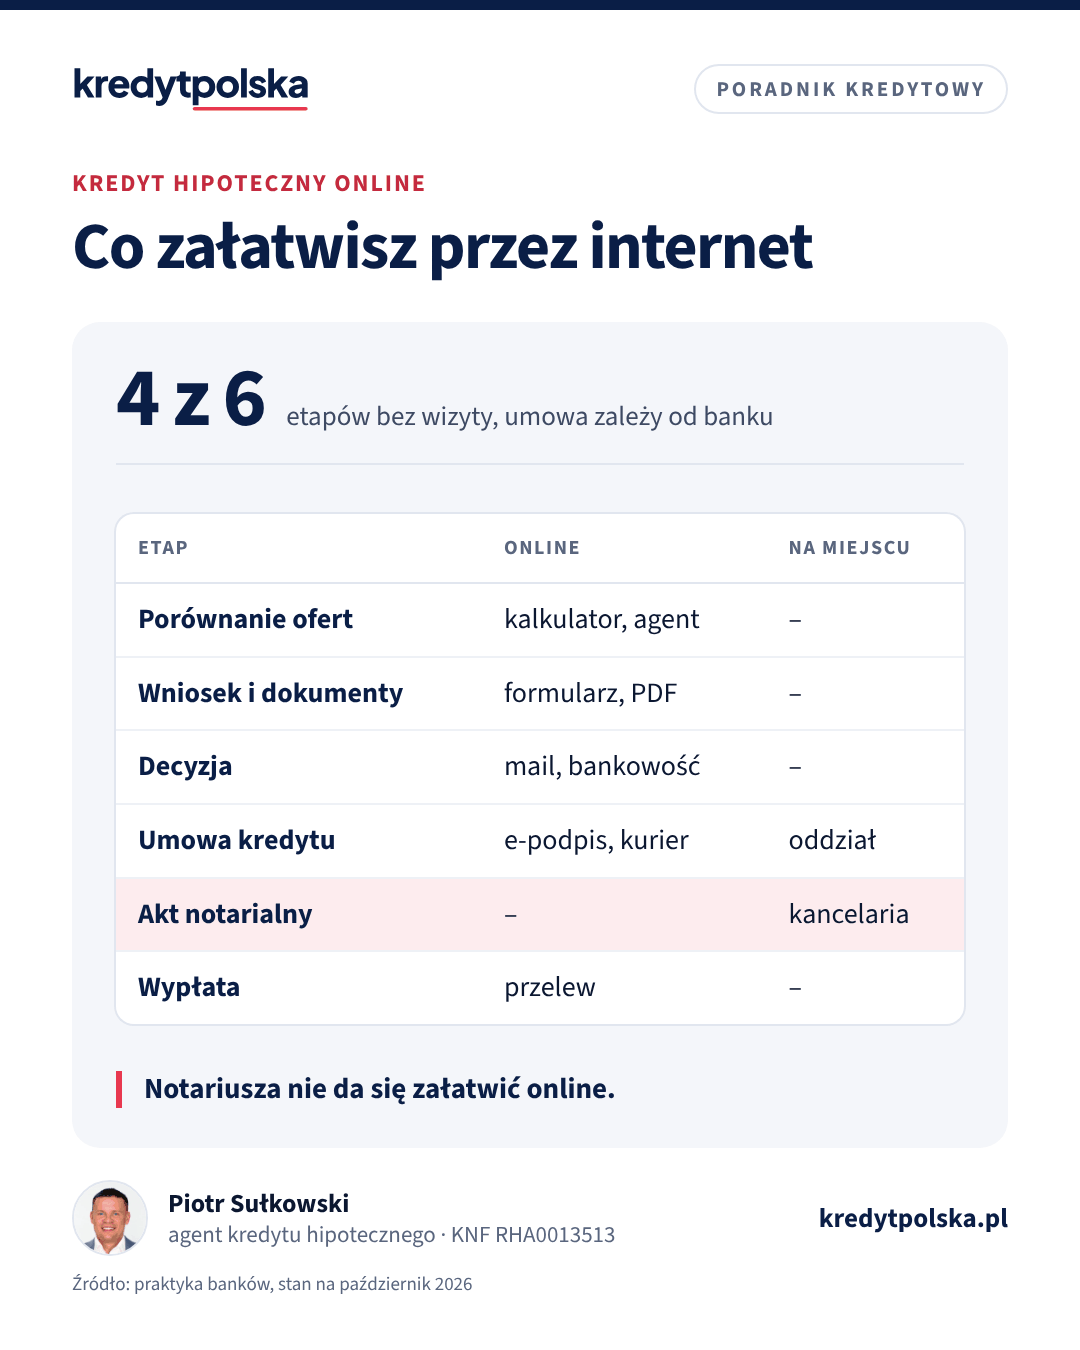
Większość banków przyjmuje dziś wnioski o kredyt hipoteczny przez stronę internetową albo aplikację. Dokumenty wysyłasz jako pliki, decyzję dostajesz mailem lub w bankowości, a w części banków podpiszesz też umowę bez wizyty w oddziale. Nie wszystko da się jednak załatwić z kanapy. Poniżej opisujemy, co zrobisz online, co nadal wymaga obecności, czym różni się wniosek przez stronę banku od pracy z agentem i jak nie dać się oszustom, którzy podszywają się pod banki i doradców.
Co da się załatwić przez internet
| Etap | Przez internet | Osobiście |
|---|---|---|
| Porównanie ofert i symulacja raty | tak, kalkulatory banków i serwisów | nie |
| Wniosek kredytowy | tak, w większości banków | opcjonalnie w oddziale |
| Dokumenty dochodowe i nieruchomości | tak, jako skany lub pliki PDF | czasem oryginały do wglądu |
| Wycena nieruchomości | zamówienie i płatność online | oględziny robi rzeczoznawca |
| Decyzja kredytowa | tak, mailem lub w bankowości | nie |
| Umowa kredytu | w części banków podpis elektroniczny lub kurier | w pozostałych oddział |
| Akt notarialny | nie | kancelaria notarialna |
| Wypłata i spłata | tak | nie |
Jak działa wniosek online w banku
Wygląda to podobnie w większości banków. Wypełniasz formularz z danymi o dochodzie, zobowiązaniach i nieruchomości. System może pokazać wstępną symulację albo wstępną ocenę, ale to jeszcze nie decyzja. Potem kontaktuje się z Tobą pracownik banku, który prosi o dokumenty i prowadzi sprawę do końca. Bank musi potwierdzić Twoją tożsamość, np. przez logowanie do jego bankowości, jeśli jesteś klientem, przez przelew weryfikacyjny, aplikację ze zdjęciem dowodu albo kuriera.
Po złożeniu wniosku bank przekazuje Ci formularz informacyjny z kosztami kredytu. Przeczytaj go uważnie, bo pokazuje realny koszt, a nie stawkę z reklamy. Jak to zrobić, opisujemy w artykule formularz informacyjny ESIS. Decyzja i projekt umowy też zwykle przychodzą elektronicznie, a od zawarcia umowy masz 14 dni na odstąpienie.
Co nadal wymaga wizyty
- Akt notarialny. Umowę kupna nieruchomości podpisujesz w kancelarii. Jeśli nie możesz być osobiście, zastąpi Cię pełnomocnik z pełnomocnictwem w formie aktu notarialnego, a bank powinien taki wariant wcześniej zaakceptować.
- Umowa kredytu w części banków. Jedne wysyłają kuriera albo pozwalają podpisać umowę elektronicznie, inne wymagają wizyty w oddziale.
- Oględziny nieruchomości. Robi je rzeczoznawca, zwykle umawiając się ze sprzedającym albo deweloperem. Więcej w tekście operat szacunkowy i wycena banku.
Wniosek przez stronę banku, porównywarka czy agent
To trzy różne narzędzia i warto wiedzieć, co które daje.
Porównywarka pokazuje oferty standardowe dla wpisanych parametrów. Nie wie, jak każdy bank policzy Twój dochód, czy uzna umowę zlecenia albo działalność z krótkim stażem i jaką marżę zaproponuje po analizie. Jest dobrym punktem startu, ale nie odpowiedzią.
Wniosek przez stronę jednego banku daje jedną ofertę. Jeśli chcesz porównać kilka, musisz złożyć kilka wniosków, w każdym banku osobno wysłać dokumenty i pilnować terminów.
Agent kredytu hipotecznego składa wnioski w kilku bankach naraz, zna ich zasady liczenia zdolności i pilnuje dokumentów. Współpraca też może być w pełni zdalna, co opisujemy w artykule doradca kredytowy online. Wynagrodzenie agenta płaci bank.
Dlaczego porównanie ma znaczenie? Przykład: kredyt 400 000 zł na 25 lat. Przy oprocentowaniu 6% rata wynosi 2577,21 zł, przy 6,2% już 2626,33 zł. Różnica 0,2 punktu procentowego to 49,12 zł miesięcznie i 14 737 zł w całym okresie, przy założeniu stałego oprocentowania. Więcej o kosztach w tekście RRSO i koszty kredytu, a ratę dla swoich liczb policzysz w kalkulatorze raty.
Dokumenty przy wniosku online
Bank poprosi o te same dokumenty co w oddziale, tylko w plikach: zaświadczenie o zarobkach albo PIT-y przy działalności, wyciągi z konta za 3–12 miesięcy, dokumenty nieruchomości, np. umowę przedwstępną lub deweloperską i numer księgi wieczystej. Część banków pobiera dane o wpływach bezpośrednio z Twojego konta, jeśli się na to zgodzisz, co skraca listę. Pliki wgrywasz w formularzu albo w bankowości. Zachowaj kopie wszystkiego, co wysłałeś, z datą, bo przy kilku wnioskach łatwo się pogubić.
Kiedy samodzielny wniosek online wystarczy
Wniosek przez stronę banku bez pośrednika ma sens, gdy Twoja sytuacja jest prosta: umowa o pracę na czas nieokreślony od kilku lat, wkład własny co najmniej 20%, brak innych kredytów, mieszkanie z rynku wtórnego z uregulowaną księgą wieczystą. Szczególnie jeśli od lat masz konto w danym banku, bo bank zna Twoje wpływy i czasem proponuje lepszą marżę stałym klientom. Wtedy warto złożyć wniosek w swoim banku i dla porównania w jednym lub dwóch innych.
Gorzej sprawdza się przy działalności gospodarczej, dochodzie z zagranicy, umowach cywilnoprawnych, niskim wkładzie, budowie domu albo przy terminie z umowy przedwstępnej. W tych sytuacjach różnice między bankami w ocenie dochodu bywają tak duże, że wniosek w niewłaściwym banku kończy się odmową i straconymi tygodniami. Co robić po odmowie, opisujemy w tekście odmowa kredytu hipotecznego.
Na co uważać w formularzu online
- Zgody marketingowe nie są potrzebne do rozpatrzenia wniosku. Zgoda na sprawdzenie w BIK i bazach banku jest potrzebna.
- Wszystkie zobowiązania, także nieużywane karty i limity, wpisz zgodnie z prawdą. Bank i tak zobaczy je w BIK, a różnica budzi wątpliwości.
- Dochód netto podawaj tak, jak wynika z dokumentów, a nie zaokrąglony w górę.
- Wstępna decyzja online to jeszcze nie decyzja kredytowa. Nie podpisuj umowy przedwstępnej z krótkim terminem tylko na jej podstawie.
Oszustwa „na kredyt”: jak je rozpoznać
Gdzie są duże pieniądze i formularze online, tam są oszuści. Najczęstsze schematy:
- Fałszywa strona banku. Link z reklamy, SMS-a albo maila prowadzi do kopii strony banku z formularzem logowania. Celem jest Twój login, hasło i kod autoryzacyjny.
- Opłata „za decyzję” lub „za ubezpieczenie kredytu”. Ktoś informuje, że kredyt jest przyznany, ale trzeba najpierw wpłacić kilkaset złotych. Banki nie pobierają tak opłat.
- Fałszywy konsultant. Telefon „z działu kredytów” z prośbą o instalację aplikacji do zdalnej pomocy albo o przeniesienie środków na „bezpieczne konto”.
- Fałszywy doradca w mediach społecznościowych. Profil obiecuje kredyt mimo złej historii w BIK, prosi o skan dowodu i zaliczkę.
- Kredyt na Twoje dane. Ktoś, kto zdobył skan dowodu i dane, próbuje zaciągnąć zobowiązanie w Twoim imieniu.
Zasady bezpieczeństwa
- Wchodź na stronę banku, wpisując adres samodzielnie albo z zakładki, a nie z linku w wiadomości.
- Nikomu nie podawaj loginu, hasła ani kodów z SMS. Pracownik banku też ich nie potrzebuje.
- Nie płać niczego „za decyzję” ani „za uruchomienie kredytu” na rachunek z wiadomości.
- Nie instaluj aplikacji do zdalnego pulpitu na prośbę rozmówcy.
- Doradcę sprawdź w rejestrze KNF, a firmę na liście ostrzeżeń publicznych KNF.
- Zastrzeż numer PESEL w aplikacji mObywatel albo na gov.pl. Banki mają obowiązek sprawdzić zastrzeżenie przed udzieleniem kredytu, więc przed podpisaniem własnej umowy cofniesz je na czas potrzebny bankowi.
Podejrzany SMS możesz przekazać bezpłatnie na numer 8080 CERT Polska, a podejrzaną stronę zgłosić na incydent.cert.pl. Jeśli podałeś dane albo przelałeś pieniądze, natychmiast zadzwoń do swojego banku z numeru z jego oficjalnej strony i zgłoś sprawę na policję. Sygnały ostrzegawcze przy współpracy z doradcą zebraliśmy w artykule nieuczciwy doradca kredytowy.
Kredyt przez internet w 6 krokach
- Sprawdź zdolność w kalkulatorze zdolności kredytowej i pobierz raport BIK.
- Zbierz dokumenty w plikach PDF, listę znajdziesz w artykule dokumenty do kredytu hipotecznego.
- Wybierz 2–3 banki samodzielnie albo z agentem.
- Złóż wnioski i porównaj formularze informacyjne.
- Podpisz umowę w wybranym banku: elektronicznie, przez kuriera lub w oddziale.
- Podpisz akt notarialny i złóż dyspozycję wypłaty.
Cały proces trwa zwykle 4–8 tygodni, niezależnie od tego, czy wniosek złożyłeś online, czy w oddziale. Szczegóły w tekście ile trwa kredyt hipoteczny.
Najczęstsze pytania
Czy można wziąć kredyt hipoteczny przez internet?
Tak, w większości banków wniosek, dokumenty i decyzję załatwisz online, a część banków pozwala też podpisać umowę elektronicznie lub przez kuriera. Akt notarialny podpisuje się w kancelarii.
Czy kredyt hipoteczny online jest tańszy?
Zwykle warunki są takie same jak w oddziale, czasem bank ma promocję dla wniosków internetowych. Większe znaczenie ma porównanie kilku banków: 0,2 punktu procentowego przy 400 000 zł na 25 lat to około 49 zł miesięcznie.
Czy trzeba iść do banku po kredyt hipoteczny?
Nie zawsze. W części banków umowę podpiszesz elektronicznie albo przy kurierze, w innych trzeba przyjść do oddziału. Wizyty u notariusza nie da się uniknąć, chyba że zastąpi Cię pełnomocnik.
Jak rozpoznać fałszywą stronę banku?
Sprawdź adres w pasku przeglądarki, nie wchodź z linków w SMS-ach i mailach i nigdy nie podawaj kodów autoryzacyjnych poza logowaniem w znanej Ci aplikacji. Podejrzany SMS przekaż na numer 8080.
Czy zastrzeżony PESEL blokuje kredyt hipoteczny?
Bank musi sprawdzić zastrzeżenie przed udzieleniem kredytu. Przed podpisaniem umowy cofnij je w mObywatelu, także czasowo, a potem możesz zastrzec numer ponownie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- CERT Polska
- KNF: lista ostrzeżeń publicznych
- Zastrzeżenie numeru PESEL (gov.pl)
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.