
W skrócie
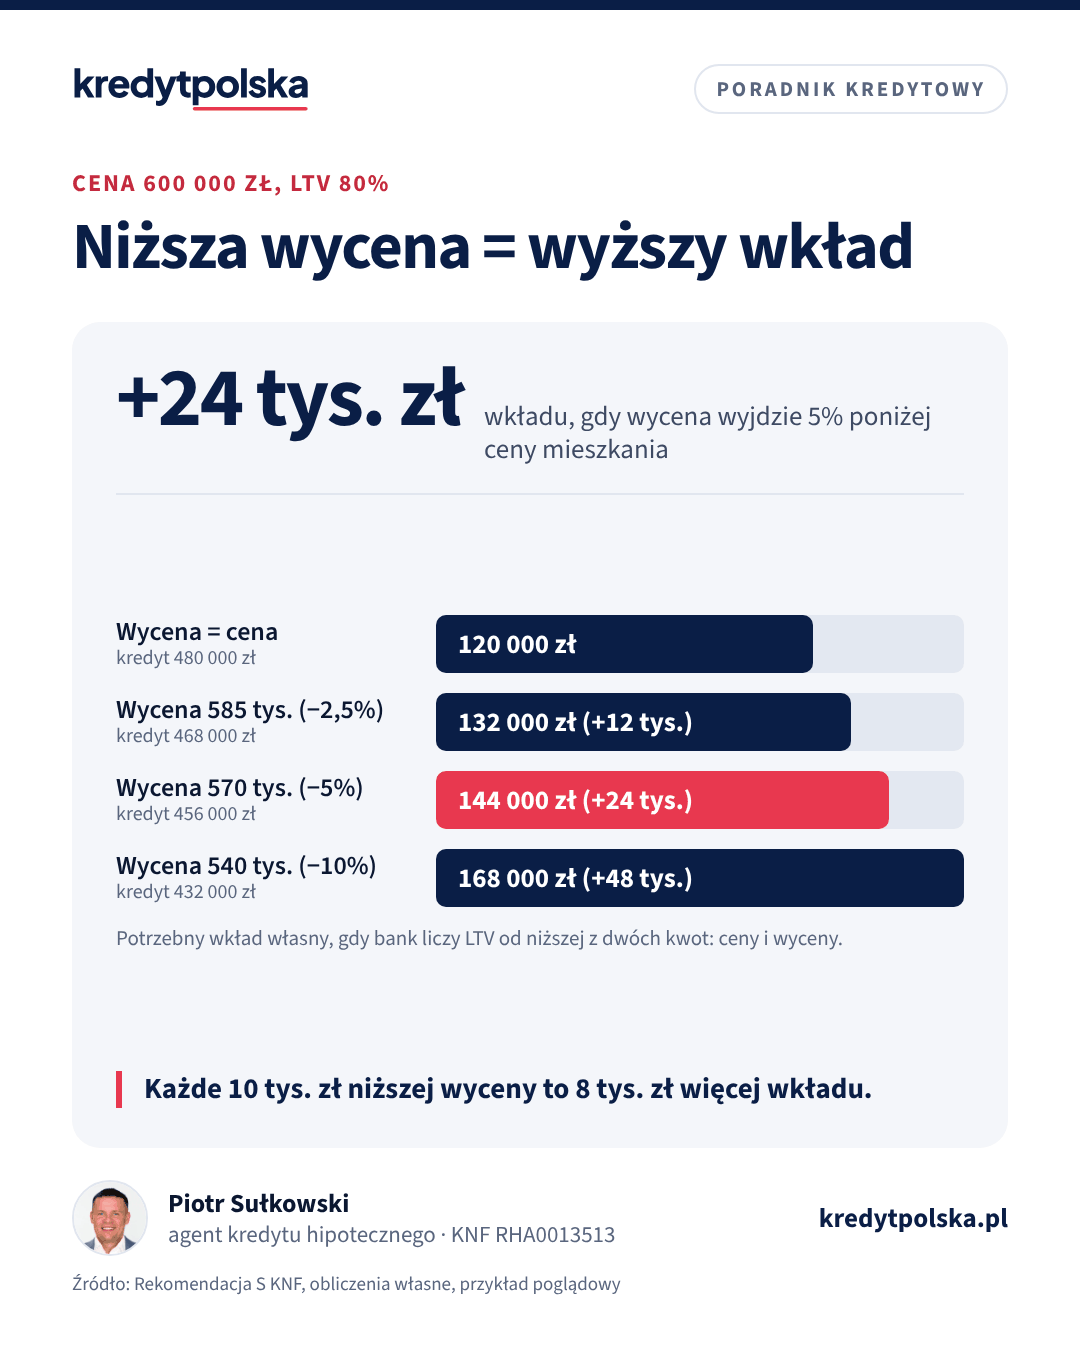
Operat szacunkowy to wycena nieruchomości, którą sporządza rzeczoznawca majątkowy na potrzeby banku. Kosztuje zwykle od około 400 do 1 000 zł przy mieszkaniu, według cennika banku. Jeśli wycena wyjdzie niższa niż cena, bank liczy kredyt od niższej wartości, więc przy mieszkaniu za 600 000 zł wycenionym na 570 000 zł potrzebujesz w przykładzie 24 000 zł więcej wkładu. Możesz wtedy dopłacić, negocjować cenę, złożyć zastrzeżenia do wyceny albo spróbować w innym banku.
Cena w umowie przedwstępnej to kwota, na którą umówiłeś się ze sprzedającym. Bank patrzy jednak na wartość nieruchomości jako zabezpieczenia i ustala ją sam, na podstawie wyceny. Gdy obie liczby się zgadzają, wycena przechodzi niezauważona. Gdy wycena wychodzi niżej, okazuje się, że kredyt będzie mniejszy, a wkład własny musi być większy. Poniżej wyjaśniamy, jak powstaje operat, ile kosztuje i co można zrobić przy niskiej wycenie.
Kto robi wycenę i na jakiej podstawie
Ustawa o kredycie hipotecznym mówi, że jeśli bank wymaga wyceny, dokonuje jej rzeczoznawca majątkowy w rozumieniu ustawy o gospodarce nieruchomościami, wskazany w drodze porozumienia między bankiem a klientem (art. 21 ust. 8–9). W praktyce bank ma listę współpracujących rzeczoznawców albo firmę, która przydziela zlecenia, a Ty wybierasz z tej listy lub akceptujesz wskazanie. Rzeczoznawca ogląda nieruchomość, robi zdjęcia, sprawdza dokumenty i porównuje ją z cenami transakcyjnymi podobnych mieszkań w okolicy. Wynikiem jest operat szacunkowy z wartością rynkową.
Bank ma też własnych analityków, którzy weryfikują operat. Może przyjąć do zabezpieczenia wartość niższą niż w operacie, jeśli uzna ją za zawyżoną. Ustawa zabrania jednak opierania oceny zdolności kredytowej głównie na tym, że wartość nieruchomości przewyższa kwotę kredytu albo wzrośnie (art. 21 ust. 7), więc wycena nie zastępuje badania dochodów.
Wartość rynkowa a wartość dla banku
Operat podaje wartość rynkową, czyli najbardziej prawdopodobną cenę, jaką da się uzyskać na rynku. Bank może dodatkowo stosować własną, ostrożniejszą wartość zabezpieczenia, a banki hipoteczne liczą bankowo-hipoteczną wartość nieruchomości według ustawy o listach zastawnych i bankach hipotecznych. Dla Ciebie liczy się jedna rzecz: kwota, od której bank liczy LTV. Zapytaj o nią wprost po otrzymaniu decyzji, bo nie zawsze jest równa wartości z operatu.
Ile kosztuje operat szacunkowy
Kwotę ustala bank w swojej taryfie albo cenniku firmy, która organizuje wyceny. Przed złożeniem wniosku bank musi Cię poinformować, czy wycena jest wymagana, ile kosztuje i kto ją zapewnia (art. 10 ust. 1 pkt 12 ustawy). Orientacyjnie:
| Nieruchomość | Typowy koszt | Uwagi |
|---|---|---|
| Mieszkanie | ok. 400–1 000 zł | część banków zwraca koszt w promocji |
| Dom | zwykle więcej niż mieszkanie | zależy od wielkości i działki |
| Działka | według taryfy banku | często tańsza niż dom |
| Budowa domu | wycena plus inspekcje | inspekcja przed każdą transzą |
Za wycenę płacisz zwykle przy składaniu wniosku albo przed decyzją, a pieniądze nie wracają, jeśli zrezygnujesz z kredytu. Rzeczoznawca potrzebuje zwykle kilku dni roboczych od oględzin. Ustawa nie nakazuje bankowi wydania kopii operatu, ale skoro za niego płacisz, poproś o nią. Wiele banków ją udostępnia, a przyda się przy odwołaniu i w innym banku.
Jak wycena wpływa na kredyt: LTV
Bank liczy wskaźnik LTV, czyli stosunek kwoty kredytu do wartości nieruchomości. Według Rekomendacji S KNF LTV może wynieść do 80%, a do 90% przy ubezpieczeniu albo dodatkowym zabezpieczeniu nadwyżki. Wiele banków przyjmuje do LTV niższą z dwóch kwot: cenę z umowy albo wartość z wyceny. Jeśli wycena jest niższa niż cena, maksymalny kredyt spada, a różnicę musisz pokryć wkładem. Przykład dla mieszkania za 600 000 zł i LTV 80%:
| Wycena banku | Maks. kredyt (80%) | Potrzebny wkład | Dodatkowy wkład |
|---|---|---|---|
| 600 000 zł (równa cenie) | 480 000 zł | 120 000 zł | 0 zł |
| 585 000 zł (−2,5%) | 468 000 zł | 132 000 zł | 12 000 zł |
| 570 000 zł (−5%) | 456 000 zł | 144 000 zł | 24 000 zł |
| 540 000 zł (−10%) | 432 000 zł | 168 000 zł | 48 000 zł |
Każde 10 000 zł niższej wyceny to 8 000 zł mniej kredytu przy LTV 80%. Niższa wycena może też podnieść marżę, jeśli LTV przekroczy próg w tabeli banku. Jak banki wyceniają ryzyko przy niższym wkładzie, opisujemy w artykule wkład własny 10 procent.
Co rzeczoznawca bierze pod uwagę
Przy mieszkaniach rzeczoznawca stosuje zwykle podejście porównawcze: wybiera transakcje podobnych lokali z ostatnich miesięcy z aktów notarialnych, a nie z cen ofertowych, i koryguje je o różnice. Najczęściej liczą się:
- lokalizacja: dzielnica, dojazd, sąsiedztwo, hałas,
- powierzchnia i układ, piętro, winda, balkon, piwnica, miejsce postojowe,
- stan techniczny i standard wykończenia, wiek i stan budynku,
- stan prawny: własność albo spółdzielcze prawo, użytkowanie wieczyste gruntu, wpisy w księdze wieczystej.
Ceny ofertowe w ogłoszeniach bywają wyższe niż ceny transakcyjne, dlatego wycena zgodna z ceną z ogłoszenia nie jest pewna. Szczególnie na rynkach, gdzie ceny szybko rosną, transakcje porównawcze z kilku miesięcy wstecz mogą zaniżać wynik.
Jak przygotować się do oględzin
- Umów termin z rzeczoznawcą od razu po zleceniu wyceny i uprzedź sprzedającego, że trzeba wpuścić rzeczoznawcę do mieszkania.
- Przygotuj numer księgi wieczystej, rzut lokalu, a przy domu projekt i dokumenty budowlane.
- Zbierz dowody na to, co podnosi wartość: faktury za remont, nowe instalacje, wymianę okien, miejsce postojowe w cenie.
- Pokaż wszystkie pomieszczenia, także piwnicę i komórkę, jeśli wchodzą w skład lokalu.
Wycena niższa niż cena: co możesz zrobić
- Dopłać wkład. Najprostsza droga, jeśli masz oszczędności albo możesz liczyć na darowiznę od rodziny.
- Wnioskuj o wyższe LTV. Jeśli Twój wkład wystarczał na 80%, przy niższej wycenie bank może zgodzić się na LTV do 90% z ubezpieczeniem niskiego wkładu albo dodatkowym zabezpieczeniem. Kosztuje to więcej, ale nie wymaga gotówki.
- Negocjuj cenę. Operat pokazuje, za ile sprzedają się podobne mieszkania. To mocny argument w rozmowie ze sprzedającym, zwłaszcza jeśli zabezpieczyłeś się klauzulą w umowie przedwstępnej.
- Złóż zastrzeżenia do wyceny. Jeśli operat zawiera błędy, np. złą powierzchnię, pominięty remont, nietrafione nieruchomości porównawcze, napisz reklamację do banku z dowodami: zdjęciami, fakturami, ofertami i transakcjami z okolicy. Bank może poprosić rzeczoznawcę o korektę albo zlecić weryfikację. Nie ma jednak obowiązku zmienić wartości.
- Spróbuj w innym banku. Inny bank zleci własną wycenę, innemu rzeczoznawcy. Kosztuje to kolejną opłatę i czas, ale wynik bywa inny. Dlatego warto składać wnioski w 2–3 bankach równolegle.
- Dodaj zabezpieczenie. Hipoteka na drugiej nieruchomości, np. rodziców, może pokryć brakującą wartość. Bank wyceni wtedy obie.
Najlepsza ochrona to zapis w umowie przedwstępnej: zwrot zadatku, jeśli bank przyzna kredyt niższy niż zakładany z powodu wyceny. Przykładową klauzulę podajemy w artykule umowa przedwstępna: zadatek czy zaliczka.
Wycena na rynku pierwotnym
Przy mieszkaniu od dewelopera nieruchomość jeszcze nie istnieje albo nie jest wykończona, więc rzeczoznawca nie zawsze robi oględziny. Wycenia lokal na podstawie umowy deweloperskiej, prospektu informacyjnego, rzutu i cen w okolicy. Część banków ma dla znanych inwestycji uproszczoną procedurę albo bazę już wycenionych lokali, co skraca czas i obniża koszt. Po odbiorze bank może wymagać aktualizacji wyceny albo potwierdzenia zakończenia budowy. Więcej w artykule kredyt na mieszkanie od dewelopera.
Wycena przy budowie domu
Przy budowie bank wycenia dwie wartości: obecną, czyli działki, i docelową, czyli domu po zakończeniu budowy według projektu i kosztorysu. LTV liczy się zwykle od wartości docelowej. Potem, przed wypłatą każdej transzy, rzeczoznawca albo inspektor banku sprawdza postęp prac. Każda inspekcja jest płatna według taryfy banku i od jej wyniku zależy wypłata kolejnych pieniędzy. Harmonogram transz i koszty opisujemy w artykule kredyt na budowę domu.
Ważność operatu i ponowna wycena
Według ustawy o gospodarce nieruchomościami operat może być wykorzystywany w ciągu 12 miesięcy od daty sporządzenia, chyba że zmieniły się istotne czynniki wpływające na wartość. Banki mają jednak własne zasady i nie zawsze przyjmują operat zamówiony przez inny bank. Nowej wyceny bank wymaga zwykle przy refinansowaniu i czasem przy zmianie warunków kredytu. Wysokość kredytu przy różnych wycenach przeliczysz w kalkulatorze zdolności kredytowej, pamiętając, że to wycena, a nie zdolność, może okazać się ograniczeniem.
Najczęstsze pytania
Ile kosztuje operat szacunkowy do kredytu hipotecznego?
Przy mieszkaniu zwykle od około 400 do 1 000 zł, według cennika banku. Przy domu więcej. Część banków w promocji zwraca koszt wyceny.
Kto wybiera rzeczoznawcę do wyceny nieruchomości?
Według ustawy o kredycie hipotecznym rzeczoznawca majątkowy jest wskazywany w porozumieniu między bankiem a klientem. W praktyce wybierasz z listy rzeczoznawców współpracujących z bankiem.
Co, jeśli wycena banku jest niższa niż cena mieszkania?
Bank liczy kredyt od niższej wartości, więc potrzebujesz większego wkładu. Możesz dopłacić, negocjować cenę, złożyć zastrzeżenia do wyceny, wystąpić o wyższe LTV z ubezpieczeniem albo złożyć wniosek w innym banku.
Czy można odwołać się od wyceny nieruchomości w banku?
Tak, przez reklamację z dowodami, np. błędami w opisie, fakturami za remont czy transakcjami porównawczymi. Bank może zlecić korektę lub weryfikację, ale nie ma obowiązku zmienić wartości.
Czy bank musi dać kopię operatu szacunkowego?
Ustawa nie nakłada takiego obowiązku wprost, ale wiele banków udostępnia operat na prośbę klienta, który za niego zapłacił.
Jak długo ważny jest operat szacunkowy?
Ustawa o gospodarce nieruchomościami pozwala wykorzystywać operat przez 12 miesięcy od sporządzenia, jeśli nie zmieniły się istotne czynniki. Każdy bank ma jednak własne zasady przyjmowania wycen.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, art. 21 (ISAP)
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami (ISAP)
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.