
W skrócie
Bank ma 30 dni na odpowiedź na reklamację, a w szczególnie skomplikowanych sprawach do 60 dni, jeśli poinformuje Cię o przyczynie opóźnienia. Brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą. Po odmowie możesz złożyć wniosek o pozasądowe rozwiązanie sporu do Rzecznika Finansowego (opłata 50 zł), skorzystać z Arbitra Bankowego przy ZBP albo iść do sądu.
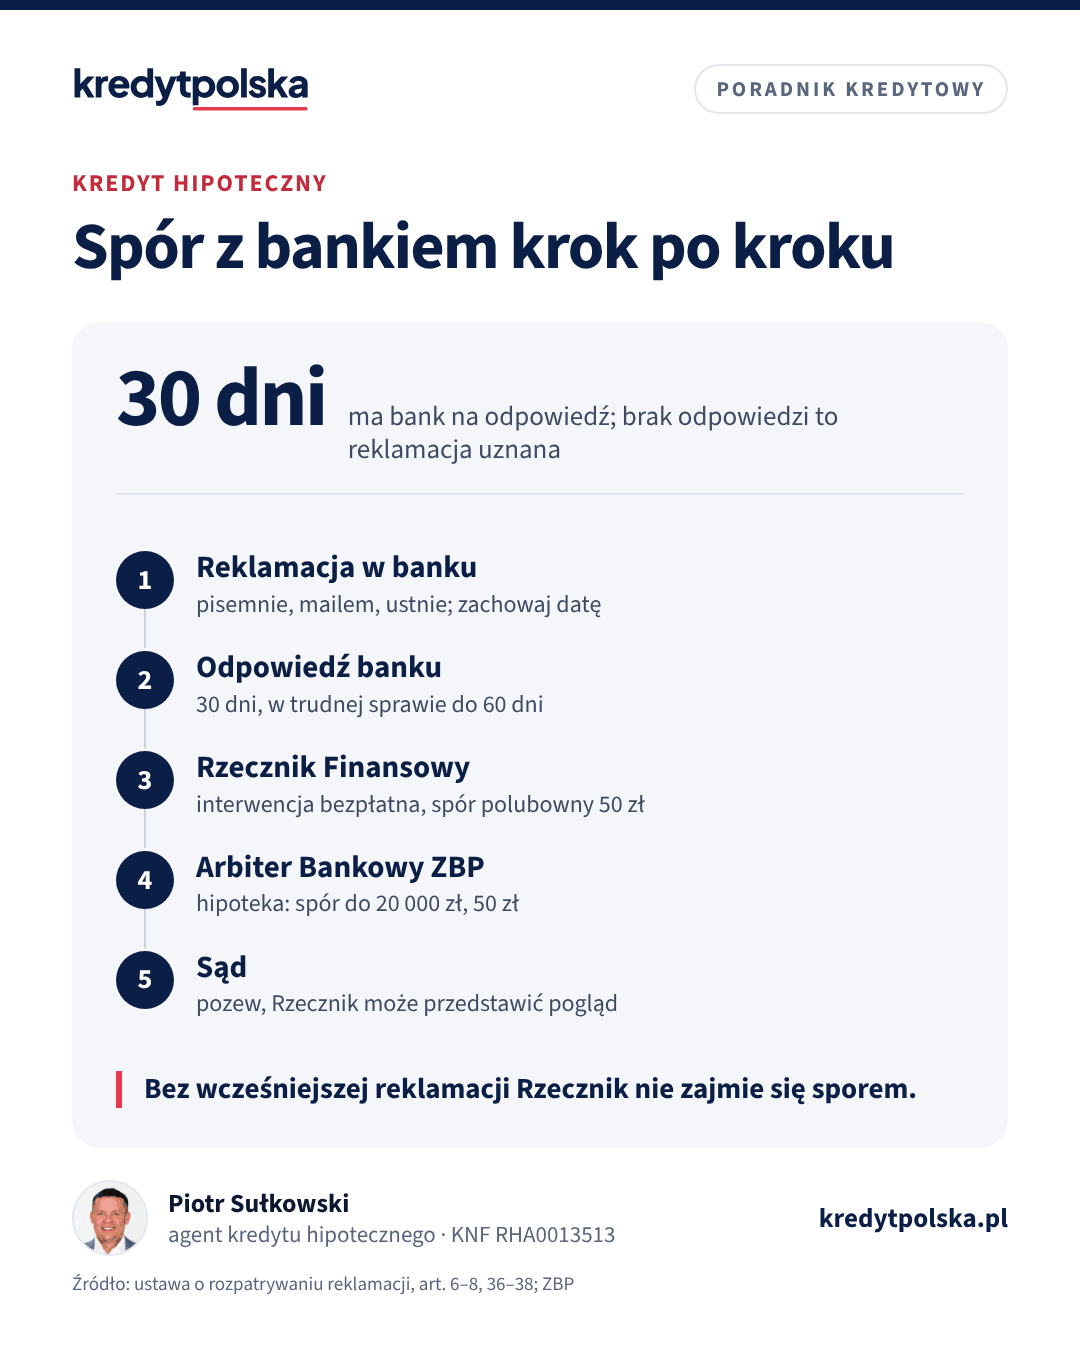
Większość sporów z bankiem przy kredycie hipotecznym dotyczy pieniędzy: niezwróconego kosztu pomostowego, rekompensaty za wcześniejszą spłatę, opłat, błędnie naliczonych odsetek albo zwłoki z wydaniem dokumentu. Zanim pomyślisz o sądzie, przepisy dają Ci tańszą i szybszą drogę: reklamację w banku, a potem Rzecznika Finansowego albo Arbitra Bankowego. Ten artykuł opisuje tę ścieżkę dla kredytobiorcy. Spory z doradcą i pośrednikiem omawiamy osobno w tekście nieuczciwy doradca kredytowy.
Jakie przepisy chronią reklamującego
Zasady określa ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej (tekst jednolity Dz.U. 2026 poz. 823). Dotyczy banków, ubezpieczycieli i pośredników, a reklamację może złożyć każdy klient będący osobą fizyczną. W umowie kredytu i na stronie bank musi podać, gdzie i jak złożyć reklamację.
Jak złożyć reklamację
Reklamację możesz złożyć na piśmie, w postaci papierowej albo elektronicznej, a także ustnie, osobiście w oddziale albo telefonicznie (art. 3). Najbezpieczniejsza jest forma, która zostawia ślad: pismo za potwierdzeniem odbioru, list polecony albo formularz w bankowości internetowej z numerem zgłoszenia. W reklamacji napisz:
- numer umowy kredytu i swoje dane,
- czego dotyczy sprawa, z datami i kwotami,
- czego żądasz: zwrotu kwoty, korekty harmonogramu, wydania dokumentu,
- podstawę, jeśli ją znasz, np. art. 29 ust. 5b ustawy o kredycie hipotecznym przy koszcie pomostowym,
- w jakiej formie chcesz dostać odpowiedź: na papierze czy mailem.
Przykład: wpis hipoteki pojawił się w księdze, a bank przez kolejne miesiące pobierał marżę podwyższoną o 1 pkt proc. Przy saldzie 450 000 zł i 5 miesiącach to około 1 875 zł (450 000 zł × 1% × 5/12). W reklamacji podajesz datę wpisu z księgi, okres i kwotę oraz żądasz zwrotu albo zaliczenia na spłatę zgodnie z umową. O tym i innych prawach piszemy w artykule prawa kredytobiorcy.
30 dni, 60 dni i skutek milczenia banku
Bank odpowiada bez zbędnej zwłoki, najpóźniej w 30 dni od otrzymania reklamacji (art. 6). W szczególnie skomplikowanych przypadkach może przedłużyć termin, ale musi Cię poinformować, dlaczego nie odpowie w 30 dni, co jeszcze ustala i kiedy przewiduje odpowiedź, a ten termin nie może przekroczyć 60 dni od otrzymania reklamacji (art. 7).
| Etap | Termin | Przykład: reklamacja doręczona 3.11.2026 |
|---|---|---|
| Zwykła odpowiedź | 30 dni | do 3.12.2026 |
| Sprawa szczególnie skomplikowana | do 60 dni | do 2.01.2027 |
| Brak odpowiedzi w terminie | skutek z art. 8 | reklamacja uznana zgodnie z Twoją wolą |
| Wniosek o opinię Rzecznika po protokole | 14 dni | od doręczenia protokołu z postępowania |
Jeśli bank nie odpowie w terminie, reklamację uważa się za rozpatrzoną zgodnie z wolą klienta (art. 8). Dla dowodu zachowaj potwierdzenie doręczenia reklamacji i napisz do banku, że oczekujesz wykonania żądania. Gdy bank mimo to nie zapłaci, ten skutek możesz wykorzystać przed Rzecznikiem Finansowym albo w sądzie.
Co musi zawierać odpowiedź banku
Odpowiedź przychodzi na piśmie albo, na Twój wniosek, mailem. Ustawa wymaga w niej m.in. uzasadnienia faktycznego i prawnego, chyba że bank uwzględnia reklamację w całości, wskazania osoby, która jej udziela, a przy uznaniu reklamacji terminu wykonania, nie dłuższego niż 30 dni od sporządzenia odpowiedzi (art. 5). Jeśli bank odmawia, musi pouczyć Cię o dalszych drogach: wniosku do Rzecznika Finansowego i możliwości wniesienia powództwa do sądu. Odpowiedź ogólnikowa, bez odniesienia do Twoich argumentów, to dobry powód, żeby od razu iść do Rzecznika.
Przykładowa treść reklamacji
Krótko i konkretnie, bez emocji. Przykład dla kosztu pomostowego:
„Dotyczy umowy kredytu nr … z dnia … . Hipoteka banku została wpisana do księgi wieczystej nr … w dniu 12.05.2026 r. Mimo to w ratach za czerwiec–październik 2026 r. bank pobierał marżę podwyższoną o 1 pkt proc. Na podstawie art. 29 ust. 5b ustawy o kredycie hipotecznym oraz § … umowy żądam zwrotu nadpłaconych odsetek w kwocie ok. 1 875 zł na rachunek … albo zaliczenia ich na poczet spłaty kredytu. Proszę o odpowiedź mailem na adres … . Załączniki: wydruk z księgi wieczystej, harmonogram spłat.”
Kwoty w reklamacji podawaj jako szacunek, jeśli nie znasz dokładnego wyliczenia banku. Ważne, żeby było jasne, czego żądasz i na jakiej podstawie.
Rzecznik Finansowy: interwencja i spór polubowny
Gdy bank odrzuci reklamację w całości albo w części, możesz zwrócić się do Rzecznika Finansowego. Warunkiem jest wyczerpanie drogi reklamacyjnej: bez wcześniejszej reklamacji Rzecznik odmówi wszczęcia postępowania (art. 36 ust. 4 pkt 2). Masz dwie główne możliwości:
- Wniosek w indywidualnej sprawie, czyli interwencja: Rzecznik analizuje sprawę i zwraca się do banku o stanowisko. To bezpłatne, a bank często zmienia zdanie po interwencji.
- Wniosek o pozasądowe rozwiązanie sporu: postępowanie polubowne, w którym Rzecznik proponuje rozwiązanie. Opłata wynosi 50 zł, a w szczególnie uzasadnionych przypadkach Rzecznik może z niej zwolnić (art. 38). Udział banku jest obowiązkowy (art. 37). Gdy strony nie dojdą do porozumienia, w ciągu 14 dni od doręczenia protokołu możesz poprosić o opinię Rzecznika w sprawie, a ten przygotowuje ją w 30 dni od wniosku (art. 40).
Rzecznik może też przedstawić sądowi istotny pogląd w Twojej sprawie, gdy spór trafi do sądu. Wnioski składa się przez stronę rf.gov.pl, gdzie znajdziesz formularze i bezpłatne porady telefoniczne.
Arbiter Bankowy przy ZBP
Drugą drogą pozasądową jest Arbiter Bankowy działający przy Związku Banków Polskich. Rozpatruje spory konsumentów z bankami, które przystąpiły do tego systemu. Według informacji publikowanych w 2026 r. limit wartości sporu wynosi 12 000 zł, a w sprawach kredytu hipotecznego 20 000 zł, opłata to 50 zł (20 zł przy sporze do 50 zł), a orzeczenie wiąże bank, ale nie Ciebie: jeśli przegrasz, nadal możesz iść do sądu. Warunkiem jest wcześniejsza reklamacja. Aktualny regulamin i limity sprawdź na stronie ZBP przed złożeniem wniosku.
Sąd, UOKiK i KNF: kto rozstrzyga, a kto pilnuje
| Instytucja | Rozstrzyga Twój spór? | Kiedy się zwrócić |
|---|---|---|
| Bank, reklamacja | tak, jako pierwszy krok | zawsze na początku |
| Rzecznik Finansowy | proponuje rozwiązanie, wydaje opinię | po nieuwzględnionej reklamacji |
| Arbiter Bankowy ZBP | tak, orzeczenie wiąże bank | po reklamacji, spór w limicie kwoty |
| Sąd powszechny | tak, wyrok wiąże obie strony | gdy kwota jest wyższa albo droga polubowna zawiodła |
| UOKiK | nie | praktyka dotyczy wielu klientów, np. niedozwolone klauzule |
| KNF | nie | naruszenia przepisów nadzorczych przez bank |
| Rzecznik konsumentów | nie, ale pomaga | bezpłatna porada i pomoc w piśmie |
Do sądu możesz pójść w każdej chwili, także bez Rzecznika. Przed pozwem warto mieć odpowiedź banku na reklamację, bo pokazuje stanowisko drugiej strony i porządkuje dowody. UOKiK nie odzyska Twoich pieniędzy, ale jego decyzje w sprawie praktyk naruszających zbiorowe interesy konsumentów i uznania postanowień za niedozwolone możesz przywołać w swojej sprawie. Postępowania w sprawie pozasądowej i sądowej mogą się wykluczać, więc gdy sprawa jest już w sądzie, zapytaj Rzecznika albo Arbitra, czy mogą ją przyjąć.
Najczęstsze tematy reklamacji przy kredycie hipotecznym
- brak zwrotu podwyższonej marży albo ubezpieczenia pomostowego po wpisie hipoteki,
- rekompensata za wcześniejszą spłatę po 36 miesiącach przy stopie zmiennej albo powyżej 3% spłacanej kwoty, o czym piszemy w artykule nadpłata kredytu hipotecznego,
- opóźnienie w wydaniu zgody na wykreślenie hipoteki, opisane w tekście wykreślenie hipoteki po spłacie,
- błędne naliczenie raty po zmianie wskaźnika, np. przy przejściu z WIBOR na nowy wskaźnik, co wyjaśniamy w artykule WIBOR i POLSTR,
- odmowa wypłaty świadczenia z ubezpieczenia powiązanego z kredytem: tu reklamację składasz do ubezpieczyciela.
Spory o ważność całej umowy, np. przy kredytach frankowych, to inna kategoria: zwykle kończą się w sądzie z udziałem prawnika, a reklamacja jest w nich tylko pierwszym krokiem.
Najczęstsze pytania
Ile bank ma czasu na odpowiedź na reklamację?
30 dni od jej otrzymania. W szczególnie skomplikowanych sprawach do 60 dni, ale bank musi Cię wcześniej poinformować o przyczynie opóźnienia i przewidywanym terminie.
Co, jeśli bank nie odpowie na reklamację w terminie?
Reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą (art. 8 ustawy o reklamacjach). Zachowaj dowód doręczenia i wezwij bank do wykonania żądania.
Ile kosztuje wniosek do Rzecznika Finansowego?
Wniosek o interwencję w indywidualnej sprawie jest bezpłatny. Wniosek o pozasądowe rozwiązanie sporu kosztuje 50 zł, a Rzecznik może z tej opłaty zwolnić w szczególnie uzasadnionych przypadkach.
Czy mogę iść do Rzecznika Finansowego bez reklamacji?
Nie. Rzecznik odmówi wszczęcia postępowania, jeśli nie wyczerpałeś drogi reklamacyjnej w banku. Najpierw złóż reklamację i poczekaj na odpowiedź albo upływ terminu.
Czym różni się Arbiter Bankowy od Rzecznika Finansowego?
Arbiter Bankowy przy ZBP wydaje orzeczenie wiążące bank w sporach do limitu kwoty, a Rzecznik Finansowy prowadzi interwencje i postępowania polubowne bez limitu kwoty, ale bez wiążącego wyroku.
Źródła
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jedn. Dz.U. 2026 poz. 823 (ISAP)
- Rzecznik Finansowy
- Związek Banków Polskich (Arbiter Bankowy)
- Urząd Ochrony Konkurencji i Konsumentów
- Komisja Nadzoru Finansowego
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.