
W skrócie
Ustawa o kredycie hipotecznym daje Ci m.in. prawo do formularza informacyjnego ważnego co najmniej 14 dni, decyzji wiążącej bank co najmniej 14 dni, odstąpienia od umowy w ciągu 14 dni bez podania przyczyny i wcześniejszej spłaty w każdym czasie. Przy stopie zmiennej po 36 miesiącach bank nie może pobrać za nią rekompensaty. Do tego Prawo bankowe daje prawo do wyjaśnienia oceny zdolności, a ustawa o reklamacjach odpowiedź w 30 dni.
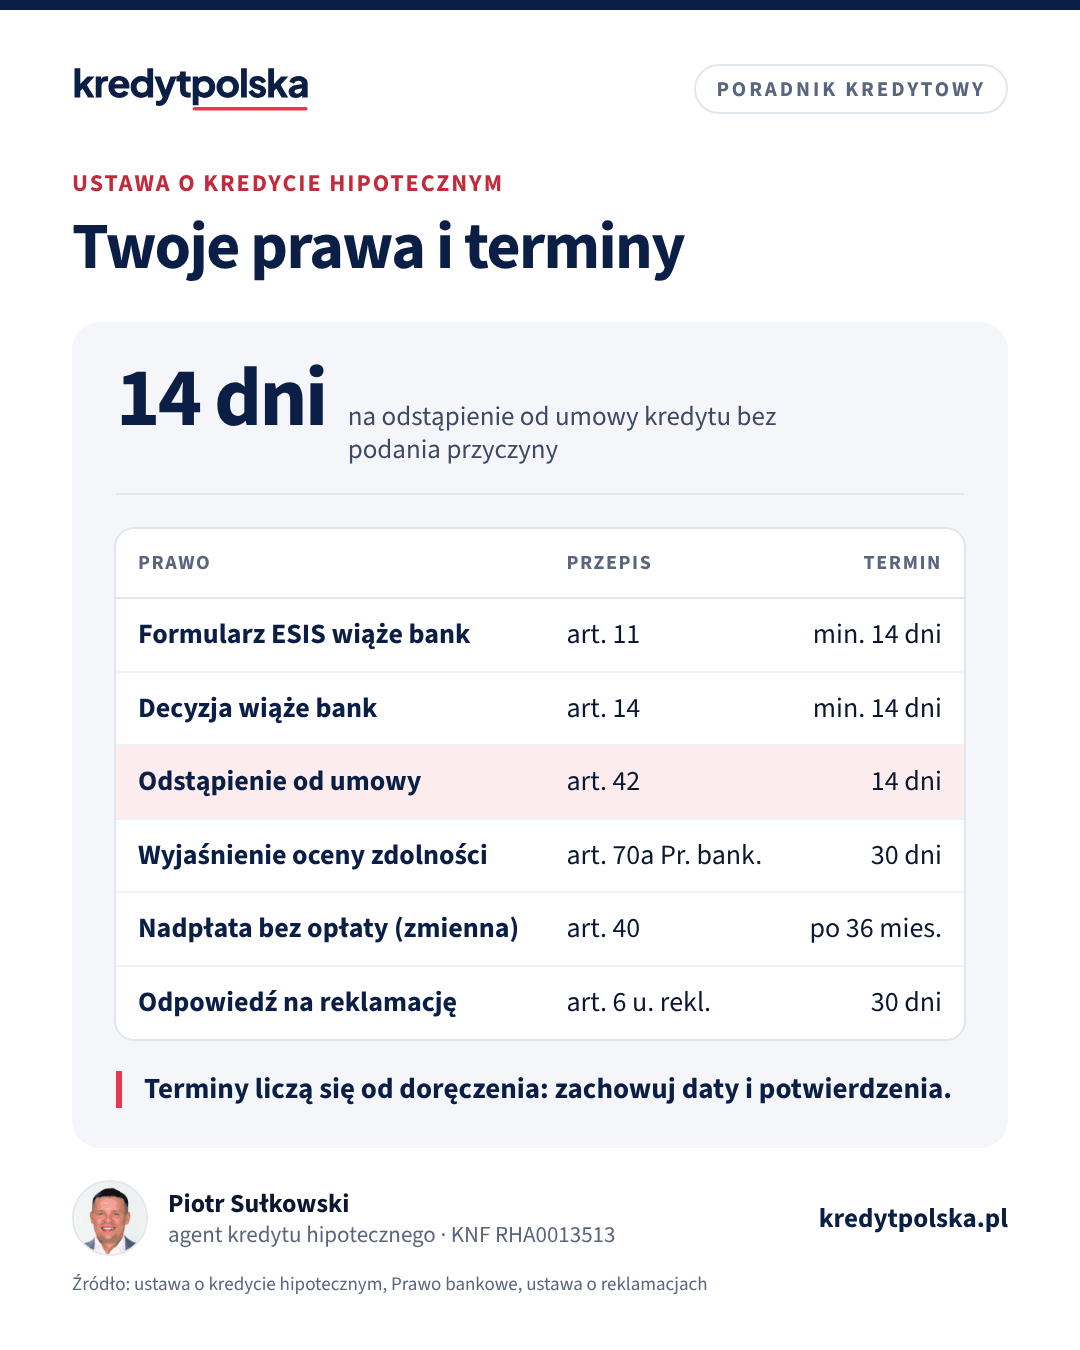
Kredyt hipoteczny to umowa na kilkadziesiąt lat, w której bank ma przewagę wiedzy i doświadczenia. Dlatego ustawa o kredycie hipotecznym z 2017 r. nakłada na banki, pośredników i agentów konkretne obowiązki, a Tobie daje prawa, z których możesz skorzystać na każdym etapie: przed wnioskiem, po decyzji, po podpisaniu umowy i w trakcie spłaty. Poniżej zebraliśmy je w jednym miejscu, z numerem przepisu i z tym, co w praktyce robisz. Szczegóły poszczególnych etapów opisujemy w osobnych artykułach, do których linkujemy.
Przed wnioskiem: formularz informacyjny i uczciwa informacja
Zanim złożysz wniosek, bank, pośrednik albo agent musi przekazać Ci na trwałym nośniku formularz informacyjny, czyli ESIS, ze zindywidualizowanymi warunkami kredytu: kwotą, oprocentowaniem, ratą, RRSO i całkowitym kosztem. Informacje z formularza są ważne co najmniej 14 dni (art. 11 ust. 5 ustawy) i wiążą bank, jeśli w tym czasie złożysz wniosek. Dzięki temu możesz spokojnie porównać dwie albo trzy oferty na tych samych założeniach. Jak czytać formularz sekcja po sekcji, wyjaśniamy w artykule formularz informacyjny ESIS.
Masz też prawo do wyjaśnień: przed umową bank musi wytłumaczyć Ci informacje z formularza i skutki zaciągnięcia kredytu (art. 18), a przez cały czas trwania umowy bezpłatnie wyjaśniać jej postanowienia (art. 29 ust. 6–7). Jeśli czegoś nie rozumiesz, pytaj na piśmie. Odpowiedź na piśmie łatwiej potem wykorzystać w reklamacji.
Zakaz sprzedaży wiązanej i wolny wybór ubezpieczenia
Bank nie może uzależnić udzielenia kredytu od zakupu innego produktu, np. funduszu inwestycyjnego albo karty kredytowej (art. 9 ust. 1). Wyjątkiem jest rachunek służący spłacie albo zabezpieczeniu kredytu. Dozwolona jest natomiast sprzedaż łączona, czyli pakiet z niższą marżą, pod warunkiem że kredyt bez pakietu też jest dostępny, a bank to pokazuje. Jeśli bank wymaga ubezpieczenia, musi poinformować Cię, że możesz wybrać ofertę dowolnego ubezpieczyciela, która spełnia minimalny zakres akceptowany przez bank (art. 9 ust. 2). Jak policzyć, czy pakiet się opłaca, pokazujemy w artykule produkty dodatkowe banku.
Decyzja kredytowa: 21 dni na analizę, 14 dni na namysł
Bank przekazuje decyzję w 21. dniu od złożenia wniosku, chyba że zgodzisz się na wcześniejszy termin (art. 14 ust. 2). Decyzja razem z projektem umowy wiąże bank co najmniej 14 dni od przekazania, a jeśli dostałeś ją wcześniej, ten okres wydłuża się o liczbę dni, o które skrócono 21-dniowy termin (art. 14 ust. 6). W tym czasie bank nie może żądać od Ciebie ostatecznej odpowiedzi (art. 14 ust. 7). Masz więc czas, żeby przeczytać umowę i porównać ją z inną decyzją. Co sprawdzić w projekcie, opisujemy w artykule umowa kredytu hipotecznego: na co uważać, a kolejne kroki po decyzji w tekście decyzja kredytowa: co dalej.
Odmowa: masz prawo poznać powód
Jeśli bank odrzuci wniosek, musi Cię o tym niezwłocznie poinformować, a gdy odmowa wynika ze sprawdzenia w bazie danych, np. w BIK, bezpłatnie podać wynik sprawdzenia i nazwę bazy (art. 24). Niezależnie od tego art. 70a Prawa bankowego pozwala zażądać pisemnego wyjaśnienia dokonanej oceny zdolności kredytowej. Wniosek możesz złożyć w ciągu roku, a bank odpowiada najpóźniej w 30 dni. Szerzej o tym, jak wykorzystać te informacje, piszemy w artykule odmowa kredytu hipotecznego.
Po podpisaniu: 14 dni na odstąpienie
Od umowy kredytu hipotecznego możesz odstąpić bez podania przyczyny w ciągu 14 dni od jej zawarcia (art. 42 ust. 1). Wystarczy wysłać oświadczenie na adres wskazany w umowie, a liczy się data nadania listu poleconego. Wzór oświadczenia bank musi dać Ci przy podpisaniu umowy (art. 43). Jeśli kredyt został już wypłacony, oddajesz kapitał w ciągu 30 dni z odsetkami tylko za czas korzystania z pieniędzy, a bank nie może pobrać innych opłat poza bezzwrotnymi opłatami na rzecz administracji publicznej (art. 44). Odstąpienie obejmuje też umowy o usługi dodatkowe zawarte w związku z kredytem, np. ubezpieczenie (art. 45).
Przykład: kredyt 500 000 zł, oprocentowanie 6%, wypłacony i zwrócony po 14 dniach. Odsetki za ten czas to około 1 151 zł (500 000 zł × 6% × 14/365). W praktyce przy zakupie mieszkania pieniądze trafiają od razu do sprzedającego, więc odstąpienie ma sens głównie wtedy, gdy masz z czego oddać kapitał, np. z kredytu w innym banku.
W trakcie spłaty: koszt pomostowy, nadpłata, wypowiedzenie
Zwrot kosztu do czasu wpisu hipoteki
Do wpisu hipoteki bank często podnosi marżę albo pobiera ubezpieczenie pomostowe. Od 17 września 2022 r. ustawa przewiduje, że taki dodatkowy koszt po wpisie hipoteki podlega zwrotowi albo zaliczeniu na poczet spłaty kredytu, na warunkach z umowy (art. 29 ust. 5a–5b). Przykład: kredyt 480 000 zł z marżą wyższą o 1 pkt proc. przez 3 miesiące to około 1 200 zł do zwrotu. Gdy wpis się pojawi, sprawdź w księdze wieczystej datę i napisz do banku, jeśli zwrot nie przyjdzie sam.
Wcześniejsza spłata
Kredyt możesz spłacić w całości albo w części w każdym czasie (art. 38 ust. 1), a całkowity koszt maleje o odsetki za okres, o który skraca się kredyt (art. 39). Przy stopie zmiennej bank może pobrać rekompensatę tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy, maksymalnie 3% spłacanej kwoty i nie więcej niż odsetki za rok (art. 40). Przy nadpłacie 100 000 zł to maksymalnie 3 000 zł w pierwszych trzech latach, a później 0 zł. W okresie stałej stopy zasady rekompensaty określa umowa w granicach ustawy. Jak wybrać między krótszym okresem a niższą ratą, pokazujemy w artykule nadpłata kredytu hipotecznego.
Ochrona przed wypowiedzeniem
Bank może wypowiedzieć umowę przy niedotrzymaniu warunków albo utracie zdolności, ale termin wypowiedzenia wynosi 30 dni, a wcześniej bank musi umożliwić Ci restrukturyzację (art. 37). Prawo bankowe dodaje obowiązek wezwania do zapłaty z terminem co najmniej 14 dni roboczych i informacji o możliwości złożenia wniosku o restrukturyzację (art. 75c). Bank nie może też wypowiedzieć ani zmienić umowy na Twoją niekorzyść z powodu własnego błędu w ocenie zdolności (art. 22). Gdy rata zaczyna ciążyć, sprawdź też Fundusz Wsparcia Kredytobiorców.
Prawa kredytobiorcy w jednej tabeli
| Prawo | Przepis | Co robisz |
|---|---|---|
| Formularz informacyjny ważny min. 14 dni | art. 11 ust. 5 ustawy | porównujesz oferty, wniosek składasz w terminie ważności |
| Bezpłatne wyjaśnienia przed i po umowie | art. 18, art. 29 ust. 6–7 | pytasz na piśmie, zachowujesz odpowiedzi |
| Zakaz sprzedaży wiązanej, wybór ubezpieczyciela | art. 9 | pytasz o ofertę bez pakietu, porównujesz polisy |
| Decyzja wiąże bank min. 14 dni | art. 14 ust. 6–7 | czytasz projekt umowy bez pośpiechu |
| Informacja o odmowie i wyniku z bazy | art. 24 | prosisz o nazwę bazy i wynik sprawdzenia |
| Wyjaśnienie oceny zdolności | art. 70a Prawa bankowego | wniosek do roku, odpowiedź w 30 dni |
| Odstąpienie od umowy | art. 42–45 | oświadczenie w 14 dni, zwrot kapitału w 30 dni |
| Zwrot kosztu pomostowego | art. 29 ust. 5a–5b | po wpisie hipoteki sprawdzasz zwrot |
| Wcześniejsza spłata | art. 38–40 | przy stopie zmiennej po 36 mies. bez rekompensaty |
| Restrukturyzacja przed wypowiedzeniem | art. 37, art. 75c Prawa bankowego | odpowiadasz na wezwanie, składasz wniosek |
| Odpowiedź na reklamację w 30 dni | art. 6–8 ustawy o reklamacjach | po odmowie idziesz do Rzecznika Finansowego |
Reklamacja: gdy bank nie przestrzega przepisów
Jeśli bank nie zwrócił kosztu pomostowego, pobrał rekompensatę po 36 miesiącach albo nie odpowiada na wniosek, złóż reklamację. Bank ma 30 dni na odpowiedź, w szczególnie skomplikowanych sprawach do 60 dni, a brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą. Po odmowie możesz zwrócić się do Rzecznika Finansowego albo Arbitra Bankowego. Całą ścieżkę z terminami i kosztami opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Te same obowiązki informacyjne dotyczą pośrednika i agenta, którzy pomagają Ci w wyborze kredytu: muszą podać numer wpisu w rejestrze KNF, banki, z którymi współpracują, i informację o wynagrodzeniu. Jak to sprawdzić, wyjaśniamy w tekście jak sprawdzić doradcę w rejestrze KNF.
Najczęstsze pytania
Ile dni mam na odstąpienie od umowy kredytu hipotecznego?
14 dni od zawarcia umowy, bez podania przyczyny. Wystarczy wysłać oświadczenie na adres z umowy; liczy się data nadania. Wypłacony kapitał oddajesz w 30 dni z odsetkami za czas korzystania.
Jak długo bank jest związany decyzją kredytową?
Co najmniej 14 dni od jej przekazania, a jeśli zgodziłeś się na wydanie decyzji przed 21. dniem od wniosku, okres ten wydłuża się o liczbę zaoszczędzonych dni.
Czy bank może wymagać kupna ubezpieczenia w swojej ofercie?
Bank może wymagać ubezpieczenia, ale musi przyjąć polisę dowolnego ubezpieczyciela, która spełnia minimalny zakres wskazany przez bank. Sprzedaż wiązana innych produktów jest zakazana.
Czy za wcześniejszą spłatę kredytu hipotecznego płaci się prowizję?
Przy stopie zmiennej bank może pobrać rekompensatę tylko w ciągu 36 miesięcy od umowy, maksymalnie 3% spłacanej kwoty. Potem spłata jest bezpłatna. W okresie stałej stopy zasady określa umowa.
Czy bank musi wyjaśnić, dlaczego odmówił kredytu?
Na Twój wniosek bank musi na piśmie wyjaśnić ocenę zdolności kredytowej (art. 70a Prawa bankowego), najpóźniej w 30 dni. Przy odmowie opartej na bazie danych podaje też bezpłatnie wynik sprawdzenia.
Czy bank zwróci podwyższoną marżę do czasu wpisu hipoteki?
Tak, dodatkowy koszt związany z oczekiwaniem na wpis hipoteki podlega zwrotowi albo zaliczeniu na spłatę po wpisie (art. 29 ust. 5a–5b), na warunkach z umowy.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 70a i 75c (ISAP)
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jedn. Dz.U. 2026 poz. 823 (ISAP)
- Rzecznik Finansowy
- Komisja Nadzoru Finansowego
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.